Золото застрягло нижче позначки 4400: хто переоцінює дисконтну ставку після рішення ФРС підвищити ставки
UkrMedia, 18 вересня—— У п’ятницю, 18 вересня, спотове золото торгується в умовах різкої переоцінки після першого за три роки підвищення ставки Федеральною резервною системою, наразі коливаючись біля 4370 доларів, зростання протягом дня приблизно 0,6%, все ще трохи не досягаючи позначки 4400 доларів. Доходність десятирічних казначейських облігацій США залишається біля 4,96%, максимум тижня сягав 5,04%. Американська нафта відкотилася з максимуму, зараз торгується біля 97 доларів. Шлях процентної ставки, енергетична премія та витрати на утримання активів без доходу одночасно змінюються протягом одного тижня, формуючи ядро поточного ціноутворення золота.
У п’ятницю, 18 вересня, спотове золото торгується в умовах різкої переоцінки після першого за три роки підвищення ставки Федеральною резервною системою, наразі коливаючись біля 4370 доларів, зростання протягом дня приблизно 0,6%, все ще трохи не досягаючи позначки 4400 доларів. Доходність десятирічних казначейських облігацій США залишається біля 4,96%, максимум тижня сягав 5,04%. Американська нафта відкотилася з максимуму, зараз торгується біля 97 доларів. Шлях процентної ставки, енергетична премія та витрати на утримання активів без доходу одночасно змінюються протягом одного тижня, формуючи ядро поточного ціноутворення золота.
Медіана політики після підвищення ставки ФРС твердіша за саме рішення
Нещодавно Федеральний комітет відкритого ринку проголосував 12:0 за підвищення цільового діапазону для ставки федеральних фондів на 25 базисних пунктів — до 3,75%–4,00%, що є першим підвищенням у 2023 році. Саме рішення в основному відповідало очікуванням ринку, справжньою зміною кривої стала економічна зведена прогноза. Діаграма дотів показує, що 16 з 18 чиновників, які подали прогнози, очікують хоча б ще одне підвищення до кінця року, медіана ставки на кінець 2026 і 2027 року становить 4,1%. Це означає, що офіційна траєкторія більше не визначає 2027 рік як рік зниження ставки, а продовжує період перебування ставки у високому діапазоні.
Голова Federal Reserve Волш під час прес-конференції чітко пояснив логіку. Він зазначив, що інфляція занадто висока і тривала; літні дані не показали суттєвого покращення тренду. За останніми даними споживчих і виробничих цін, індекс цін особистого споживання в серпні в річному вимірі становить приблизно 3,6%, комітет прогнозує 3,7% за рік і 2,3% наступного року, рівень безробіття біля 4,1%, прогноз реального ВВП — 2,3% цього року та 2,4% наступного. Волш також сказав, що важко описати поточні широкі фінансові умови як обмежувальні, тому цей крок просто прибрав додаткову м’якість. Ринок трактує цю фразу так: комітет не вважає, що політика достатньо жорстка.
Ф’ючерси на ставки коливаються біля 50% на жовтневу зустріч ФРС, ймовірність ще одного підвищення в грудні значно вища, ніж окремого підвищення в жовтні. Для золота ключове не в тому, чи буде наступне підвищення ставки, а в тому, скільки часу безризикова ставка буде понад 4%. Золото не приносить доходу, витрати на його утримання зростають разом із реальними та номінальними ставками. Доларовий індекс піднявся до 7-тижневого максимуму, що просто відображає цю ж переоцінку на ринку валют, а не є окремою історією.
Відкат нафти відкриває вікно для відновлення золота, але енергетична премія не зникла
Цього тижня золото змогло відновитись з рівня близько 4235 доларів, безпосереднім каталізатором став не раптовий розворот ставок, а відкат цін на нафту з максимуму, що призвело до зниження прибутковості облігацій США від максимуму тижня. Саудівська Аравія, східна нафтопровідна магістраль була атакована минулого тижня із короткою зупинкою. Цей трубопровід міг переправляти нафту в Червоне море та зменшувати залежність від Ормузької протоки. Згодом стало відомо, що роботи з ремонту просуваються, частина експорту перенаправлена, і біля порту Сухар в Омані судна доставляли додаткову нафту для азіатських заводів за схемою "борт-до-борту". В результаті нафта відкотилася з максимуму, прибутковість десятирічних облігацій США знизилась з 5,04% до близько 4,96%.
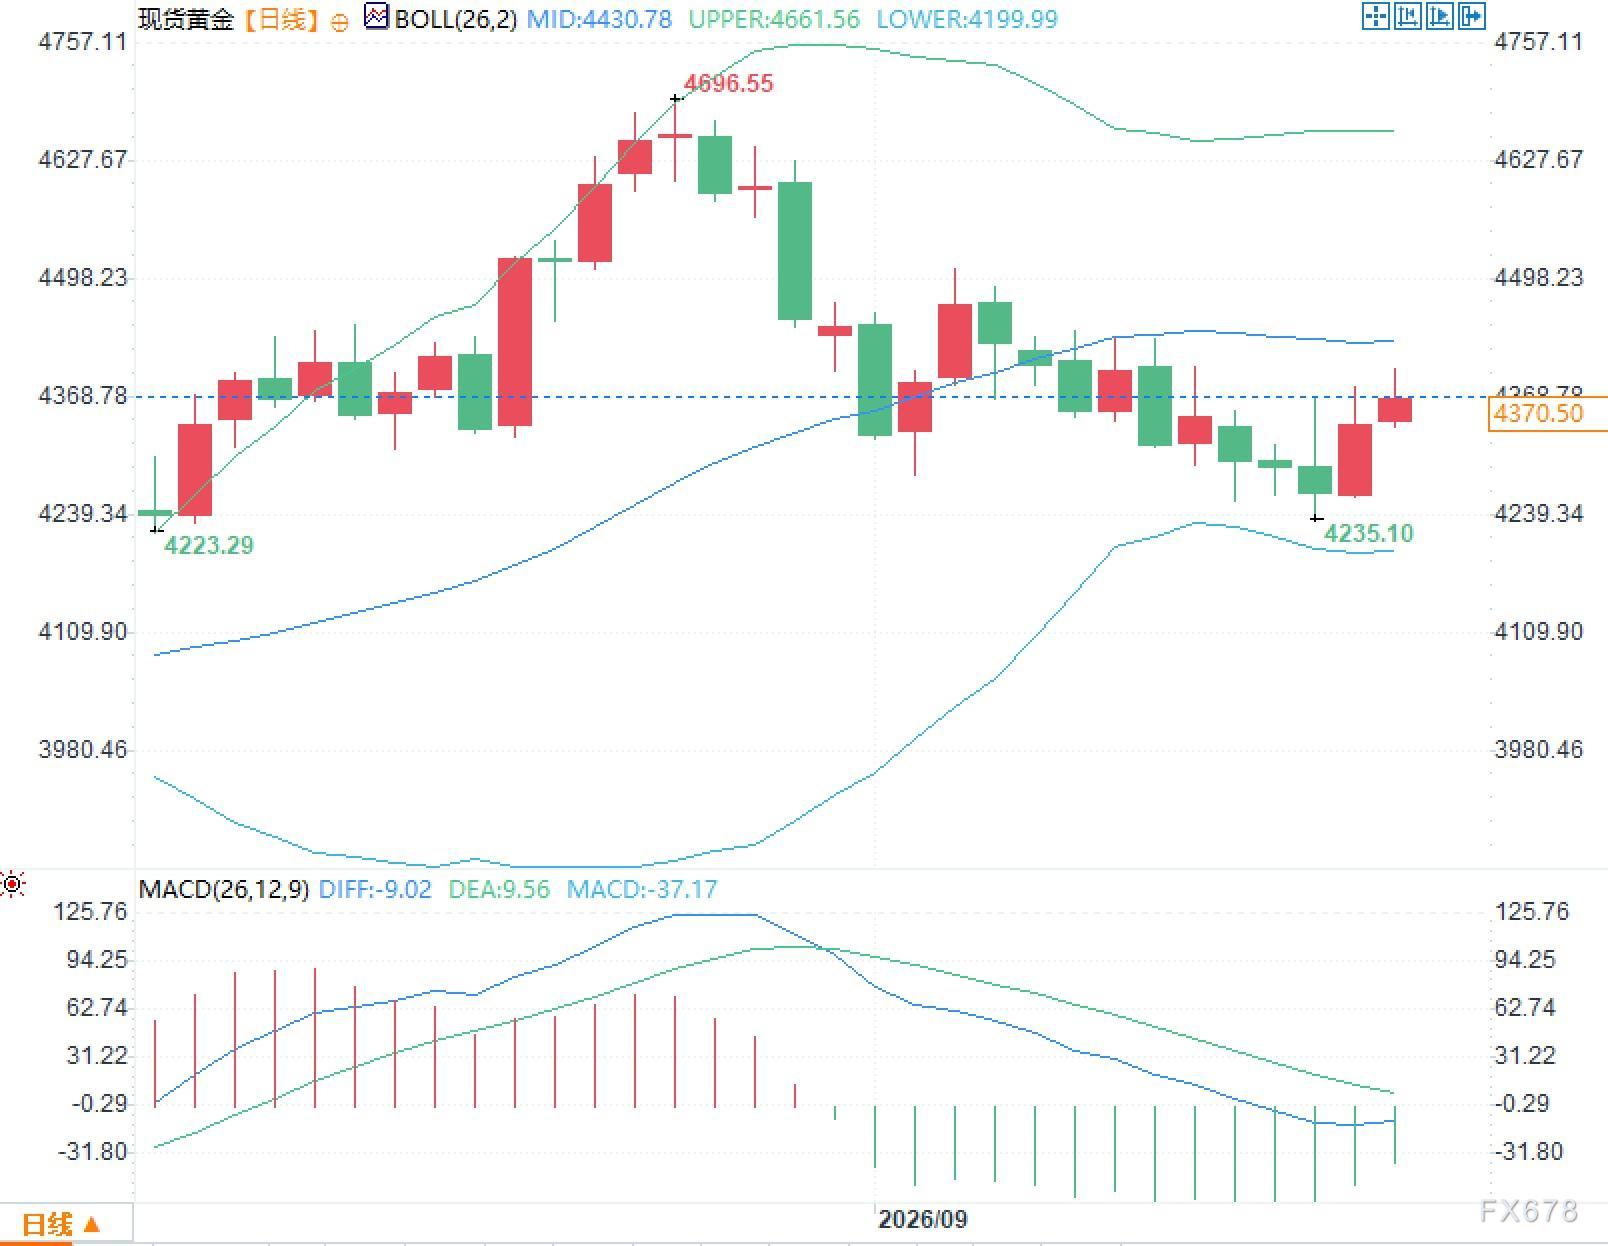
Відкат поки незначний. Ормузька протока не повернулася до нормального режиму, кількість суден в транзиті явно менша за останні середні значення, енергетичні ризики інфляції не виключені з формули ціноутворення. Якщо нафта залишиться на високих рівнях, інфляційні очікування важко системно скоригувати вниз, і прибутковість довгострокових облігацій США має мало основ для стійкого падіння. Це відновлення золота більше схоже на корекцію після надмірної реакції на підвищення ставки, в комбінації з відкатом цін на нафту, але не на зняття обмежень за витратами на утримання.
Геополітичний календар наступного тижня знову включить енергетичну премію. Під час ГА ООН президент США очікує зустріч із лідерами або міністрами закордонних справ країн-членів Ради співробітництва арабських держав Перської затоки 22 вересня і обговорення конфліктів на Близькому Сході. Президент США нещодавно зазначив, що іранська сторона бажає контакту. Подібні заяви самі по собі не змінюють запаси чи транспортні можливості, але можуть змінити нахил ризикової премії нафти, що, у свою чергу, позначиться на інфляційних очікуваннях і реальних ставках, а відтак на золото. Якщо дипломатичне розм'якшення буде супроводжуватися глибшим відкатом нафтових цін, прибутковість облігацій може відійти від максимумів; якщо транзит через протоку чи ремонт трубопроводу повторно ускладниться, енергетична премія підніме довгострокові ставки знову.
Витрати на утримання та офіційний попит ідуть паралельно
Водночас присутні обидва базових чинники. З одного боку — витрати на утримання: медіана ставки Federal Reserve закріплена на 4,1%, прибутковість 10-річних облігацій США близько 5%, альтернативні витрати утримання бездоходних активів на найвищих рівнях останніх років. З іншого боку — попит на фізичний метал і розміщення. Офіційні структури світу у ІІ кварталі купили чисто близько 289 тонн золота, за перше півріччя — близько 345 тонн, Польща та інші центробанки продовжують купувати. У серпні золоті ETF пройшли концентровану фазу купівлі, тільки у Північній Америці за місяць залучили близько 7,7 млрд доларів, глобально — близько 18 млрд доларів, загальний обсяг активів під управлінням склав близько 615 млрд доларів, а позиції — близько 4189 тонн. Ритм покупки офіційними структурами та фондів залежить від ціни й ставки, але вони забезпечують середньострокову базу запасів і розміщення, через що золото зберігає ліквідність для корекції після впливу ставок.
Японський центральний банк сьогодні підвищив ставку на 25 базисних пунктів — до 1,25%, аргументуючи ризиками інфляції через зростання нафтових цін. Основні економіки одночасно закручують фінансову політику, піднімаючи глобальну реальну ставку, й відносна привабливість золота залежить в основному від того, чи зможуть реальні ставки знизитися, а не від окремих коливань номінальної ціни металу.
Наступний тиждень: фокус на виступах чиновників і перегляді даних
В економічному календарі США наступного тижня не багато новин, але часто робляться публічні виступи чиновників Federal Reserve. Ринок має визначити дві речі: чи вважається жовтневе підвищення ставки базовим сценарієм, чи це залежить від даних; чи стане відкат цін на енергоносії визнаним як ослаблення інфляційних ризиків, або знову буде підкреслено, що цей ефект тимчасовий. Волш уже визначив стандарт: треба впевнитись, що основна інфляція прямує до 2% достатньо швидко. Якщо чиновники повторюватимуть цей стандарт, жовтнева ймовірність ф’ючерсів на ставки залишиться біля 50%; якщо нафтовий відкат буде описаний як покращення інфляційних умов, прибутковість може знизитись далі.
Дані також відіграють важливу роль. Коли позиції і політичні очікування максимально напружені, навіть невелике відхилення даних розширить ймовірні сценарії. Якщо ціни й попит у майбутніх даних будуть слабшими, ніж прогнозована траєкторія 3,7% інфляції, ринок може зменшити ймовірність другого підвищення ставки цьогоріч; якщо дані відповідатимуть або перевищать прогноз, медіана 4,1% стане реальністю ф’ючерсної кривої. Реакція золота на цей процес зазвичай спершу проявляється в реальних ставках і індексі долара, а вже потім у волатильності самого металу.
На середньо- та довгостроковому рівні офіційні покупки, інвестиційний попит і ETF формують запас ліквідності для розміщення; на короткостроковому рівні медіана ставки, прибутковість облігацій і доларовий індекс визначають дисконт. Ці два фактори одночасно впливають, що допомогло золоту цього тижня відновитись після підвищення ставки Federal Reserve, але не дозволили впевнено подолати круглу позначку в 4400 доларів.





