
За оцінки в 1 мільярд доларів, чому Farcaster не зміг створити "децентралізований" Twitter?

Farcaster визнає, що децентралізовані соціальні мережі стикаються з труднощами масштабування, тому зміщує свій фокус із "соціального першочергового" підходу на бізнес із гаманцями.
Original Article Title: " Оцінка в 10 мільярдів і п’ять років пошуків: чому вони «здалися»?"
Original Article Author: Bootly, via Bitpush News
Після п’яти років існування, залучення близько 180 мільйонів доларів фінансування та досягнення оцінки майже в 10 мільярдів, Farcaster офіційно визнав, що шлях Web3-соцмережі не виправдав сподівань.
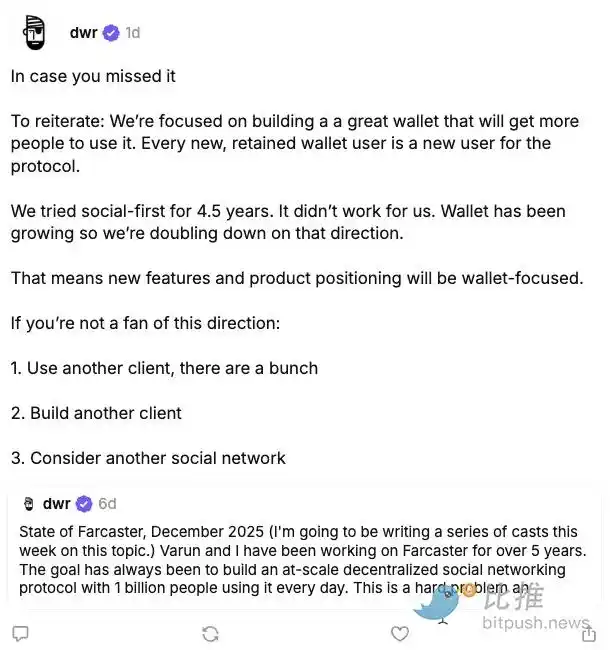
Нещодавно співзасновник Farcaster Ден Ромеро опублікував низку повідомлень на платформі, оголосивши, що команда відмовляється від стратегії «social-first» і повністю зосередиться на напрямку wallet. У своїй заяві він підкреслив, що це не проактивне оновлення, а вимушений вибір після тривалих спроб, продиктований реальністю.
«Ми намагалися 4,5 роки ставити соціальне на перше місце, але це не спрацювало».
Ця оцінка не лише означає трансформацію Farcaster, але й знову привертає увагу до структурних проблем Web3-соцмереж.
Розрив між ідеалом і реальністю: чому Farcaster не став «децентралізованим Twitter»
Farcaster з’явився у 2020 році на тлі зростаючої популярності Web3. Він намагався вирішити три ключові проблеми соціальних платформ Web2:
· Монополія платформи та цензура
· Дані користувача не належать самому користувачу
· Креатори не можуть напряму монетизувати свою діяльність
Його концепція була досить ідеалістичною:
· Децентралізація на рівні протоколу
· Клієнти можуть вільно створювати свої продукти
· Соціальні зв’язки на блокчейні та можливість їх міграції
Серед багатьох проектів «децентралізованих соцмереж» Farcaster певний час вважався продуктом, який найбільше наблизився до Product-Market Fit (PMF). Особливо після запуску Warpcast у 2023 році, коли багато KOL приєдналися до Crypto Twitter, це виглядало як прототип соцмережі нового покоління.
Однак проблеми не забарилися.
Згідно з даними Farcaster Monthly Active Users (MAU) на Dune Analytics, траєкторія зростання користувачів Farcaster виявилася дуже чіткою, але не оптимістичною:
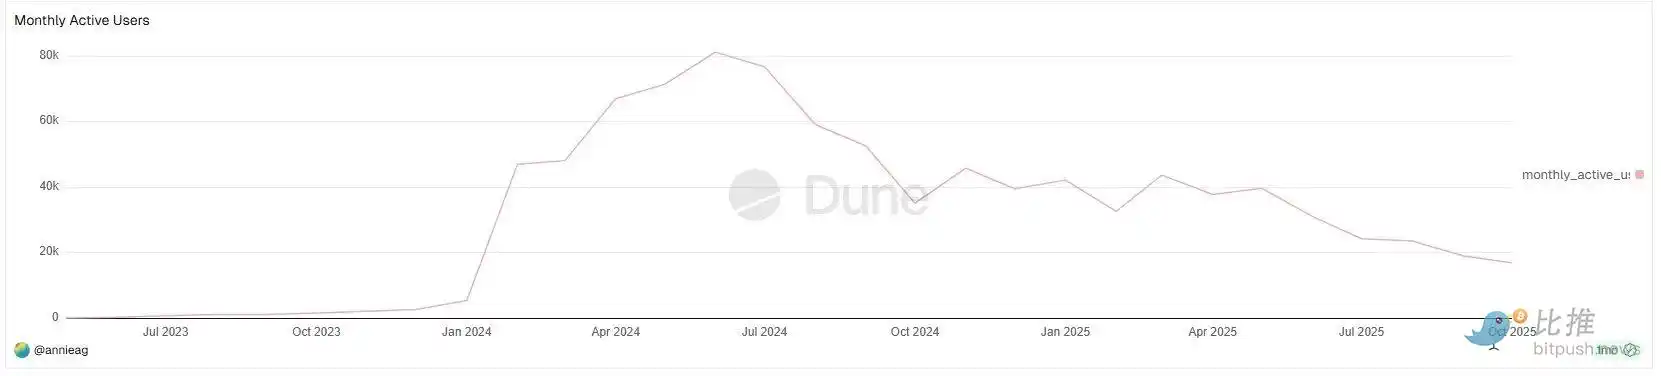
Протягом більшої частини 2023 року кількість активних користувачів на місяць (MAU) у Farcaster була майже незначною;
Справжній перелом у зростанні стався на початку 2024 року, коли MAU швидко зросла з кількох тисяч до приблизно 40 000–50 000 за короткий час, досягнувши піку майже 80 000 MAU у середині 2024 року.
Це було єдине справді значне вікно масштабування для Farcaster з моменту його створення. Особливо варто відзначити, що це зростання відбулося не під час ведмежого ринку, а у фазі високої активності екосистеми Base та інтенсивних наративів SocialFi.
Однак це вікно тривало недовго.
Починаючи з другої половини 2024 року, дані MAU показали помітне падіння, з подальшим коливальним низхідним трендом протягом наступного року:
· MAU кілька разів відновлювався, але піки ставали все нижчими
· До другої половини 2025 року MAU впав до менш ніж 20 000
Насправді зростання Farcaster завжди залишалося «всередині кола», а база користувачів була дуже однорідною:
· Професіонали криптоіндустрії
· VC
· Будівельники
· Крипто-нативні користувачі
Для пересічного користувача:
· Високий поріг реєстрації
· Соціальний контент надто «внутрішньогруповий»
· Досвід користування не кращий, ніж у X/Instagram
Це призвело до того, що Farcaster так і не зміг створити справжній мережевий ефект.
DeFi KOL Ignas у X (@DeFiIgnas) прямо заявив, що Farcaster «просто визнав те, що всі давно відчували»:
Інтенсивність мережевого ефекту X (раніше Twitter) майже неможливо перевершити.
Це не проблема крипто-наративу, а структурний бар’єр соціальних продуктів. З точки зору продукту, соціальні проблеми Farcaster є досить типовими:
· Зростання користувачів завжди залишалося в межах крипто-нативної аудиторії
· Контент дуже самореферентний, важко виходити за межі
· Монетизація креаторів і утримання користувачів не сформували позитивного зворотного зв’язку
Саме тому Ignas коротко підсумував нову стратегію Farcaster однією фразою:
«Додати соціальне до wallet легше, ніж додати wallet до соціального продукту».
Ця оцінка по суті визнає, що «соціальне — не головна потреба Web3».
«У бульбашці комфортно, але цифри невблаганні»
Якщо дані MAU відповідають на питання «Як справи у Farcaster», то інше питання: наскільки великий сам цей ринок?
Крипто-креатор Wiimee надав на X вражаючі порівняльні дані.
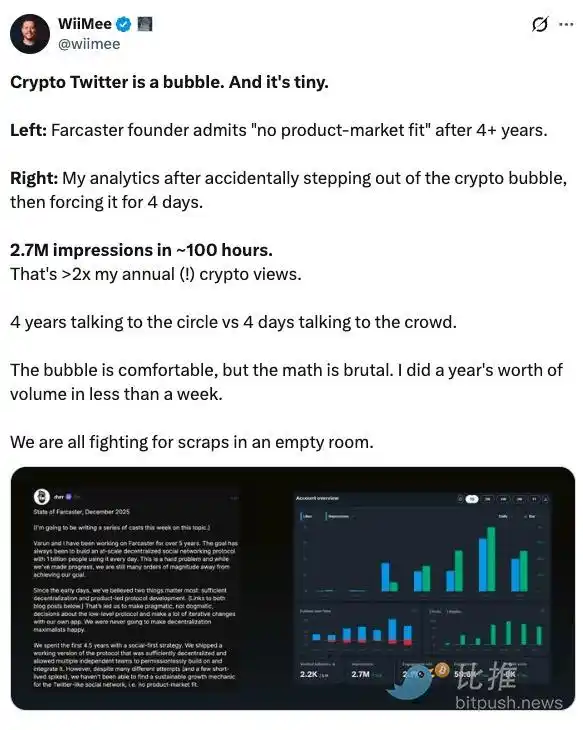
Після «випадкового прориву за межі крипто-контенту» Wiimee чотири дні поспіль створював контент для широкої аудиторії. Аналітика показала, що за приблизно 100 годин він отримав 2,7 мільйона переглядів — удвічі більше, ніж усі його крипто-пости за рік.
Він зазначив: «Crypto Twitter — це бульбашка, і вона маленька. Говорити до широкої аудиторії чотири дні ефективніше, ніж до інсайдерів чотири роки».
Це не прямий докір Farcaster, а радше виявлення глибшої проблеми: крипто-соцмережі за своєю суттю є дуже самореферентною екосистемою зі слабкою зовнішньою експансією. Коли контент, зв’язки та підписники обмежені однією групою нативних користувачів, навіть найскладніший протокол не може подолати обмеження розміру ринку.
Отже, проблема Farcaster — не в тому, що «продукт недостатньо хороший», а в тому, що «в просторі недостатньо людей».
Wallet, неочікувано досягнувший PMF
Те, що справді змінило внутрішню оцінку Farcaster, було не переосмислення соціального, а несподіване підтвердження wallet.
На початку 2024 року Farcaster інтегрував у додаток вбудований wallet, який спочатку задумувався як доповнення до соціального досвіду. Однак за даними використання, темпи зростання, частота використання та утримання wallet суттєво відрізнялися від соціального модуля.
Ден Ромеро у публічній відповіді підкреслив: «Кожен новий користувач wallet і кожен утриманий користувач — це новий користувач для протоколу».
Ця фраза вже розкриває основну логіку зміни дорожньої карти. Wallet не про «виразність», а про реальні, жорсткі ончейн-потреби: переказ, транзакції, підпис, взаємодія з новими додатками.
У жовтні Farcaster придбав інструмент для емісії токенів на основі AI Agent — Clanker, і поступово інтегрував його у систему wallet. Цей крок також розглядається як чітке зобов’язання команди щодо стратегії «wallet-first».
З точки зору бізнесу цей напрям має очевидні переваги:
· Вища частота використання
· Чіткіший шлях монетизації
· Тісніша інтеграція з ончейн-екосистемою
У порівнянні, соціальні функції більше схожі на «вишеньку на торті», ніж на рушій зростання.
Хоча стратегія wallet базується на даних, у спільноті виникла суперечка.
Деякі давні користувачі чітко заявили, що не проти самого wallet, але їм некомфортно через культурний зсув: коли «користувачів» переозначають як «трейдерів», а «співтворців» — як «стару гвардію».
Це виявляє практичну проблему: коли змінюється напрям продукту, емоції спільноти часто важче перенести, ніж дорожню карту. Протокольний рівень Farcaster залишається децентралізованим, але влада щодо напрямку продукту все ще переважно у команди. Ця напруга посилюється під час переходу.
Згодом Ромеро визнав проблеми з комунікацією, але також чітко дав зрозуміти, що команда зробила свій вибір.
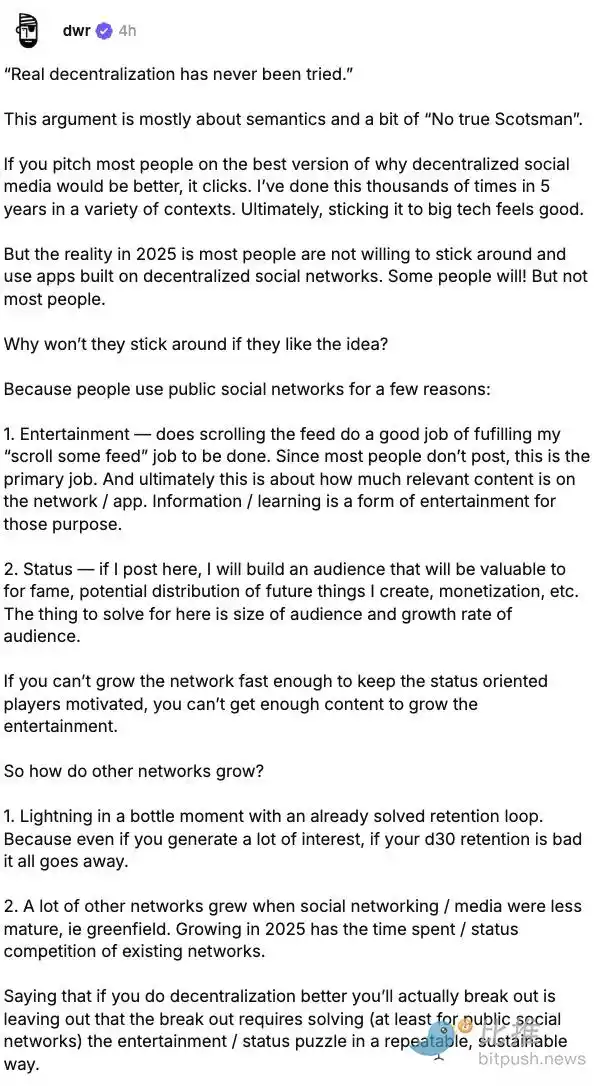
Це не зарозумілість, а звичайна перевірка реальністю для стартапу на пізній стадії. У цьому сенсі Farcaster не відмовився від соціального ідеалу, а відпустив ілюзію масштабування.
Можливо, як сказав один спостерігач: «Спочатку змусьте користувачів залишитися заради інструменту, а тоді з’явиться простір для соціальної взаємодії».
Вибір Farcaster, можливо, не найромантичніший, але, ймовірно, найближчий до реальності: глибока інтеграція нативних фінансових інструментів (wallet, транзакції, емісія) — це практичний шлях до перетворення на стійку бізнес-цінність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Deutsche Bank: П'ята хвиля зростання технологічних акцій на американському фондовому ринку, яка почалась наприкінці липня, досягла вершини, готуйтеся до "зворотного V-подібного розвороту"
Deutsche Bank знизив рейтинг американських технологічних акцій з "переваги" до "нейтрального", зазначивши, що п’ята хвиля зростання технологічних акцій, розпочата 29 липня, наближається до верхньої межі довгострокового тренду. Поточний потенціал зростання складає лише близько 4 процентних пунктів, тоді як історичні дані свідчать про можливі ризики падіння до 16 процентних пунктів. Очікується, що капітал перетече в інші сектори, а європейський ринок завдяки низькій технологічній експозиції може отримати певну перевагу. Однак підкреслюється, що довгострокова тенденція перевищення технологічних акцій залишається незмінною.
Наскільки дорогою є оренда AI-потужностей у США? "Спотові ціни" вдвічі вищі за довгострокові контракти і вчетверо перевищують поріг прибутковості хмарних постачальників
Ціна короткострокової оренди потужностей AI на спотовому ринку сягає 40–50 мільярдів доларів США за гігават на рік, тоді як вартість довгострокових контрактів становить лише 20 мільярдів доларів США на рік. Поріг беззбитковості для операторів надпотужних хмарних обчислень складає приблизно 12 мільярдів доларів США на рік. Однак, за аналізом Goldman Sachs, такі великомасштабні хмарні оператори, як Google, змушені орендувати потужності за надзвичайно високими цінами через те, що їхні власні потужності не встигають за попитом; щойно власне виробництво наздожене потреби, спотові ціни перестануть бути завищеними.


Nomura попереджає: індекси американських акцій "сильно спотворені", десять акцій забезпечують 70% зростання S&P, остерігайтеся нового шоку через дизельне паливо
McElligott вважає, що S&P 500 перебуває у стані "ілюзорного буму": 85% складників індексу вже відкатилися (1/6 з них знизилися вдвічі). Ще більш небезпечно те, що поточний рівень ринкової кореляції настільки низький, що подібне спостерігалося лише напередодні фінансової кризи 2007 року та під час "дня волатильності" у 2018 році. Ринок стикається з двома основними прихованими загрозами: перша — різке падіння доходів OpenAI (лише 30% від очікувань), що підриває основи AI-наративу; друга — структурний дефіцит нафтопереробки призводить до явища, коли "спред дизельного пального = волатильність відсоткових ставок", що стає прихованою міною.

Ціни на криптовалюти
Більше


