
Maker отримує підтримку від a16z Crypto, але цей крок викликає питання

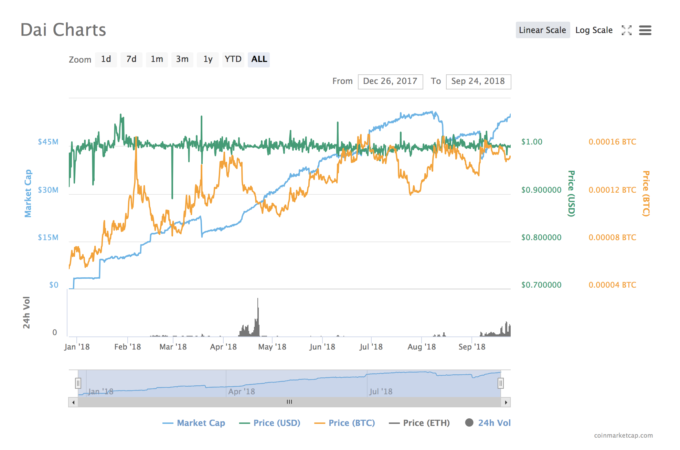 Тож замість цього a16z Crypto придбала 6% від загальної пропозиції MKR, очевидно, зі знижкою близько 25% від ринкової ціни, за словами Meltem Demirors у Twitter. Що планує зробити Maker, чітко викладено: " У рамках цього партнерства MakerDAO отримає операційний капітал для наступного етапу зростання, 3 роки підтримки для спільноти MakerDAO і, найголовніше, повну операційну підтримку від команди Andreessen Horowitz a16z, що налічує понад 80 осіб. Зокрема, пріоритетами є впровадження Dai Stablecoin та регуляторна підтримка." Два токени — різні шляхи Тож, просуваючи Dai як стейблкоїн, Maker покладається на MKR для забезпечення роботи системи. А складність MKR — це окрема тема. Як було описано ще у 2015 році, MKR виконує три функції: (1) використовується для управління протоколом, (2) використовується для залучення коштів у разі, якщо забезпечення Dai падає нижче прийнятного порогу для забезпечення стабільності, і (3) використовується для сплати комісій за це забезпечення. (Детальніше про це тут — варто прочитати повністю, але це виходить за межі сьогоднішньої новини.) Однак MKR не є інструментом власності у традиційному сенсі — хоча сьогодні він виглядає саме так. Це, серед іншого, і привернуло увагу Demirors у її треді у Twitter. Окрім згадки про знижку до ціни MKR, що не є рідкістю при купівлі великої частки будь-якої структури, Demirors занепокоїлася тим, що це означає для Maker. "Згідно з блогом, $15M буде використано для фінансування операційних витрат протягом наступних 3 років. Я впевнена, що багато хто вважає це чудовим знаком для проєкту — можливість залучити якісний капітал. Але, на мою думку, це величезний провал у сфері управління та менеджменту проєкту", — написала вона. "Жодного голосування з цього питання не проводилося, хоча управління є основним принципом проєкту." Можливо, ще більш тривожним є те, що 6% частка, яка тепер належить a16z Crypto, схоже, була просто створена з повітря. Можливо, вона надійшла з 39%, що належать Dai foundation, яка, за задумом, існувала для фінансування розробки. Але незалежно від того, чи це нові токени, чи зміна контролю/власності, це відбулося за ініціативою небагатьох, а не багатьох. І хоча MKR має створюватися за потреби для рекапіталізації у разі нестачі забезпечення, за початковою концепцією він не мав створюватися для залучення коштів на розробку. Те, що має турбувати, — це обіцянка прозорого управління, але насправді все виглядає інакше. І враховуючи, що стабільність Dai stablecoin залежить від MKR, певний скепсис виправданий. Цікаві часи Проте схвалення від a16z Crypto є важливим. Прочитайте блог-пост від них, і ви побачите, що це не випадкова ставка на проєкт, до якого вони ставляться байдуже. Мета — просування саме цього стейблкоїна та віра у необхідність таких інструментів. Ще у грудні Preston Byrne опублікував свою критику концепції під назвою " Stablecoins приречені на провал", а вже у січні відзначав свою "перемогу". Минуло вісім місяців, і Dai щойно отримав значне схвалення через сьогоднішню купівлю MKR і, відповідно, Maker. Те, що люди схильні тримати bitcoin, а не витрачати його, багато в чому пов’язано з вірою у зростання його вартості в майбутньому. Це, ймовірно, сповільнило розвиток криптовалют як засобу обміну, і саме тут стейблкоїни можуть допомогти просунути екосистему вперед. Незалежно від питань щодо того, як саме це сталося, це потужна заява на підтримку як технології, так і команди Maker.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Nomura попереджає: індекси американських акцій "сильно спотворені", десять акцій забезпечують 70% зростання S&P, остерігайтеся нового шоку через дизельне паливо
McElligott вважає, що S&P 500 перебуває у стані "ілюзорного буму": 85% складників індексу вже відкатилися (1/6 з них знизилися вдвічі). Ще більш небезпечно те, що поточний рівень ринкової кореляції настільки низький, що подібне спостерігалося лише напередодні фінансової кризи 2007 року та під час "дня волатильності" у 2018 році. Ринок стикається з двома основними прихованими загрозами: перша — різке падіння доходів OpenAI (лише 30% від очікувань), що підриває основи AI-наративу; друга — структурний дефіцит нафтопереробки призводить до явища, коли "спред дизельного пального = волатильність відсоткових ставок", що стає прихованою міною.

Дохідність десятирічних державних облігацій США наближається до 5,4%, а "аура" AI не може приховати побоювання щодо "надмірної ваги" S&P 500
Індекс S&P 500 встановив історичний максимум, але лише 30% його складових перебувають вище 50-денної середньої, що є найгіршим показником ринкової ширини з 1990 року на момент нового максимуму. Russell 2000 знижується п’ятий тиждень поспіль, а дохідність "сміттєвих" облігацій зросла до 15%. Société Générale попереджає: якщо дохідність американських держоблігацій зросте до 6%, а ціна на нафту — до $150, то S&P 500 наступного року може впасти більш ніж на 20%. Крім того, деякі успішні керуючі фондами вже повністю вийшли з інвестицій у AI і перейшли в енергетику, прямо заявляючи, що виснаження фінансування означатиме “кінець гри”.
Вартість фрахту танкерів досягла найвищого рівня за шістдесят років: перевезти нафту з США до Китаю на одному танкері стало дорожче, ніж запустити ракету!
Вартість доставки однієї барелі сирої нафти стрімко зросла до 41 долара, що наближається до половини ціни на нафту; витрати на один рейс навіть могли б покрити купівлю самого нафтового танкера. Криза на Близькому Сході спричинила структурний дефіцит транспорту через Ормузьку протоку, а також подовжила цикл обороту через перенесення вантажу з судна на судно, що призвело до різкого зростання фрахту на VLCC: середня річна ставка піднялася з 9,2 млн до 77 млн доларів — більш ніж у 8 разів. Прибутки нафтопереробників швидко скорочуються, середня вартість вживаних танкерів встановила історичний максимум, незвично перевищуючи ціну нових суден.

Ціни на криптовалюти
Більше


