
Amplitude (NASDAQ:AMPL): продажі за 4 квартал 2025 року перевершили очікування, прогноз на наступний рік оптимістичний

Цифрова аналітична платформа Amplitude (NASDAQ:AMPL)
Чи настав зараз час купувати Amplitude?
Основні моменти Amplitude (AMPL) Q4 CY2025:
- Дохід: $91,43 мільйона проти оцінки аналітиків у $90,35 мільйона (17% зростання у річному вимірі, перевищення на 1,2%)
- Скоригований EPS: $0,04 проти оцінки аналітиків у $0,05 (відповідає)
- Скоригований операційний прибуток: $4,18 мільйона проти оцінки аналітиків у $4,59 мільйона (маржа 4,6%, приблизно відповідає)
- Прогноз доходу на Q1 CY2026 становить $92,7 мільйона в середині діапазону, приблизно відповідає очікуванням аналітиків
- Прогноз скоригованого EPS на фінансовий рік 2026 становить $0,11 в середині діапазону, що на 9,8% нижче оцінок аналітиків
- Операційна маржа: -20,8%, покращення з -45,4% у тому ж кварталі минулого року
- Маржа вільного грошового потоку: 12,2%, зростання з 3,8% у попередньому кварталі
- Клієнти: 4 700, зростання з 4 500 у попередньому кварталі
- Коефіцієнт утримання чистого доходу: 104%, зростання з 102% у попередньому кварталі
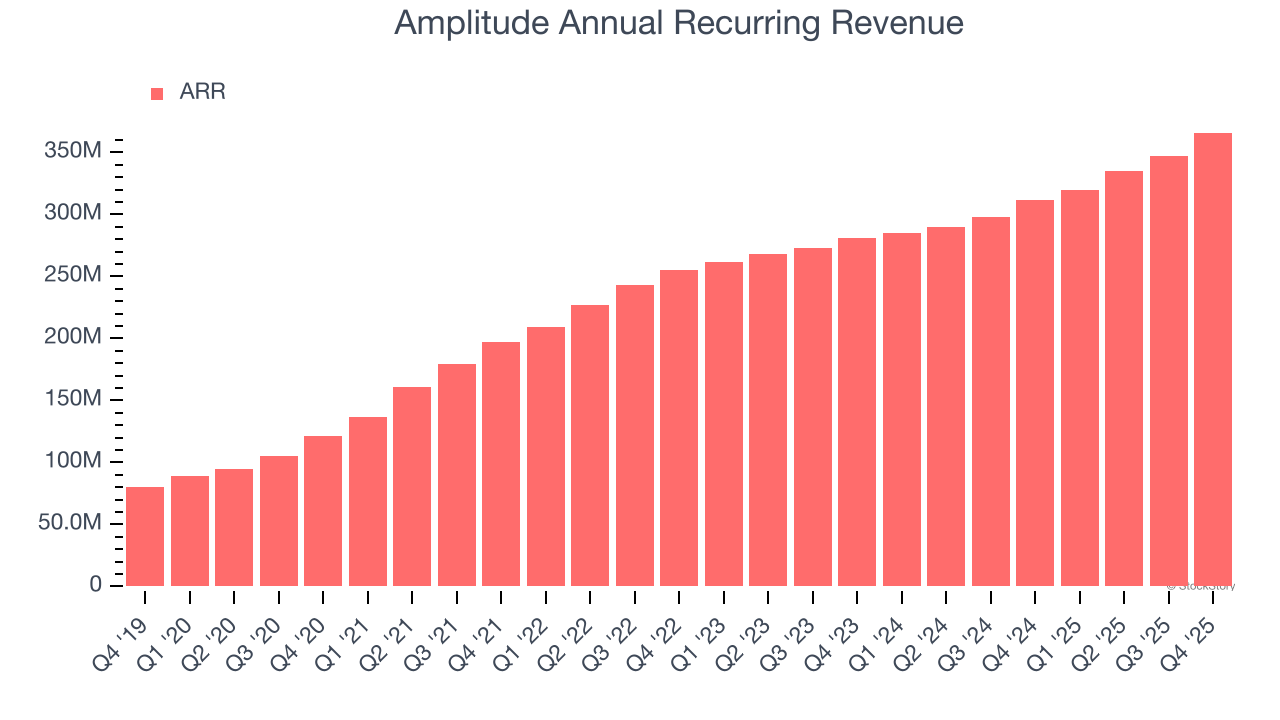
- Річний повторюваний дохід: $366 мільйонів (17,3% зростання у річному вимірі, перевищення)
- Ринкова капіталізація: $847,6 мільйона
Огляд компанії
Виникла з розуміння того, що компанії були «сліпими» у питаннях вивчення поведінки користувачів у своїх цифрових продуктах, Amplitude (NASDAQ:AMPL) пропонує цифрову аналітичну платформу, яка допомагає бізнесу зрозуміти, як люди використовують їхні цифрові продукти для покращення користувацького досвіду та стимулювання зростання доходів.
Зростання доходу
Довгострокова динаміка продажів компанії може свідчити про її загальну якість. Будь-який бізнес може показати хороший квартал чи два, але найкращі компанії стабільно зростають у довгостроковій перспективі. На щастя, середньорічне зростання доходу Amplitude за останні п’ять років склало 27,3%, що є вражаючим показником. Її зростання перевищує середнє по галузі програмного забезпечення та свідчить про те, що її продукти користуються попитом у клієнтів.
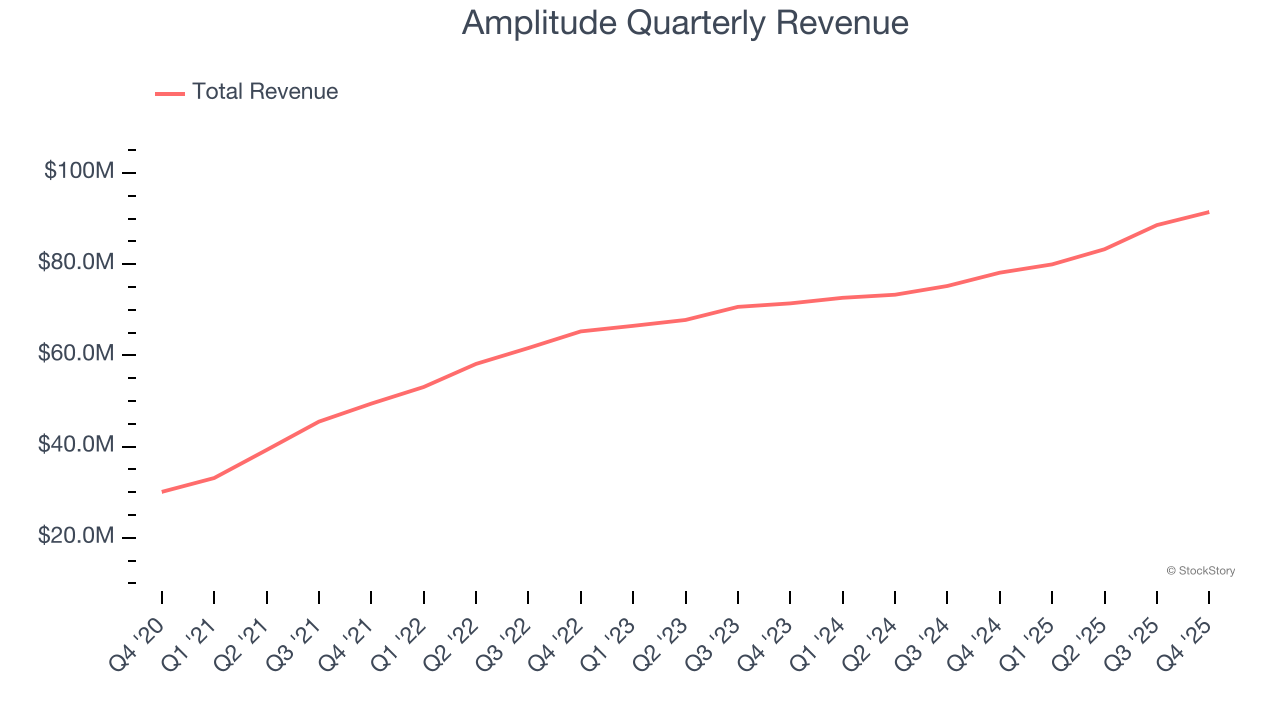
Ми в StockStory надаємо найбільше значення довгостроковому зростанню, але в індустрії програмного забезпечення п’ятирічний історичний погляд може не врахувати останні інновації або руйнівні тенденції. Останні результати Amplitude свідчать, що попит на її продукцію суттєво сповільнився, оскільки її середньорічне зростання доходу за останні два роки становило лише 11,5%, що значно нижче п’ятирічної тенденції.
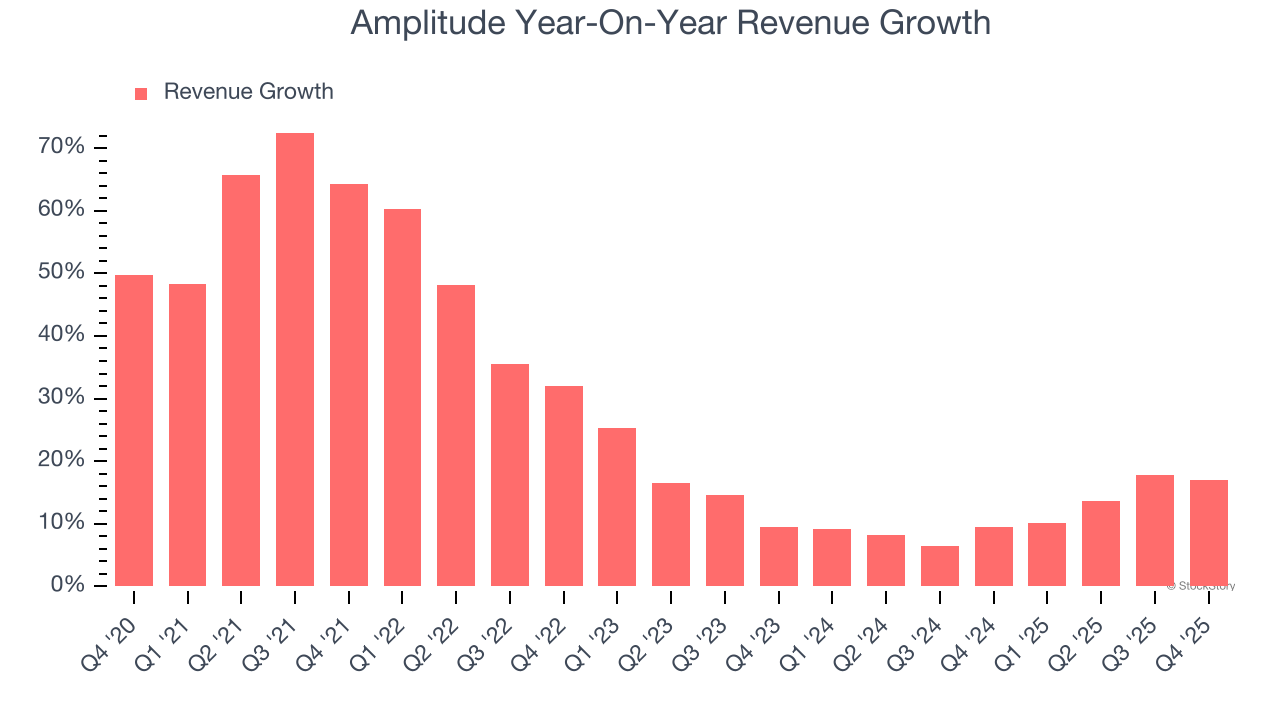
У цьому кварталі Amplitude повідомила про річне зростання доходу на 17%, а її дохід у $91,43 мільйона перевищив оцінки Уолл-стріт на 1,2%. Керівництво компанії наразі прогнозує зростання продажів на 15,9% у річному вимірі наступного кварталу.
Дивлячись далі, аналітики з боку продажу очікують, що дохід зросте на 13,7% протягом наступних 12 місяців. Хоча ця проекція передбачає, що нові продукти та послуги компанії сприятимуть покращенню фінансових показників, вона все ще нижча за середні показники галузі.
Поки Уолл-стріт переслідує Nvidia на історичних максимумах, маловідома компанія з виробництва напівпровідників домінує на ринку критично важливого AI-компонента, без якого ці гіганти не можуть обійтися.
Річний повторюваний дохід
Звітний дохід софтверної компанії може включати низькомаржинальні статті, такі як плата за впровадження, але річний повторюваний дохід (ARR) — це сума контрактних доходів на наступні 12 місяців виключно від підписок на програмне забезпечення, тобто від високомаржинальних, стабільних потоків доходу, які роблять SaaS-бізнеси такими цінними.
ARR Amplitude у четвертому кварталі склав $366 мільйонів, і протягом останніх чотирьох кварталів його зростання трохи випереджало галузь, у середньому складавши 15,4% у річному вимірі. Такий результат відповідає загальному зростанню продажів і свідчить про те, що компанія забезпечує довгострокові зобов’язання. Зростання ARR також позитивно впливає на передбачуваність доходу Amplitude, що зазвичай цінують довгострокові інвестори.
Утримання клієнтів
Однією з найкращих особливостей SaaS-моделі (і причиною високих мультиплікаторів оцінки таких компаній) є те, що клієнти зазвичай витрачають більше на продукти та послуги компанії з часом.
Коефіцієнт чистого утримання доходу Amplitude, ключовий показник ефективності, що вимірює, скільки грошей сьогодні витрачають існуючі клієнти порівняно з роком раніше, у Q4 становив 102%. Це означає, що Amplitude збільшила б дохід на 1,5%, навіть якби за останні 12 місяців не залучила жодного нового клієнта.
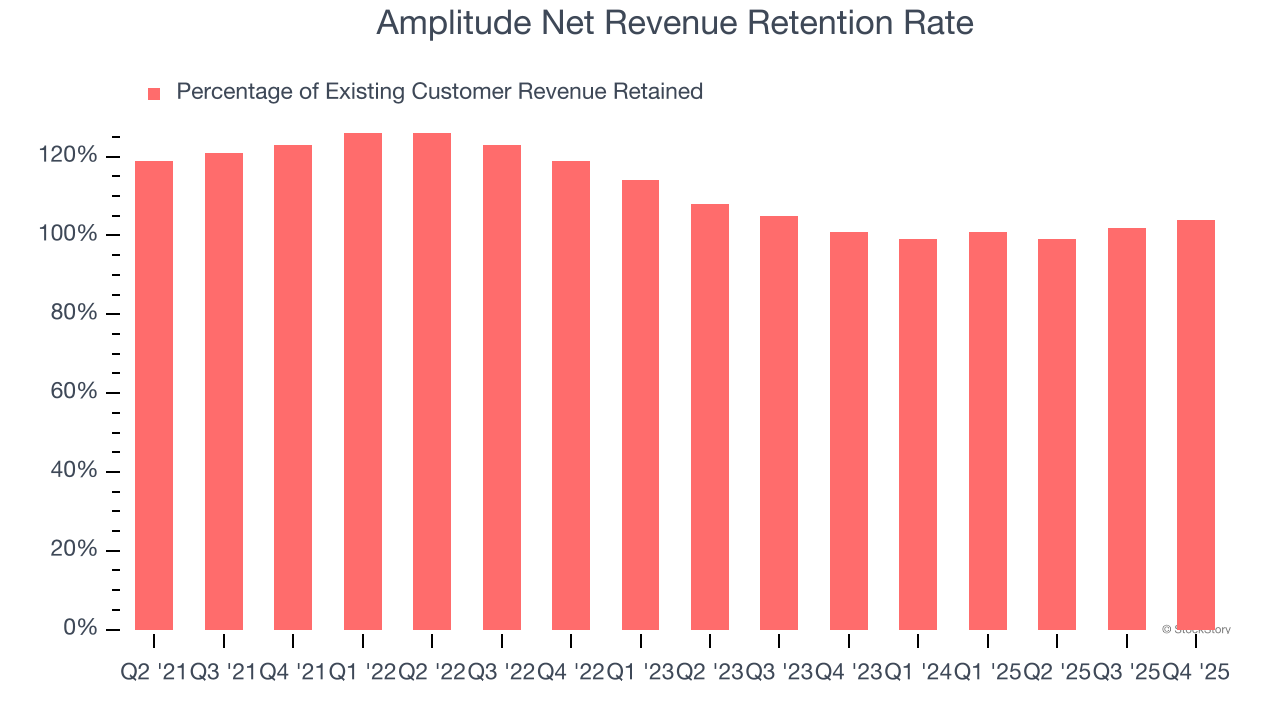
Amplitude має достатній рівень чистого утримання, що показує: компанія загалом утримує клієнтів, але відстає від найкращих SaaS-бізнесів, які регулярно демонструють коефіцієнти утримання 120%+.
Основні висновки з результатів Amplitude за Q4
Було приємно побачити, що Amplitude очікує продовження зростання доходу наступного року. Також тішить зростання коефіцієнта чистого утримання доходу. З іншого боку, річний прогноз EPS не виправдав очікувань, а прогноз EPS на наступний квартал також виявився нижчим за оцінки Уолл-стріт. Загалом, цей квартал міг бути й кращим. Після звіту акції зросли на 2,6% до $7,37.
То чи вважаємо ми Amplitude привабливою для купівлі за поточною ціною? Ми вважаємо, що останній квартал — це лише частина довгострокового пазлу якості бізнесу. Якість у поєднанні з оцінкою може допомогти визначити, чи варто купувати акцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Після закриття ключового обхідного трубопроводу, повідомляється, що Саудівська Аравія прагне збільшити експорт сирої нафти через Ормузьку протоку.
Нафтопровід, що проходить зі сходу на захід Саудівської Аравії та був закритий після нападу минулого тижня, раніше транспортував до 5 мільйонів барелів нафти на добу. Міністр енергетики США заявив, що очікує швидке відновлення роботи цього нафтопроводу, проте регіональні чиновники стверджують, що відновлення може зайняти кілька тижнів. У серпні експорт нафти із Саудівської Аравії впав до 3 мільйонів барелів на добу, що є найнижчим показником за щонайменше дев’ять років, у вересні обсяги зросли. Іран заявив, що на прохання Саудівської Аравії відклав зустріч із питань судноплавства у районі Ормузької протоки, яку планували провести у понеділок цього тижня за участі країн Перської затоки. Трамп зазначив, що Іран дуже хоче та гостро потребує укладання угоди, і він вирішуватиме питання участі США, залишаючи двері відкритими для перемовин.
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Ціни на криптовалюти
Більше


