
Basic додає VanEck crypto ETF до 401(k) планів на тлі зміни пенсійної системи в США

VanEck зробила деякі зі своїх біржових продуктів, пов'язаних із цифровими активами (ETP), доступними для власників 401(k) у Сполучених Штатах, що сигналізує про прагнення інтегрувати інвестиції, орієнтовані на криптовалюти, у традиційні пенсійні рахунки.
У середу емітент фонду повідомив, що вибір його цифрових активів ETP буде запропонований через Basic Capital, фінтех-платформу, що надає 401(k) плани, спонсоровані роботодавцями.
Компанії не уточнили, які саме цифрові активи VanEck ETP будуть доступні на платформі. У світі криптовалют VanEck найвідоміша завдяки VanEck Bitcoin Trust (HODL) та VanEck Ethereum Trust (ETHV), своїм спотовим Bitcoin (BTC) та Ether (ETH) біржовим фондам (ETF).
Керуюча компанія також пропонує VanEck Digital Transformation ETF (DAPP), який часто називають ETFs “Onchain Economy” і який інвестує в компанії, що беруть участь у екосистемі цифрових активів.
VanEck розширила свою лінійку криптопродуктів на початку цього року, випустивши спотовий Avalanche ETF у Сполучених Штатах.
Міністерство праці США у травні відмовилося від попередніх федеральних рекомендацій, які відмовляли постачальників 401(k) планів від пропозиції криптовалют серед інвестиційних варіантів.
 Джерело: VanEck
Basic Capital була заснована у 2021 році та залучила $25 мільйонів у фінансовому раунді серії А минулого року під керівництвом венчурних фондів Forerunner та Lux Capital. Платформа компанії для 401(k) надає інвесторам доступ до альтернативних активів поза традиційними акціями та облігаціями.
Пов’язане: Ethereum дійсно є ‘токеном Wall Street’, каже CEO VanEck
Зміна політики відкриває пенсійні плани для альтернативних активів
Цей крок відбувається на тлі зростання регуляторної активності щодо інтеграції цифрових активів у традиційне пенсійне планування.
У серпні президент США Donald Trump підписав виконавчий наказ, що доручає федеральним агентствам розширити доступ до альтернативних активів у 401(k) планах, включаючи цифрові активи.
Ця директива закликала такі агентства, як Міністерство фінансів і Комісія з цінних паперів та бірж, координувати потенційні зміни правил для підтримки ширшого впровадження альтернативних інвестицій у пенсійних рахунках.
Зміна політики відбувається на тлі того, як дедалі більше американців покладаються на корпоративні пенсійні плани для побудови довгострокових заощаджень.
За даними Інвестиційного інституту, спонсоровані роботодавцем плани із визначеними внесками на вересень містили близько $13,9 трильйонів активів, включаючи приблизно $10 трильйонів у 401(k) планах.
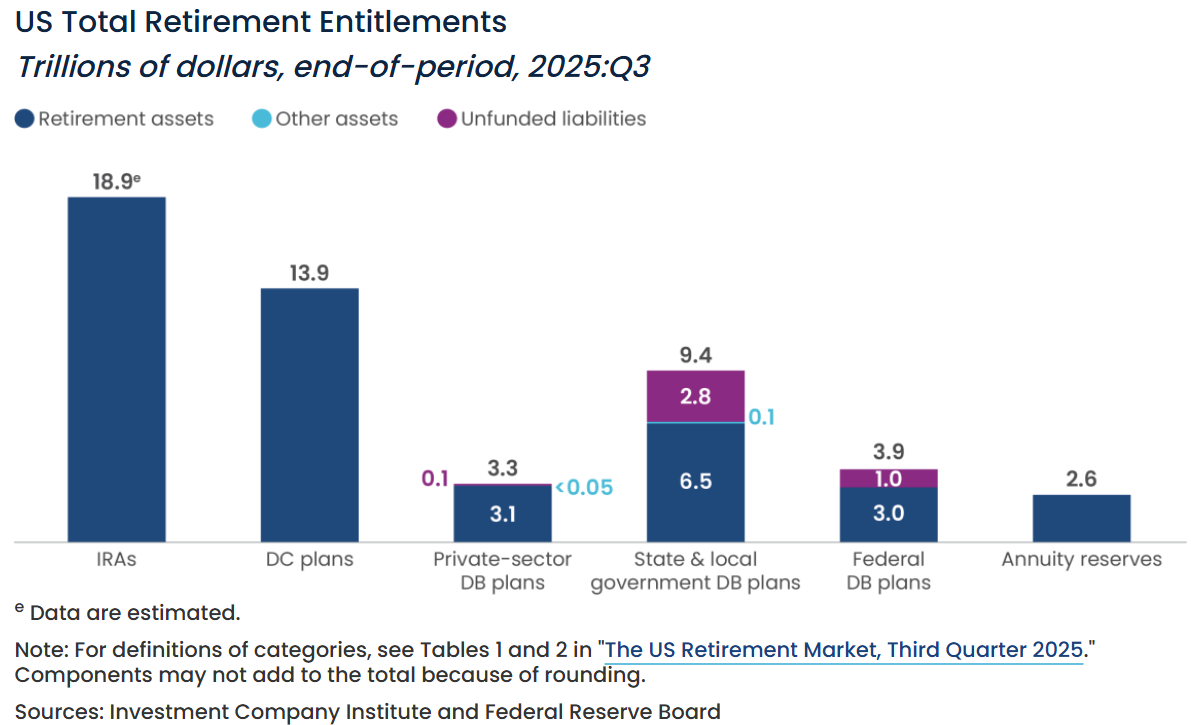 Плани 401(k) об’єднані під Defined Contribution (DC) планами. Джерело. Investment Company Institute
Окремі дані з звіту Vanguard “How America Saves 2025” свідчать, що рівні заощаджень також зростають. Майже половина (45%) учасників збільшили свої ставки внесків у 2024 році, що відображає зростаюче використання функцій автоматичних внесків у корпоративних планах.
Пов’язане: Інвестиційний план криптовалют на 2026: Bitcoin, інфраструктура stablecoin, токенізовані активи
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Британський центральний банк планує призупинити продаж довгострокових облігацій — найагресивніший "скорочувач балансу" у світовій борговій бурі натиснув на гальма.
Продати один раз означає втратити половину, Банк Англії призупинив кількісне скорочення.

Підвищення процентної ставки Федеральною резервною системою у четвер стало майже загальним консенсусом, чому Standard Chartered відмовляється "здатися"?
Standard Chartered вважає, що основний інфляційний тиск може бути переоцінений, а підвищення ставок все ще є "помилковим політичним вибором": мита додають приблизно 0,7 процентних пункту до PCE, але цей вплив, ймовірно, зникне; над'ядерний CPI вже повернувся до нормального діапазону, а тиск з боку споживачів обмежений. У липні лише троє з членів ФРС підтримали підняття ставки, і нинішні дані ще не достатньо, щоб переконати більше членів змінити позицію. Більш розумним підходом є дочекатися зникнення ефектів тарифного шоку та перегляду даних, перш ніж оцінювати інфляційні тенденції.
Коли прибутковість 10-річних американських держоблігацій перевищила 5%, прибутковість японських держоблігацій також впала нижче 3%, тиск на світовий ринок облігацій різко зростає!
Світовий ринок облігацій сигналізує тривогу: прибутковість американських казначейських облігацій перевищила 5%, що є найвищим рівнем з 2007 року, а японські облігації досягли найвищих позначок за останні 30 років. Різке зростання цін на нафту, висока інфляція та величезний борговий тягар — все це створює потрійний тиск та спричиняє розпродажі. Інституції попереджають: 5% — це далеко не межа, 6% вже на горизонті! На цьому тижні очікується рішення центральних банків США та Японії, і більш потужна буря на ринку активів може лише починатися.
Торгівля AI сповільнюється! Goldman Sachs попереджає про найбільшу дивергенцію у торгівлі за інерцією за останні 5 років, капітал переміщується від чіпів до програмного забезпечення
Goldman Sachs попереджає, що торгівля ШІ стикається зі структурним випробуванням: розбіжність між тримісячною та дванадцятимісячною динамікою досягла п’ятирічного максимуму, а AI-індекс відкотився майже на 45% від свого піку. Тим часом капітал переміщується з сектору напівпровідників у програмне забезпечення, що прискорює диференціацію фактору динаміки. Goldman Sachs вважає, що якщо ця тенденція збережеться, довгостроково високий зв’язок між AI та динамікою може поступово послабитися.
Ціни на криптовалюти
Більше


