
Трамп-раллі не обмежується лише “TACO-трейдом”! Уолл-стріт виявила “сезонний патерн Трампа”: весною досягається дно, до кінця року ринок зміцнюється
На ринку формується логіка торгівлі навколо епохи Трампа, і уваги заслуговує не лише знайома інвесторам "TACO-торгівля".
Досвідчений ринковий стратег, головний редактор "Stock Trader’s Almanac" Jeffery Hirsch нещодавно зазначив, що у роки президентства Трампа американський фондовий ринок часто демонстрував характерну сезонну динаміку. Аналізуючи ринкову поведінку 2026 року, він відзначає, що ця модель знову проявляється і може стати важливим сигналом для майбутнього ринку.
Hirsch заявив: "Є особливе правило, на яке варто звернути увагу: протягом президентських років Трампа індекс S&P 500 зазвичай досягає весняного мінімуму в кінці березня — на початку квітня, після чого до кінця року починається суттєве зростання." #洞见2026#
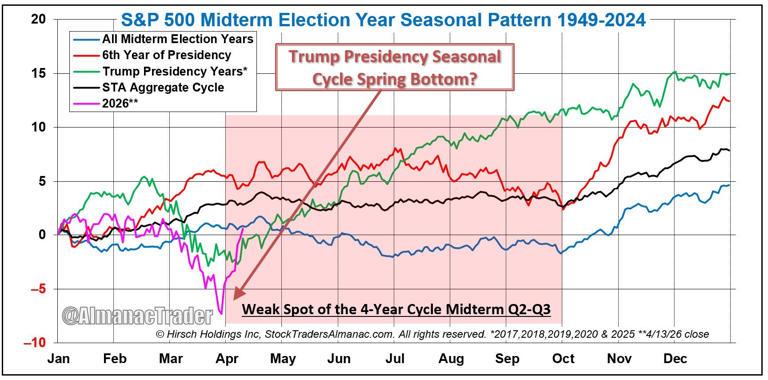
В середу цього тижня індекс S&P 500 встановив історичний максимум, не лише повністю відновившись після падіння, викликаного військовою ситуацією, але й зробивши це на тлі відсутності відновлених мирних переговорів і високих цін на нафту, що робить це зростання особливо примітним.
Озираючись на поточну динаміку, кінець березня став закриттям мінімуму для індексу S&P 500, а домовленість про двотижневе припинення вогню сприяла швидкому і виразному відновленню ринкових настроїв.
Попри потужне зростання акцій, геополітичні ризики не зникли. Через те, що особисті переговори не досягли суттєвого прогресу і перспективи постійної мирної угоди залишаються невизначеними, деякі представники Wall Street попереджають, що ринок надалі може зіткнутися з новою волатильністю та тиском.
Втім, Hirsch вважає, що сезонний цикл президентства Трампа означає, що поточне відновлення не є короткочасним явищем, а навпаки може мати підстави для подальшого продовження.
Він пише: "Ринок ніколи не досягає дна лише після повного зникнення невизначеності — навпаки, він зазвичай завершує формування дна у найскладніші часи. Індекс S&P 500 уже відновив усі втрати, пов’язані з війною в Ірані. З огляду на перезапуск ринкових настроїв, більш легкі позиції учасників і високу волатильність, необхідні умови для короткострокового відновлення вже створені."
Hirsch також зазначив, що конфлікт на Близькому Сході міг завчасно розрядити типову ринкову слабкість, яка зазвичай виникає у роки проміжних виборів, створивши нові можливості для інвесторів.
Він зазначає: "Геополітичні ризики та енергетичний ринок як і раніше залишаються важливими змінними, що впливають на подальшу ринкову динаміку, але здатність ринку справлятися із цими потрясіннями помітно перевершує очікування багатьох."
Він додає: "Поточне економічне зростання залишається стійким, ринок праці стабільний, а позиція ФРС нейтральна. Якщо дипломатичний процес і далі буде рухатися в напрямку деескалації, загальні умови для розміщення в американських акціях до кінця року стануть дедалі позитивнішими."
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Під час глобального зростання цін на вольфрам американська гірничорудна компанія Almonty Industries (ALM.US) оперативно придбала вольфрамову шахту в Руанді, щоб пом'якшити дефіцит постачання.
Американська гірничодобувна компанія Almonty Industries підписала угоду на видобуток вольфраму в Руанді, розширюючи постачання для західних країн.


Novo Nordisk (NVO.US) перейменовано на "Novo" для оновлення: чи зможе багатосторонній прорив розвіяти туман навколо ціни акцій?
Данська фармацевтична компанія Novo Nordisk (NVO.US) запустила масштабний ребрендинг, заснований на коротшій назві "Novo". Компанія використовуватиме "Novo" у повсякденній бренд-комунікації, проте юридична назва залишиться Novo Nordisk A/S.

Високі процентні ставки не є «кінцем» фондового ринку США? Прибутковість є ключовим фактором?
JPMorgan вважає, що саме темпи зростання прибутків є ключовим фактором, який визначає стійкість оцінки акцій США. Дані з 1950 року показують, що дохідність 10-річних держоблігацій США і оцінка індексу S&P 500 мають форму "перевернутої U". За поточного рівня прибутків лише дохідність близько 5–6% суттєво стискає оцінку; доки зростання прибутків перевищує 15%, оцінка може бути переглянута в бік підвищення. Якщо крива дохідності ведмежа і стає крутішою, більше виграють циклічні сектори, такі як енергетика та фінанси; якщо крива стає пласкішою, лідирують технологічні акції.
Ціни на криптовалюти
Більше


