
Чому підвищення відсоткової ставки по державних облігаціях США не змогло підняти курс долара?

Morning FX
З вересня прибутковість казначейських облігацій США показала хвилю «трейду на підвищення ставок», але цікаво, що валютний курс долара майже не змінився. Прибутковість 2-річних облігацій США з початку місяця зросла більш ніж на 20 б.п., а ймовірність підвищення ставки у вересні, розрахована ринком, досягла 88%, із достатнім закладанням двох підвищень ставки цього року. Водночас індекс долара залишився на рівні 99, практично без змін.
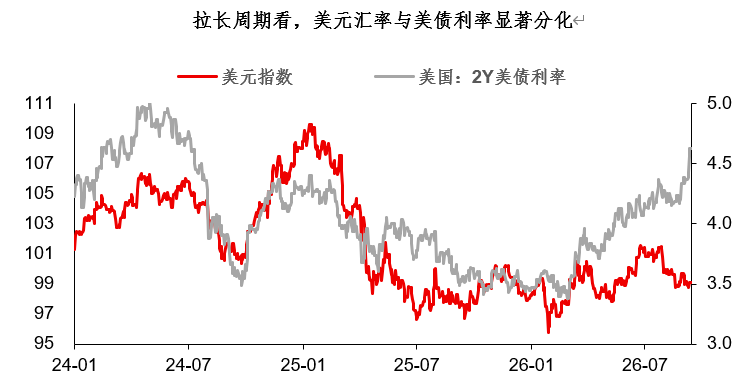
Як зрозуміти помітну дивергенцію між доларом США та прибутковістю облігацій США? На мою думку, є кілька причин:
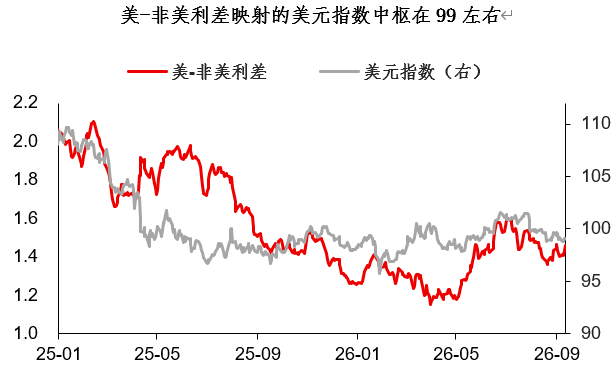
По-перше, це підвищення ставок є глобальним, диференціал між США та іншими країнами не збільшився. Історично, коли існувала диференціація монетарної політики між США та іншими (наприклад, у 2022 році), логіка «високі ставки → сильний долар» працювала дуже чітко.
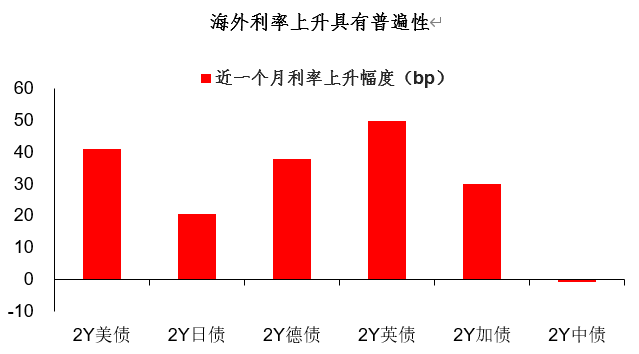
Але цього разу підвищення ставок є глобальним явищем — за останній місяць прибутковість німецьких, британських і канадських держоблігацій також зросла більш ніж на 30 б.п. Базовий рівень індексу долара, що відображає цей диференціал, утримується на рівні 99, без явного переоцінювання чи недооцінення.
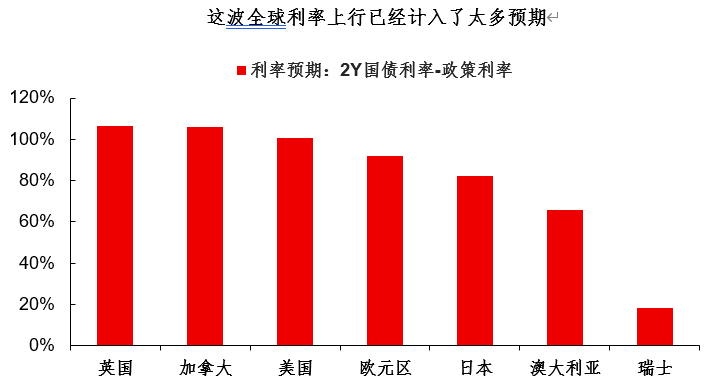
Чи розшириться диференціал між США та іншими країнами в майбутньому? Ймовірно, так, адже нинішнє глобальне підвищення ставок вже врахувало забагато очікувань; завжди знайдуться країни зі слабшою фундаментальною основою, яким не вистачить сил на подальше підвищення, або які піднімуть ставку «занадто сильно»... Це важливе питання середньострокового горизонту, хоча наразі воно не є основною темою ринку.
Крім диференціалу ставок, ще однією причиною тьмяної динаміки долара є тиск з боку сильних азійських валют. Хоча загальна волатильність доларового індексу низька, протягом дня характер руху досить виразний — вдень слабший, ввечері сильніший.
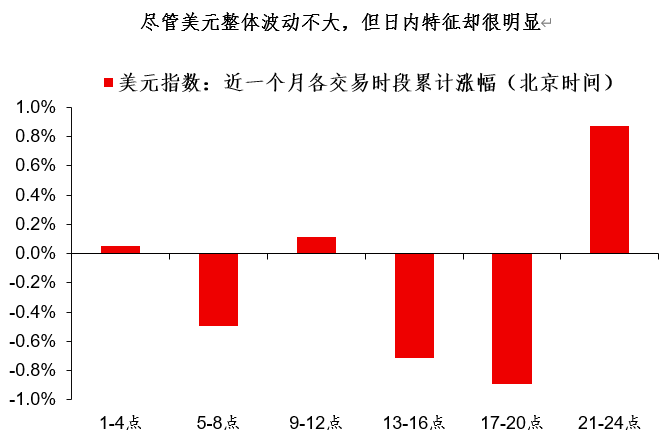
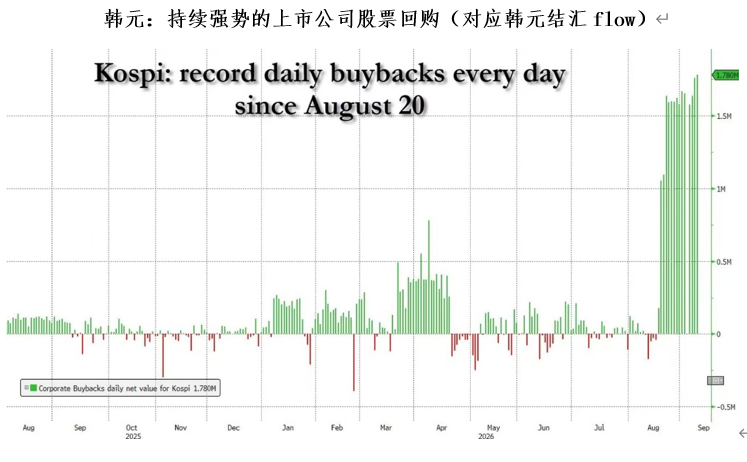
На мою думку, слабкість долара протягом азійської сесії частково пояснюється тиском від сильних азійських валют. Адже три ключові валюти Азії (юань, вон, єна) мають власну логіку потоків, наприклад, конверсія юаня, зворотний викуп акцій корейськими публічними компаніями тощо…
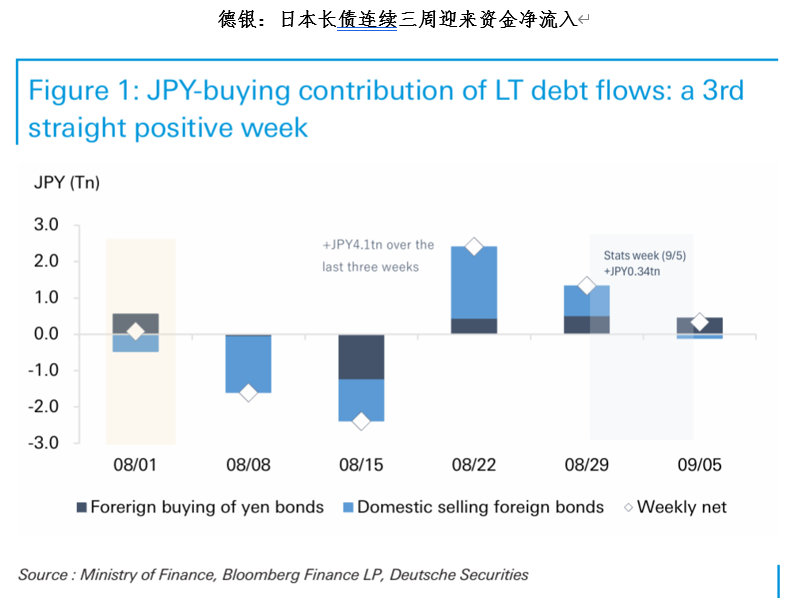
Є ознаки, що японський інвесткапітал також почав повертатися на батьківщину. Хоча цей потік не дуже великий, він усе ж таки існує і об'єктивно сприяє комбінації «слабкі облігації США + слабкий долар». Якщо тенденція повернення японського капіталу додому продовжиться, єна й справді може проявити більшу стійкість навіть на тлі високих ставок у США.
Підсумовуючи попередній аналіз, оновлю мої оцінки щодо валютного та ринків активів:
Валюти: азійські валюти (CNY, KRW, JPY) виявляють більшу стійкість, навіть якщо США підіймає ставку — вони, ймовірно, не сильно впадуть. Європейські валюти (EUR, GBP) більше схильні до волатильності, оскільки розрив між США та Європою ще не виражений;
Облігації США: короткий кінець вже повністю врахував очікування підвищення, але основний ризик на довгому кінці (питання попиту/пропозиції, глобальне підвищення ставок). Вартує спостерігати: якщо 10-річні облігації США втримаються біля 5.0%, це матиме певну лівосторонню інвестиційну привабливість;
Золото: ризики облігацій США (наприклад, попит/пропозиція тощо) опосередковано підтримують золото, і це пояснює, чому золото здатне витримувати підвищення ставок у США. Коли не знаєш, що купувати — золото має бути гарним вибором.
【Результати прогнозу CPI США за серпень оголошено】
Вітаємо тих, хто спрогнозував 3.4% — будь ласка, залиште контактну інформацію в приватних повідомленнях, приз буде надіслано протягом п’яти робочих днів.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
TD Cowen знизив цільову ціну McDonald's до 282 доларів
Політика цін на ліки адміністрації Трампа має вплив в інших регіонах! CEO Alcon (ALC.US) попереджає: деякі ліки можуть бути вилучені з європейського ринку.
Генеральний директор Alcon Девід Ендікотт попередив, що ініціатива адміністрації Трампа прив'язати ціни на ліки в США до цін в інших країнах світу може призвести до того, що деякі препарати більше не будуть доступні на європейському ринку.

Член правління Європейського центрального банку Казимир: За необхідності буде вжито рішучих заходів щодо підвищення ставок, але для визначення подальших дій потрібен час.
Казімір заявив, що якщо буде необхідність, Європейський центральний банк не вагатиметься й надалі підвищувати відсоткові ставки, але для визначення наступних дій потрібен час.

Tesla (TSLA.US) створила дочірню компанію у В'єтнамі, виходячи на найшвидший зі зростаючих ринків електромобілів у Південно-Східній Азії.
Американський виробник електромобілів Tesla створив дочірню компанію у В’єтнамі, що знаменує його офіційний вихід на один із ринків електромобілів Південно-Східної Азії, який зростає найшвидше.

Ціни на криптовалюти
Більше


