
Коли ринок облігацій захоплює нафтовий наратив: дохідність 10-річних держоблігацій США та WTI нафту зросли до найвищого рівня за 35 років

На тлі семимісячної війни, яка неодноразово загрожувала найважливішому нафтовому коридору світу, ринок опціонів на нафту демонструє аномальний сигнал — його цінова логіка більше не орієнтується на шоки пропозиції, а вибудовується навколо болю на ринку облігацій.
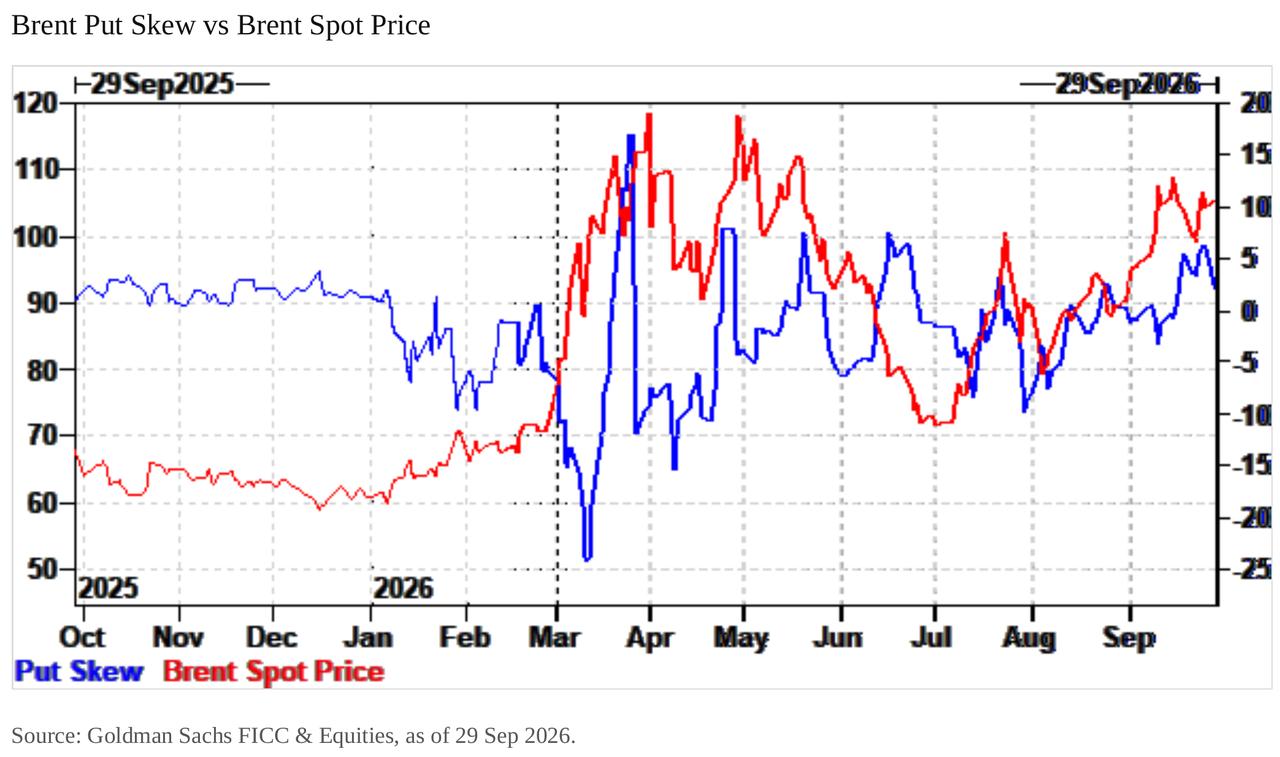
Згідно з останнім звітом аналітика команди FICC та акцій, а також товарів Goldman Sachs Isabel Blaze, ринок опціонів на Brent переживає явне "розміщення": схил на пут-опціони різко зростає, у той час як схил на колл-опціони падає нижче довоєнного рівня, ціноутворення по двом крилам кардинально відрізняється.
Разом з тим, інший трейдер Goldman Sachs зазначає, кореляція між WTI і 10-річною доходністю держоблігацій США досягла найвищого рівня за 35 років, у той час як кореляція акцій і доходності впала до найбільш негативного рівня із 1960 року. Такий зв'язок змінює розуміння ринку щодо тенденцій цін на нафту.
Ринковий зміст цієї структурної трансформації полягає в тому, що: ризики росту цін на нафту наразі майже ніким не хеджуються, а макроінвестиційні портфелі вже отримали непряму експозицію до волатильності ставок через нафтові позиції. Якщо геополітична ситуація знову загостриться, ціни на нафту та ринок облігацій зазнають подвійного шоку, і на поточний момент дохідність 10-річних держоблігацій США вже на високому рівні 5,32%, а індекс MOVE повернувся до рівня початку війни.
Обидва крила мали б купуватися, але лише одне з них активне в ціні
З точки зору фізичного ринку, напруженість у пропозиції значно знизилася від піку на початку вересня. Згідно зі звітом Goldman Sachs, більше танкерів перетинає Ормузьку протоку, східно-західний трубопровід відновлює докризову потужність, потік експортів з Янбу повернувся, і ринок входить в сезонний спад попиту. Ці чинники мали би сприяти падінню цін й створенню рівноважної двосторонньої кривої волатильності.
Однак на ринку опціонів ситуація інша. Данні Goldman Sachs показують, схил на пут-опціони Brent повернувся до літніх максимумів, а індикатор 25-delta risk reversal впав майже до нуля (на 29 вересня — 0,012), що майже відповідає рівню спокою до осені 2025 року. Іншими словами, у цінах є премія за війну, але ціна колл-опціонів повернулась до довоєнного рівня — між ними є явна суперечність.
Драйвер не молекулярний, а облігаційний
Фінансові інвестори купують directional exposure на нафту, мотивом є не стурбованість через шоки пропозиції, а втрати від волатильності ставок.
Goldman Sachs у звіті пише: "Наше судження полягає в тому, що новий потік коштів — це результат болю інвестиційних портфелів, викликаного волатильністю ставок. Багато макро-портфелів структуровані так, щоб добре працювати в періоди кризи, але якщо ціна на нафту піде до 130 доларів — вони терплять великі втрати, фактично здійснюють шорт на tail risk. Недавня різка волатильність ставок призвела до того, що цей біль поширюється й на directional buy по нафті, незалежно від того, це коротке закриття чи нові купівлі із захистом — рух цін щільно пов'язаний зі ставками."
Цю логіку можна узагальнити так: типова макро-система тримає лонг облігації, робить ставку на мир, і непрямо шортує tail risk ціни на нафту у 130 доларів. Коли прибутковість різко піднімається, стоп-лоси — це покупка нафти. Діаграми Goldman Sachs показують, що з липня Brent і 10-річна прибутковість облігацій США рухались майже синхронно.
"Міні-шок" 23 вересня довів цей зворотний цикл до піку. Згідно зі звітом аналітиків банку Bank of America, у той день прибутковість 5-річних держоблігацій США за день стрибнула на 17 пунктів — найбільший єдиний приріст за два роки; Brent одночасно зріс на 4%. Це сталося через тиждень після того, як голова Федерального резерву Warsh оголосив перше підвищення ставок від липня 2023 року, а наступного дня прибутковість досягла багаторічних максимумів.
Кореляція рветься, але макро-позиції не виходять з ринку
Варто зазначити, що з 18 вересня WTI впав приблизно на 9% — з 100 до 90,80 долара, а 10-річна прибутковість держоблігацій США зросла з 5,00% до 5,32%, порушивши синхронний рух, який зберігався з кінця серпня.
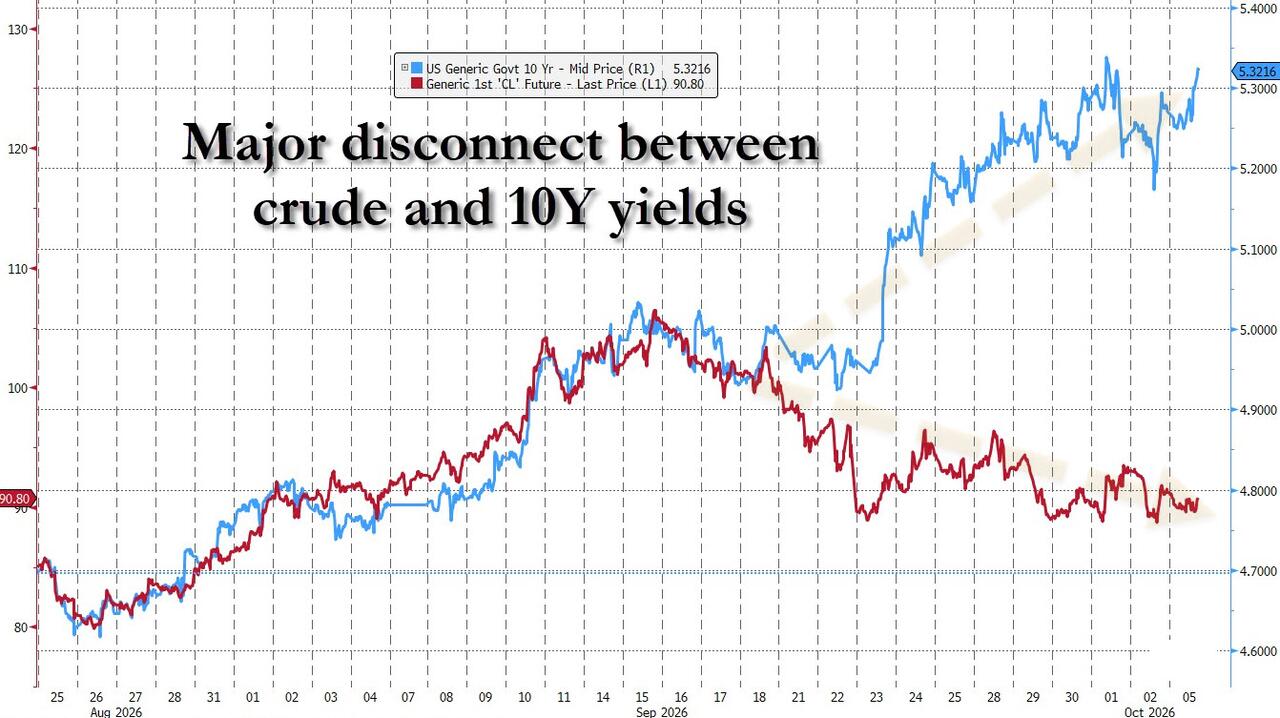
Здавалося б, це ставить під сумнів висновки Goldman Sachs, але насправді ні. Фірма зазначає, що синхронний рух з серпня до середини вересня став основою рекордної кореляції, а ті макро-фонди, які купували нафту для хеджування болю від ставок, все ще зберігають позиції. Зміна у тому, що подальше зростання ставок вже не потребує супроводу ціни на нафту.
Команда по ставках банку Bank of America (Mark Cabana та ін.) також побачила таку саму розбіжність у своєму "Глобальному тижневику по ставках", зазначивши: "Волатильність ставок і кореляція з товарами ослабла, бо ширший ринковий вплив зростає", згадуючи розширення спредів французьких, периферійних облігацій єврозони та американських "високодохідних" бондів. Іншими словами, ринок облігацій уже не супутник, а головний гравець відносно нафти.
Трейдери шортують пут-опціони, а волатильність засинає
Третя спотворена грань — сама ринкова структура. Goldman Sachs зазначає, що попри високі ціни на нафту, implied vol залишилася слабкою, схил суттєво повернувся.
Звіт пише: "Пут-опціони дорожчають, колл-опціони дешевшають, обидва вже впали нижче довоєнного рівня. Ринок майже не має попиту на up-side волатильність. Єдиний реальний потік — це незвично великі купівлі пут-опціонів, що робить трейдерів структурно шорт на пут, а протилежна сторона — це начебто концентрований макро-дирекційний buy. Такий структурний шорт створює негативний vanna-ефект — коли ринок росте, шорт трейдерів зменшується, а implied vol йде вниз; коли ринок падає, шорт трейдерів зростає, а implied vol піднімається. Чистий ефект: попри геополітичну кризу, ринок повертається до негативної кореляції spot-волатильність."
Говорячи простими словами, зараз торгівля нафтою відбувається як по S&P 500: коли ціна падає — волатильність зростає, коли ціна росте — вола втискається. Це повна протилежність поведінки ринку під шоками пропозиції. Данні Goldman Sachs показують, що at-the-money implied vol зараз у високій зоні 50+, лише третина від близько 150 навесні, а ціна Brent майже на тому ж рівні, що й весняний максимум.
Волатильність нафти — новий "сплячий VIX"
Другий трейдер Goldman Sachs вважає, що волатильність нафти зараз відіграє роль досі "сплячого VIX", у той час як індекс MOVE вибухово зростає, роблячи рост ціни на нафту ніхто не оцінюваним tail risk.
Згідно з даними Bank of America, індекс MOVE у вересні зріс до 100 — найвищої позначки із моменту початку війни з Іраном у березні, одноденна implied vol на 10-річні ставки після шоку 23 вересня стрибнула до максимуму з березня.
Це особливо важливо для нафтового ринку: якщо, як пише Goldman Sachs, макро-системи структурно шортують tail risk ціни на нафту у 130 доларів, і trigger для їхнього болю — це ставки, а не танкери, то у разі нового конфлікту виникне подвійний удар — шок ціни на нафту плюс розпродаж облігацій. І наразі ніхто не платить за такий захист.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Інфляція та зайнятість: нейтральна ставка у США може залишатися на високому рівні

McDonald's (MCD.US) зіткнувся з колективним позовом у США! Компанію звинувачують у незаконній маніпуляції цінами в меню за допомогою системи AI для встановлення цін.
McDonald's зіткнулася з колективним позовом у федеральному суді Чикаго, де компанію звинувачують у незаконному маніпулюванні цінами в меню між франчайзинговими та власними ресторанами за допомогою системи ціноутворення на основі штучного інтелекту (AI).
Ціни на криптовалюти
Більше


