
Основні моменти фінансового звіту Intel за третій квартал 2026 року: виручка зросла на 21% у річному вимірі згідно з очікуваннями, дохід дата-центру зріс на 78%, але прогноз на четвертий квартал значно гірший за очікування, вибух на ізраїльському заводі вплинув на ситуацію, акції компанії впали більш ніж на 20% після закриття торгів
 2026/10/30 03:25
Основні тези
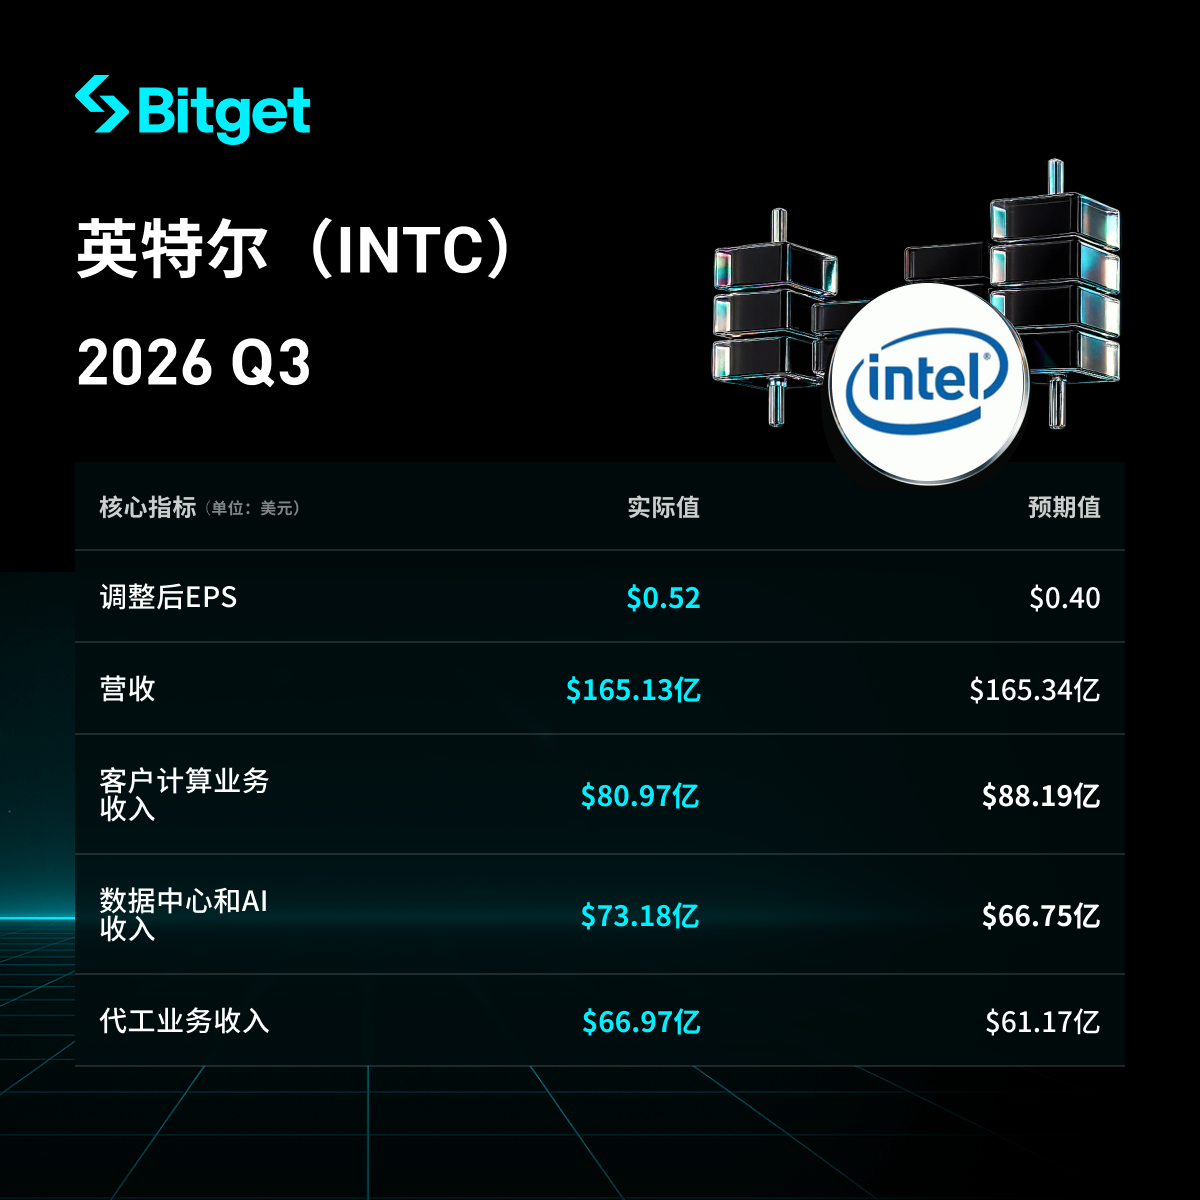
Intel у третьому кварталі 2026 року отримала виручку у 16,5 млрд доларів США, що на 21% більше у річному вимірі, і збіглося з очікуваннями ринку; скоригований прибуток на акцію склав 0,52 долара, перевищивши прогнози аналітиків у 0,41 долара. Бізнес у сфері дата-центрів та AI продемонстрував сильні результати, але клієнтський (ПК) сегмент знизився. Прогноз на четвертий квартал суттєво нижчий за очікування, здебільшого через слабкий попит на ПК, підвищення цін на пам'ять і вплив вибуху на ізраїльському заводі. Після публікації прогнозу акції впали більш ніж на 20% після завершення торгів, а на денних торгах просідали більш ніж на 23%. Керівництво зберігає оптимізм щодо довгострокового розширення виробництва та бізнесу з контрактного виробництва мікросхем, але короткострокові виклики залишаються значними.
Детальний розбір
-
Загальна виручка та прибутковість
- Виручка у третьому кварталі: 16,5 млрд доларів США, +21% р/р, в цілому відповідає очікуванням ринку.
- Скоригований EPS: 0,52 долара, перевищує очікування аналітиків у 0,41 долара.
- Загальна рентабельність: близько 43% (через подію на заводі очікується подальше скорочення у Q4).
- Порівняння з очікуваннями: виручка співпадає з прогнозом, прибуток перевищує очікування; проте слабкий прогноз визначив реакцію ринку.
- Детальні дані щодо вільного грошового потоку та операційного кеш-флоу не розкриті у оригіналі, ключовий акцент — прибутковість вище очікуваної.
-
Результати бізнесу центрів обробки даних та AI
- Виручка: 7,3 млрд доларів США, +78% р/р, один із найвищих темпів зростання за останні роки.
- Ключові фактори: розширення попиту на AI-сервери та підвищення попиту на універсальні процесори.
- Виклики: дефіцит постачання обмежує подальше зростання, зокрема через зупинку ізраїльського заводу та питання з сировиною. CEO Lip-Bu Tan зазначає: «Я дещо розчарований тим, що ми не в змозі задовольнити попит клієнтів».
- Рентабельність: у оригіналі немає конкретних даних по прибутку цього сегменту, але це — головний рушій зростання.
-
Інші напрямки бізнесу
- Клієнтський бізнес (чіпи для ПК): Виручка 8,1 млрд доларів США, −5% р/р, нижче аналітичних очікувань у 8,98 млрд доларів. Основний фактор — зростання цін на пам'ять (спричинене підвищеним попитом на DRAM для AI-серверів від Samsung, SK Hynix, Micron), що підвищило вартість ноутбуків і десктопів, пригальмувало кінцевий попит і зменшило відвантаження процесорів.
- Контрактне виробництво (Foundry): Виручка 6,7 млрд доларів США, +58% р/р. CEO висловив впевненість у подальшому залученні сторонніх компаній до заводів Intel.
- Інше: результати неоднорідні, сильний напрям центрів обробки даних нівелює слабкі показники ПК, проте послаблення ринку ПК, ймовірно, триватиме.
-
План витрат на капітал
- Капітальні інвестиції на 2026 рік: підвищено з 18 млрд до 20 млрд доларів США.
- 2027 рік: очікується суттєве подальше збільшення інвестицій на розширення виробництва.
- Джерело фінансування: у серпні компанія випустила акцій на суму 23 млрд доларів, аби підтримати ріст контрактного бізнесу.
- Основні сфери інвестування: виробничі потужності, насамперед контрактне виробництво та передові технологічні процеси (зокрема пов’язані із заводами 10nm тощо).
- Порівняння з конкурентами: у оригіналі немає безпосередньої порівняльної таблиці, але зазначається ризик втрати частки на ринку ПК/серверних чіпів через AMD і конкуренцію із NVIDIA в AI-акселераторах; відновлення залишається невизначеним.
Проект Сума/описCapEx 2026 20 млрд доларів США (підвищено із 18 млрд) CapEx 2027 Прогнозується істотне подальше зростання Випуск акцій Випуск на 23 млрд доларів у серпні Основне призначення Розширення виробничих потужностей та контрактного бізнесу -
Прогноз прибутку за Q4 2026 року
- Виручка: 15–16 млрд доларів США (середнє — близько 15,5 млрд), менше очікуваних ринком 17 млрд, деякі оптимістичні оцінки сягали 18 млрд.
- Скоригований EPS: 0,25 долара, значно нижче ринкового консенсусу у 0,43–0,45 долара.
- Маржа: очікується зниження до 38%, подія на ізраїльському заводі мінус приблизно 200 базисних пунктів.
- Динаміка у відношенні до Q3: прогнозована виручка дещо нижча, що відображає стійке послаблення ринку ПК та перебої в постачаннях.
- Інші впливи: Вибух на ізраїльському заводі Kiryat Gat (виробляє чіпи для дата-центрів 10nm) у жовтні призвів до близько двотижневої зупинки виробництва (2 співробітники загинули), що, ймовірно, скоротить виручку Q4 приблизно на 300 млн доларів; подібні наслідки можуть тривати й у I кварталі наступного року. Відновлення масового виробництва очікується наприкінці поточного тижня. CFO David Zinsner продовжує оцінювати доступність пластин (wafers), вплив може затягнутись.
-
Ринковий контекст та занепокоєння інвесторів
- Основний конфлікт: слабкий попит на ПК (очікується мінімум до першої половини 2027 року; прогноз падіння ринку у 2026 році на 12%, у 2027 році ще на 10%) поряд із сильним попитом на дата-центри та AI, який, однак, стримується обмеженими постачаннями.
- Ринкові виклики: зростання цін на пам'ять (AI-спровокований дефіцит DRAM) підвищує ціну комплектних ПК і душить попит; вибух на ізраїльському заводі та нестача сировини обмежили постачання AI-чіпів; конкуренція з AMD і NVIDIA призводить до втрати ринкової частки.
- Реакція інвесторів: акції після торгів впали на понад 20%, у певний момент протягом дня — більш ніж на 23%, слабкий прогноз затьмарив перевищення прогнозу за прибутковістю у Q3.
- Думки керівництва: CEO висловив невдоволення нездатністю задовольнити попит і припустив, що дефіцит пам’яті стане серйозним викликом для всього ринку до 2027 року; однак зберігає оптимізм щодо розширення контрактного бізнесу і довгострокових інвестицій у виробництво/потужності. CFO зазначив, що спад на ринку ПК, ймовірно, триватиме щонайменше до початку наступного року.
Відмова від відповідальності: Зміст цього матеріалу надається лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Банк Японії переходить у режим "боротьби з інфляцією"! Кадзуо Уеда натякає на можливість подальшого підвищення ставки, дії в грудні викликають інтерес
У п’ятницю Банк Японії залишив основну процентну ставку на рівні 1,25% без змін, проте заява голови банку Казуо Уеда на післясесійній прес-конференції містила політичні сигнали, на які варто звернути більшу увагу, ніж на саме рішення щодо ставки.

Велика ставка на AI спалила готівкову корову, цього разу ринок більше не "нагороджує витрачання грошей"!
Гонка витрат на AI стикається з питанням прибутковості: темпи зростання доходів Google від пошукової реклами впали до мінімуму за п'ять кварталів, а вільний грошовий потік Amazon за один квартал впав до -33,5 мільярда доларів. Проте обидві компанії все ще утримують інвестиційні плани, що перевищують 400 мільярдів доларів. У міру того, як основний бізнес-генератор кешу сповільнюється, а потреби в боргах і фінансуванні різко зростають, ринок переходить від винагороди за вкладення в AI до вимоги віддачі на інвестиції, і логіка оцінки технологічних гігантів підлягає переосмисленню.

Уолл-стріт бачить амбіції AWS, але не може передбачити майбутнє рекламного бізнесу Amazon
Фінансовий звіт Amazon за третій квартал демонструє контрастні результати: накопичені замовлення AWS зросли на 189% до 578 млрд доларів США, CEO вперше пообіцяв понад 40% темп зростання у 2027-2028 роках та прорив до трильйонного доходу через 5-10 років; однак темпи зростання рекламного бізнесу різко впали з 26% до 12%, капітальні витрати склали 77,3 млрд доларів, що значно перевищило очікування, а акції після закриття торгів впали на 7%. Усі провідні інвестиційні банки Волл-стріт зберігають рекомендацію "купувати", але відверто визнають структурні ризики для рекламної екосистеми через вплив AI-агентів, що досі залишається невирішеною проблемою.
Інвестиції та експорт обидва відстають! ВВП Франції несподівано скоротився у третьому кварталі, фінансове оздоровлення стає дедалі складнішим
За умов стрибкоподібного зростання вартості запозичень, жорстоких протестів, а також політичної та бюджетної невизначеності, економіка Франції несподівано скоротилася у третьому кварталі.

Ціни на криптовалюти
Більше


