
GUCCI материнська компанія націлюється на бізнес із старовинним золотом

У той час, коли китайські бренди старовинного золота поступово наближаються до сегменту розкоші, міжнародні групи розкішних товарів також починають рух у зворотному напрямку, входячи на китайський золотий ринок.
Під час дев'ятої Китайської міжнародної виставки імпорту розкішний ювелірний бренд Qeelin (麒麟), що належить Kering Group, офіційно представив незалежний золотий бренд Qeelin GOLD. Перший бутик відкриється 20 листопада у Shanghai Grand Gateway Plaza Heng Lung.
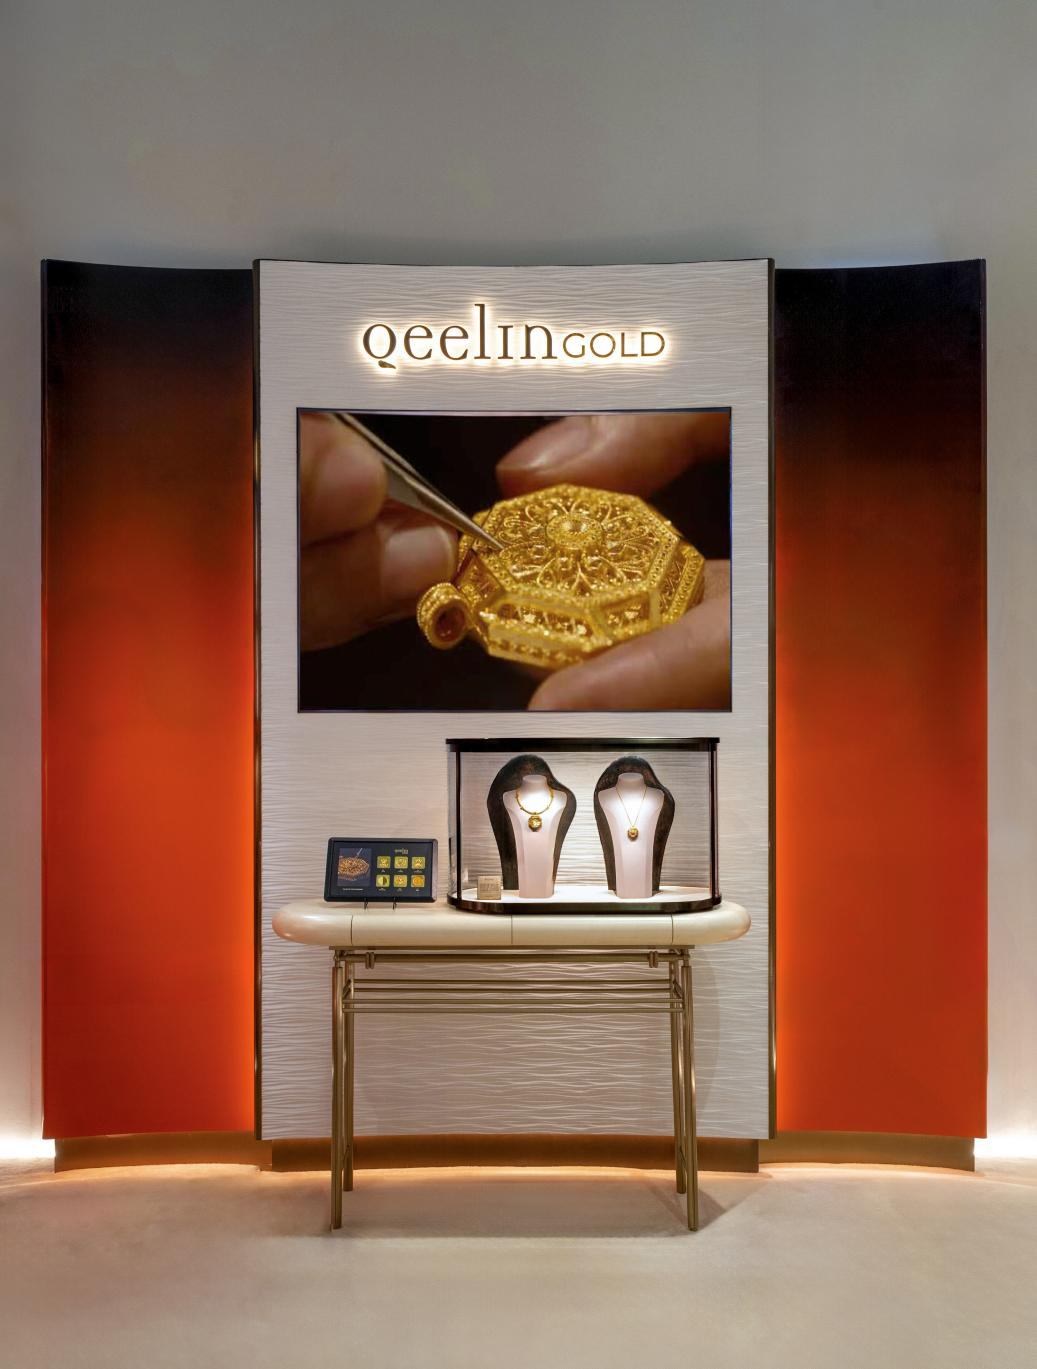
На відміну від попередніх ювелірних виробів Qeelin, що базувались на 18K золоті, діамантах і дорогоцінних каменях, Qeelin GOLD робить акцент на чистому золоті та використовує модель фіксованої ціни.
Хоч бренд офіційно не ідентифікує себе як "старовинне золото", застосування традиційних технік, таких як філігрань, зернь, гравірування, має очевидні паралелі з технічними системами місцевих висококласних брендів, таких як Lao Pu Gold.
Це не перша спроба Kering увійти на китайський висококласний золотий ринок.
У листопаді 2025 року група брала участь у раунді фінансування серії A місцевого бренду високого класу Bao Lan. Від фінансових інвестицій до запуску незалежного бренду Kering починає особисто брати участь у боротьбі за цей ринок.
За цими змінами стоять дві сили: з одного боку — традиційні групи розкоші шукають нові джерела зростання, з іншого — такі китайські бренди, як Lao Pu Gold, переходять на високий рівень, щоб проникнути у споживчий сегмент, який раніше належав міжнародним брендам розкоші.
Тривога щодо присутності "блакитної крові"
Kering проходить тривалу фазу операційних коригувань.
22 жовтня Kering Group оприлюднила фінансові результати третього кварталу 2026 року: дохід групи склав 3,345 млрд євро, що на 1% менше у порівнянні. З них, основний бренд Gucci приніс доходу 1,291 млрд євро, порівняно із минулим роком — зниження на 6%, а роздрібні доходи у власних магазинах впали на 9%.
Останні роки Gucci залишався найважливішим джерелом прибутку Kering, але з глобальним уповільненням споживання розкоші бренд продовжує відчувати тиск.
Незважаючи на те, що група намагається трансформуватися через зміну креативної команди, корекцію продуктової структури та оптимізації каналів, слабкий попит на таких ринках, як Китай, продовжує впливати на відновлення.
Ювелірний сегмент став одним з небагатьох напрямків, які показують зростання на цьому етапі.
У третьому кварталі цього року ювелірний бізнес Kering приніс дохід 239 млн євро, що на 11% більше порівняно; за перші три квартали сумарний дохід склав 760 млн євро, зростання — 17%.
У грудні минулого року Kering оголосив про поетапне придбання італійського виробника ювелірних виробів Raselli Franco, а у березні цього року створили окремий ювелірний підрозділ Kering Jewelry, об'єднавши Boucheron, Pomellato, DoDo та Qeelin під єдиним управлінням.
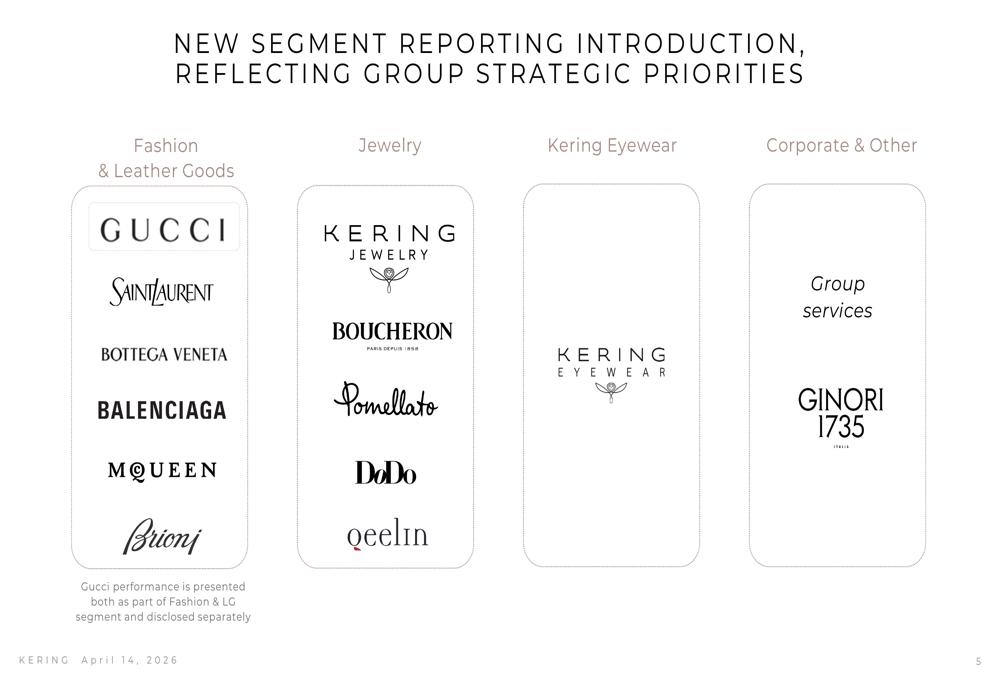
Від розробки та виробництва до роздрібної торгівлі, Kering посилює незалежність ювелірного бізнесу та можливості ланцюга поставок.
Ще важливіша зміна — на китайському висококласному споживчому ринку.
Останні роки Lao Pu Gold завдяки традиційним технікам, унікальним дизайнам, фіксованій ціні та каналам роздрібної торгівлі у преміальних торгових центрах створив бренд-систему близьку до міжнародних розкішних марок.
З 2023 до 2025 року дохід Lao Pu Gold виріс з 3,18 млрд до 27,3 млрд юанів — більше ніж у 8 разів за три роки, щорічна динаміка зростання стабільно тризначна, наприклад, у 2025 році — приблизно 221% порівняно.
Під час тиску на традиційний сегмент золотих прикрас, вироби з високим рівнем майстерності все ще намагаються завоювати більше споживчих витрат. Зростання Lao Pu Gold привертає увагу міжнародних лідерів розкоші та фінансових інституцій.
У вересні 2025 року президент і CEO LVMH Бернар Арно під час відвідування магазину в Шанхаї спеціально завітав до магазину Lao Pu Gold у Shanghai IFC.
Як повідомляють медіа, Арно провів всередині близько півгодини, оглянув золоту продукцію та експонати. Працівники Lao Pu Gold підтвердили для медіа його візит і те, що він відвідав Lao Pu Studying Room, не здійснивши покупок.
Згідно з незалежними дослідженнями, на які посилається звіт Lao Pu Gold за середину 2026 року, середній коефіцієнт перетину споживачів із п’ятьма міжнародними брендами розкоші виріс з 77,3% у липні 2025 до 84,6% у серпні 2026.
Ця конкуренція вже виходить за межі бюджету висококласних покупців і поступово торкається питання, як визначається цінність розкоші.
Довгий час європейські бренди розкоші створювали додаткову цінність завдяки історії бренду, дизайну, майстерності і відчуттю тотожності. Але на тлі постійного подорожчання розкоші та змін у споживчому середовищі цей підхід стикається з викликами.
Китайські висококласні золоті бренди пропонують іншу інтерпретацію цінності: також приділяють увагу культурній спадщині і складній майстерності, але до продукції додається вимірювана матеріальна цінність золота.
Зростання таких брендів, як Lao Pu Gold, демонструє, що традиційна китайська культура і майстерність можуть підтримувати високі ціни, не обов’язково покладаючись на європейську "гарантію статусу".
Золотий бізнес: різні шляхи можуть вести у різні місця
Qeelin — один з брендів Kering з найміцнішою базою в китайському ринку.
З моменту заснування у 2004 році бренд використовує східні культурні символи, такі як гарбуз-горлянка, рууй, як мову дизайну і переважно застосовує 18K золото, діаманти і дорогоцінне каміння.
З 2013 року, після приєднання до Kering, бренд суттєво розширив свою присутність у Китаї: з 108 магазинів у світі 66 — розташовані всередині КНР.
Перші лінії Qeelin GOLD зберігають орієнтацію на східний дизайн, що характерно для бренду.
Серед них серія BAJING 八璟 натхненна восьмикутними вікнами та кесонами традиційної китайської архітектури. За даними Shanghai Securities Journal, на виставці було представлено виріб з ціною 126 000 юанів, а індивідуальний виріб — близько 450 000 юанів.
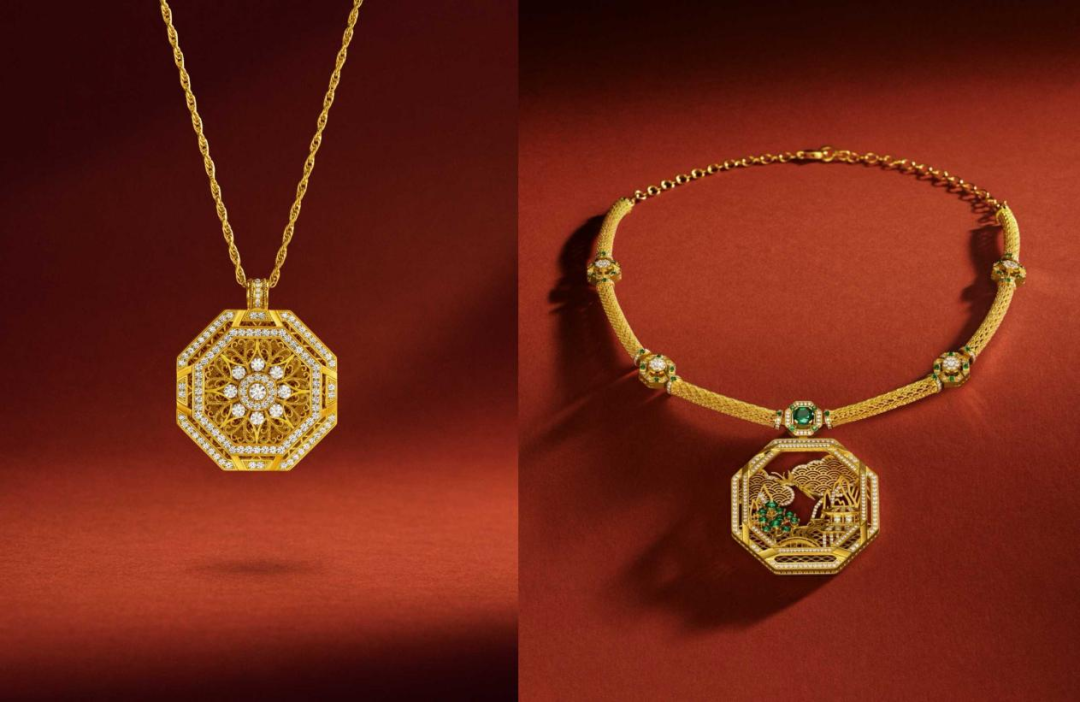
У майбутньому магазини також продаватимуть серію WULU та FUDAO: перша переосмислює характерний дизайн гарбуз-горлянки Qeelin, друга використовує мотив кажана для передачі традиційного значення "настання щастя".
Хоч Qeelin GOLD ще не розкрив повний діапазон цін на продукцію, ціни на ювелірні вироби Qeelin з 18K золота вже частково перетинаються із основним ціновим сегментом Lao Pu Gold.
Наприклад, класичне намисто WULU з 18K рожевого золота з червоним агатом і діамантами коштує 17 800 юанів — ціна, порівняна із певними підвісками Lao Pu Gold малого граму з інкрустацією діамантів.
У більш дорогому сегменті в флагманському магазині Lao Pu Gold на Tmall вироби понад 100 000 юанів (крім декоративних предметів) здебільшого є браслетами чи намистами з золота близько 60 г, підвіски та ланцюжки тут менш поширені.
Це означає, що Qeelin GOLD може позиціонуватися ще більш висококласно порівняно з асортиментом Lao Pu Gold, але це залежить від майбутніх ліній і ціноутворення нового бренду.
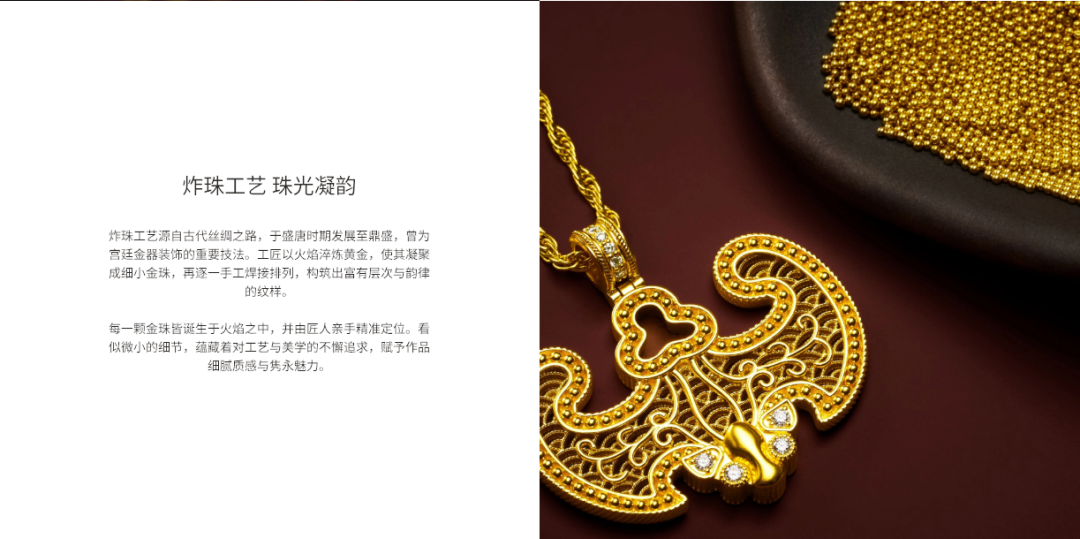
Ця різниця також впливає на розуміння обома сторонами "золотого бізнесу".
Незважаючи на зміни матеріалу і майстерності, Qeelin GOLD зберігає початкову ювелірну дизайн-логіку, акцентуючи культурні символи, сучасну естетику та аксесуари для носіння. Lao Pu Gold натомість намагається розширити золотий бізнес за межі ювелірних виробів.
Голова Lao Pu Gold, Сюй Гаомін, раніше прямо заявляв: "Наші VIP-клієнти не шукають прикраси, а предмети із золота".
Він також підкреслював, що Lao Pu Gold — це бренд усіх категорій, де основним матеріалом є золото, і його не слід визначати виключно як ювелірний бренд золотих виробів.
Крім прикрас Lao Pu Gold вже виробляє золоті чайники, чайні набори, печатки, прес-пап’є, руї та інші предмети мистецтва та декору із золота, одинична ціна якого варіює від сотень тисяч до кількох мільйонів юанів.
Хоч напрямки обох брендів різні, це не заважає їм змагатися за схожих клієнтів з високою купівельною спроможністю.
Lao Pu Gold вже присутній у Beijing SKP, Shanghai Heng Lung, Hong Kong IFC та інших преміальних торгових центрах. Перший магазин Qeelin GOLD у Shanghai Grand Gateway Heng Lung об'єднує Cartier, Bulgari та інші міжнародні ювелірні бренди. У вересні цього року преміальний місцевий бренд Jinpei також офіційно відкрив магазин тут.
Коли престижні бізнес-простори, де раніше домінували міжнародні бренди розкоші, стали місцем побудови ідентичності для місцевих преміальних золотих брендів.
У світі розкоші найважливішим часто виявляється те, як переконати споживача у цінності, а не сама величина вартості.
Виходячи за межі традиційної європейської концепції розкоші, де основна цінність опирається на історію бренду і тотожність, Lao Pu Gold поєднує вимірювану вартість матеріалу золота з традиційною майстерністю, культурним дизайном та досвідом преміальних торгових центрів, досліджуючи новий шлях формування "цінності розкоші".
Але і цей підхід має обмеження: якщо золото стає аргументом для високої ціни, прозора вартість золота стає відправною точкою для покупців щодо оцінки додаткової вартості.
Раніше, коли ціна золота швидко зростала, фіксовані ціни Lao Pu Gold коригувались повільніше, разом з акціями в магазинах це створювало привабливу цінову пропозицію. Коли золото тимчасово подешевшало у 2026 році, ця перевага почала зменшуватись.
Qeelin GOLD зіткнеться з іншим питанням: чи зможе він перенести цінності свого бренду на ринок чистого золота, залучити нових клієнтів, а не просто переконати поточних перейти з 18K золота на чисте золото як внутрішню заміну?
З цього погляду вхід Kering у сегмент чистого золота не є банальним зниженням статусу чи спробою навчитися у китайських брендів золота.
Точніше, це — перегляд того, за що висококласні китайські споживачі готові платити додаткову цінність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Американський CPI знову перевищив очікування, попередження Waller підтвердилися! Wall Street зосереджується на тому, чи підвищать ставки у грудні на 25 чи 50 базисних пунктів, "новий інформаційний портал Федеральної резервної системи США": стратегія «підвищення — зупинка» проходить випробування
"Нова прес-служба Федеральної резервної системи США" відзначає, що Воллер напередодні публікації CPI висловив можливість підвищення ставки на 50 базисних пунктів у грудні, наразі жоден інший представник ФРС публічно не відреагував; окрім разового підвищення на 50 пунктів, ФРС також може сигналізувати про можливість послідовних підвищень у грудні та січні. Представники Wall Street вважають, що інфляційний тиск залишається стійким, підстави для підвищення ставки у грудні ще більше посилилися, але підвищення на 50 базисних пунктів не є консенсусом. Ринок переймається, чи буде Федеральна резервна система продовжувати цикл жорсткої монетарної політики.
CPI завдав сильного удару по американським облігаціям! Доходність 2-річних зросла більш ніж на 20 базисних пунктів, золото та срібло різко впали
Після оприлюднення CPI трейдери почали очікувати, що у грудні ймовірність підвищення ставки на 50 базисних пунктів невелика; член Федеральної резервної системи США з правом голосу цього року, Лоґен, заявила, що цієї зими можливо знадобиться швидше підвищення ставки, і що ФРС принаймні ще двічі підвищить ставку на 25 базисних пунктів, а потім зробить паузу. Після цього прибутковість американських держоблігацій ще більше зросла: дохідність десятирічних облігацій повернулася до рівня 5,0%, зрісши за день більше ніж на 10 базисних пунктів; спотове золото падало понад 3%, спотове срібло знижувалося понад 4%.
Tesla Cybertruck став останньою «жертвою» на ринку електричних пікапів

 VIPЩотижнева стратегія SK Hynix

Ціни на криптовалюти
Більше


