
10 milliard dollarlik baholanish, Farcaster nima uchun "markazsiz" Twitter bo‘la olmadi?

Farcaster markazsizlashtirilgan ijtimoiy tarmoqlarning keng ko‘lamli o‘sishi qiyinligini tan oldi va “ijtimoiy tarmoq ustuvorligi”dan voz kechib, endi asosan hamyon xizmatlariga e’tibor qaratadi.
Asl sarlavha: "10 milliard dollarlik baholash, besh yillik izlanishdan so‘ng, u nega 'taslim bo‘ldi'"
Asl muallif: Bootly, Bitpush News
Besh yil davomida faoliyat yuritib, jami taxminan 180 million dollar mablag‘ to‘plagan va baholanishi bir vaqtlar 1.1 billion dollarga yaqinlashganidan so‘ng, Farcaster rasman tan oldi: Web3 ijtimoiy tarmog‘i yo‘li muvaffaqiyatli amalga oshmadi.
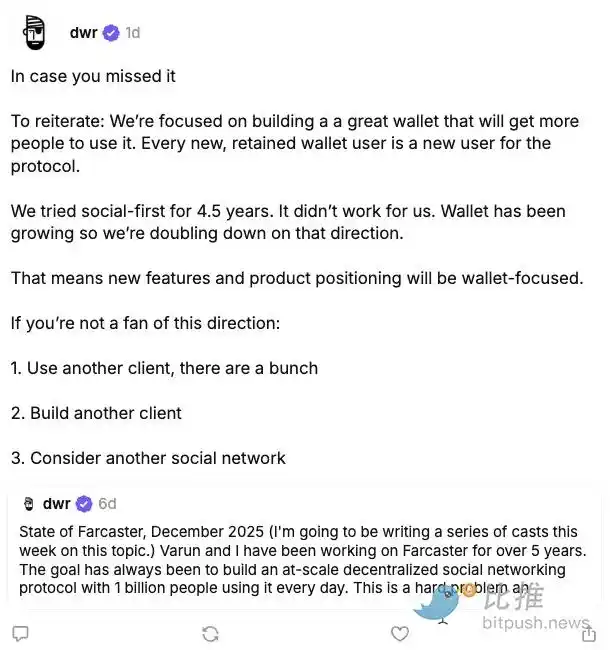
Yaqinda, Farcaster hammuassisi Dan Romero platformada ketma-ket postlar joylashtirib, jamoa "ijtimoiy tarmoq markazida" bo‘lgan mahsulot strategiyasidan voz kechishini va to‘liq e’tiborni wallet (hamyon) yo‘nalishiga qaratishini e’lon qildi. Uning ta’kidlashicha, bu faol tanlov emas, balki uzoq muddatli urinishlardan so‘ng, haqiqatga ko‘z yumib qabul qilingan qaror edi.
"Biz 4,5 yil davomida ijtimoiy tarmoqni ustuvor qildik, lekin bu natija bermadi."
Bu xulosa nafaqat Farcaster’ning transformatsiyasini anglatadi, balki Web3 ijtimoiy tarmog‘ining strukturaviy muammolarini yana bir bor diqqat markaziga olib chiqdi.
Ideal va haqiqat o‘rtasidagi tafovut: Farcaster nega "markazsiz Twitter" bo‘la olmadi?
Farcaster 2020 yilda, Web3 narrativi o‘sib borayotgan davrda tashkil etilgan. U Web2 ijtimoiy platformalarining uchta asosiy muammosini hal qilishga harakat qildi:
· Platforma monopoliyasi va senzura
· Foydalanuvchi ma’lumotlari o‘ziga tegishli emas
· Kontent yaratuvchilar to‘g‘ridan-to‘g‘ri daromad ololmaydi
Uning dizayn yondashuvi idealistik ruhga ega edi:
· Protokol darajasida markazsizlashtirish
· Klientlarni erkin qurish imkoniyati
· Ijtimoiy aloqalar blokcheynga yoziladi va ko‘chirilishi mumkin
Ko‘plab "markazsiz ijtimoiy tarmoq" loyihalari orasida, Farcaster bir vaqtlar PMF ga eng yaqin mahsulot sifatida ko‘rilgan edi. Ayniqsa, 2023 yilda Warpcast mashhur bo‘lib ketgach, Crypto Twitter’dagi ko‘plab KOL’lar platformaga qo‘shildi va u keyingi avlod ijtimoiy tarmog‘ining prototipi sifatida ko‘rindi.
Lekin muammolar tezda yuzaga chiqdi.
Dune Analytics’dagi Farcaster oylik faol foydalanuvchilari (MAU) statistikalariga ko‘ra, Farcaster foydalanuvchilari o‘sish trayektoriyasi juda aniq, lekin umidli bo‘lmagan shaklga ega:
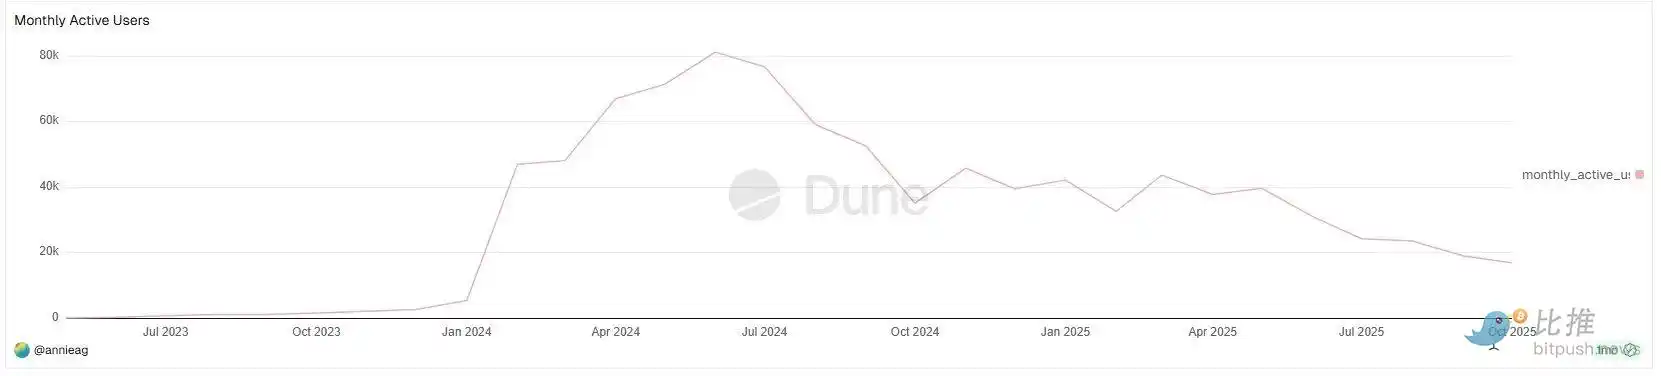
2023 yilning aksar qismida, Farcaster’ning oylik faol foydalanuvchilari deyarli e’tiborga olinmaydigan darajada edi;
Haqiqiy o‘sish burilishi 2024 yil boshida yuz berdi, MAU qisqa vaqt ichida bir necha mingdan 40-50 ming atrofida tez ko‘tarildi va 2024 yil o‘rtalarida bir vaqtlar 80 mingga yaqinlashdi.
Bu Farcaster tashkil etilganidan beri yagona haqiqiy masshtabli o‘sish oynasi edi. Ayniqsa, bu o‘sish ayiq bozori davrida emas, balki Base ekotizimi faol va SocialFi narrativi kuchli bo‘lgan bosqichda yuz berdi.
Lekin bu oyna uzoq davom etmadi.
2024 yil ikkinchi yarmidan boshlab, oylik faol foydalanuvchilar soni aniq pasaya boshladi va keyingi bir yil ichida pasayish trendi kuzatildi:
· MAU bir necha bor tiklandi, lekin har safar yuqori nuqtasi pastroq bo‘ldi
· 2025 yil ikkinchi yarmiga kelib, oylik faol foydalanuvchilar soni 20 mingdan kamga tushdi
Aslida, Farcaster’ning o‘sishi hech qachon "doira tashqarisiga" chiqa olmadi, foydalanuvchi tarkibi juda bir xil edi:
· Kripto sohasidagi mutaxassislar
· VC
· Builder
· Crypto Native foydalanuvchilar
Oddiy foydalanuvchilar uchun:
· Ro‘yxatdan o‘tish talablari yuqori
· Ijtimoiy kontent "ichki doira"da qattiq cheklangan
· Foydalanish tajribasi X / Instagram’dan afzal emas
Bu Farcaster’ning haqiqiy tarmoq effekti hosil qila olmasligiga sabab bo‘ldi.
DeFi KOL Ignas X’da (@DeFiIgnas) ochiq aytdiki, Farcaster "hamma allaqachon sezgan haqiqatni tan oldi":
X (sobiq Twitter) tarmoq effekti kuchi deyarli bevosita yengib bo‘lmaydi.
Bu kripto narrativi muammosi emas, balki ijtimoiy mahsulotlarning strukturaviy to‘siqlari. Mahsulot yo‘nalishidan qaraganda, Farcaster ijtimoiy modulidagi muammolar juda tipik:
· Foydalanuvchi o‘sishi doimo kripto native auditoriyasida cheklangan
· Kontent yuqori darajada ichki aylanishda, tashqariga chiqishi qiyin
· Kontent yaratuvchilarning daromad olishi va foydalanuvchi ushlab qolish o‘rtasida ijobiy aloqa yo‘q
Shuning uchun Ignas Farcaster’ning yangi strategiyasini bir jumlada ifodaladi:
"Bir hamyonga ijtimoiy funksiya qo‘shish osonroq, ijtimoiy mahsulotga hamyon qo‘shishdan."
Bu xulosa, aslida "ijtimoiy tarmoq Web3’ning birlamchi ehtiyoji emas"ligini tan oladi.
"Pufak juda qulay, lekin raqamlar sovuq"
Agar MAU ma’lumotlari "Farcaster qanday ishladi" savoliga javob bersa, yana bir savol bor: bu bozorning o‘zi qanchalik katta?
Kripto kontent yaratuvchisi Wiimee X’da juda ta’sirli taqqoslash ma’lumotlarini taqdim etdi.
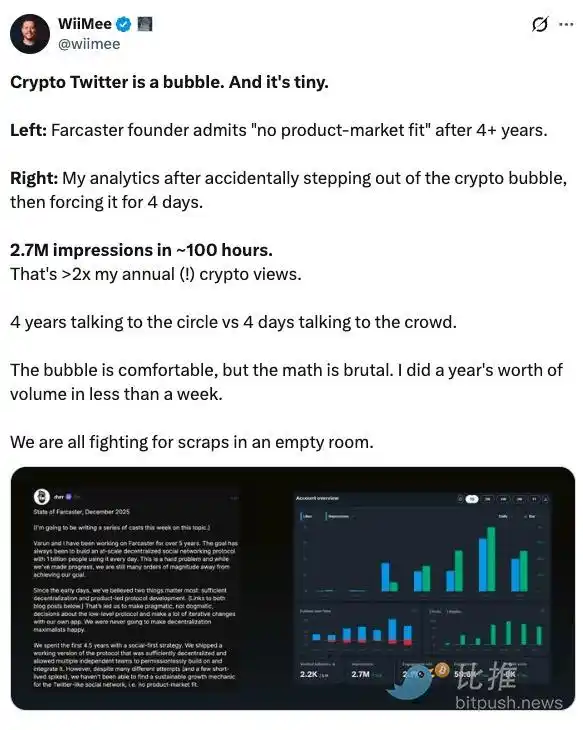
Bir marta "tasodifan kripto kontent doirasidan tashqariga chiqqanidan" so‘ng, Wiimee ketma-ket to‘rt kun davomida keng auditoriyaga mo‘ljallangan kontent yaratdi va uning tahlili shuni ko‘rsatdiki, taxminan 100 soat ichida 2.7 million ko‘rish yig‘di, bu uning bir yil davomida barcha kripto kontent ko‘rishlarining ikki barobaridan ko‘p.
U shunday dedi: "Crypto Twitter bu pufak, va u juda kichik. To‘rt yil ichida doira ichidagilarga gapirishdan ko‘ra, to‘rt kun davomida ommaga gapirish yaxshiroq."
Bu Farcaster’ga bevosita tanqid emas, balki chuqurroq muammoni ochib beradi: kripto ijtimoiy tarmog‘i o‘zi yuqori darajada ichki aylanishga ega, lekin tashqariga chiqish qobiliyati juda past ekotizimdir. Kontent, aloqalar va e’tibor bir xil foydalanuvchilar guruhida cheklanganda, eng mukammal protokol dizayni ham bozor hajmi chegarasini yenga olmaydi.
Bu Farcaster’ning muammosi "mahsulot yetarli darajada yaxshi emas", emas, balki "ichkarida yetarlicha odam yo‘q" ekanligini ko‘rsatadi.
Hamyon esa, aksincha, PMF’ga erishdi
Farcaster ichki qarashini haqiqatan o‘zgartirgan narsa ijtimoiy tarmoq emas, balki hamyonning kutilmagan muvaffaqiyati bo‘ldi.
2024 yil boshida, Farcaster ilovada ichki hamyonni ishga tushirdi, dastlab bu faqat ijtimoiy tajribani to‘ldirish uchun mo‘ljallangan edi. Lekin foydalanish ma’lumotlariga ko‘ra, hamyonning o‘sish sur’ati, foydalanish chastotasi va ushlab qolish ko‘rsatkichi ijtimoiy moduldan ancha farq qildi.
Dan Romero ochiq javobida ta’kidladi: "Har bir yangi va ushlab qolingan hamyon foydalanuvchisi — bu protokolning yangi foydalanuvchisi."
Bu jumla o‘zi yo‘nalish o‘zgarishining asosiy mantiqini ochib beradi. Hamyon "ifoda istagi"ga emas, balki haqiqiy va majburiy onchain harakat ehtiyojlariga javob beradi: pul o‘tkazish, savdo, imzo qo‘yish, yangi ilovalar bilan o‘zaro aloqada bo‘lish.
Oktyabr oyida, Farcaster AI Agent asosidagi token chiqarish vositasi Clanker’ni sotib oldi va uni bosqichma-bosqich hamyon tizimiga integratsiya qildi, bu harakat ham jamoaning "hamyon ustuvor" yo‘nalishiga qat’iy sarmoya kiritganini ko‘rsatdi.
Biznes nuqtai nazaridan, bu yo‘nalish aniq afzalliklarga ega:
· Foydalanish chastotasi yuqori
· Monetizatsiya yo‘li aniqroq
· Onchain ekotizim bilan yanada mustahkam bog‘lanadi
Taqqoslaganda, ijtimoiy tarmoq ko‘proq bezak bo‘lib, o‘sishni harakatlantiruvchi dvigatel emas.
Hamyon strategiyasi ma’lumotlarda asosli bo‘lsa-da, hamjamiyatda bahs-munozaralar ham paydo bo‘ldi.
Ko‘plab uzoq muddatli foydalanuvchilar ochiq aytishdiki, ular hamyonning o‘ziga qarshi emas, lekin yangi madaniy yo‘nalishdan norozi: "foydalanuvchi" "treyder" sifatida qayta ta’riflanmoqda, "birgalikda quruvchilar" esa "old guard" deb yorliqlanmoqda.
Bu bir haqiqatni ochib beradi: mahsulot yo‘nalishi o‘zgarganda, hamjamiyat hissiyotlarini ko‘chirish ko‘pincha yo‘l xaritasini o‘zgartirishdan qiyinroq bo‘ladi. Farcaster protokol darajasida hanuz markazsiz, lekin mahsulot yo‘nalishini tanlash huquqi jamoa qo‘lida qolmoqda. Bu ziddiyat transformatsiya jarayonida kuchayadi.
Romero keyinchalik aloqa muammosi borligini tan oldi, lekin jamoa allaqachon tanlov qilganini aniq aytdi.
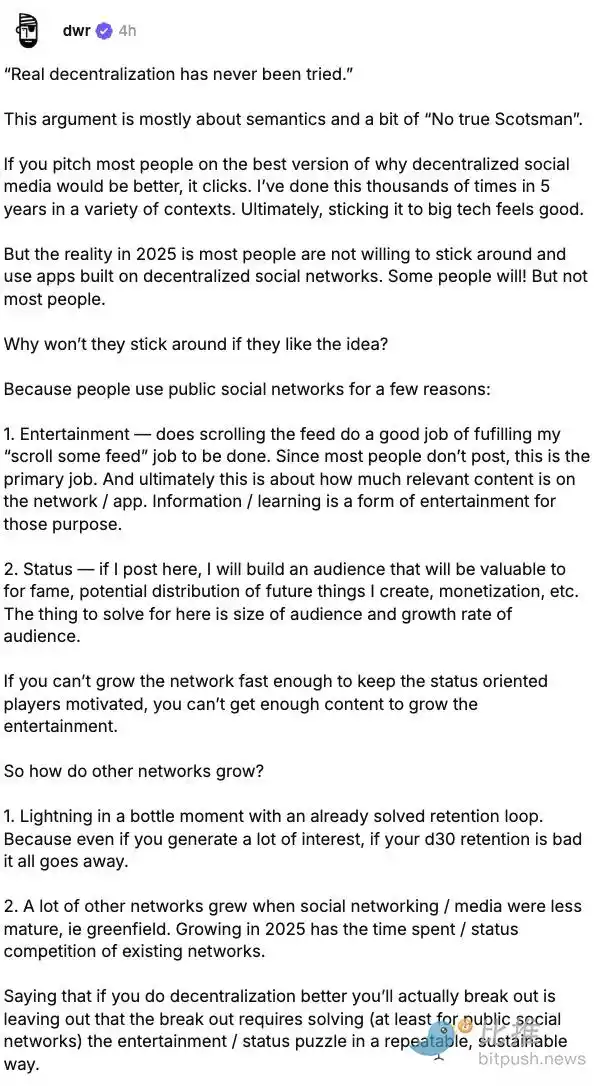
Bu mag‘rurlik emas, balki startaplar hayotiy siklining oxirgi bosqichida uchraydigan real qaror. Shu ma’noda, Farcaster ijtimoiy orzudan voz kechmadi, balki uning masshtabli bo‘lishi haqidagi xayolni tark etdi.
Balki bir kuzatuvchi aytganidek: "Avval foydalanuvchilarni vosita uchun ushlab qoling, keyin ijtimoiy tarmoq uchun joy paydo bo‘ladi."
Farcaster’ning tanlovi eng romantik bo‘lmasligi mumkin, lekin ehtimol eng realistik: asl moliyaviy vositalarni (hamyon, savdo, chiqarish) chuqur integratsiya qilish — barqaror tijoriy qiymatga aylantirishning amaliy yo‘li.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bugun Micron daromadi Apple'dan ko'proq! Apple tez chipga muhtoj, Micron narx belgilash huquqiga ega
Micron Technology to‘rtinchi moliyaviy chorakda sof foydasi 377 milliard dollarni tashkil etdi, bu Apple ning shu davrdagi 298 milliard dollari’dan oshdi va shu chorakda eng ko‘p daromad qilgan kompaniya bo‘ldi. Xotira yetishmasligi Micron kompaniyasiga kuchli narx belgilash imkonini berdi, kompaniya bosh direktori “mijozlar talabini qondira olmayapmiz” deb izoh berdi, kelasi chorak uchun daromad prognozi 615 milliard dollarni tashkil etmoqda. Apple ning yalpi foyda koeffitsienti xotira narxi bosimi sabab, 49,3% dan 46,5% prognoz oralig‘iga pasaygan.
Global iqtisodiyotining "boʻron markazi": rivojlangan davlatlarning "qarz inqirozi"
Xalqaro Valyuta Fondi rivojlangan iqtisodiyotni global qarz xavfi bo‘yicha “bo‘ron markazi” deb ogohlantirdi. AQSh, Frantsiya kabi davlatlar past foiz stavkalari davrida yuqori miqdorda qarz to‘plagan va hozirda foiz stavkalari oshishi tufayli qarzni to‘lash xarajatlari ortmoqda, fiskal tartibga keltirish esa siyosiy to‘sqinliklarga duch kelmoqda. Bank of America Securities ta’kidlashicha, AQShda soliq tushumi qisqarayotgani, Frantsiyada esa tarkibiy daromad pasayishi muammosi bor, Buyuk Britaniya va Yaponiya ham bosim ostida. Rivojlangan davlatlar qarzining barqarorligi yomonlashmoqda, bu esa foiz stavkalari va kapital oqimi orqali global moliyaviy bozorga zarba berishi mumkin.

Amerika bozori hikoyasi "keskin teskari o'zgarish": "AI deflyatsiyasi va AQSh davlat obligatsiyalari nazorat qilinadi" nazariyasidan "AI obligatsiya bozorini siqib chiqaradi, Besent uzoq muddatli foiz stavkalarini nazorat qila olmaydi" ga o'tish
Deutsche Bank ta'kidlashicha, bozor AQSh iqtisodiyoti haqidagi naratif "AI inflyatsiyani pasaytiradi"dan "AI davlat obligatsiyalarini chiqarib, AQSh obligatsiyalari daromadliligini oshiradi"ga o'zgargan, ammo pessimistik kayfiyat haddan oshgan bo'lishi mumkin. Bankning fikriga ko'ra, bozor aslida AI ekotizimida xavfsizlik hodisasi, IPO muvaffaqiyatsizligi yoki daromad kutilganidan kam bo'lishi xavfini yetarlicha baholamayapti — bu esa dollar kursiga zarba berib, obligatsiyalar bozorini qo'llab-quvvatlashi mumkin. Bundan tashqari, Fransiyaning moliyaviy muammolari ham yevro kursiga yangi bosim yaratmoqda.
Kripto narxlari
Ko'proq


