
AQSH va Eron o‘rtasidagi tanglik kuchaymoqda, ammo bu markaziy banklar oltin sotayotgan ekan? Sababi siz o‘ylagandek emas

Huitong veb sayti 7-aprel kuni xabar beradi—— Ushbu maqola Amerika va Eron o‘rtasidagi vaziyat aloqalari kuchayishi fonida, oltin, neft va dollar narxlari o‘zaro bog‘lanmagan asosiy mantiqini chuqur tahlil qiladi. 8-aprel so‘nggi ultimatum yaqinlashar ekan, bozor “vahima balansi”ga kelib, burilish arafasida turibdi.
Seshanba (07-aprel), hozirda global moliya bozorlarining asablari Yaqin Sharqdagi vaziyatning o‘zgarishiga taranglikda. 2026-yil 28-fevraldan beri Amerika va Eron o‘rtasidagi vaziyat kuchayganidan bu mojaroga olti hafta bo‘ldi. O‘tgan haftada bozor “Pokiston vositachiligi muhim bosqichga kirdi” degan mish-mishlarni ko‘rgan bo‘lsa-da, Amerika tomoni 8-aprel uchun taqdim etgan “so‘nggi ultimatum” bozor ustiga Damokl qilichidek osilib turibdi.
Bu ekstremal noaniqlik muhitida, azaldan oltin “xavfsiz aktiv” sifatida faol bo‘lishi kerak edi, biroq haqiqatda savdo maydonida g‘alati tafovut yuzaga keldi: Amerika va Eron o‘rtasidagi vaziyat yanada taranglashar ekan, xalqaro oltin narxi mart oyida 2008-yildan beri eng yomon oylik natijani qayd etdi. Shu bilan birga,
Aslida, bu tafovut xavfsiz aktiv mantiqining bekor bo‘lishi emas, balki urushdan kelib chiqadigan ikkilamchi zarar — likvidlik inqirozi va energiya narxi oshishi, aktivlar narxini qisqa muddatli qayta shakllantirmoqda.
Nega vaziyat yanada taranglashgan bo‘lsa-da, ba’zi Markaziy banklar oltinni sotmoqda?
Bu zohiriy ziddiyatni tushunish uchun mohiyatga kirish zarur: Ba’zi davlatlar oltinni sotmoqda, bu “qimorga tikilgan” uchun emas, balki “favqulodda yordam” uchun.
Amerika va Eron vaziyatining to‘xtab qolishi eng bevosita natijasi Xormuz bo‘g‘ozi kema qatnovining to‘xtashi bo‘ldi, bu esa
Oltin tinchlik davrida “dollar uzluksizligi” strategik zaxira bo‘lsa, urushdan kelib chiqqan inflyatsiya krizisida bu — “oxirgi kun pulidir”.
Shuni aniqlash kerakki, Markaziy banklar umumiy tomondan strategiyasini o‘zgartirmadi. Mashhur tashkilot ma’lumotlariga ko‘ra, 2026-yilda global Markaziy banklar 850 tonna oltin sotib olishni davom ettiradi. Xitoy kabi yirik davlatlar 17 oy davomida zaxirani oshirmoqda, bu yirik davlat va kichik davlat, importchi va eksportchi operatsiyalari farqi aynan urushning global iqtisodiy tebranishdagi nomutanosibligini ko‘rsatadi.
Har bir tur tehnika tahlili va interval prognozi
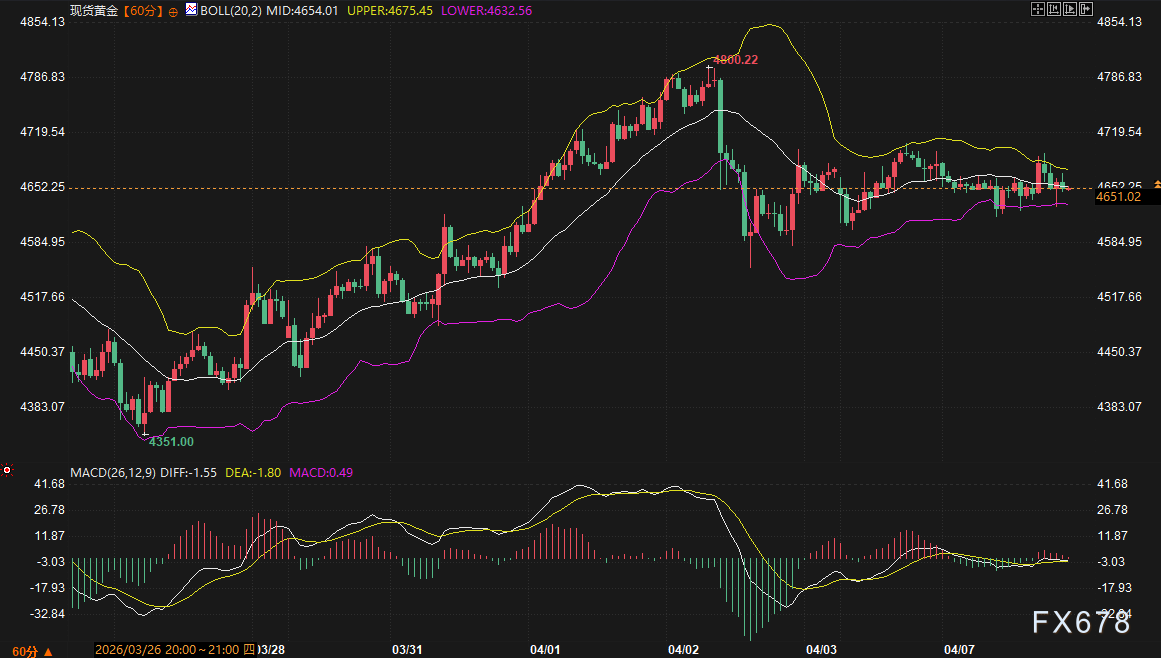
60 daqiqalik grafikda spot oltin hozirgi narxi
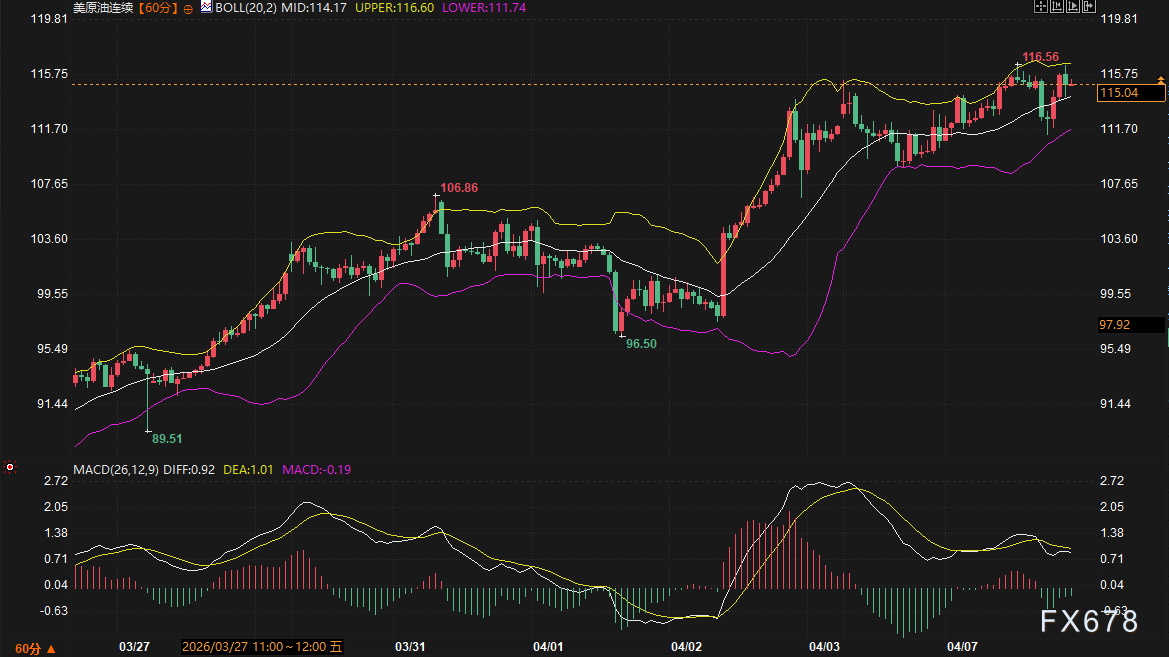
Neft narxi yaqinda juda kuchli natijalarni ko‘rsatdi, V-shakldagi qayta o‘zgarishni amalga oshirdi. 60 daqiqada narx
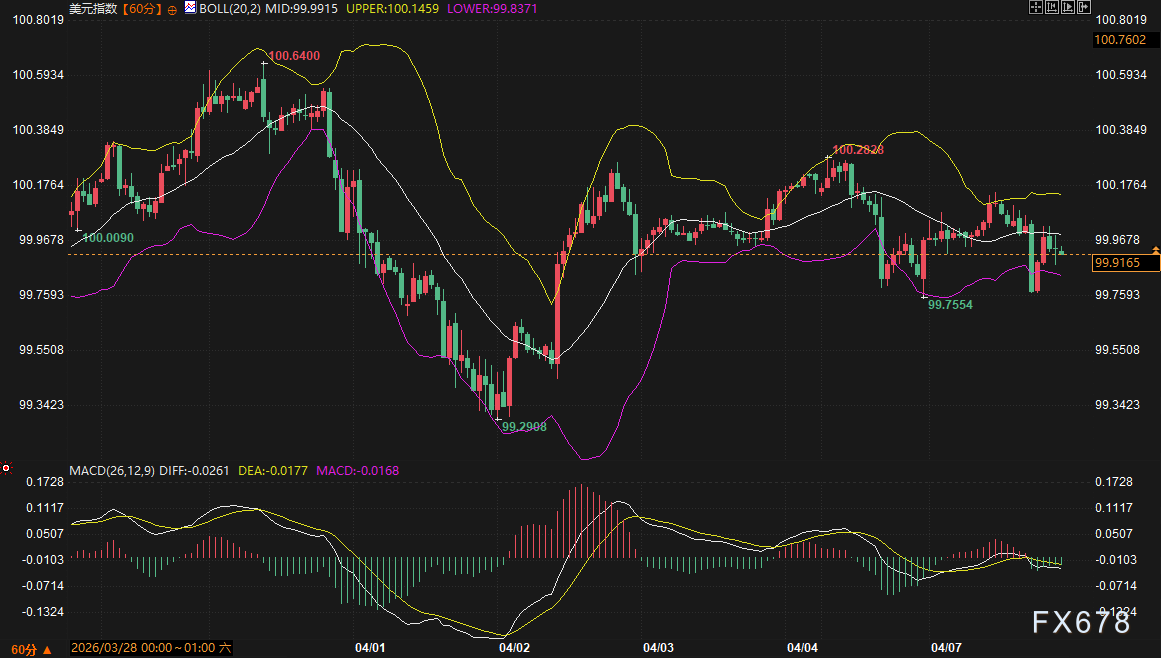
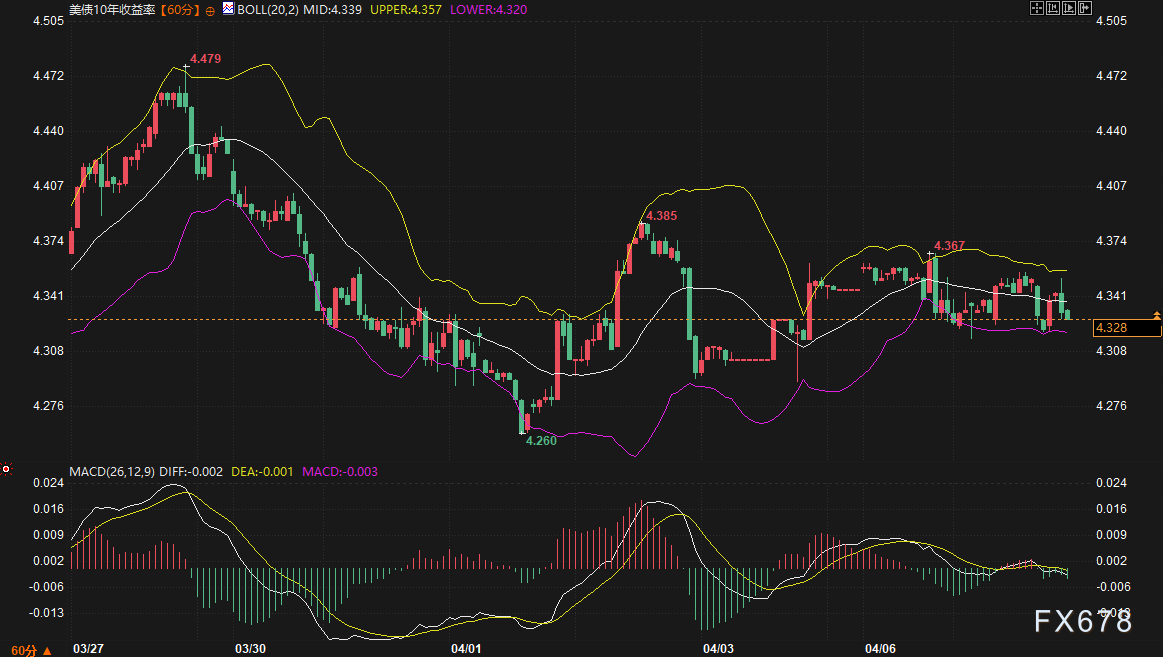
Kelajakdagi 2-3 kunlik prognoz
48-72 soat yaqin vaqt uchun qisqa muddatli trendni aniqlovchi oynadir.
Birinchidan,
Ikkinchidan,
Oxirgi,
【Tez-tez so‘raladigan savollar】
Javob: Umuman olganda, yo‘q. Hozirgi sotish asosan Turkiya kabi davlatlarning urushdan kelib chiqqan valuta krizisi va energiya defitsiti bo‘yicha “favqulodda likvidlik” uchun amalga oshirilgan, majburiy operatsiya. Xitoy, Hindiston kabi davlatlar hali ham zaxirani oshirmoqda, bu oltining dollar kredit riskiga qarshi strategik pozitsiyasi barqaror ekanini tasdiqlaydi.
Javob: Hozirgi o‘zgarish texnik tuzatishdir. Neft narxi 3 mart oxiridan
Javob: Bu “shift limit” effektini keltiradi. Yuqori rentabillik, foizsiz oltin saqlash daromadining yo‘qolishiga olib keladi. Faqat xavfsiz aktivga ehtiyoj foiz bosimini yengsa, narx oldingi yuqori nuqtani oshira oladi.
Javob: Tarifga oid fikrlar odatda inflyatsiya kutishlarini oshiradi va dollarga foyda keltiradi. Joriy urush fonida, bu so‘zlar “yuqori foiz muhit uzoq saqlanadi” kutishlarini kuchaytiradi va bilvosita oltin narxini pasaytiradi.
Javob: Eng muhim omil — Eronning Amerika 8-aprel ultimatumiga javobi va Xormuz bo‘g‘ozi haqiqiy kema qatnovi holati. Blokirovka kuchayishi yoki to‘satdan tinchlik xabari bo‘lsa, har bir aktiv uchun tebranish intervali darhol buziladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yuqori foiz stavkalari AQSh fond bozori uchun "yo‘q qiluvchi" emasmi? Daromadmi haqiqiy sabab?
JPMorgan hisoblashicha, daromad o‘sish sur’ati AQSH fond bozori qiymatini belgilash uchun asosiy omil hisoblanadi. 1950 yildan beri ma’lumotlarga ko‘ra, 10 yillik AQSH g‘aznachilik obligatsiyalari daromadliligi va S&P 500 indeksi qiymati “teskari U shakli”da bog‘liqlik ko‘rsatadi. Hozirgi daromad darajasiga ko‘ra, daromadlilik taxminan 5-6% ga yetgandagina qiymatga bosim sezilarli bo‘ladi; daromad o‘sish sur’ati 15% dan yuqori bo‘lsa, qiymatni qayta baholash uchun joy qoladi. Agar daromadlilik egri chizig‘i “ayiqcha bozor”da keskin ko‘tarilsa, energiya va moliya kabi siklik sohalar ko‘proq foyda ko‘radi; agar egri chiziq tekis bo‘lsa, texnologiya aksiyalari nisbatan ustun bo‘ladi.
Boqi yangi davrining "g'ayrioddiy qiymatlar" investitsiya san'ati

Chevron (CVX.US) Yaqin Sharqda ta'minot uzilishi xavfi uchun yangi yo'l tanladi: Argentina va O'rta yer dengizi orqali global LNG o'sishini rivojlantirib, Hindiston bilan kelishuvga intilmoqda
Chevron kompaniyasi Argentina va O'rta Yer dengizi hududlariga e'tibor qaratmoqda, global suyuqlashtirilgan tabiiy gaz o'sishini izlamoqda va Hindiston bilan kelishuv tuzishni rejalashtirmoqda.

Energiya va oziq-ovqat narxlari bosimi kuchayishi inflyatsiyani qayta kuchaytirishi mumkin! Buyuk Britaniya Markaziy banki endi "xotirjam" bo‘la olmasligi mumkin, bozor foiz stavkalarini oshirishga pul tikishni tez oshirmoqda
Qarshi chiqilmagan Yaqin Sharq urushi energiya narxlariga bosimni kuchaytirmoqda. Yangi xavflar ham yaqinlashmoqda, bu esa inflyatsiyani kelasi yilning ko'p qismida Britaniya Markaziy Bankining 2% maqsadidan yuqori ushlab turishi mumkin.

Kripto narxlari
Ko'proq


