
Oltinning oktyabr oyidagi keskin pasayishi ortida: neft narxi narx belgilash ustunligini qo'lga oldi, Goldman Sachs 19,5 milliard dollar spekulyativ sarmoya chiqib ketganini oshkor qildi

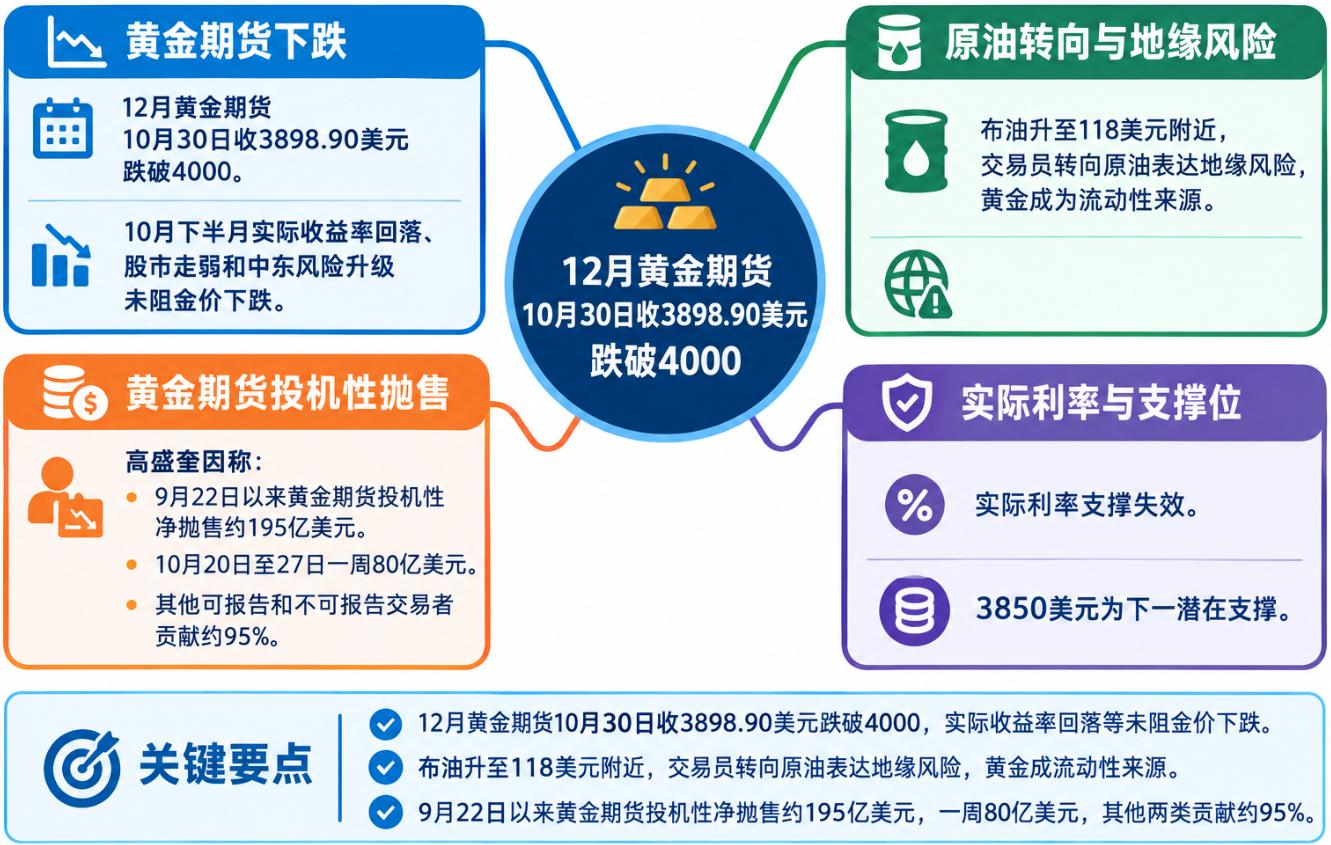
12-oy uchun yetkazib beriladigan oltin fyucherslari 30-oktabr kuni 3898.90 dollar darajasida yopildi va 4000 dollar chegarasidan pastga tushdi. Oktabr oyining ikkinchi yarmida oltin va an’anaviy xavfsiz boshpana aktivlarining natijalari ancha farq qildi: AQShning real daromadi pasaydi, aksiya bozori zaifladi, Yaqin Sharqdagi harbiy ziddiyatlar yana kuchayishi xavfi oshdi, ammo bu omillar ham oltin narxining tushishini to‘xtata olmadi.
Ushbu savdo bosqichidagi sotuvlar ortida bozor savdo logikasi o‘zgarib bormoqda. Brent neft fyucherslari 118 dollar atrofida, geosiyosiy xavf mukofoti neft fyucherslari egri chizig‘i bo‘ylab uzoq muddatli shartnomalarga ham yoyilmoqda, barcha ko‘proq treyderlar urush xavfini ifodalash uchun bevosita neft sotib olish variantini tanlamoqda, oltin sotib olish o‘rniga.
Shu bilan bir vaqtda, Goldman Sachs tahlilchisi Robert Quinnning AQSh Tovar Fyucherslari Savdo Komissiyasi (CFTC) pozitsiyalari ma’lumotlarini tahlil qilishiga ko‘ra, 22-sentabrdan buyon oltin fyucherslarida jami 19,5 milliard dollar spekulyativ net sotuvlar kuzatilgan. Faqat 20-27-oktabr kunlari bir haftada ham, 8 milliard dollarlik sotuv amalga oshdi.
E’tiborga sazovor jihat — mablag‘ manbai. So‘nggi bosqichda amalga oshgan sotuvlarning 95 foizini Boshqa Hisobot Beruvchi Bozor Ishtirokchilari (Other Reportables) va Hisobot Bermaydigan Ishtirokchilar (Non-Reportables) amalga oshirgan, boshqa toifalar esa tarixiy yuqori darajadagi umumiy uzun pozitsiyalarni saqlab qoldi.
Neft narxi oltinni siqib chiqardi va geosiyosiy xavf savdosi uchun muhim vositaga aylandi
Oktabr oyida oltinning noodatiy natijalariga avvalo neft bozoridan izoh qidirish kerak.
Yanvar uchun yetkazib beriladigan Brent neft fyucherslari ham bir muddat 118 dollar atrofida saqlanib turdi va bu bozorda Yaqin Sharq harbiy mojarolarning kuchayishi uchun yuqorilangan xavf mukofoti inobatga olinayotganidan dalolat beradi. E’tibor faqat narxda emas, balki mukofotning uzoqdagi shartnomalarga ham ko‘chayotganida.
Urush xavf mukofoti qisqa muddatli shartnoma chegarasidan uzoq muddatli shartnomalarga kengaysa, bu bozor faqat qisqa vaqtdagi ta’minot buzilishidan nafaqat xavotir olishini, balki uzoq davrda ham ta’minot uzilishi, harbiy eskalatsiya va logistika noaniqligi davom etishi mumkinligidan xavotir olayotganini anglatadi.
Bu o‘zgarish investorlarga ham geosiyosiy xavfni qanday ifodalashini o‘zgartirdi. Treyderlar tobora ko‘proq bevosita neft sotib olishni afzal ko‘rmoqda va oltindan esa likvidlik manbai sifatida foydalanmoqda. Ular, ehtimol, oltinni sotish orqali boshqa investitsiya pozitsiyalari uchun mablag‘ topadi, marja talabini qoplaydi yoki portfel xavfini umumiy kamaytiradi.
Garchi Fors ko‘rfazi bo‘ylab jismoniy neft tashish normal holatga qaytgan bo‘lsa-da, neft bozori hali ham Yaqin Sharq harbiy ziddiyatlari xavfi uchun ancha katta mukofotni inobatga olmoqda.
Yana bir jihati — Brent nefti va qimmatbaho metallar o‘rtasidagi teskari bog‘liqlik kuchaymoqda. Ilgari geosiyosiy ziddiyatlar kuchaysa mablag‘lar oltin va kumushga o‘tardi; lekin oktabr oyining ikkinchi yarmida neft narxi ko‘tarilayotgani bilan birga, qimmatbaho metallar ko‘proq bosim ostida qoldi.
Bozor natijalari ko‘rsatadiki, agar yaqin kunlardagi bu munosabat davom etsa, Brent nefti har 10% oshsa, oltin mos ravishda 4% ga kamayishi mumkin. Bu, yaqinda bozorning faqat kuzatish natijasi, aniq tartib-qoidaga aylantirib bo‘lmaydi. Ayniqsa, neft narxida katta geosiyosiy xavf mukofoti inobatga olingan sharoitda, bu bog‘lanish bozor sharoitiga qarab tezda o‘zgarishi mumkin.
Bu ham oltin nega Yaqin Sharq mojarosida an’anaviy xavfsiz boshpana aktivlari xususiyatini namoyon qilmaganini izohlaydi. Neft bozori tobora geosiyosiy xavflarni o‘lchashning muhim vositasiga aylanmoqda, oltin esa ayrim savdolarda likvidlik va riskni o‘zgartirish quroliga aylandi.
Shu bilan birga, neft narxi faqat oltin narxining tushishini qisman izohlaydi. Aslida, oltinni kimlar eng ko‘p sotayotgani aniqroq o‘rganilishi kerak.
Besh haftada 19,5 milliard dollarlik net sotuv, asosiy kuch an’anaviy xedj fondlardan tashqarida
Quinn "Oltin fyucherslari: ketma-ket besh haftalik spekulyativ sotuvlar" nomli hisobotida 27-oktyabr holatiga ko‘ra CFTC treyderlar pozitsiyasi ma’lumotini tahlil qilgan.
Ma’lumotlarga ko‘ra, 22-sentabrdan beri oltin fyucherslarida umumiy hisobda 19,5 milliard dollarlik spekulyativ net sotuvlar ro‘y bergan. 20-27 oktabr haftasida ayniqsa faollik yuqori bo‘lgan — boshqariladigan mablag‘lar (Managed Money), boshqa hisobot beruvchilar va hisobot bermaydiganlar jami 8 milliard dollar pozitsiyani qisqartirgan.
Bu 8 milliard dollardan 5,2 milliard dollari mavjud pozitsiyalarni yopishdan, yana 2,8 milliard dollari esa yangi qisqa pozitsiyalardan kelgan.
Ikkalasi o‘rtasidagi farq katta ahamiyatga ega. Birinchi holatda investorlar mavjud pozitsiyalarini yopmoqda, ikkinchi holatda esa ayrim mablag‘lar ochiqdan-ochiq oltinning narxi tushishiga garov bog‘lamoqda, shunchaki daromad olish uchun emas.
Bir untsiya uchun taxminan 4000 dollar narxda, 19,5 milliard dollar taxminan 150 tonna oltinning nominal hajmiga teng. Biroq, bu faqat fyuchers bozoridagi nominal qiymat — bozorda haqiqiy jismoniy 150 tonna oltin sotilmagan.
Pozitsiyalarning o‘zgarishiga ko‘ra, oltin spekulyativ pozitsiyalari sentyabr oyidagi narx o‘sishi paytida tez to‘plangan, keyinchalik narx pasayishi ortidan tez teskari aylangan.
Eng ajablanarlisi esa sotuvchilarning tarkibi bo‘ldi.
Bozor odatda birinchi navbatda xedj fondlariga, tovar savdo maslahatchilariga (CTA) va kredit yelkasidan foydalanuvchi makro savdo hisoblariga e’tibor beradi. Bozor dinamikasi teskari aylanib, narxlar tez pasayganda, bu mablag‘lar asosiy sotuvchi kuch sifatida qabul qilinadi.
Lekin Quinnning ma’lumotiga ko‘ra, so‘nggi haftalik statistikada boshqa hisobot beruvchilar va hisobot bermaydiganlar spekulyativ sotuvlarning deyarli 95 foizini tashkil etgan. Ular ichidan boshqa toifalardagi uzun pozitsiyalarni yopish 4 milliard dollar ulushni tashkil qilgan.
Boshqa hisobot beruvchilar toifasiga e’tibor qaratish lozim. Bu toifa an’anaviy boshqariladigan fondlar, svop treyderlari yoki tijorat xedjerlariga kiritilmaydigan, lekin yirik bozor ishtirokchilarini o‘z ichiga oladi.
Ular orasida prop-treyding institutlari, oilaviy ofislar va boshqa institutsional hisoblar ham bo‘lishi mumkin. Biroq, CFTC bunday ishtirokchilarni aniq ko‘rsatmaydi.
Bu shuni anglatadiki, oltin bozoridagi sotuv bosimi faqat an’anaviy xedj fondlaridan kelmaydi. Eng ko‘p e’tibor qaratiladigan spekulyativ hisoblar katta qismini yopgan bo‘lsa ham, boshqa investorlar hali ham yirik uzun pozitsiyalarga ega bo‘lishi mumkin.
Quinn hisobotidagi yana bir ma’lumot bunday xavfni yanada oshkor qiladi.
Oktyabr oyida boshqa toifalardagi umumiy uzun pozitsiyalar oltin fyucherslari barcha ochiq shartnomalarining 20% dan ham oshdi. 27-oktabr holatiga ko‘ra esa bu ko‘rsatkich 18% ga qaytdi, lekin hali ham yil boshidagi 11-12% darajasidan ancha yuqori.
Ya’ni, bozorda yirik qisqartirish sodir bo‘ldi, biroq potensial ortiqcha ochiq pozitsiyalar xavfi to‘laligicha yo‘q bo‘lib ketgani yo‘q. Investorlar e’tiborini faqat xedj fondlarning chiqib ketganiga emas, balki sekinroq pozitsiya o‘zgartiruvchi mablag‘larning ham bozordan chiqishni davom ettirib-ettirmasligiga qaratish lozim.
Bundan tashqari, CFTC pozitsiyalar hisobotida faqat 27-oktabr seshanba holatidagi pozitsiyalar aks etadi. Keyingi kunlarda oltin narxi yana tushdi. Demak, mavjud ma’lumotlar kalit narx darajalaridan oldin qanday sotuvlar sodir bo‘lganini ko‘rsatmoqda, biroq oxirgi bir necha savdo kunlarida yana qancha pozitsiyalar yopilganini aniqlay olmaydi. Keyingi hisobotlar to‘liqroq ma’lumot beradi.
Real foiz stavkalari oltin narxini qo‘llamadi, pastga xavfsizlantirish narxi ancha oshdi
An’anaviy makro narxlash omillari natijalari ham bu safargi oltin narxining tushishini faqat real foiz stavkalari va dollar harakati bilan izohlab bo‘lmasligini ko‘rsatadi.
Quinn qayd etadi, 20-27 oktabr oraliqda AQShning 10 yillik real daromadi 11 baza punktiga kamaydi, lekin oltin narxi ham 1.6% ga tushdi. Shu davrda Brent neft 4.1% ga oshdi, dollar esa 0.6% kuchaydi.
Real daromad kamayishi odatda foizlar yetishtirmaydigan oltin uchun pozitiv bo‘ladi, dollar kuchayishi va neft narxining o‘sishi esa bosim qiladi. Ammo bu haftada real daromad oltin uchun yetarli yordam bera olmadi.
27-30 oktabr kunlari oltin yana 4.3% ga tushdi, Brent nefti esa 3.7% ga oshdi, dollar va real daromad esa oldingi darajadan qisqardi.
Bu kombinatsiya bozordagi savdolar asosiy ravishda ochiq pozitsiyalarni muvozanatlash va geosiyosiy likvidlik talablari sabab kerakli vaqtda amalga oshirilayotganidan dalolat beradi, an’anaviy real foiz stavkalari narxlash kuchini vaqtincha yo‘qotgan.
Siyosiy likvidlik boshqaruvi ham bilvosita xavf uzatish kanali bo‘lishi mumkin. Energiya narxlari oshsa, neft import qiluvchi davlatlarda dollar likvidligi talabi oshadi, harbiy beqarorlik esa davlat rezervlarini boshqarish organlarining likvidlik ustuvorligini o‘zgartirishi mumkin.
2026 yil mart oyidagi Eron urushi paytida Turkiya oltin sotib, oltin bilan ta’minlangan svoplar orqali likvidlik olgan, milliy valutani qo‘llab-quvvatlagan edi. Bu, oltin davlat zaxira aktivlari sifatida ham zarurat bo‘lsa, likvidlik bilan almashinishi mumkinligini ko‘rsatadi.
Biroq, CFTC pozitsiyalar ma’lumotlaridan davlat xorijiy institutsiyalari fyucher sotishda ishtirok etganini aniqlab bo‘lmaydi, Quinn tahliliga ko‘ra ham markaziy banklar jismoniy oltin sotmoqda deb bo‘lmaydi. Bu — mumkin bo‘lgan xavf uzatish mexanizmi, hali isbotlanmagan sotish manbai.
Shuningdek, rasmiy sektorning strukturaviy xaridlari va kredit yelkasidagi mablag‘larning fyucher pozitsiyalarini yopishini ham farqlash lozim. Markaziy banklar uzoq muddatli zaxira siyosati uchun real oltinni oshirishda davom etsa, spekulyativ investorlar esa katta hajmda fyucherslarni sotishda davom etishi mumkin, narxlarni bosib turadi. Ularning investitsion motivlari va tsikllari bir-biridan farq qiladi.
Opsion bozori esa yana bir qarash burchagini beradi: investorlar oltin narxining pasayishiga qarshi himoya uchun tobora yuqori narx to‘lamoqda.
Quinn ta’kidlaydi, oltin uchun uch oylik yashirin o‘zgaruvchanlik va standartlashtirilgan 25 Delta put-call skew ham oshdi. Ikkinchisi o‘tgan yilning 85 foizlik diapazoniga yetdi.
Bu, investorlar oltin narxining pastlash xavfi haqida ko‘proq tashvishlanayotganidan darak beradi. Oltin narxi o‘sayotganda, mablag‘lar o‘sishdan foydalanganiga ko‘proq to‘lashga tayyor edi; bozor zaiflasha boshlagach, ko‘proq pasayishni oldini olish qayg‘usiga urg‘u kuchaymoqda.
Biroq, opsion narxlashdan aniq bilib bo‘lmaydi, ushbu savdolar himoya uchunmi, yoki bevosita oltinga qarshi spekulyativ garov uchunmi yo‘naltirilgan.
Goldman Sachs tovar savdo bo‘linmasining o‘tgan juma bozor faoliyati tavsifida ham, investorlar hali ham aniq yo‘nalish tanlamaganini ko‘rish mumkin.
Bo‘linma bildirganidek, ayrim uzun pozitsiya egalari oltin narxining pasayishidan xavotirga tushgan, potensial xaridorlar esa narx shu darajada bo‘lsa, xarid qilish uchun imkoniyat bormi, deb o‘ylayotir, lekin mijozlarning bevosita faol ishtiroki kichik bo‘lgan.
Ko‘p sotuvlar elektron savdo maydonlarida amalga oshgan, Chicago Mercantile Exchange (CME) bozorida faoliyat ancha oshgan, oltin ETF — SPDR Gold Trust (GLD) savdo hajmi ham ancha ko‘paygan.
Goldman Sachs tovar savdo bo‘linmasi 3850 dollarni navbatdagi potensial qo‘llab-quvvatlash darajasi sifatida ko‘radi, bir vaqtning o‘zida 3950 dollar lik qo‘llab-quvvatlashni yo‘qotilishi kutilmagan voqea bo‘lganini tan oladi.
3850 dollar shuning uchun diqqatga sazovor narx darajasi bo‘lsa-da, bu mazkur tuzatish aynan shu joyda tugaydi degani emas. Sotuvlar qachon tugashga yaqinlashadi, bunga oltin fyucherslaridagi sotuvlarning sekinlashadimi-yo‘qmi, opsion bozorida pastga himoya narxining qaytariladimi va neft hamda oltin o‘rtasidagi teskari bog‘liqlik kuchi susayadimi — ana shularni kuzatish orqali javob topiladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQSH fond birjasida yangi aksiyalar tahlili|Iste'mol va sanoat yo'nalishlarida faoliyat yurituvchi, uchta asosiy mantiq AOJE.US rivojlanish rejasini chizadi
Daromad va foyda birga pasayayotgan bir paytda, 奥杰股份 Nasdaq investorlari uchun qaysi o'sish hikoyasini taqdim etib, ularni sotib olishga ko'ndiradi?

AI kapital xarajatlari o'zining eng yuqori nuqtasiga yetdimi? Goldman Sachs: Burilish nuqtasi yaqinda, AI "Super mavzu"dan "Oddiy narrativ"ga aylanyapti
Goldman Sachsning bahosiga ko‘ra, AI kapital xarajatlarining cho‘qqi o‘sish sur’ati yaqinlashmoqda va ushbu mavzu so‘nggi uch yil davom etgan "super quvvatlangan hikoya"dan "oddiy hikoya"ga o‘zgarib, bozor endi uning bahosini bir tomonlama qo‘llab-quvvatlamayapti. Shu bilan birga, S&P 500 va Nasdaq o‘tgan olti oyda deyarli o‘zgarmadi, ushbu moliyaviy hisobot mavsumi "pozitsiyani saqlash uchun yetarli, lekin bozorni yana yuksaltirish uchun yetarli emas."

Kripto narxlari
Ko'proq


