
AMD 3-chorak moliyaviy hisobotidan oldin: Sun'iy intellekt ma'lumot markazi PC xavotirlarini qoplashga qodirmi? Heliosning rivojlanishi va yalpi foyda marjasi asosiy tekshiruvga aylanadi
 Bitget2026/11/03 03:09
🔥 Amerika fond bozori issiq nuqtalar radari ishga tushdi! 3 asosiy AQSH fond bozori yo‘nalishlari + 6 ta tanlangan individual aksiya + 7 ta muhim sana taqvimi, bu hafta AQSH fond bozori imkoniyatlari qayerda? Havolani bosing va 1 rasmda ko‘rib chiqing 22 ta savdo yo‘nalishi→
1. Investitsiya asosiy nuqtalari qisqacha
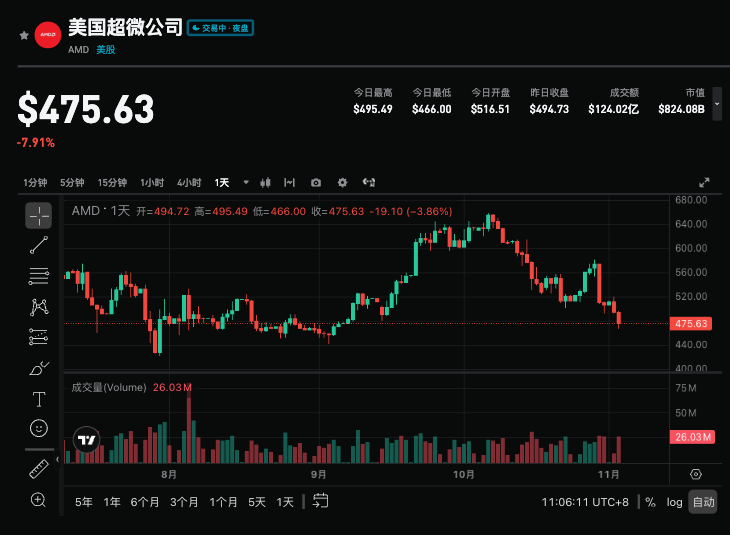
AMD 2026-yil 3-noyabr AQSH sharqiy vaqti bilan savdo yopilgandan keyin 2026-moliyaviy yil 3-chorak natijalarini e’lon qiladi (konferensiya qo‘ng‘irog‘i shu kun soat 17:00da). Kompaniyaning avvalgi yo‘riqnomasi bo‘yicha daromad taxminan 13 milliard dollar atrofida (±300 mln dollar, o‘rtacha yiliga +41%, chorakdan chorakka +13%); GAAPdan tashqari yalpi foyda marjasi taxminan 56%; Wall Street konsensus prognozi daromad taxminan 13,08-13,12 milliard dollar (+42% yiliga), tuzatilgan har bir aksiya uchun daromad taxminan 1,94-1,95 dollar (taxminan +62% yiliga, o‘tgan yil shu davrda 1,20 dollar). Ushbu moliyaviy hisobot rekord Q2dan so‘ng muhim sinov bo‘ladi, Intel yo‘riqnomasi zaif chiqishi tufayli PC segmentidagi vahima va yaqinda aksiya narxidagi pasayish bilan birgalikda, bozor AI ma’lumotlar markazi (shu jumladan Helios platformasi) o‘sishi davom etadimi va u PC bo‘limidagi xavotirlarni qanchalik samarali eplay oladi, hamda yalpi foyda marjasi va Q4 yo‘riqnomasi bahoga tiklanish uchun etarlimi – shularni diqqat bilan kuzatadi.
2. To‘rtta asosiy e’tibor nuqtasi
E’tibor nuqtasi 1: Ma’lumotlar markazi va AI faoliyati yuqori o‘sishni davom ettiradimi
Ma’lumotlar markazi hali ham asosiy o‘sish haydovchisi hisoblanadi. Q2da ushbu faoliyat daromadi taxminan 6,7 milliard dollarni tashkil etdi (umumiy daromaddan 58%, +107% yiliga), Instinct akseleratorlari sotuvi ikki barobarga oshdi, EPYC protsessorlariga talab kuchli. Bozor Q3da ma’lumotlar markazi daromadini taxminan 8,2-8,3 milliard dollar deb kutmoqda. OpenAI, Meta, Anthropic, Microsoft va boshqalar bilan AI hamkorliklari ko‘proq aniqlik beradi, Helios rack-darajali platformasi ayniqsa muhim bo‘lib, boshqaruv Q3 oxirida yetkazib berish boshlanishini va Q4 hamda 2027-yil birinchi yarim yillikda hajmning tezlashishini aytgan. Agar bu faoliyat kutilganidan oshsa, AI yetakchisi hikoyasini kuchaytiradi; aks holda, sustroq bo‘lsa, o‘sish barqarorligiga shubha tug‘ilishi mumkin.
E’tibor nuqtasi 2: AI o‘sishi PC va mijoz segmenti xavotirini bosa oladimi
Intel o‘tgan haftada zaif yo‘riqnoma tufayli ancha pasaydi, bu PC yarim o‘tkazgich segmentida vahima keltirib chiqardi va chip sanoat zanjirini tortdi. AMD mijoz va o‘yin biznesi PC talabining sustlashishi xavfiga duch kelmoqda, o‘yin bo‘limi o‘tgan chorakda pasayishni ko‘rsatdi. Bozor mijoz segmenti daromadi barqarorligini (taxminan 3 milliard dollar atrofida kutilyapti), hamda ma’lumotlar markazi yuqori o‘sishi PC bo‘limidagi pasayishni to‘liq qoplab bera olishini diqqat bilan kuzatadi. Agar mijoz segmenti kutilganidan yaxshi chiqsa yoki zarar nazorat ostida qolsa, segment kayfiyatini yengillashtiradi; aks holda, an’anaviy faoliyat bo‘yicha xavotirlarni kuchaytiradi.
E’tibor nuqtasi 3: Yalpi foyda marjasi va o‘sish sifati
AI bo‘limining tez o‘sishi doimo daromad o‘sishi bilan birga kelmaydi. Kompaniya joriy chorak uchun GAAPdan tashqari yalpi foyda marjasi yo‘riqnomasi 56% atrofida, bozor mahsulot kombinatsiyasi o‘zgarishini diqqat bilan tahlil qiladi: yuqori daromad keltiruvchi EPYC CPUlari Instinct GPU va rack-darajali tizimlarda bo‘lishi mumkin bo‘lgan bosimni qoplab bera oladimi, va HBM kabi yuqori qiymatli xotira va ilg‘or qadoqlash xarajatlarining ortib borishi yelpi foyda marjasiga ta’siri qanday. Ta’minot cheklovlari (plastina, qadoqlash va boshqalar) ham muhim omil bo‘ladi. Agar yelpi foyda marjasi barqaror yoki kutilganidan yuqori bo‘lsa, o‘sish sifati tasdiqlanadi; agar ancha bosim ostida qolsa, daromad moslashuvchanligini cheklashi mumkin.
E’tibor nuqtasi 4: Q4 yo‘riqnomasi va Helios hajm oshish sur’ati
Bozor asosan Q4 va keyingi davr prognozlariga e’tibor qaratmoqda. Umumiy taxmin Q4da daromad taxminan 16-16,3 milliard dollar (chorakdan chorakka aniq o‘sish), Jefferies va ba’zi boshqa institutlar yanada optimistik. Helios yetkazib berish sur’ati va ma’lumotlar markazi o‘sish ritmi konferensiya chaqirig‘idagi asosiy mavzulardan bo‘ladi. AMD bu yil sezilarli o‘sib, hatto bir vaqtlar 1 trillion dollarlik bozor qiymatiga yetdi, lekin yaqinda ancha tuzatildi; yo‘riqnomaning ko‘tarilishi va boshqaruvning yilning 2-yarmi hamda 2027-yil bo‘yicha aniq ko‘rsatmalar berishi kayfiyat o‘zgarishiga bevosita ta’sir qiladi.
3. Tavakkal va imkoniyatlar birga mavjud
Yuqorilash katalizatorlari:
- Ma’lumotlar markazi daromadi kutilganidan anchagina yuqori chiqsa (ayniqsa Instinct/Helios bo‘yicha), AI talabining kuchliligi tasdiqlanadi.
- Jami daromad yo‘riqnoma yuqori chegarasiga yaqin yoki undan oshib, Q4 yoki butun yil prognozi yuqoriga ko‘tariladi.
- Yalpi foyda marjasi 56% yo‘riqnomasi darajasida yoki undan ustun bo‘lib, mijoz bo‘limi zararini nazoratda, AI hamkorligi rivojlansa.
Pastga tushirish tavakkali:
- PC/mijoz faoliyati yanada zaiflashsa, ma’lumotlar markazi o‘sishi to‘liq qoplamasa.
- Yalpi foyda marjasi mahsulot kombinatsiyasi yoki xarajat bosimi tufayli kutilganidan past bo‘lsa, yoki ta’minot cheklovlari sababli hajm o‘smasa.
- Faqat yo‘riqnoma o‘rtacha qiymatiga mos kelsa yoki yuqorilamaydi, katta baholash va segment kayfiyati tushkunligi fonida.
4. Savdo strategiyasi tavsiyalari
Yuqorilashga tikish logikasi: Agar ma’lumotlar markazi va umumiy daromad sezilarli darajada konsensusdan yuqori chiqsa, boshqaruv Helios ko‘tarilishini tasdiqlasa, yo‘riqnomani oshirsa va ijobiy prognozlar bersa, AMDning AI infratuzilmadagi asosiy o‘yinchi maqomi borasida bozor ishonchini kuchaytiradi va baholashni tiklashni qo‘llab-quvvatlaydi.
Pastga tushish tavakkali: Agar asosiy ko‘rsatkichlar faqat prognozlarga mos yoki biroz past bo‘lsa, PC xavotiri ro‘yobga chiqsa yoki yo‘riqnoma ehtiyotkor bo‘lsa, ayniqsa chip segmentining yuqori beqarorligi fonida foyda olish uchun sotuv kelib chiqishi mumkin. Tarixiy jihatdan hisobotdan so‘ng aksiya narxi o‘rtacha ±11,4% o‘zgaradi, opsiyalar ichki o‘zgaruvchanligi taxminan 9% atrofida.
Asosiy ko‘rsatkichlar:
- Jami daromad va yiliga/chorakdan chorakka o‘sish sur’ati
- Ma’lumotlar markazi daromadi (ayniqsa Instinct va Helios bo‘yicha)
- GAAPdan tashqari yalpi foyda marjasi va mahsulot kombinatsiyasining ta’siri
- Q4 daromad yo‘riqnomasi va butun yil prognozi yuqoriladimi
Amaliy tavsiya: Hisobot natijalari kutilganidan yaxshi chiqsa va yo‘riqnoma ijobiy bo‘lsa, tuzatishdan keyin joylashish imkoniyatini ko‘rib chiqish mumkin; agar natijalar o‘rtacha yoki yo‘riqnoma zaif bo‘lsa, qisqa muddatda tebranish tavakkaliga e’tibor bering, narxlari ortidan quvmang. Joylashuv hajmi va stop-loss individual tavakkal bardoshingizga mos ravishda moslashtirilishi kerak.
Mas’uliyatdan voz kechish: Yuqoridagi mazmun faqat ma’lumot uchun, investitsiya tavsiyasi sifatida qabul qilinmaydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Ishlab chiqaruvchanlik ortida boshqaruv xatarlari yashirin bo‘lishi mumkin! Goldman Sachs (GS.US) texnik bo‘lmagan xodimlarga ilg‘or AI dasturlash vositalaridan foydalanishni chekladi
Xabarlarga ko‘ra, Goldman Sachs ishlab chiqarish samaradorligi va xavflar yuzasidan xavotirlarni baholagandan so‘ng, dasturlash uchun mo‘ljallangan ilg‘or sun’iy intellekt (AI) vositalaridan ayrim xodimlarning foydalanishini taqiqladi.

Bozorda bir vaqtning o‘zida ikki mutlaqo qarama-qarshi ayiq bozori mantiqlari mavjud: "Hisoblash quvvati yetishmasligi va hisoblash quvvati ortiqchaligi"
Goldman Sachs AI bozorining ikkita ziddiyatli muammosini ko‘rsatdi: elektr energiyasining yetishmasligi va hisoblash quvvatining ortiqligi. Bu ikki mantiq bir-biriga zid bo‘lsa ham, har ikkisi AI savdolarini sotib yuborishga sabab bo‘lib xizmat qilmoqda. Bulut xizmatlari provayderlarining talabi hanuz kuchli, biroq kapital xarajatlari 1,2 trillion dollarga yo‘naltirilmoqda, naqd pul oqimi salbiy, va yuqori leverage (moliyaviy tayanish) bilan birga kelmoqda; yil oxirida qisqa pozitsiyalar yopilishi natijasida qisqa muddatli ko‘tarilish bo‘lishi mumkin, ammo bu ko‘tarilish ham sotish imkoni sifatida qaralishi mumkin.

Q3 moliyaviy ko‘rsatkichlari kutilganidan yuqori bo‘ldi va butun yil prognozi oshirildi! Grab(GRAB.US) hisobotidan so‘ng Citi tomonidan pozitiv baholandi: Aksiya narxi yana 92% oshishi mumkin
Citigroup Grab uchun "sotib olish" reytingini berdi va narx maqsadini 5.50 dollar qilib belgiladi. Ushbu narx maqsadi dushanba kungi yopilish narxi 2.86 dollardan 92% dan ortiq o'sish imkoniyatini ko'rsatadi.
Kripto narxlari
Ko'proq


