
Fransuz davlat obligatsiyalari: Bozorning "bo‘ron ko‘zlari"

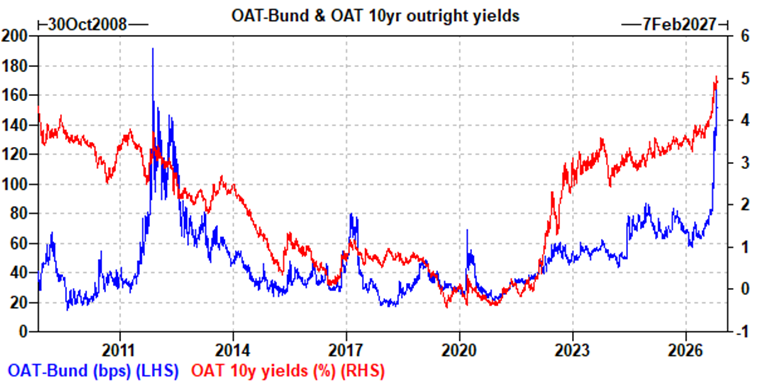
Yaqinda Yevropa obligatsiya bozori bosimni davom ettirmoqda, Fransiya obligatsiyalari bozori esa bozorning “to‘fon markazi”ga aylandi. Oktyabr oyidan beri, Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi bir paytlar 5 foizga yaqinlashdi, Fransiya va Germaniya obligatsiyalari daromadliligi farqi taxminan 159 baza punktigacha kengaydi, moliyalashtirish xarajatlari hattoki ilgari yuqori xavfli deb hisoblangan Gretsiya va Italiyadan yuqori, Yevrozona obligatsiya bozorida an’anaviy xavf qatlamlanish rejimi buzildi.
Fransiya-Germaniya daromadliligi farqi (ko‘k, chap) va 10Y Fransiya obligatsiyasi (qizil, o‘ng) taqqoslanmoqda
Fransiyaning uzoq muddatli yuqori defitsiti va yuqori qarzi bor, 2027-yilda esa taxminan 340 milliard yevro miqdorida obligatsiyalar chiqarilishi va qayta moliyalash bosimi yuzaga keladi; hukumat 54 milliard yevrolik islohot rejasini e’lon qilgan, defitsitni 5 foizgacha kamaytirishni maqsad qilmoqda, lekin parlament tarkibi va saylovlar tufayli siyosatni amalga oshirishda shubha mavjud.
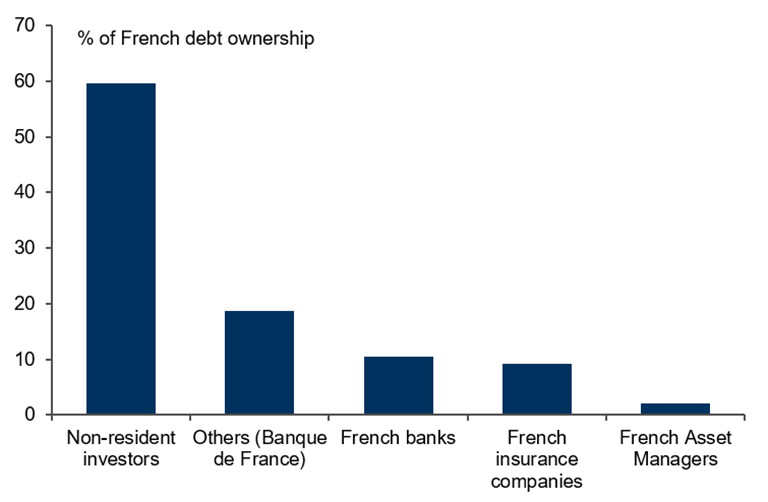
Shuningdek, Fransiya davlat obligatsiyalarida xorijiy sarmoya ulushi yuqori va xavfga sezgir, xorijiy sarmoyadorlar sotilishi tebranishlarni yanada kuchaytirdi.Xalqaro investorlarga Fransiya davlat obligatsiyalarining jami 55 foizi to‘g‘ri keladi, mahalliy bank va bank bo‘lmagan institutlar 29 foizini, Fransiya Markaziy banki esa 16 foizini ushlab turadi. Umuman olganda, xorij yoki mahalliy moliyaviy hisoblardan qat'i nazar, Fransiya obligatsiyalaridagi ulushni kamaytirish va diversifikatsiya qilish asosiy savdo logikasidan biri bo‘lib qolmoqda, EURJPY kursi va Fransiya davlat obligatsiyalari savdo hajmining birgalikda oshishi Yaponiyaning ochiqcha sotish signali ekanini ko‘rsatadi. Sentyabr oyidan beri davlat obligatsiyalari spredining tez kengayganini hisobga olib, xorijiy investorlar tomonidan sotish ushbu narxlarning pasayishining muhim haydovchisiga aylangan.
Fransiya davlat obligatsiyalari egalarining ulushi holati
Bundan farqli o‘laroq, Ispaniya va Portugaliya obligatsiyalari spredi nisbatan oz kengaydi, Germaniya hamda Gollandiya davlat obligatsiyalari mos almashtirish instrumentlariga nisbatan kuchaydi, bu esa mablag‘lar hech bo‘lmaganda Yevrozona ichida qayta taqsimlanganini ko‘rsatadi.
2027-yil prezident saylovigacha, Fransiya davlat obligatsiyalarida o‘sish ehtimoli bormi?Fransiya davlat obligatsiyalari bozorining ko‘tarilish yoki kuchsizligi uchta asosiy omilga bog‘liq:
Birinchidan: ichki darajada markazchi va o‘ng markazchi kuchlar yagona nomzod chiqarsa, bu prezident saylovigacha Fransiya davlat obligatsiyalari uchun eng yaxshi fon o‘zgarishi bo‘ladi. Hozir bozor Filip/Attal hamkor nomzodini ilgari suradi deb hisoblamoqda; agar markazchilar (Filip, Attal) va o‘ng markazchilar (Letajye, Lisnar) yagona nomzod chiqarsa, bozor ssenariysi keskin o‘zgaradi. Hozirda Attal, Letajye va Lisnar hamkor dastlabki saylov o‘tkazishni qo‘llab-quvvatlamoqda, biroq reytinglarda birinchi bo‘lgan Filip bunga qarshi fikrda.
Ikkinchidan, 2027-yil byudjeti imkon qadar 5 foizlik defitsit maqsadiga yaqin bo‘lishi zarur. Goldman Sachs modeliga ko‘ra: bozor qarz ko‘rsatkichlarini noxattolik bilan baholashini hisobga olganda ham, hozirgi Fransiya-Germaniya spredi adolatli qiymatdan hamon taxminan 60 baza punktiga yuqori. Shunday ekan, agar foiz stavkalari tebranishi pasaysa va defitsitni qisqartirish haqida yetarli ishonchli va’da bo‘lsa, Fransiya-Germaniya spredi qisqarishi mumkin.
Uchinchidan, global makroiqtisodiy muhit yaxshilansa. Goldman Sachs hisobiga ko‘ra, energiya narxlari Fransiya va Germaniya obligatsiyalari daromadlilik farqining tebranishiga 20–30 baza punktigacha ta’sir qilishi mumkin. Yaqin oylar ichida, Yevropada energiya jihatidan noaniqlik yuqori bo‘lib turaveradi; biroq qish fasli aniq o‘tsa yoki geosiyosiy tanglik kamayadi, global xavf xohishi ko‘tariladi va natijada 2027-yil prezident saylovigacha bozor o‘zini tiklashi mumkin.
Umuman olganda, Fransiya davlat obligatsiyalari 2027-yil prezident saylovigacha “umid va xavf” bahs maydoni bo‘lib turadi. Bozor kayfiyati hozirda zaif, xorijiy kapital oqimi davom etmoqda, biroq ichki siyosiy tarkibning o‘zgarishi, moliyaviy islohotlarning amalda joriy etilishi hamda global makro muhitning marginal yaxshilanishi bozorga sezilarli ijobiy tuzatish bosqichini olib kelishi mumkin. Fransiyadagi siyosiy voqealarni, byudjet qonun loyihasining qabul qilinishini va energiya narxlarining tebranishini diqqat bilan kuzatishni hamda potensial investitsiya imkoniyatlarini yaqindan ko‘zdan kechirishni tavsiya qilamiz.
BFC Xisoboti
2026-yilda hamroxlik qilamiz
Xizmatimizga izoh qoldiring
Biz bilan aloqada bo‘ling
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQShda noyabr oyidagi Michigan iste'molchi ishonchi kutilganidan yuqorilab, uch oylik eng yuqori darajaga ko‘tarildi, mustaqil saylovchilarning ishonchi oshdi va inflyatsiya kutilmalari yaxshilandi
Amerika Qo’shma Shtatlari Michigan universitetining noyabr oyidagi iste’molchilar ishonch indeksi dastlabki qiymati oktyabr oyidagi 48 dan 51 ga oshdi va bozordagi kutilgan 48 ko‘rsatkichidan yuqori bo‘ldi. Bu yaxshilanish asosan mustaqil saylovchilar guruhida kuzatildi, bu guruhda iste’molchilar ishonchi oxirgi bir yil ichida eng yuqori darajaga yetdi. Taxminan 57% respondentlar yuqori narxlarning yashash darajasiga ta’sirini faol ravishda tilga oldi; bu ulush may oyidan buyon eng yuqori ko‘rsatkichdir. Iste’molchilar kelasi bir yil ichida narxlarning 4.3% ga oshishini kutmoqda, bu esa so‘nggi uch oy ichidagi eng past darajadagi ko‘rsatkichdir.
Kripto narxlari
Ko'proq


