Tổng kết TradFi hằng tuần từ ngày 26 đến ngày 30 tháng 10
Fed duy trì lãi suất cao trong bối cảnh bất đồng nội bộ ngày càng sâu sắc: Đồng USD và lợi suất được hỗ trợ, trong khi tài sản AI và thị trường dầu đối mặt với biến động lớn hơn
I. Tổng quan thị trường tuần
Tuần này, thị trường tập trung vào cuộc họp FOMC tháng 10 của Cục Dự trữ Liên bang Mỹ (Fed) và biến động giá dầu do thị trường định giá lại rủi ro địa chính trị tại Trung Đông.
Đúng như dự đoán chung, Fed giữ nguyên phạm vi mục tiêu của lãi suất quỹ liên bang ở mức 3.75% đến 4.00%. Tuy nhiên, thông điệp chính sách không chuyển sang hướng nới lỏng. Hai phiếu bất đồng ủng hộ tăng lãi suất 25 điểm cơ bản, cho thấy những lo ngại về rủi ro lạm phát trong nội bộ Fed đang gia tăng. Ngân hàng trung ương cũng nhấn mạnh cần thu thập thêm dữ liệu kinh tế trước khi xác định định hướng chính sách phù hợp. Trong bối cảnh thị trường lao động vẫn vững vàng và tăng trưởng kinh tế được duy trì, kỳ vọng về việc nhanh chóng cắt giảm lãi suất đã bị hạn chế.
Chủ tịch Fed Kevin Warsh cũng cho biết các cuộc họp quyết định lãi suất của FOMC trong tương lai có thể diễn ra ít thường xuyên hơn, đồng thời Fed tiếp tục giảm vai trò của định hướng chính sách tương lai rõ ràng. Điều này đồng nghĩa thị trường có thể ngày càng dựa vào CPI, PCE cốt lõi, bảng lương phi nông nghiệp, doanh số bán lẻ, GDP, tăng trưởng tiền lương và phát biểu của các quan chức Fed để định giá lại triển vọng lãi suất. Do đó, từng báo cáo dữ liệu riêng lẻ có thể gây ra biến động đáng kể hơn đối với giá tài sản.
Trên thị trường hàng hóa, giá dầu điều chỉnh đáng kể trong tuần này. Iran đã tổ chức các cuộc đàm phán an ninh khu vực với quan chức Saudi Arabia, Thổ Nhĩ Kỳ và Pakistan, trong khi Mỹ tiếp tục để ngỏ khả năng đàm phán trong chính sách đối với Iran. Những diễn biến này khiến thị trường tạm thời hạ xác suất xung đột Trung Đông leo thang ngay lập tức. Dầu Brent có thời điểm giảm xuống dưới 110 USD/thùng, còn dầu WTI lùi về gần 100 USD/thùng.
Tuy nhiên, giá dầu giảm không có nghĩa rủi ro địa chính trị đã biến mất. Số vụ tấn công tàu thuyền gần Eo biển Hormuz gia tăng, cước vận chuyển dầu thô tăng mạnh, chi phí bảo hiểm hàng hải đi lên và tồn kho dầu toàn cầu ở mức thấp tiếp tục khiến UKOUSD và USOUSD duy trì trong môi trường biến động cao. Thị trường hiện đang cân bằng giữa kỳ vọng hạ nhiệt căng thẳng bằng biện pháp ngoại giao và rủi ro gián đoạn nguồn cung vẫn hiện hữu.
Các trọng tâm chính của thị trường trong tuần này gồm:
- Liệu các tín hiệu thắt chặt sau cuộc họp của Fed có tiếp tục đẩy đồng USD và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn đến trung hạn tăng hay không;
- Liệu hai phiếu bất đồng có cho thấy thêm nhiều quan chức Fed có thể ủng hộ tăng lãi suất hoặc phản đối việc cắt giảm lãi suất sớm hay không;
- Liệu CPI, PCE cốt lõi, dữ liệu việc làm và tiêu dùng có củng cố quan điểm “duy trì lãi suất cao trong thời gian dài hơn” hay không;
- Liệu US02Y và US10Y có tiếp tục tăng và gây áp lực định giá lên NAS100 hay không;
- Liệu DXY có thể duy trì sức mạnh nhờ chênh lệch lợi suất và nhu cầu trú ẩn an toàn hay không;
- Liệu NAS100 có thể dựa vào chi tiêu vốn cho AI và lợi nhuận doanh nghiệp để chống chịu áp lực lãi suất cao hay không;
- Liệu US500 và US30 có ghi nhận sự luân chuyển giữa các lĩnh vực công nghệ, tài chính, công nghiệp và năng lượng hay không;
- Liệu XAUUSD chịu áp lực từ đồng USD mạnh hơn và lợi suất thực tăng, hay được hỗ trợ bởi rủi ro địa chính trị;
- Liệu UKOUSD có thể duy trì ở mức cao hay tiếp tục chứng kiến phí quyền chọn rủi ro giảm do căng thẳng ngoại giao hạ nhiệt;
- Liệu Eo biển Hormuz, Biển Đỏ hoặc các cơ sở năng lượng tại Trung Đông có phải đối mặt với những gián đoạn mới về nguồn cung hoặc vận tải hay không.
Nhìn chung, trọng tâm của thị trường đã chuyển từ câu hỏi của tuần trước là “Fed có tạm dừng hay không?” sang “Fed sẽ duy trì lãi suất cao trong bao lâu sau khi tạm dừng?”. Fed chưa cam kết cắt giảm lãi suất và vẫn không muốn đưa ra lộ trình chính sách rõ ràng, khiến thị trường trở nên nhạy cảm hơn đáng kể với dữ liệu kinh tế sắp công bố.
II. Các chủ đề chính của thị trường tuần này
1. Fed giữ nguyên lãi suất nhưng vẫn thiên về lập trường thắt chặt
Fed giữ nguyên phạm vi mục tiêu của lãi suất quỹ liên bang ở mức 3.75% đến 4.00%, phù hợp với kỳ vọng của thị trường. Tuy nhiên, việc tạm dừng tăng lãi suất không có nghĩa Fed đã chuyển sang ôn hòa.
Trong tuyên bố, Fed tiếp tục nhấn mạnh lạm phát vẫn ở mức cao và các nhà hoạch định chính sách cần thêm dữ liệu trước khi xác định định hướng chính sách tiền tệ trong tương lai. Điều này cho thấy Fed chưa sẵn sàng đưa ra cam kết cụ thể về thời điểm cắt giảm lãi suất, mức lãi suất cuối chu kỳ hoặc lộ trình chính sách tương lai.
Từ góc độ thị trường, quyết định này có thể được diễn giải là “lãi suất không đổi nhưng lập trường chống lạm phát vẫn được duy trì”. Nếu dữ liệu lạm phát, tiền lương hoặc chi tiêu tiêu dùng tăng tốc trở lại, thị trường có thể tiếp tục hạ kỳ vọng cắt giảm lãi suất và có khả năng đánh giá lại khả năng tăng lãi suất trong tương lai.
Những tác động tiềm ẩn đối với các tài sản chính gồm:
| Tài sản |
Tác động tiềm ẩn khi Fed được đánh giá là thắt chặt |
| DXY |
Chênh lệch lợi suất và nhu cầu trú ẩn an toàn có thể hỗ trợ sức mạnh của đồng USD |
| US02Y |
Nhạy cảm với kỳ vọng về lãi suất chính sách và có thể tiếp tục biến động ở mức cao |
| US10Y |
Chịu ảnh hưởng từ lạm phát, nguồn cung tài khóa và kỳ vọng tăng trưởng kinh tế |
| XAUUSD |
Vàng có thể chịu áp lực nếu đồng USD và lợi suất thực tăng |
| NAS100 |
Cổ phiếu công nghệ có định giá cao nhạy cảm hơn với biến động lợi suất |
| US500 |
Lợi nhuận doanh nghiệp và sức chống chịu của nền kinh tế có thể tạo lực hỗ trợ, nhưng định giá vẫn bị hạn chế |
| US30 |
Các lĩnh vực tài chính, công nghiệp và thiên về giá trị có thể cho thấy khả năng chống chịu tương đối tốt hơn |
Các công cụ chính cần theo dõi: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Xuất hiện hai phiếu bất đồng: Tiếng nói thắt chặt trong nội bộ Fed ngày càng mạnh
Một trong những tín hiệu được theo dõi sát sao nhất tại cuộc họp FOMC lần này là hai quan chức phản đối việc giữ nguyên lãi suất và thay vào đó ủng hộ tăng 25 điểm cơ bản.
Thống đốc Fed Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack ủng hộ tăng lãi suất, cho thấy không phải tất cả quan chức Fed đều cho rằng mức lãi suất hiện tại đủ sức kiềm chế nền kinh tế. Đây không chỉ là bất đồng biểu quyết tại một cuộc họp, mà còn có thể phản ánh mối lo ngại ngày càng tăng của một số nhà hoạch định chính sách về lạm phát dai dẳng, nền kinh tế tăng trưởng quá nóng và điều kiện tài chính quá nới lỏng.
Thị trường không chỉ nên tập trung vào việc Fed có tăng lãi suất hay không mà còn vào:
- Liệu thêm nhiều quan chức có công khai ủng hộ các đợt tăng lãi suất tiếp theo hay không;
- Liệu các quan chức có phản đối việc cắt giảm lãi suất quá sớm hay không;
- Liệu lạm phát cốt lõi có tiếp tục cao hơn kỳ vọng hay không;
- Liệu thị trường lao động có tiếp tục vững vàng hay không;
- Liệu chi tiêu vốn cho AI, tiêu dùng và đầu tư kinh doanh có tiếp tục hỗ trợ tăng trưởng hay không;
- Liệu đà tăng của thị trường tài chính có tạo ra hiệu ứng tài sản và thúc đẩy nhu cầu hay không;
- Liệu giá dầu và chi phí vận tải có tiếp tục đẩy kỳ vọng lạm phát lên cao hay không.
Nếu quan điểm thắt chặt tiếp tục lan rộng tại các cuộc họp trong tương lai, thị trường có thể ngày càng định giá môi trường “duy trì lãi suất cao trong thời gian dài hơn”. Điều này sẽ hỗ trợ đồng USD và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn, đồng thời có thể gây áp lực lên Vàng, cổ phiếu công nghệ có định giá cao và các tài sản nhạy cảm với lãi suất khác.
3. Số cuộc họp quyết định lãi suất của Fed giảm: Dữ liệu kinh tế và phát biểu của quan chức trở nên quan trọng hơn
Fed dự kiến sẽ điều chỉnh cơ cấu các cuộc họp FOMC trong tương lai. Từ năm 2027, một số cuộc họp có thể tập trung nhiều hơn vào khuôn khổ chính sách tiền tệ, mục tiêu lạm phát, bảng cân đối kế toán và chiến lược dài hạn, thay vì nhất thiết phải tổ chức biểu quyết lãi suất hoặc công bố tuyên bố chính sách.
Đến năm 2028, Fed dự kiến sẽ tổ chức:
- 2 cuộc họp thảo luận chiến lược chính sách tiền tệ;
- 6 cuộc họp quyết định chính sách thường kỳ.
Điều này đồng nghĩa trong tương lai có thể có ít “sự kiện quyết định lãi suất” có thể giao dịch trực tiếp hơn. Tuy nhiên, điều đó không nhất thiết đồng nghĩa biến động thị trường sẽ thấp hơn. Ngược lại, khi Fed giảm định hướng chính sách tương lai và tránh cam kết trước về lộ trình lãi suất, dữ liệu lạm phát, việc làm, tiêu dùng và tăng trưởng có thể trở nên quan trọng hơn nữa.
Các đặc điểm tiềm ẩn của thị trường gồm:
- Futures lãi suất được định giá lại nhanh hơn sau khi dữ liệu CPI, PCE cốt lõi và tiền lương được công bố;
- Bảng lương phi nông nghiệp, dữ liệu thất nghiệp và số đơn xin trợ cấp thất nghiệp lần đầu tác động mạnh hơn đến thị trường;
- Dữ liệu doanh số bán lẻ, GDP và đầu tư kinh doanh có ảnh hưởng lớn hơn đến các tài sản rủi ro;
- Phát biểu của từng quan chức Fed gây ra biến động ngắn hạn lớn hơn trên thị trường;
- Phản ứng cực đoan hơn trước từng báo cáo dữ liệu kinh tế riêng lẻ;
- Nhà giao dịch cần chú trọng hơn đến việc quản lý rủi ro sự kiện, rủi ro thanh khoản và khớp lệnh cắt lỗ.
Các công cụ chính cần theo dõi: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. Ổn định giá vẫn là ưu tiên, trong khi thị trường lao động chưa tạo cơ sở để nhanh chóng cắt giảm lãi suất
Fed cho biết các cuộc thảo luận chính sách hiện tập trung nhiều hơn vào “ổn định giá”, cho thấy kiểm soát lạm phát vẫn là ưu tiên hàng đầu trong bối cảnh thị trường lao động tiếp tục vững vàng.
Đánh giá của Fed về môi trường việc làm vẫn tương đối tích cực, bao gồm:
- Tỷ lệ thất nghiệp thấp hơn so với một năm trước;
- Số đơn xin trợ cấp thất nghiệp lần đầu vẫn ở mức tương đối thấp;
- Thị trường lao động nhìn chung vẫn vững vàng;
- Hoạt động kinh tế chưa cho thấy tín hiệu suy thoái rõ ràng;
- Ước tính tăng trưởng GDP đã được điều chỉnh tăng;
- Tăng trưởng kinh tế quý 3 có thể tiếp tục tương đối mạnh.
Tăng trưởng kinh tế và điều kiện thị trường lao động vững chắc hỗ trợ US500, US30 và lợi nhuận doanh nghiệp trong ngắn hạn. Tuy nhiên, xét từ góc độ chính sách tiền tệ, điều này cũng đồng nghĩa Fed ít cấp thiết phải cắt giảm lãi suất hơn.
Thị trường có thể theo dõi các dữ liệu sau để đánh giá liệu áp lực lên chính sách của Fed có đang thay đổi hay không:
| Loại dữ liệu |
Cách thị trường diễn giải dữ liệu mạnh |
Cách thị trường diễn giải dữ liệu yếu |
| CPI / PCE cốt lõi |
Lạm phát dai dẳng; lãi suất duy trì cao trong thời gian dài hơn |
Kỳ vọng cắt giảm lãi suất có thể tăng |
| Bảng lương phi nông nghiệp |
Thị trường lao động vẫn mạnh; Fed có thể tiếp tục kiên nhẫn |
Rủi ro nền kinh tế hạ nhiệt gia tăng |
| Tăng trưởng tiền lương |
Áp lực lạm phát dịch vụ có thể kéo dài |
Áp lực lạm phát có thể giảm |
| Doanh số bán lẻ |
Sức chống chịu của người tiêu dùng hỗ trợ tăng trưởng và lạm phát |
Lãi suất cao có thể đang kìm hãm nhu cầu |
| GDP |
Lo ngại nền kinh tế tăng trưởng quá nóng gia tăng |
Thị trường có thể chuyển sang quan điểm tăng trưởng chậm lại |
| Số đơn xin trợ cấp thất nghiệp lần đầu |
Thị trường lao động vẫn thắt chặt |
Xuất hiện dấu hiệu thị trường lao động hạ nhiệt |
5. NAS100: Chi tiêu vốn cho AI vẫn mạnh nhưng mức độ phân hóa sẽ gia tăng khi lãi suất cao
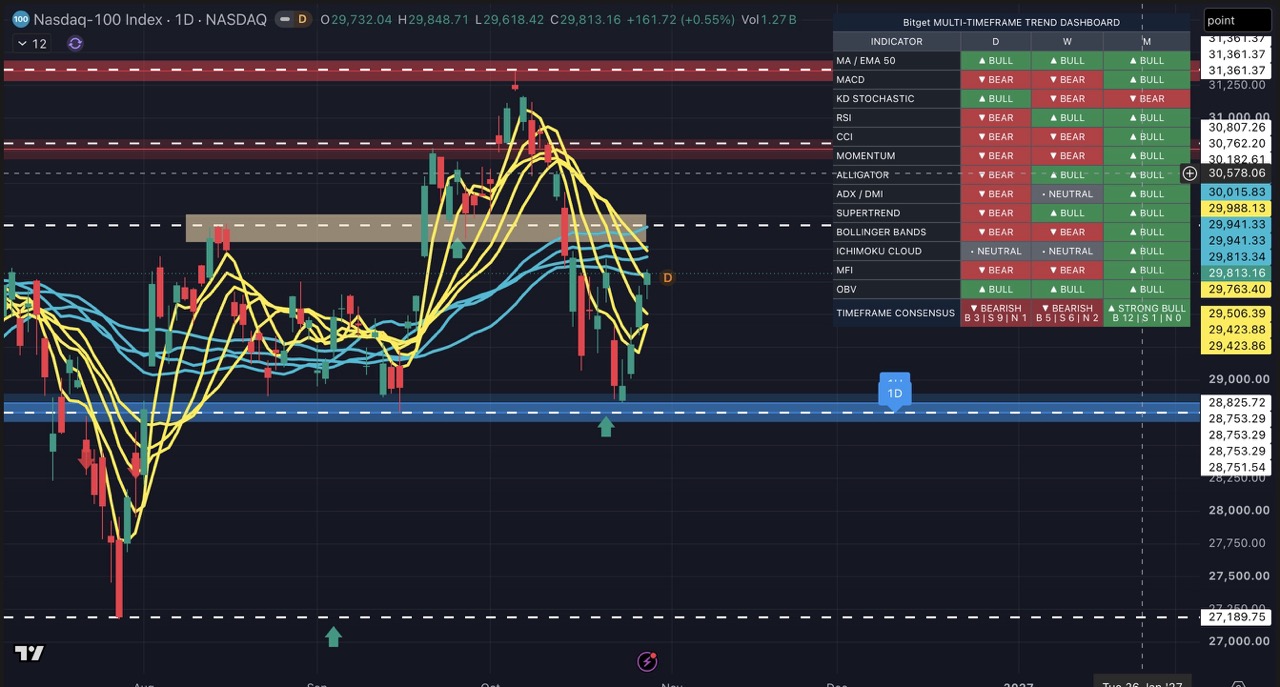
AI, chất bán dẫn, điện toán đám mây, trung tâm dữ liệu và chi tiêu vốn của doanh nghiệp vẫn là những yếu tố hỗ trợ quan trọng đối với NAS100. Fed cũng lưu ý rằng xu hướng chi tiêu vốn tại Mỹ vẫn mạnh và tăng trưởng kinh tế không còn phụ thuộc hoàn toàn vào một ngành duy nhất.
Tuy nhiên, lãi suất cao đang bắt đầu tác động khác nhau đến các dự án đầu tư cơ sở hạ tầng AI. Một số công ty và dự án đang phải đối mặt với chênh lệch giá tín dụng lớn hơn, điều kiện tài chính thắt chặt hơn và chi phí vốn cao hơn. Dòng vốn không còn phân bổ đồng đều vào tất cả cổ phiếu liên quan đến AI; thay vào đó, nhà đầu tư chú ý nhiều hơn đến:
- Liệu doanh nghiệp có dòng tiền ổn định hay không;
- Liệu chi tiêu vốn có thể chuyển hóa thành doanh thu và lợi nhuận hay không;
- Liệu nhu cầu điện toán đám mây và trung tâm dữ liệu có tiếp tục mở rộng hay không;
- Liệu chuỗi cung ứng chất bán dẫn có tiếp tục vững mạnh hay không;
- Liệu các khoản đầu tư AI có phụ thuộc quá mức vào nguồn tài chính sử dụng đòn bẩy hay không;
- Liệu lợi nhuận doanh nghiệp có tương xứng với mức định giá cao hay không;
- Liệu lợi suất trái phiếu Kho bạc Mỹ có tiếp tục tăng hay không.
Đối với NAS100, triển vọng dài hạn của AI vẫn còn nguyên vẹn, nhưng lãi suất cao có thể làm gia tăng sự phân hóa giữa các doanh nghiệp và mức định giá.
| Yếu tố |
Tác động tiềm ẩn đối với NAS100 |
| Chi tiêu vốn cho AI tiếp tục tăng |
Hỗ trợ chuỗi cung ứng chất bán dẫn, dịch vụ đám mây và trung tâm dữ liệu |
| Lợi nhuận doanh nghiệp vượt kỳ vọng |
Hỗ trợ mức định giá cao và khẩu vị rủi ro |
| US10Y giảm |
Hỗ trợ định giá cổ phiếu tăng trưởng phục hồi |
| US02Y và US10Y tăng |
Có thể gây áp lực lên cổ phiếu công nghệ có định giá cao |
| Chênh lệch giá tín dụng nới rộng |
Có thể làm suy yếu các chủ đề AI phụ thuộc nhiều vào nguồn tài chính |
| Đồng USD mạnh hơn |
Có thể gây bất lợi khi quy đổi doanh thu từ nước ngoài của các công ty công nghệ lớn |
| Fed duy trì lãi suất cao trong thời gian dài hơn |
Biến động của cổ phiếu công nghệ có thể gia tăng |
Các công cụ chính cần theo dõi: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: Căng thẳng ngoại giao hạ nhiệt gây áp lực lên dầu nhưng rủi ro nguồn cung vẫn chưa được giải quyết
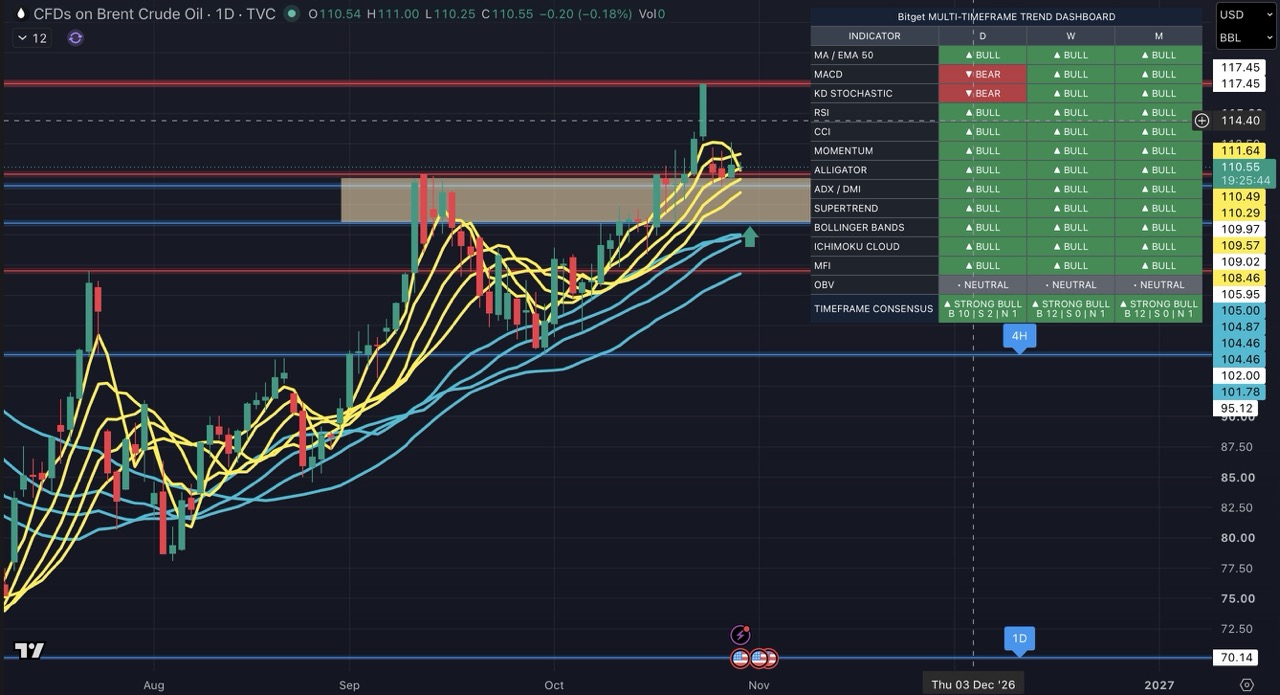
Giá dầu giảm trong tuần này chủ yếu do thị trường đánh giá lại phí quyền chọn rủi ro địa chính trị ngắn hạn liên quan đến xung đột Trung Đông.
Các cuộc đàm phán cấp cao giữa Iran, Saudi Arabia, Thổ Nhĩ Kỳ và Pakistan khiến thị trường tin rằng vẫn còn cơ hội hạ nhiệt căng thẳng bằng biện pháp ngoại giao. Đồng thời, Mỹ chưa thực hiện hành động quân sự ngay lập tức, khiến một số dòng vốn trú ẩn an toàn và vị thế mua đầu cơ chốt lời.
Dầu Brent có thời điểm giảm xuống dưới 110 USD/thùng, còn dầu WTI lùi về gần 100 USD/thùng, cho thấy thị trường đang hạ xác suất xảy ra các kịch bản gián đoạn nguồn cung nghiêm trọng nhất.
Tuy nhiên, không nên đơn giản cho rằng thị trường dầu đã chuyển sang xu hướng giảm. Các yếu tố cơ bản và địa chính trị hỗ trợ giá dầu vẫn còn nguyên:
- Số vụ tấn công tàu thuyền quanh Eo biển Hormuz gia tăng;
- Rủi ro an ninh tiếp diễn dọc các tuyến vận tải trên Biển Đỏ và Trung Đông;
- Cước vận chuyển dầu thô và chi phí bảo hiểm vẫn ở mức cao;
- Khả năng một số tuyến vận tải phải chuyển hướng;
- Tồn kho dầu toàn cầu ở mức thấp;
- Rủi ro địa chính trị có thể leo thang trở lại bất cứ lúc nào;
- Chính sách trừng phạt, quân sự và ngoại giao của Mỹ đối với Iran tiếp tục bất định;
- Khả năng OPEC+ điều chỉnh nguồn cung.
Do đó, UKOUSD và USOUSD có thể bước vào môi trường giao dịch biến động cao và bị chi phối bởi tin tức.
| Các yếu tố hỗ trợ giá dầu tăng |
Các yếu tố gây áp lực giảm lên giá dầu |
| Rủi ro vận tải gia tăng tại Eo biển Hormuz |
Đàm phán giữa Iran và các quốc gia trong khu vực có tiến triển |
| Tàu thuyền bị tấn công hoặc cơ sở năng lượng bị hư hại |
Mỹ trì hoãn hành động quân sự leo thang hơn nữa |
| Cước vận chuyển dầu thô và phí bảo hiểm tăng |
Phí quyền chọn rủi ro địa chính trị giảm |
| Tồn kho toàn cầu ở mức thấp |
Kỳ vọng tăng trưởng toàn cầu bị hạ |
| OPEC+ duy trì kỷ luật nguồn cung |
Các nhà sản xuất lớn tăng nguồn cung |
| Các biện pháp trừng phạt hoặc hành động quân sự leo thang |
Đồng USD mạnh gây áp lực lên giá hàng hóa |
Các công cụ chính cần theo dõi: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: Áp lực từ đồng USD và lợi suất đối đầu với nhu cầu trú ẩn an toàn do rủi ro địa chính trị
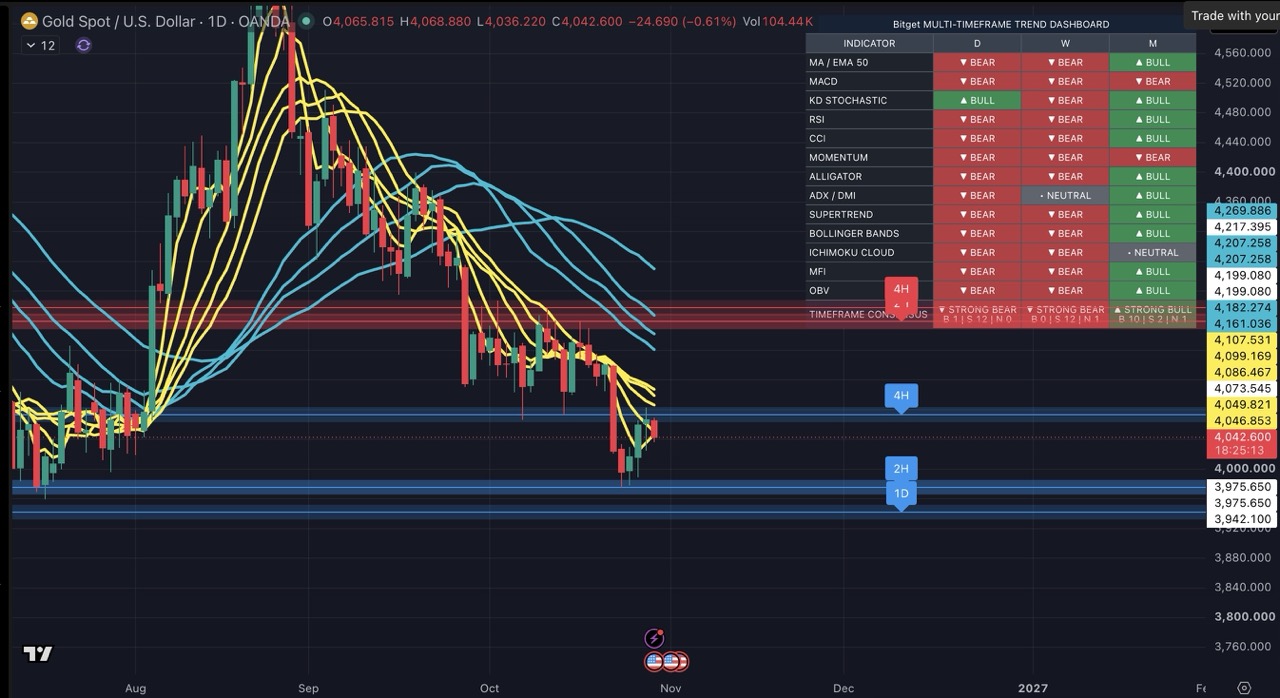
Vàng đang chịu tác động giằng co giữa hai lực trong tuần này.
Một mặt, khuynh hướng thắt chặt của Fed, hai phiếu bất đồng ủng hộ tăng lãi suất và kỳ vọng lãi suất sẽ duy trì ở mức cao trong thời gian dài hơn đang hỗ trợ đồng USD và lợi suất trái phiếu Kho bạc Mỹ. Điều này làm tăng chi phí cơ hội của việc nắm giữ tài sản không sinh lợi suất và gây áp lực lên XAUUSD.
Mặt khác, dù Trung Đông đã xuất hiện dấu hiệu hạ nhiệt căng thẳng bằng biện pháp ngoại giao, mức độ bất định về an ninh vận tải, nguồn cung dầu, hoạt động triển khai quân sự và chính sách trừng phạt vẫn cao. Nhu cầu trú ẩn an toàn có thể hạn chế đà giảm của giá Vàng.
Xu hướng ngắn hạn của Vàng chủ yếu phụ thuộc vào thay đổi tương quan giữa đồng USD, lợi suất thực và rủi ro địa chính trị.
Các yếu tố gây áp lực giảm lên Vàng:
- Fed duy trì lãi suất cao và hạ thấp kỳ vọng cắt giảm nhanh chóng;
- Tiếng nói thắt chặt trong nội bộ Fed gia tăng;
- US02Y, US10Y và lợi suất thực tăng;
- DXY tiếp tục mạnh;
- Rủi ro địa chính trị tiếp tục hạ nhiệt;
- Khẩu vị rủi ro đối với cổ phiếu Mỹ cải thiện.
Các yếu tố hỗ trợ Vàng:
- Xung đột Trung Đông hoặc rủi ro vận tải leo thang trở lại;
- Đồng USD và lợi suất trái phiếu Kho bạc Mỹ điều chỉnh giảm;
- Dữ liệu lạm phát hạ nhiệt làm hồi sinh kỳ vọng cắt giảm lãi suất;
- Cổ phiếu Mỹ điều chỉnh do rủi ro định giá hoặc lợi nhuận;
- Dữ liệu kinh tế yếu hơn làm tăng nhu cầu trú ẩn an toàn;
- Giá dầu tăng mạnh, làm gia tăng lạm phát và biến động thị trường.
Các công cụ chính cần theo dõi: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Khung giao dịch các tài sản CFD chính
| Tài sản CFD |
Động lực chính trong tuần này |
Kịch bản tăng giá |
Rủi ro chính |
| XAUUSD |
DXY, lợi suất thực, chính sách của Fed, rủi ro địa chính trị |
Lợi suất giảm, đồng USD suy yếu, rủi ro địa chính trị gia tăng |
Fed thắt chặt, đồng USD mạnh hơn, lợi suất thực cao hơn |
| NAS100 |
Chi tiêu vốn cho AI, lợi nhuận, lợi suất, chênh lệch giá tín dụng |
Khả năng sinh lời từ AI cải thiện, lợi suất thấp hơn, khẩu vị rủi ro mạnh hơn |
Lãi suất cao trong thời gian dài hơn, điều chỉnh định giá, điều kiện tài chính thắt chặt hơn |
| US500 |
Tăng trưởng kinh tế, lợi nhuận, lãi suất, luân chuyển lĩnh vực |
Nền kinh tế vững vàng, lợi nhuận tích cực, lợi suất ổn định |
Lạm phát cao, lợi suất tăng, triển vọng doanh nghiệp suy yếu |
| US30 |
Công nghiệp, tài chính, năng lượng, giao dịch theo chu kỳ và chính sách |
Lợi suất dài hạn ổn định, tăng trưởng tiếp diễn, dòng vốn luân chuyển sang cổ phiếu giá trị |
Kinh tế chậm lại, rủi ro tín dụng, bất định tài khóa |
| UKOUSD |
Căng thẳng Trung Đông, vận tải, nguồn cung, tồn kho, đồng USD |
Gián đoạn nguồn cung, an ninh tàu thuyền xấu đi, tồn kho giảm |
Căng thẳng ngoại giao hạ nhiệt, phí quyền chọn rủi ro giảm, nguồn cung tăng |
| DXY |
Chênh lệch lợi suất, kỳ vọng Fed thắt chặt, nhu cầu trú ẩn an toàn |
Lãi suất cao trong thời gian dài hơn, lạm phát mạnh hơn, tâm lý e ngại rủi ro gia tăng |
Dữ liệu kinh tế yếu hơn, kỳ vọng cắt giảm lãi suất trở lại, khẩu vị rủi ro cải thiện |
| US02Y / US10Y |
Lộ trình của Fed, lạm phát, tăng trưởng, nguồn cung tài khóa |
Dữ liệu lạm phát và việc làm mạnh, nhiều phát biểu thắt chặt hơn |
Tăng trưởng chậm lại, lạm phát hạ nhiệt, kỳ vọng nới lỏng gia tăng |
IV. Các trọng tâm chính trong tuần này
Phát biểu của các quan chức Fed và khả năng bất đồng theo hướng thắt chặt gia tăng
Thị trường sẽ theo dõi liệu có thêm nhiều quan chức Fed ủng hộ tăng lãi suất hoặc công khai phản đối việc thị trường định giá cắt giảm lãi suất quá sớm hay không. Nếu tiếng nói thắt chặt gia tăng, DXY, US02Y và US10Y có thể được hỗ trợ thêm.
Dữ liệu lạm phát, việc làm và tiêu dùng của Mỹ
Khi Fed giảm định hướng chính sách tương lai, CPI, PCE cốt lõi, bảng lương phi nông nghiệp, tỷ lệ thất nghiệp, tăng trưởng tiền lương, doanh số bán lẻ và số đơn xin trợ cấp thất nghiệp lần đầu ngày càng trở nên quan trọng.
Liệu US02Y và US10Y có cùng tăng hay không
Nếu lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn và dài cùng tăng, thị trường có thể tiếp tục định giá môi trường duy trì lãi suất cao trong thời gian dài hơn. Điều này có thể gây áp lực lên NAS100 và XAUUSD, đồng thời hỗ trợ DXY.
Chi tiêu vốn cho AI và lợi nhuận ngành công nghệ
Thị trường sẽ tiếp tục đánh giá liệu các khoản đầu tư AI có thể chuyển hóa thành doanh thu và lợi nhuận của doanh nghiệp hay không. Triển vọng cổ phiếu công nghệ không chỉ phụ thuộc vào câu chuyện AI mà còn vào hiệu quả sử dụng vốn, chi phí tài chính và chất lượng dòng tiền.
Đàm phán ngoại giao tại Trung Đông và chính sách của Mỹ đối với Iran
Việc các hoạt động ngoại giao giữa Iran và các quốc gia trong khu vực có thể giúp căng thẳng hạ nhiệt đáng kể hay không sẽ ảnh hưởng đến phí quyền chọn rủi ro địa chính trị của dầu. Các biện pháp trừng phạt, hoạt động triển khai quân sự và lập trường đàm phán của Mỹ đối với Iran có thể trở thành chất xúc tác chính cho biến động ngắn hạn của UKOUSD.
Rủi ro vận tải tại Eo biển Hormuz và Biển Đỏ
Ngay cả khi giá dầu giảm trong ngắn hạn, các vụ tấn công tàu thuyền, cước vận chuyển cao, phí bảo hiểm tăng và việc điều chỉnh tuyến đường vẫn có thể tiếp tục ảnh hưởng đến thị trường dầu vật chất và thúc đẩy thay đổi chênh lệch giá Brent-WTI.
V. Kết luận tuần
Thông điệp cốt lõi của tuần này là: Mặc dù Fed đã tạm dừng tăng lãi suất, cơ quan này chưa chuyển sang nới lỏng.
Hai phiếu bất đồng ủng hộ tăng lãi suất, việc tiếp tục cảnh giác với rủi ro lạm phát, giảm định hướng chính sách tương lai và kế hoạch giảm số cuộc họp quyết định lãi suất đều cho thấy Fed muốn duy trì mức độ linh hoạt cao về chính sách và ngăn thị trường định giá việc cắt giảm lãi suất quá sớm.
Trong bối cảnh thị trường lao động vẫn vững chắc, tăng trưởng kinh tế có sức chống chịu và chi tiêu vốn cho AI tiếp tục mở rộng, Fed có dư địa duy trì lãi suất cao trong thời gian dài hơn. Điều này có thể hỗ trợ đồng USD và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn đến trung hạn, nhưng có thể làm gia tăng biến động ở cổ phiếu công nghệ có định giá cao, Vàng và các tài sản nhạy cảm với lãi suất khác.
Trong khi đó, dù giá dầu đã giảm do các cuộc thảo luận ngoại giao tại Trung Đông và phí quyền chọn rủi ro giảm một phần, các rủi ro liên quan đến vận tải qua Eo biển Hormuz, cước vận chuyển cao, tồn kho thấp và khả năng gián đoạn nguồn cung vẫn chưa được giải quyết. UKOUSD có thể tiếp tục bị chi phối bởi tin tức trong ngắn hạn, với biến động giá mạnh theo cả hai chiều.
Nhà giao dịch ngắn hạn có thể tập trung vào các mối quan hệ liên thị trường sau:
- Kỳ vọng Fed thắt chặt gia tăng và lợi suất tăng:
Hỗ trợ DXY và US02Y nhưng có thể bất lợi cho XAUUSD và NAS100.
- Lạm phát hạ nhiệt và dữ liệu kinh tế suy yếu:
Thị trường có thể quay lại định giá các đợt cắt giảm lãi suất trong tương lai, mang lại lợi ích cho Vàng, cổ phiếu tăng trưởng và một số tài sản rủi ro.
- Chủ đề AI vẫn mạnh nhưng lợi suất tăng:
NAS100 có thể duy trì lực hỗ trợ mang tính cấu trúc, dù sự phân hóa giữa các cổ phiếu và ngành có thể nới rộng.
- Căng thẳng Trung Đông hạ nhiệt:
Phí quyền chọn rủi ro của UKOUSD có thể tiếp tục giảm, làm gia tăng biến động ở các tài sản liên quan đến năng lượng.
- Rủi ro đối với hoạt động vận tải hoặc cơ sở hạ tầng năng lượng leo thang:
Dầu, Vàng và các tài sản trú ẩn an toàn có thể nhanh chóng phục hồi, trong khi biến động chung của thị trường gia tăng.
💡 Tập trung vào cách tiếp cận phụ thuộc vào dữ liệu của Fed, biến động của đồng USD và lợi suất trái phiếu Kho bạc Mỹ, cũng như tác động của diễn biến Trung Đông đối với phí quyền chọn rủi ro của dầu.
Trong tuần tới, thị trường sẽ tiếp tục đánh giá quyết định của Fed, dữ liệu lạm phát và việc làm, triển vọng chi tiêu vốn của ngành công nghệ cùng các diễn biến địa chính trị tại Trung Đông. Khi dữ liệu quan trọng được công bố hoặc xảy ra sự kiện bất ngờ, thị trường có thể ghi nhận thanh khoản thấp hơn, chênh lệch giá lớn hơn và rủi ro khoảng trống giá.
Nhà giao dịch có thể sử dụng Bitget CFD để theo dõi các công cụ chính như US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y và US10Y, qua đó linh hoạt thiết lập vị thế trước các cơ hội được thúc đẩy bởi lãi suất, đồng USD, AI, giá dầu và địa chính trị. CFD là sản phẩm sử dụng đòn bẩy có rủi ro cao. Nhà giao dịch nên sử dụng lệnh cắt lỗ, quản lý quy mô vị thế và kiểm soát cẩn thận rủi ro sự kiện.
Mọi nội dung đào tạo giao dịch do Bitget cung cấp chỉ nhằm mục đích giáo dục và không nên được xem là lời khuyên tài chính. Các chiến lược và ví dụ được chia sẻ chỉ mang tính tham khảo và có thể không phản ánh điều kiện thị trường thực tế. Giao dịch CFD tiềm ẩn rủi ro đáng kể, bao gồm khả năng mất vốn. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Vui lòng nghiên cứu kỹ lưỡng và đảm bảo bạn hiểu rõ các rủi ro liên quan. Bitget không chịu trách nhiệm đối với bất kỳ quyết định giao dịch nào của người dùng.


- I. Tổng quan thị trường tuần
- II. Các chủ đề chính của thị trường tuần này
- III. Khung giao dịch các tài sản CFD chính
- IV. Các trọng tâm chính trong tuần này
- V. Kết luận tuần