
SignalPlus Phân tích Vĩ mô Đặc biệt: Cảnh báo theo mùa
Trong tuần qua, thị trường nhìn chung khá ảm đạm, thị trường Mỹ hầu như đã bỏ qua hai sự kiện được mong đợi nhất – báo cáo tài chính của Nvidia và dữ liệu PCE vào thứ Sáu.
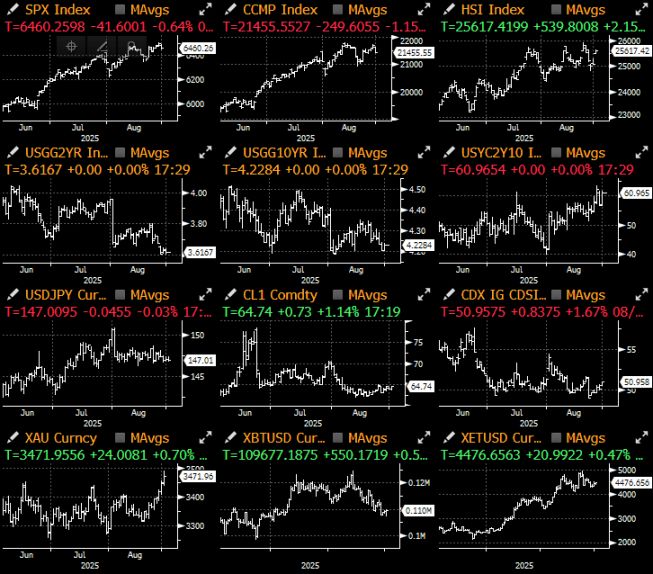
Tuần vừa qua thị trường nhìn chung khá ảm đạm, thị trường Mỹ gần như phớt lờ hai sự kiện được mong đợi nhất — báo cáo tài chính của Nvidia và dữ liệu PCE vào thứ Sáu. Mặc dù chứng khoán Mỹ đầu tuần tăng nhẹ trong bối cảnh biến động thấp, nhưng do cổ phiếu công nghệ suy yếu (báo cáo tài chính của Nvidia và Dell không đạt kỳ vọng), giá cuối cùng đã điều chỉnh trước kỳ nghỉ cuối tuần dài.
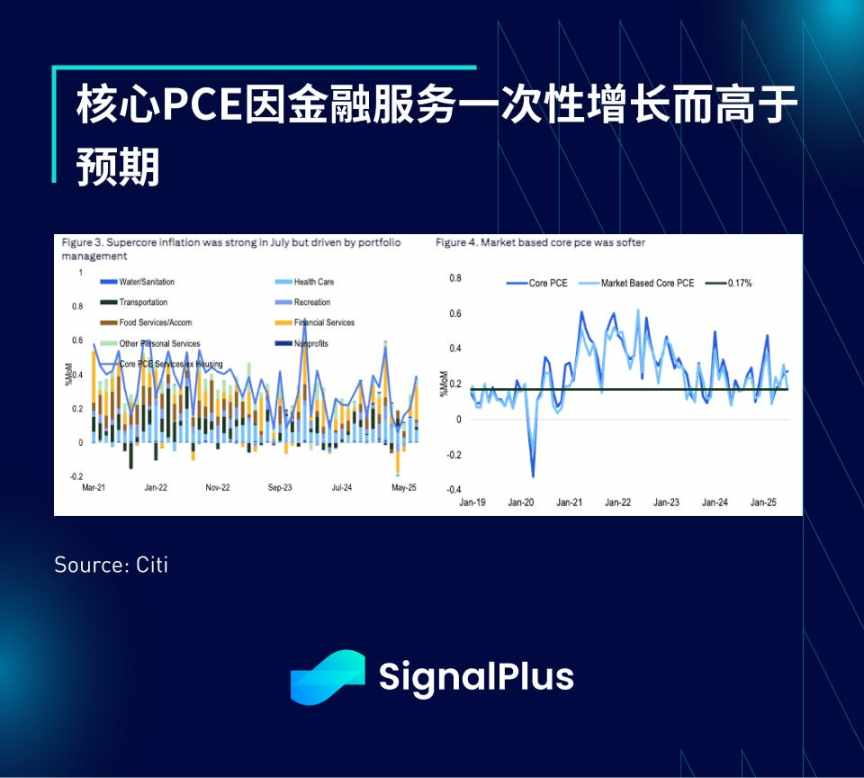
Về dữ liệu, chỉ số lạm phát PCE lõi tháng 7 tăng 0,27% so với tháng trước, tăng 2,9% so với cùng kỳ năm trước, phù hợp với kỳ vọng, nhưng lạm phát dịch vụ "siêu lõi" lại bất ngờ mạnh mẽ, đạt 0,39%. Thị trường sẵn sàng bỏ qua mức tăng một lần trong lĩnh vực dịch vụ tài chính, khiến lợi suất trái phiếu chính phủ duy trì gần mức thấp gần đây.
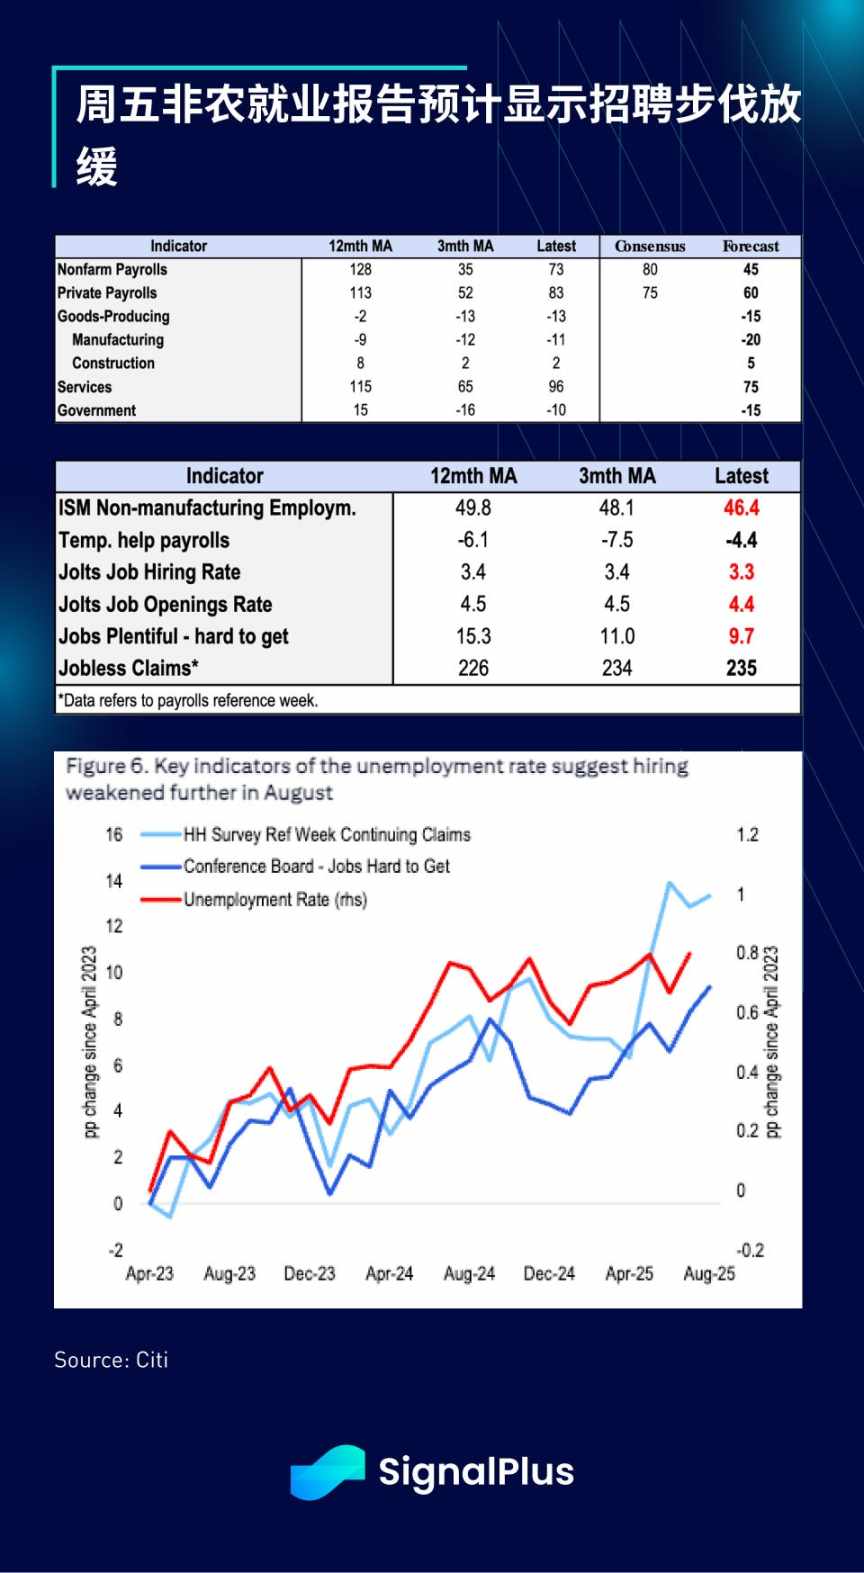
Trọng tâm của tuần này sẽ là báo cáo việc làm phi nông nghiệp (NFP) vào thứ Sáu, thị trường dự kiến tổng số việc làm sẽ tăng khoảng 45.000 (khu vực tư nhân tăng 60.000), tỷ lệ thất nghiệp là 4,3%. Do nhu cầu tuyển dụng yếu, xu hướng tăng trưởng việc làm chậm lại dự kiến sẽ tiếp tục, với số lượng việc làm mới hàng tháng khoảng 50.000 phản ánh thực tế kinh tế chậm lại và lượng nhập cư giảm.
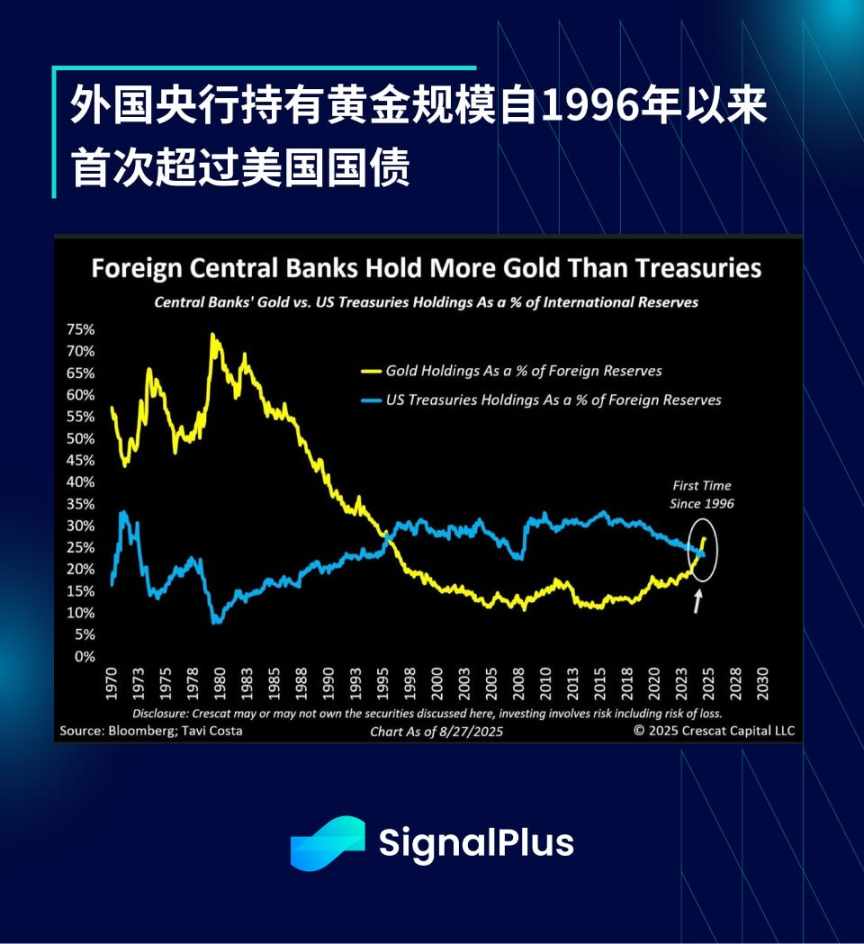
Sau hội nghị Jackson Hole, Cục Dự trữ Liên bang Mỹ (Fed) đã chuyển sang lập trường ôn hòa, kim loại quý tăng mạnh, giá vàng tiến sát 4.000 USD, bạc lần đầu tiên vượt 40 USD/ounce kể từ năm 2011. Ngoài ra, do áp lực địa chính trị kéo dài và lạm phát dai dẳng, lượng vàng do các ngân hàng trung ương nước ngoài nắm giữ đã vượt qua trái phiếu chính phủ Mỹ lần đầu tiên kể từ năm 1996, và xu hướng này dự kiến sẽ tiếp tục.
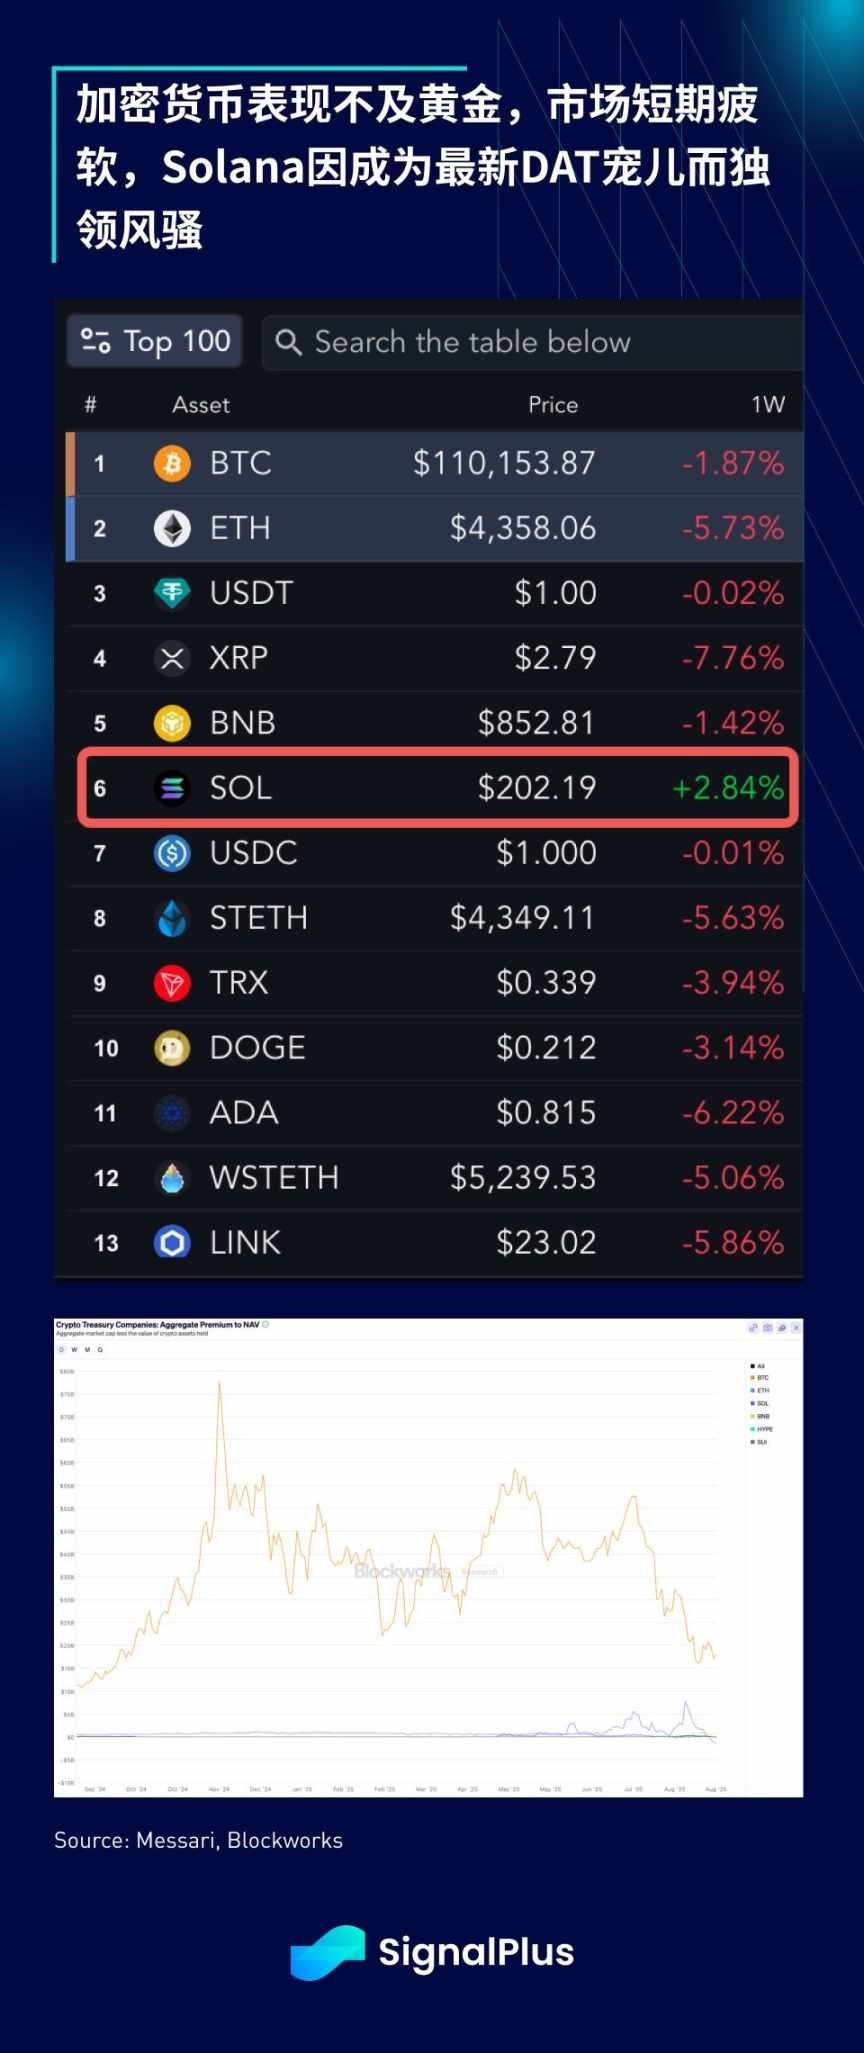
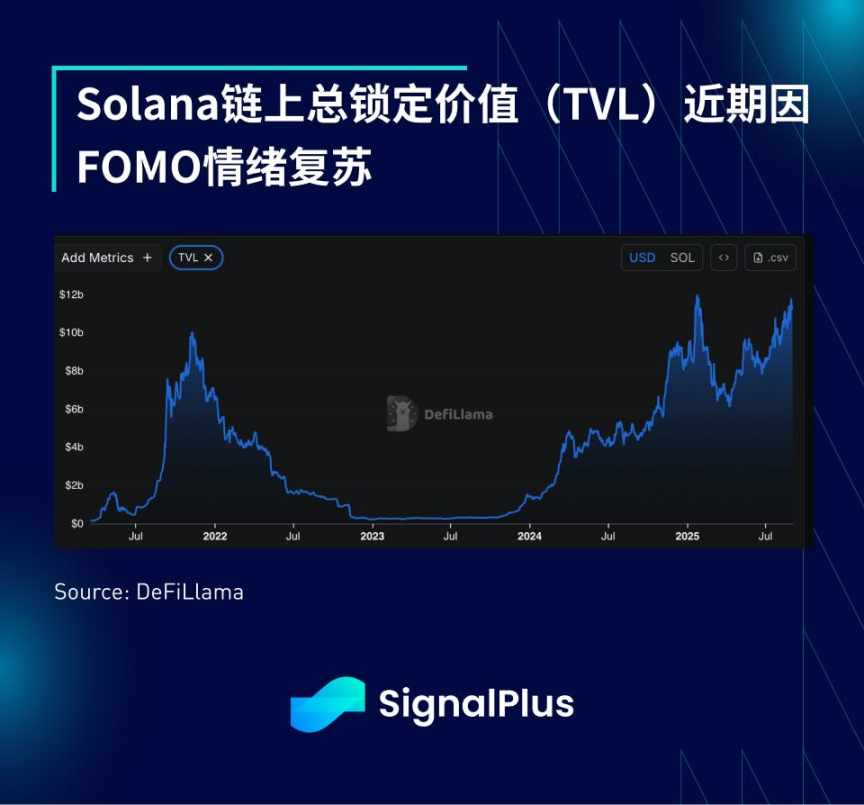
Trong lĩnh vực tiền mã hóa, mặc dù vàng thể hiện mạnh mẽ, giá tiền mã hóa lại giảm trong tuần qua, bong bóng thị trường dường như đã hạ nhiệt đôi chút, mức premium DAT nhìn chung giảm về gần mức thấp dài hạn. Dòng tiền mới dường như đã đạt đỉnh, hiện tượng luân chuyển vốn xuất hiện, Solana trở thành đồng tiền mã hóa duy nhất tăng giá trong tuần này, SOL trở thành điểm đến mới nhất của làn sóng DAT, tổng giá trị khóa trên chuỗi (TVL) cũng phục hồi đáng kể.
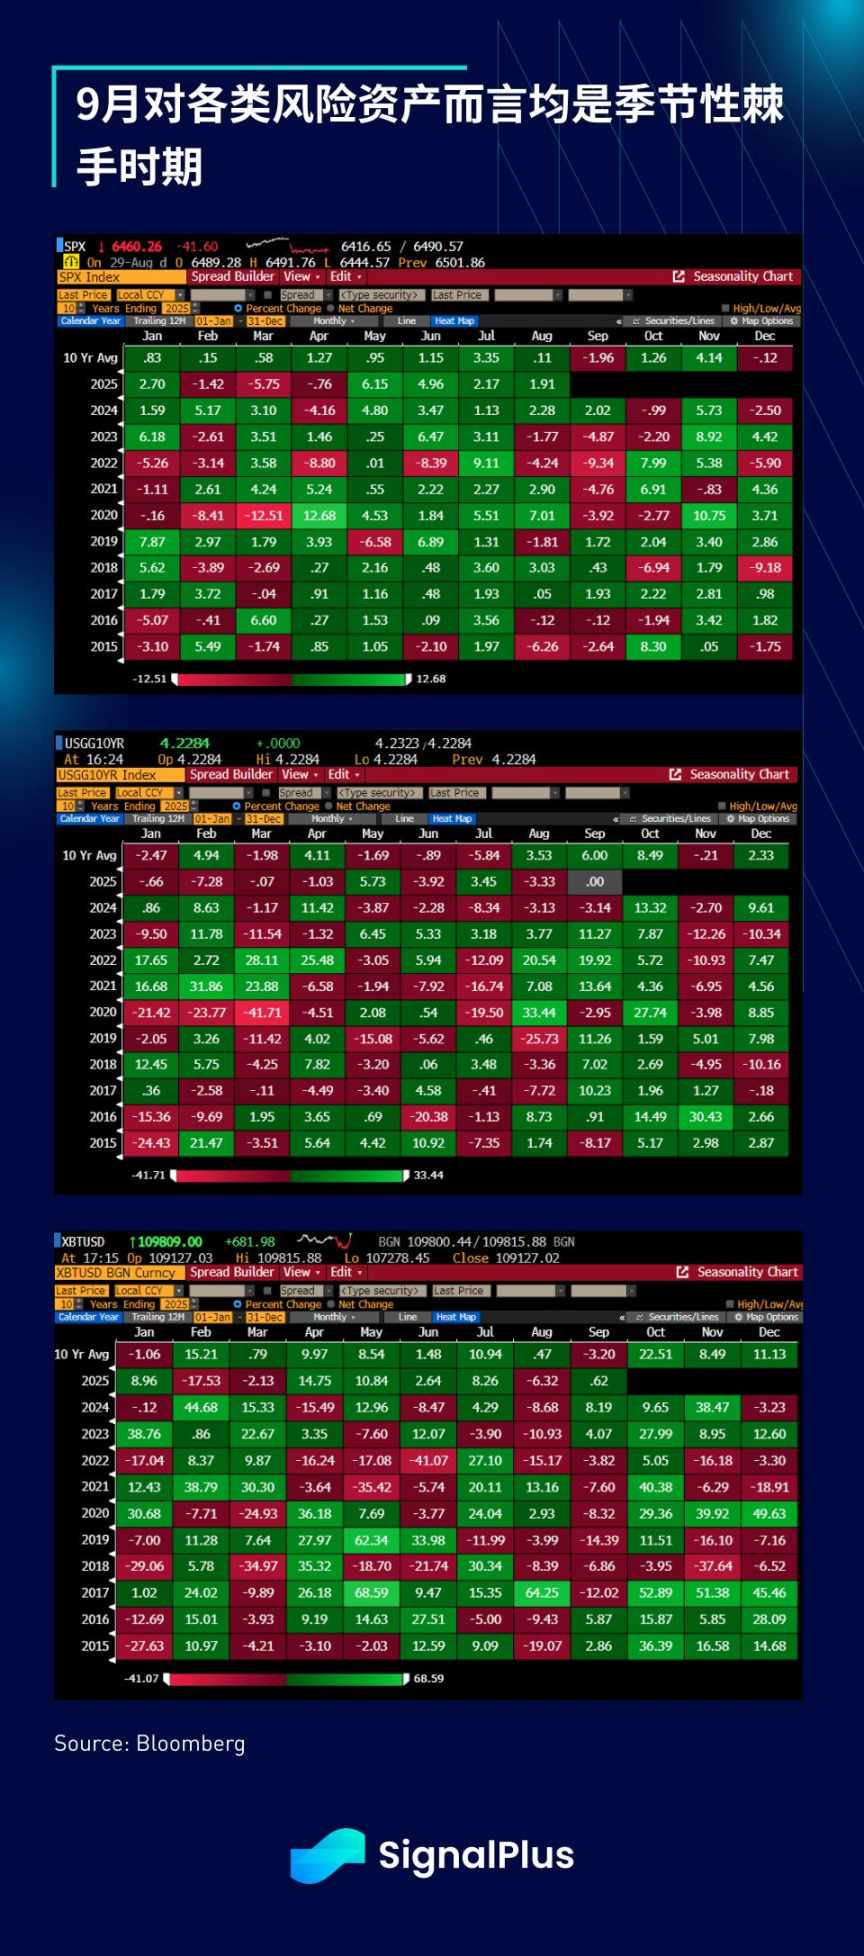
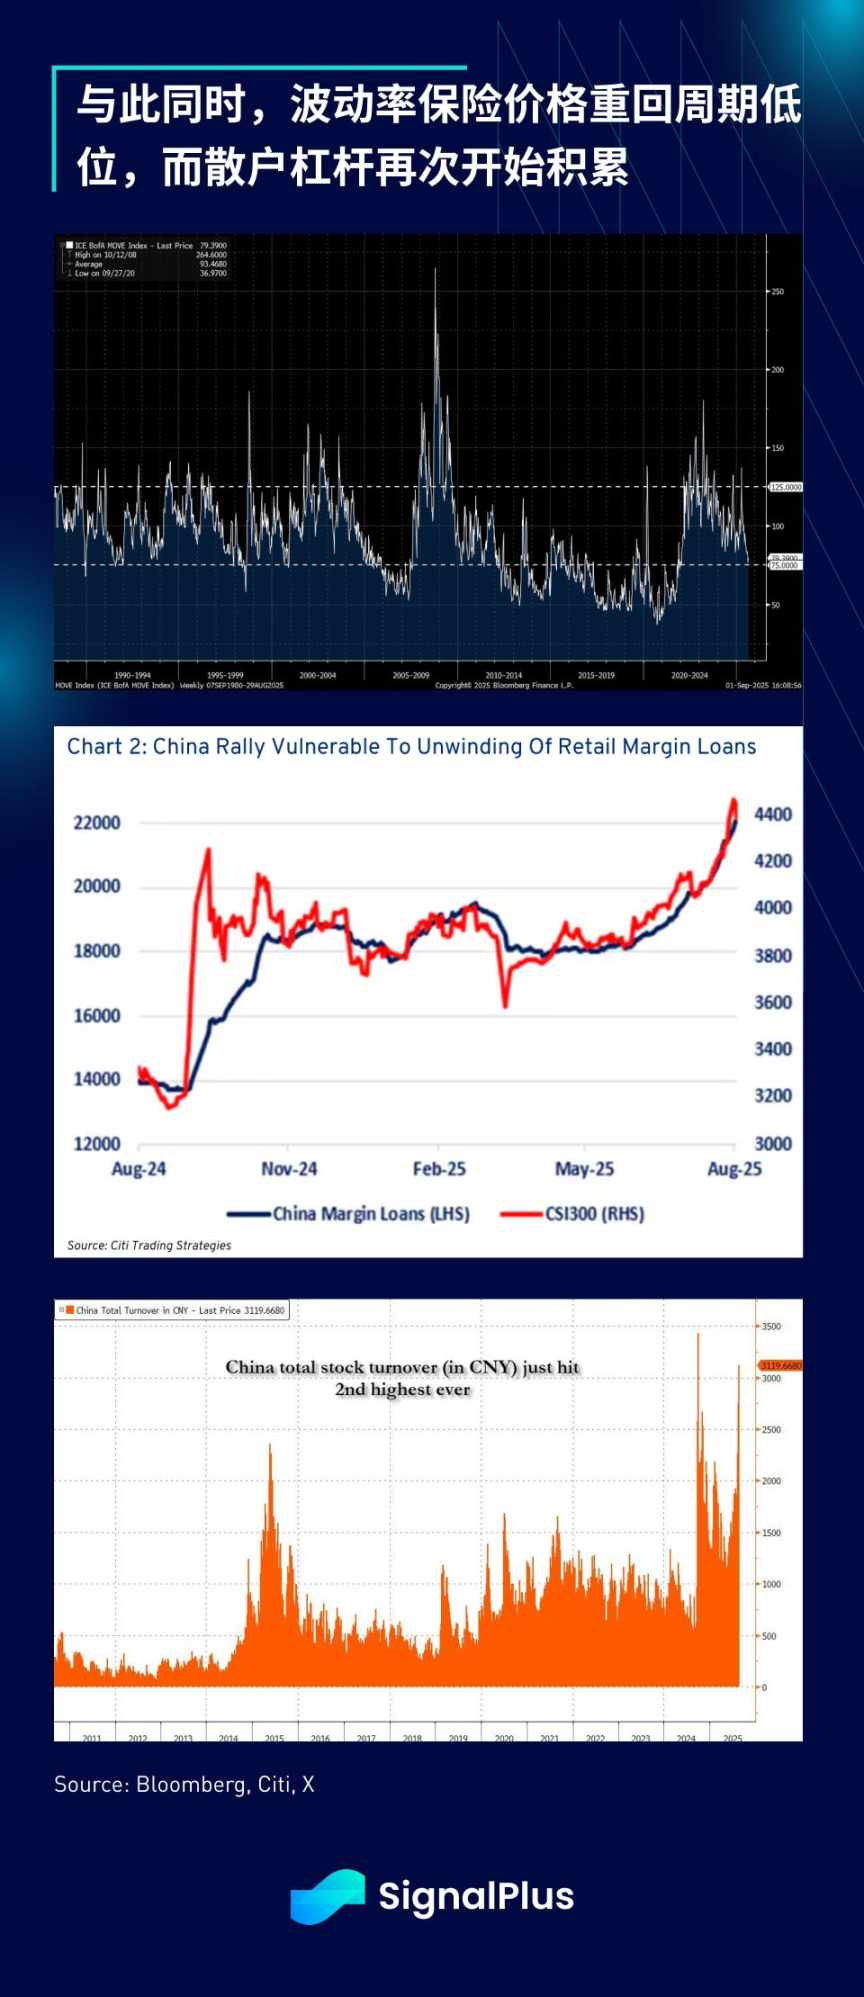
Nhìn về phía trước, chúng tôi dự đoán tháng 9 sẽ là một tháng biến động mạnh đối với các tài sản rủi ro nói chung. Trong mười năm qua, yếu tố mùa vụ tháng 9 không thuận lợi cho cổ phiếu (giảm), lợi suất trái phiếu chính phủ kỳ hạn 10 năm (tăng) và bitcoin (giảm). Đồng thời, premium biến động đang ở mức thấp theo chu kỳ, trong khi đòn bẩy rủi ro đang tích tụ. Xét việc Fed đã “tạm ứng” ý định nới lỏng, nếu tài sản rủi ro giảm trong tháng 9, còn quân bài nào để chơi?
Hiện tại còn quá sớm để kết luận, nhưng khi mùa vụ khó khăn từ tháng 9 đến 11 đến gần, chúng tôi khuyên nên duy trì sự thận trọng. Chúc các bạn giao dịch thuận lợi, may mắn!

Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Goldman Sachs: Đừng chờ đợi cuộc bầu cử giữa nhiệm kỳ, thị trường "Goldilocks" có thể sớm kích hoạt đợt tăng giá cuối năm của chứng khoán Mỹ
Goldman Sachs cho rằng thị trường đã định giá quá mức với rủi ro lạm phát đình trệ và lợi suất cao; hiệu ứng thuế quan giảm, năng lượng có thể hướng tới giảm phát, và việc ứng dụng AI vào tiêu dùng giúp giảm chi phí sẽ thúc đẩy lạm phát giảm trở lại. Mặc dù tăng trưởng chậm lại, nhưng lợi nhuận cốt lõi vẫn mạnh, ngân hàng trung ương cũng bị giới hạn trong việc duy trì chính sách diều hâu. Trong bối cảnh “Goldilocks”, làn sóng FOMO về AI bùng cháy trở lại, không cần đợi bầu cử giữa nhiệm kỳ và có thể “Goldilocks” sẽ sớm kích hoạt mùa tăng giá của chứng khoán Mỹ cuối năm nay.
Báo cáo quý III sắp ra mắt, Samsung Electronics và Hynix đối mặt với "kỳ vọng cực cao", thử thách "giao dịch AI toàn cầu"
Làn sóng AI thúc đẩy "siêu chu kỳ" bán dẫn toàn cầu, lợi nhuận hoạt động hợp nhất quý III của Samsung và SK Hynix có thể sắp chạm mức kỷ lục lịch sử 190 nghìn tỷ won. Cuộc chiến giành HBM4 trở nên gay gắt hơn, AI đại diện đẩy nhu cầu băng thông bộ nhớ tăng gấp mười lần, bộ nhớ đang trở thành "dòng máu" thực sự của các trung tâm dữ liệu AI. Hai báo cáo tài chính sắp được công bố sẽ quyết định liệu sự thịnh vượng này chỉ là nhất thời hay sẽ là một cuộc cách mạng cấu trúc làm tái định hình cơ sở hạ tầng công nghệ.

Giám đốc Meta AI Alexandr Wang: Tại sao tôi muốn tạo ra Muse
Muse ra mắt sau 12 ngày đã đạt 2,8 triệu lượt tải, vượt qua thành tích cùng kỳ của ChatGPT, lập kỷ lục 264.000 lượt tải một ngày tại Mỹ – vốn khiến vốn hóa Meta tăng thêm 234 tỷ USD. Đằng sau đó là bức thư ngỏ về “khát vọng của loài người” của Giám đốc AI Alexandr Wang, cùng thương vụ thâu tóm trị giá 14,3 tỷ USD từng bị chế giễu là “điên rồ” của Zuckerberg: giờ đây, có lẽ đây là thương vụ tuyển dụng nhân tài đáng giá nhất lịch sử Thung lũng Silicon.
UBS: Duy trì xếp hạng "Trung lập" cho Tesla (TSLA.US), giá mục tiêu 385 USD, câu chuyện AI chi phối logic định giá cổ phiếu
Ngân hàng UBS dự đoán rằng tổng số xe giao toàn cầu của Tesla trong quý 3 năm 2026 (3Q26) sẽ đạt khoảng 470.000 chiếc, giảm 5% so với cùng kỳ năm ngoái và giảm 1% so với quý trước đó.
Giá tiền điện tử
Thêm


