
MedTech của J&J cho thấy tăng trưởng mạnh mẽ vào năm 2025: Liệu năm 2026 có tốt hơn không?

Johnson & Johnson (JNJ) mảng thiết bị y tế, được biết đến với tên gọi MedTech, cung cấp các sản phẩm trong các lĩnh vực chỉnh hình, phẫu thuật, tim mạch và thị lực. Mảng MedTech chiếm khoảng 36% tổng doanh thu của J&J. Năm 2025, J&J đạt gần 34 tỷ USD doanh thu trong mảng MedTech, tăng trưởng 5,4% dựa trên hoạt động kinh doanh nhờ 15 sản phẩm mới quan trọng được ra mắt.
Trong mảng MedTech, J&J đang chuyển đổi thành công danh mục đầu tư sang các thị trường đổi mới cao, tăng trưởng mạnh, đặc biệt là trong lĩnh vực Tim mạch. Với việc mua lại Shockwave vào năm 2024 và Abiomed vào năm 2022, J&J đã trở thành nhà lãnh đạo trong bốn thị trường thiết bị can thiệp tim mạch lớn nhất và tăng trưởng nhanh nhất. Doanh số tại mảng Tim mạch tăng 15,8% lên 8,9 tỷ USD trong năm 2025.
Hoạt động kinh doanh MedTech của J&J đã được cải thiện trong ba quý gần đây, nhờ các doanh nghiệp tim mạch được mua lại, gồm Abiomed và Shockwave, cũng như động lực tăng trưởng nhanh ở mảng Thị lực phẫu thuật và đóng vết thương trong Phẫu thuật. Cải tiến trong lĩnh vực điện sinh lý của J&J cũng góp phần thúc đẩy tăng trưởng. Doanh số MedTech tăng 4,3% trên cơ sở hữu cơ trong năm 2025.
Tuy nhiên, công ty vẫn đang đối mặt với những khó khăn tại Trung Quốc. Doanh số tại Trung Quốc bị ảnh hưởng bởi chương trình đấu thầu tập trung theo khối lượng (VBP), một nỗ lực kiểm soát chi phí do chính phủ Trung Quốc thúc đẩy. Áp lực cạnh tranh cũng ảnh hưởng tiêu cực tới tăng trưởng doanh số ở một số mảng kinh doanh MedTech.
Năm 2026, J&J kỳ vọng tăng trưởng tốt hơn ở mảng MedTech so với năm 2025, nhờ việc tăng cường áp dụng các sản phẩm mới ra mắt trong các danh mục Tim mạch, Phẫu thuật và Thị lực. Một số sản phẩm mới chủ chốt gồm VARIPULSE trong lĩnh vực Điện sinh lý, ETHICON4000 trong Phẫu thuật và dòng sản phẩm OASYS MAX trong Thị lực. J&J dự báo các tác động từ vấn đề VBP tại Trung Quốc sẽ tiếp tục trong năm 2026. Ngoài ra, chi phí thuế quan tiềm năng khoảng 500 triệu USD, cao hơn nhiều so với năm 2025, có thể ảnh hưởng xấu đến biên lợi nhuận MedTech năm 2026.
Việc tách biệt tiềm năng mảng chỉnh hình thành một công ty chuyên về chỉnh hình độc lập, có tên DePuy Synthes, dự kiến vào giữa năm 2027, có thể cải thiện tăng trưởng và biên lợi nhuận cho mảng MedTech về lâu dài. Mảng chỉnh hình đã là lĩnh vực tăng trưởng chậm đối với J&J.
Đối thủ chính của J&J trên thị trường thiết bị y tế
Đơn vị MedTech của J&J đối mặt với sự cạnh tranh mạnh mẽ từ một số đối thủ lớn trong ngành thiết bị y tế, như Medtronic MDT, Abbott, Stryker SYK và Boston Scientific BSX.
Trong khi Medtronic có vị thế mạnh trong các công nghệ tim mạch, thần kinh và phẫu thuật, Stryker là nhà lãnh đạo toàn cầu về công nghệ y tế, chuyên về các giải pháp đổi mới trong phẫu thuật, công nghệ thần kinh, chỉnh hình và chăm sóc cột sống. Boston Scientific kinh doanh các sản phẩm cho lĩnh vực tim mạch, nội soi, tiết niệu và điều biến thần kinh. Abbott nổi tiếng với các sản phẩm thiết bị y tế trong lĩnh vực tim mạch, chẩn đoán và chăm sóc tiểu đường.
Giá cổ phiếu, định giá và ước tính của J&J
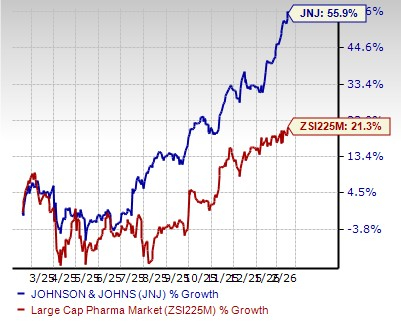
Cổ phiếu J&J đã vượt trội so với ngành trong năm qua. Giá cổ phiếu đã tăng 55,9% so với mức tăng 21,3% của toàn ngành.
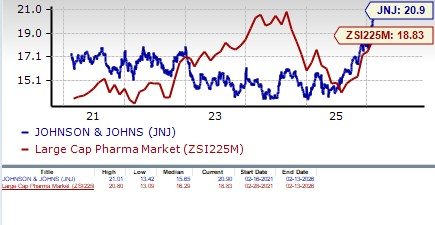
Xét về định giá, J&J hơi đắt. Theo tỷ lệ giá/lợi nhuận, cổ phiếu công ty hiện giao dịch ở mức 20,90 lợi nhuận dự phóng, cao hơn mức 18,83 của ngành. Cổ phiếu cũng đang giao dịch trên mức trung bình 5 năm là 15,65.
Ước tính đồng thuận của Zacks cho thu nhập năm 2026 đã tăng từ 11,47 USD lên 11,54 USD trong 30 ngày qua, trong khi mức cho năm 2027 tăng từ 12,25 USD/cổ phiếu lên 12,40 USD/cổ phiếu trong cùng khoảng thời gian.
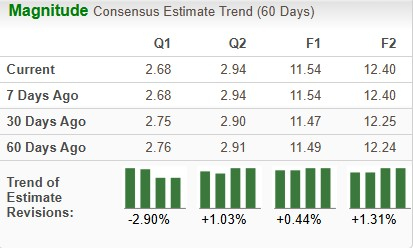
Biến động ước tính JNJ
Hiện tại, J&J có Xếp hạng #3 (Nắm giữ) theo Zacks. Bạn có thể xem danh sách đầy đủ cổ phiếu Xếp hạng #1 (Mua mạnh) của Zacks hôm nay tại đây.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Quỹ phòng hộ vừa tái tạo vị thế mua ròng công nghệ, nhưng hỗ trợ quan trọng của Nasdaq đã bắt đầu suy yếu
Chỉ số Nasdaq 100 đang tiến sát vùng đáy của khu vực dao động trong nhiều tháng, hợp đồng tương lai đã phá vỡ đường xu hướng tăng và đường trung bình động 100 ngày, tín hiệu kỹ thuật yếu đi. Các quỹ phòng hộ trước đây đã mua vào mạnh nhóm cổ phiếu công nghệ, vị thế tập trung làm gia tăng rủi ro giảm giá. Tranh cãi về an toàn AI và rủi ro nguồn cung năng lượng trở thành hai nhân tố xúc tác đồng thời. Nếu ngưỡng hỗ trợ quan trọng bị phá vỡ mà tâm lý hoảng loạn trên thị trường vẫn thấp, biến động giá có khả năng bị đánh giá lại.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt 5%! "Nhà tiên tri" cảnh báo: Đợt bán tháo vẫn chưa kết thúc
Steven Barrow, trưởng phòng chiến lược G10 của Standard Bank, người đầu tiên dự đoán mức 5% vào tháng 2 năm nay, đã nâng dự báo lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cuối năm lên 5,2% và dự kiến sẽ tăng lên 5,3% vào quý I năm 2027. Ông cho biết áp lực chuỗi cung ứng, biến đổi khí hậu cùng với chính sách nhập cư của Mỹ đang giới hạn nguồn cung lao động mạnh mẽ hơn trước đây. Chỉ số đô la Mỹ có mức tăng trong ngày cao nhất lên tới 0,6%, hứa hẹn ghi nhận mức tăng tốt nhất trong một ngày kể từ ngày 17 tháng 6.
Tiến lên ngược dòng trong cơn bão "AI chậm lại"? Có thông tin Kioxia dự kiến niêm yết tại Mỹ, huy động ít nhất 10 tỷ USD
Theo báo cáo, Kioxia đang cân nhắc huy động 10 tỷ USD thông qua việc niêm yết tại Mỹ.

Xây dựng năng lực AI chuyển từ “thiếu điện” sang “thiếu nhân lực”: Sự trỗi dậy của mô-đun hóa, Schneider, Vertiv, Eaton đón cơ hội mới
Gần đây, Bernstein đã công bố báo cáo nghiên cứu, trong bối cảnh việc xây dựng năng lực AI đang mở rộng nhanh chóng, những mâu thuẫn chính hạn chế sự phát triển của các trung tâm dữ liệu đang dần chuyển đổi.

Giá tiền điện tử
Thêm


