
Dự báo kết quả tài chính quý 1 năm 2026 của ASML Holding: Nhu cầu EUV mạnh mẽ, biên lợi nhuận gộp chịu áp lực là yếu tố then chốt!
 Bitget2026/04/14 03:35
1. Tổng quan điểm đầu tư chính
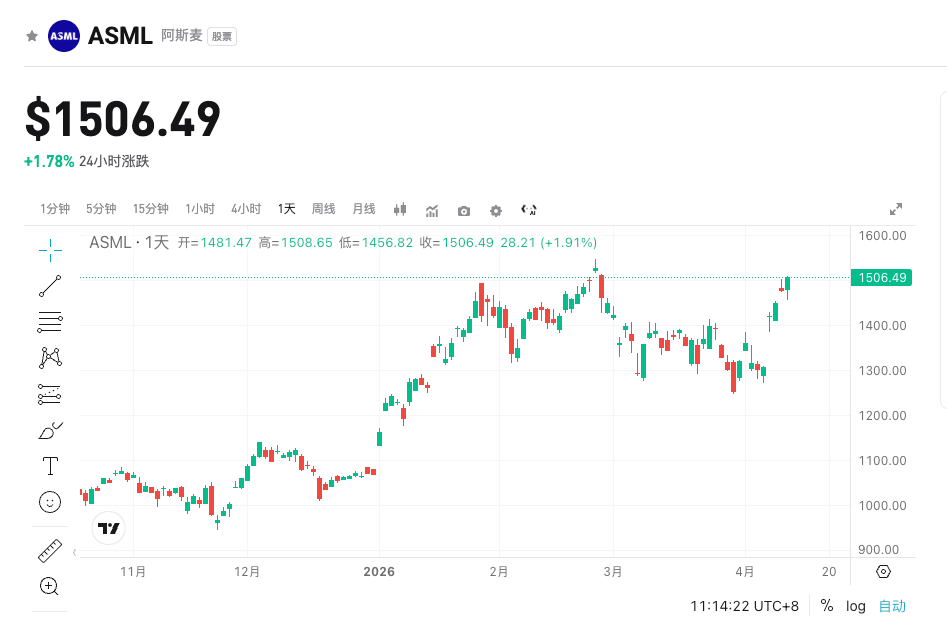
ASML Holding dự kiến công bố báo cáo tài chính Q1 2026 vàongày 15 tháng 4 năm 2026 (trước giờ mở cửa Mỹ) và tổ chức cuộc gọi hội nghị với nhà đầu tư cùng ngày. Thị trường kỳ vọng doanh thu vào khoảng€8.2-8.9 triệu (mức chỉ dẫn trung bình của công ty là khoảng €8.55 triệu), tương đương với mức tăng trưởng khoảng12% so với cùng kỳ năm trước; EPS dự báo trong khoảng€6.64-7.72, ghi nhận mức tăng trưởng hai con số so với cùng kỳ.
Điểm đầu tư cốt lõi nhất nằm ở đà đơn hàng EUV NA cao được thúc đẩy bởi AI và biên lợi nhuận gộp—mặc dù ngành bán dẫn đang phục hồi và nhu cầu chip logic mạnh mẽ, nhưng sự thay đổi trong danh mục sản phẩm và dịch vụ có thể khiến biên lợi nhuận gộp giảm so với cùng kỳ. Giới đầu tư phố Wall cho rằng ASML có quá trình vượt kỳ vọng tốt, tuy nhiên với định giá cao hiện tại, bất kỳ sai lệch nào trong chỉ dẫn có thể dẫn đến biến động giá cổ phiếu đáng kể, tạo cơ hội giao dịch ngắn hạn cho nhà giao dịch chủ động.
Hiện tại bitget đã niêm yết hợp đồng ASMLUSDT 10x, chuẩn bị trước và nắm bắt lợi nhuận vượt trội!
2. Bốn điểm trọng tâm
Trọng tâm 1: Xu thế đơn hàng và giao hàng EUV/NA cao
Nhu cầu chip AI tiếp tục thúc đẩy đầu tư vào quy trình tiên tiến, khách hàng logic (đặc biệt là TSMC, v.v.) rất quan tâm đến hệ thống EUV. NA cao trong EUV là thiết bị then chốt thế hệ tiếp theo, tiến độ xác nhận đơn hàng và giao hàng sẽ là tín hiệu quan trọng cho niềm tin thị trường. Chỉ số then chốt: tỷ trọng EUV trong doanh số hệ thống Q1, số lượng đơn hàng High-NA và cập nhật chỉ dẫn cả năm 2026. Khả năng và tác động: Nếu đơn hàng cao hơn kỳ vọng, độ tin cậy của mục tiêu doanh thu cả năm €3,4-3,9 tỷ sẽ củng cố và hỗ trợ giá cổ phiếu; ngược lại nếu chậm trễ rõ rệt, sẽ có nghi ngờ về lộ trình tăng trưởng 2026-2027.
Trọng tâm 2: Biểu hiện biên lợi nhuận gộp và tác động danh mục sản phẩm
Công ty dự đoán biên lợi nhuận gộp Q1 ở mức 51-53%, thấp hơn cùng kỳ năm ngoái khoảng 54%, nguyên nhân chủ yếu là do thay đổi danh mục sản phẩm (nhiều sản phẩm biên thấp hơn) và dịch vụ kinh doanh yếu đi. Tuy nhiên, ban lãnh đạo vẫn đặt mục tiêu dài hạn đến 2030 là 57%. Chỉ số then chốt: mức biên lợi nhuận gộp thực tế, chi phí R&D (dự kiến khoảng €1,2 tỷ) và chi phí SG&A (khoảng €300 triệu). Khả năng và tác động: Nếu giữ được ngưỡng trên hoặc triển vọng cả năm lạc quan hơn, nỗi lo về áp lực biên lợi nhuận sẽ giảm; nếu thấp hơn kỳ vọng, rủi ro định giá hồi phục có thể tăng, đặc biệt khi giá cổ phiếu đang phản ánh kỳ vọng tăng trưởng cao.
Trọng tâm 3: Độ nhạy với thị trường Trung Quốc và yếu tố địa chính trị
Đại lục Trung Quốc vẫn là một trong những thị trường quan trọng với ASML, dù hạn chế xuất khẩu vẫn tiếp diễn, nhu cầu hệ thống DUV vẫn vững vàng. Nhà đầu tư sẽ dõi theo tỷ trọng doanh thu Q1 từ Trung Quốc và bình luận định tính của lãnh đạo về doanh số theo khu vực cho cả năm. Chỉ số then chốt: đóng góp doanh số từ Trung Quốc và xu hướng các quý tiếp theo. Khả năng và tác động: Nếu nhu cầu Trung Quốc vượt kỳ vọng, có thể bù đắp biến động từ các khu vực khác; ngược lại nếu kiểm soát nghiêm ngặt hơn hoặc nhu cầu chậm lại, áp lực lên tổng thể đơn hàng sẽ xuất hiện.
Trọng tâm 4: Cập nhật chỉ dẫn cả năm và triển vọng 2026
Báo cáo Q4 2025, công ty đã đưa ra chỉ dẫn doanh thu cả năm 2026 là €3,4-3,9 tỷ, biên lợi nhuận gộp 51-53%. Trong báo cáo Q1, mọi sự điều chỉnh chỉ dẫn hoặc thay đổi tông giọng của lãnh đạo sẽ ảnh hưởng trực tiếp tới định giá tăng trưởng trung dài hạn. Chỉ số then chốt: thay đổi biên chỉ dẫn doanh số cả năm, lộ trình biên lợi nhuận và bình luận về chi tiêu vốn/chi tiêu khách hàng. Khả năng và tác động: Nếu nâng chỉ dẫn hoặc bình luận tích cực về chu kỳ chi tiêu vốn AI, giá cổ phiếu sẽ được thúc đẩy; nếu giữ bảo thủ hoặc hạ chỉ dẫn, có thể dẫn tới chốt lời.
3. Rủi ro và cơ hội song hành
Yếu tố thúc đẩy tăng trưởng:
- Đơn hàng EUV/High-NA vượt xa kỳ vọng, kết hợp việc khách hàng chip logic tăng tốc đặt hàng.
- Biên lợi nhuận thực tế tốt hơn ngưỡng dưới và đưa ra lộ trình cải thiện lợi nhuận rõ ràng.
- Lãnh đạo phát tín hiệu lạc quan hơn về triển vọng tăng trưởng 2026 và 2027, củng cố câu chuyện nhu cầu AI chu kỳ dài.
Rủi ro giảm giá:
- Biên lợi nhuận gộp dưới mức chỉ dẫn 51%, hoặc hoạt động kinh doanh dịch vụ phục hồi chậm hơn dự kiến.
- Nhu cầu Trung Quốc hoặc khu vực khác bất ngờ yếu đi, hoặc rủi ro địa chính trị/pháp lý gia tăng.
- Chỉ dẫn giữ nguyên nhưng tông giọng cẩn trọng, làm tăng lo ngại về định giá cao (P/E hiện ở mức cao).
4. Đề xuất chiến lược giao dịch
Chiến lược mua lên: Nếu doanh thu Q1 tiệm cận ngưỡng trên, biên lợi nhuận giữ 53%, đơn hàng High-NA mạnh mẽ và chỉ dẫn cả năm vẫn lạc quan, câu chuyện chi tiêu vốn bán dẫn AI sẽ được củng cố, phù hợp để tăng vị thế mua hoặc nắm giữ sau khi ra báo cáo.
Rủi ro bán khống: Nếu biên lợi nhuận thấp rõ so với dự báo, số liệu đơn hàng bình thường hoặc không nâng chỉ dẫn, định giá cao dễ dẫn đến áp lực chốt lời và yếu tố tâm lý tiêu cực, giá cổ phiếu có thể điều chỉnh.
Dữ liệu then chốt:
- Doanh thu (có nằm trong dải €8.2-8.9 triệu không)
- Biên lợi nhuận gộp (thực tế vs chỉ dẫn 51-53%)
- EPS (so với dự báo €6.64-7.72)
- Đơn hàng/giao hàng hệ thống EUV và đóng góp từ Trung Quốc
Đề xuất thao tác:
- Kịch bản tích cực: Sau báo cáo tài chính nếu giá cổ phiếu bật tăng, cân nhắc chốt lời một phần hoặc gia tăng khi điều chỉnh giá;
- Kịch bản thận trọng: Nếu số liệu phù hợp kỳ vọng nhưng không có điểm nhấn, có thể chờ thị trường tiêu hóa thêm;
- Nhà giao dịch biến động có thể chú ý tới biến động ngầm trước ngày công bố báo cáo.
Hiện tại cũng đang là thời điểm cho sự kiện hợp đồng cổ phiếu Mỹ không phí - tuần thứ 4 : Nhấn vào liên kết này để tham gia trực tiếp!- Giao dịch hợp đồng cổ phiếu Mỹ miễn phí trọn đời, hàng tuần có rút thăm may mắn!
- Tham gia có cơ hội nhận miễn phí các cổ phiếu hot như TSLA, NVDA!
-
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ mang tính tham khảo, không cấu thành gợi ý đầu tư nào.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Giá tiền điện tử
Thêm


