
Đổi chủ tịch Fed: Thị trường sẽ biến động mạnh? Nên rút lui hay ở lại lúc này?

Chương Một: Cảnh báo sau lễ hội —— Khoá lợi nhuận
Ngày 6 tháng 4, chúng tôi đã đặt cược lớn trái chiều vào nhóm cổ phiếu bán dẫn trong nhóm VIP, bắt đáy một cách chính xác, hiện tại thành quả thu về khá dồi dào. Nhưng đây tuyệt đối không phải là lúc để tham lam thêm.
Dù SPY đã tăng sáu tuần liên tiếp, vẻ ngoài thịnh vượng nhưng thực chất nền tảng rất lỏng lẻo. Thị trường như đứng bên bờ vực, 69% tăng trưởng chỉ dựa vào 10 mã cổ phiếu gồng gánh, còn lại 490 mã khác biểu hiện tầm thường. Sự tụ tập cực đoan này còn vượt qua cả bong bóng năm 2000, cơ cấu cực kỳ mong manh.
Khi mọi người đều chen chân trên một con thuyền và đòn bẩy bị sử dụng tối đa thì chỉ cần một chút sóng gió cũng thành thảm kịch. Bởi vậy, chúng ta đã "vào từ bên trái" thành công ngày 6 tháng 4, hiện tại chính là thời điểm then chốt để "khoá lợi nhuận bên phải", nên chuyển bớt vị thế cho những người đam mê cao trào.
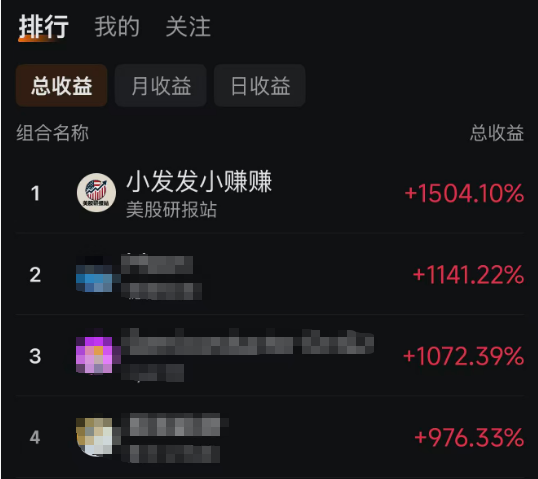
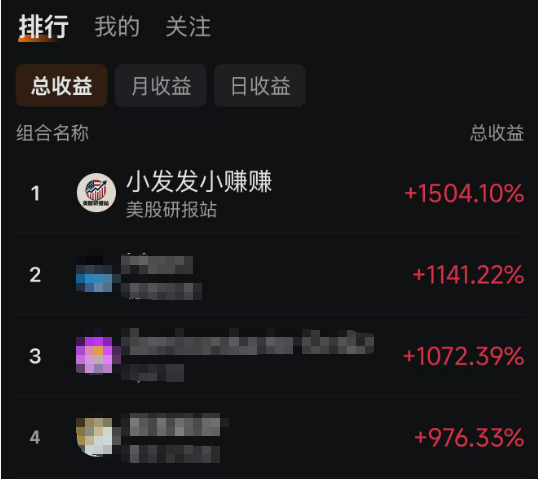
Bảng dưới: Suốt bốn năm vừa qua, trong số 30 triệu người dùng Futu NiuNiu, tổng lợi nhuận của chúng ta âm thầm leo lên vị trí số một, gấp 15 lần! Cao hơn 24 lần so với mức tăng trưởng của S&P 500.
Chương Hai: Thanh gươm Damocles mang tên giá dầu
Ngay hôm qua, Tổng thống Mỹ Donald Trump từ chối đề xuất ngừng bắn của Iran, khiến thùng thuốc súng địa chính trị bùng cháy và thị trường dầu thô bốc hỏa, giá dầu vọt lên trên 100 USD/thùng, thậm chí chạm mức 105 USD. Bạn có thể nghĩ giá dầu tăng không liên quan đến mình, thực tế đây lại là một cái bẫy thanh khoản rất lớn: Giá dầu càng cao, lượng tiền mặt dùng để trả nợ đôla toàn cầu càng ít, kéo theo đồng USD mạnh lên, tạo vòng xoáy khủng hoảng thanh khoản toàn cầu. Nghiêm trọng hơn, giá dầu cao trực tiếp đặt nguy cơ lạm phát kèm đình trệ (stagflation) lên bàn, thị trường trái phiếu đã phản ứng trước, từ cuối tháng 3 đến nay trái phiếu không còn đi cùng cổ phiếu, các trader rất hiểu rằng nếu giá dầu giữ trên 90 USD lâu dài, số liệu lạm phát tới đây sẽ cực kỳ xấu xí. Đừng quên, chặn eo Hormuz không chỉ đẩy giá năng lượng lên mà còn làm đình trệ 1/3 thương mại phân bón toàn cầu, đe dọa trực tiếp mùa gieo trồng mùa xuân ở Bắc Bán cầu, đồng nghĩa giá lương thực toàn cầu vài tháng tới sẽ có đợt tăng dữ dội mới.
Chương Ba: Bóng ma lạm phát và chuyện Fed thay lãnh đạo
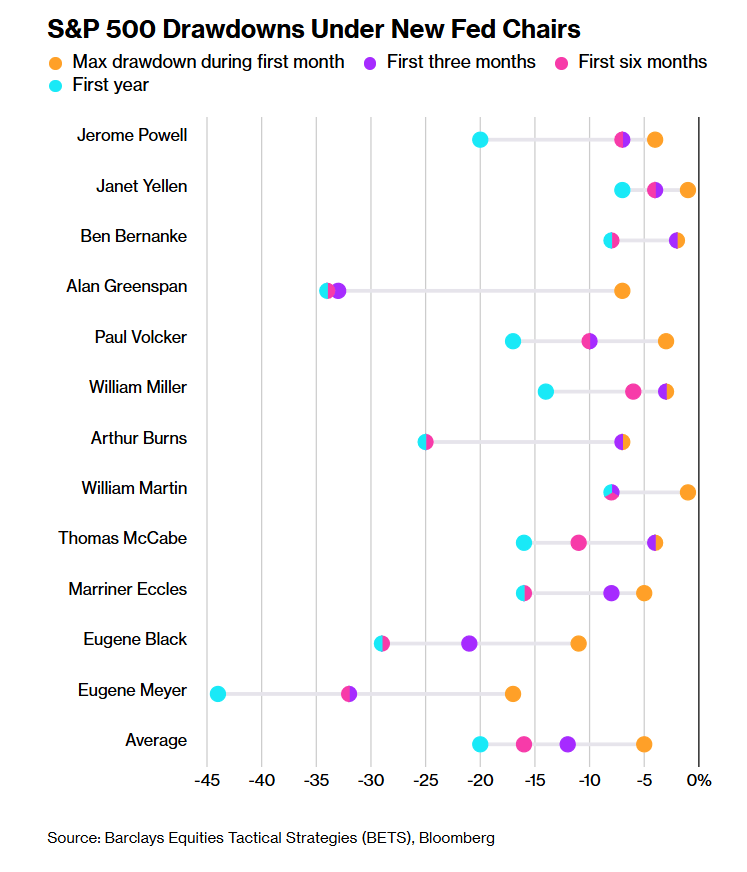
Tuần này là "tuần siêu dữ liệu vĩ mô": Thông tin CPI, PPI, và doanh số bán lẻ tháng 4 lần lượt được công bố, kết quả không mấy lạc quan, nhất là CPI tăng 3,8% so với cùng kỳ, cao hơn kỳ vọng 3,7%, CPI lõi cũng cao hơn nhiều mục tiêu 2% của Fed. Đây không chỉ là sự chơi số, mà còn có nghĩa chi phí sinh hoạt của người bình thường vẫn tăng, chỉ số niềm tin tiêu dùng giảm còn 48,2 —— mức thấp nhất kể từ năm 1978, thậm chí bi quan hơn cả thời kỳ đình lạm thập niên 70. Đúng lúc này, Fed lại chuẩn bị đổi chủ tịch, Kevin Walsh dự kiến nhậm chức cuối tuần này. Số liệu từ Barclays cho thấy, năm đầu tiên sau khi một chủ tịch Fed mới lên nắm quyền, thị trường thường rung lắc mạnh, giống kịch bản năm 2018 khi Powell lên làm chủ tịch, năm đầu thị trường suýt giảm 20%. Một bên là lạm phát cứng đầu, bên còn lại là lãnh đạo ngân hàng trung ương bất ổn - đây là tổ hợp bất lợi cho một thị trường chứng khoán đang ở cao trào lịch sử.
Bảng dưới: Thống kê biên độ điều chỉnh của S&P 500 dưới thời các chủ tịch Fed mới
Chương Bốn: Huyền thoại AI bị rút ngắn
Không thể phủ nhận AI là động lực cốt lõi của bull market lần này, từ AMD đến Micron, rồi đến Intel gần đây, cứ dính khái niệm AI là giá cổ phiếu bay cao, thậm chí các doanh nghiệp chip nhớ truyền thống cũng khan hàng tăng giá vì AI. Tuy nhiên, cơn sốt này đã dần thể hiện sự mệt mỏi, chỉ số bán dẫn liên tục lập đỉnh mới nhưng thanh khoản đang cạn kiệt, báo hiệu nhiên liệu đẩy giá gần như cạn sạch. Đáng lo hơn, sự thịnh vượng này không mang lại lợi ích cho kinh tế thực: GDP quý 1 chỉ tăng 2%, trong đó 70% đến từ khoản chi cho AI, các ngành khác hầu như giậm chân tại chỗ hoặc đi lùi. Dữ liệu việc làm cũng đánh lừa, vẻ ngoài có vẻ tăng thêm việc làm, nhưng bóc tách ra thì gần như tất cả việc làm mới đều ở ngành y tế và hỗ trợ xã hội, còn lại các ngành khác mất hơn 100.000 việc làm, chỉ trong hơn 1 năm qua. Khi các ông lớn công nghệ (Oracle, Meta, HSBC…) bắt đầu sa thải quy mô lớn vì AI, ta cần nhận ra, AI không chỉ đem lại hiệu suất mà còn thay thế trắng trợn công việc khối văn phòng, làm lệch vận động kết cấu kinh tế.
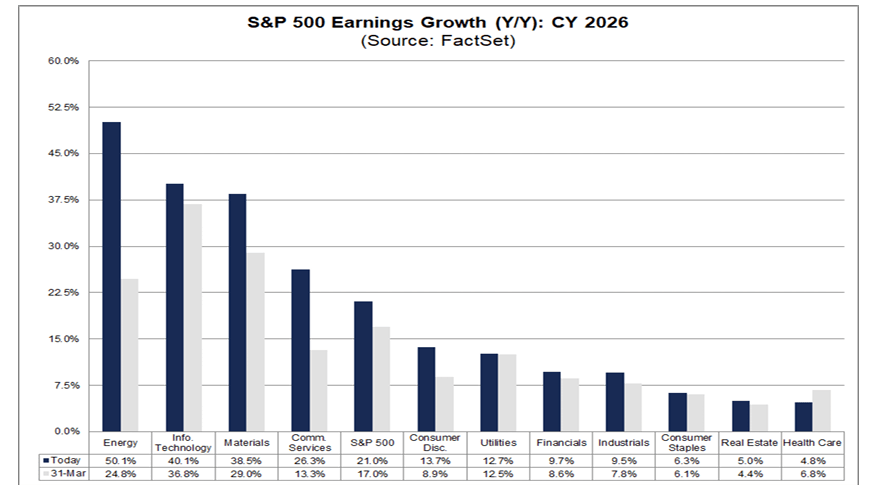
Dưới đây: Đà tăng S&P 500 được dẫn dắt bởi một nhóm cổ phiếu AI tập trung
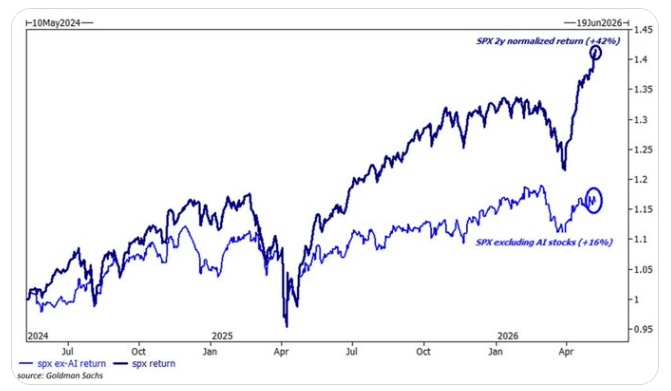
Hình
dưới: Sự điều chỉnh tăng của chỉ số S&P 500 tập trung vào một số ít ngành
Chương Năm: Định giá cực đoan và cảnh báo lịch sử
Hãy nhìn vào con số lạnh lùng: Tỷ lệ Shiller P/E hiện đạt 42,05, vượt qua mức đỉnh bong bóng cuối 2021, gần chạm kỷ lục bong bóng Internet 1999. Lúc đó kinh tế tăng thật trên 4%, còn hiện tại quy mô nợ đã gấp nhiều lần khi xưa. Nợ chính phủ Mỹ hiện sát 40.000 tỉ USD, tỷ lệ/GDP cao nhất từ Thế chiến II tới nay, nhưng thị trường cổ phiếu vẫn tưng bừng, quả là chuyện ly kỳ. Lợi suất trái phiếu kỳ hạn 30 năm đã vọt lên 4,98%, Fed dù đã giảm lãi 175 điểm cơ bản song lãi suất dài hạn vẫn tăng, phản ánh nỗi sợ lạm phát và thâm hụt ngân sách dài hạn đã lấn át nới lỏng tiền tệ ngắn hạn. Độ tập trung thị trường lên mức đáng sợ 57%, nghĩa là hơn nửa giá trị thị trường dồn vào nhóm công nghệ và các lĩnh vực liên quan - cấu trúc "đầu to chân nhỏ" này trong lịch sử lần nào cũng dẫn đến sụp đổ: 2000 và 2008 không ngoại lệ.
Chương Sáu: Chiến lược đầu tư và kịch bản tương lai
Trước tình thế hiểm nguy này, chiến lược hiện tại của tôi là cực kỳ thận trọng: Tôi đã nâng tỷ lệ tiền mặt trong danh mục đầu tư lên trên 50%, và liên tục giảm vị thế ở các cổ phiếu định giá quá cao, niềm tin lung lay. Tôi nhận định chỉ số S&P 500 rất có thể sẽ tạo đỉnh thấp nhất vào tháng 5, sau đó sẽ thủng hỗ trợ MA21. Tôi xây dựng hai kịch bản: 1 là kịch bản cơ sở, chỉ số sẽ điều chỉnh về vùng 5800-6100 điểm, tức điều chỉnh lành mạnh 15-20%. 2 là kịch bản tích cực, nếu có thể giữ trên vùng 6929-7158 điểm thì bull market có thể cầm hơi đến bầu cử giữa nhiệm kỳ tháng 11.
Nhưng dù theo kịch bản nào, tỷ lệ lợi nhuận/nguy cơ khi vào thị trường thời điểm này đều cực kỳ thấp, chẳng khác nào "thò tay hứng than trong lửa".
Mọi người thân mến, thật lòng mà nói, làm đầu tư không phải để lấy danh tiếng hão mà là tăng trưởng tài khoản thực sự. Tổ hợp VIP của chúng ta bắt đầu từ tháng 4/2022, vừa thành lập đã gặp đợt giảm kéo dài cả năm của Nasdaq, nhưng chúng ta vẫn chịu áp lực đạt mức lợi nhuận 60%.
Bốn năm đi qua, trong số 30 triệu người dùng Futu NiuNiu, tổng lợi nhuận của chúng ta âm thầm leo lên vị trí số một, gấp 15 lần! Cao hơn 24 lần mức tăng trưởng của S&P 500.
Điều khiến tôi tự hào nhất không phải là lãi bao nhiêu, mà là đưa mọi người tránh chính xác được hai lần sập năm 2022 và đầu 2025. Không muốn làm "rau bị gặt" nữa, hãy vào nhóm của chúng ta để đầu tư kiếm tiền một cách vững chắc, cùng hướng tới tự do tài chính, an tâm hơn nữa! 📈
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Goldman Sachs: Đừng chờ đợi cuộc bầu cử giữa nhiệm kỳ, thị trường "Goldilocks" có thể sớm kích hoạt đợt tăng giá cuối năm của chứng khoán Mỹ
Goldman Sachs cho rằng thị trường đã định giá quá mức với rủi ro lạm phát đình trệ và lợi suất cao; hiệu ứng thuế quan giảm, năng lượng có thể hướng tới giảm phát, và việc ứng dụng AI vào tiêu dùng giúp giảm chi phí sẽ thúc đẩy lạm phát giảm trở lại. Mặc dù tăng trưởng chậm lại, nhưng lợi nhuận cốt lõi vẫn mạnh, ngân hàng trung ương cũng bị giới hạn trong việc duy trì chính sách diều hâu. Trong bối cảnh “Goldilocks”, làn sóng FOMO về AI bùng cháy trở lại, không cần đợi bầu cử giữa nhiệm kỳ và có thể “Goldilocks” sẽ sớm kích hoạt mùa tăng giá của chứng khoán Mỹ cuối năm nay.
Báo cáo quý III sắp ra mắt, Samsung Electronics và Hynix đối mặt với "kỳ vọng cực cao", thử thách "giao dịch AI toàn cầu"
Làn sóng AI thúc đẩy "siêu chu kỳ" bán dẫn toàn cầu, lợi nhuận hoạt động hợp nhất quý III của Samsung và SK Hynix có thể sắp chạm mức kỷ lục lịch sử 190 nghìn tỷ won. Cuộc chiến giành HBM4 trở nên gay gắt hơn, AI đại diện đẩy nhu cầu băng thông bộ nhớ tăng gấp mười lần, bộ nhớ đang trở thành "dòng máu" thực sự của các trung tâm dữ liệu AI. Hai báo cáo tài chính sắp được công bố sẽ quyết định liệu sự thịnh vượng này chỉ là nhất thời hay sẽ là một cuộc cách mạng cấu trúc làm tái định hình cơ sở hạ tầng công nghệ.

Giám đốc Meta AI Alexandr Wang: Tại sao tôi muốn tạo ra Muse
Muse ra mắt sau 12 ngày đã đạt 2,8 triệu lượt tải, vượt qua thành tích cùng kỳ của ChatGPT, lập kỷ lục 264.000 lượt tải một ngày tại Mỹ – vốn khiến vốn hóa Meta tăng thêm 234 tỷ USD. Đằng sau đó là bức thư ngỏ về “khát vọng của loài người” của Giám đốc AI Alexandr Wang, cùng thương vụ thâu tóm trị giá 14,3 tỷ USD từng bị chế giễu là “điên rồ” của Zuckerberg: giờ đây, có lẽ đây là thương vụ tuyển dụng nhân tài đáng giá nhất lịch sử Thung lũng Silicon.
UBS: Duy trì xếp hạng "Trung lập" cho Tesla (TSLA.US), giá mục tiêu 385 USD, câu chuyện AI chi phối logic định giá cổ phiếu
Ngân hàng UBS dự đoán rằng tổng số xe giao toàn cầu của Tesla trong quý 3 năm 2026 (3Q26) sẽ đạt khoảng 470.000 chiếc, giảm 5% so với cùng kỳ năm ngoái và giảm 1% so với quý trước đó.
Giá tiền điện tử
Thêm


