
Cơn bão trái phiếu Mỹ ập đến Phố Wall: Lợi suất kỳ hạn 30 năm gần chạm 5,2%, cổ phiếu công nghệ bị bán tháo, "bóng ma tăng lãi suất" của Fed tái xuất hiện

Vào ngày 19/5 theo giờ miền Đông nước Mỹ, một “cơn bão siêu cấp” do lợi suất trái phiếu kho bạc Mỹ tăng vọt đã quét qua Phố Wall. Trong bối cảnh lợi suất trái phiếu kho bạc kỳ hạn 30 năm leo lên mức cao nhất gần 19 năm, ba chỉ số chính của chứng khoán Mỹ đồng loạt giảm mạnh, cổ phiếu công nghệ lớn bị bán tháo, vàngbạc cũng đồng loạt lao dốc, giá dầu quốc tế chịu áp lực và giảm trong bối cảnh xuất hiện những tín hiệu địa chính trị vi mô.
Điều khiến thị trường thêm lo ngại là các nhà giao dịch bắt đầu đặt cược thực sự vào kịch bản mà đầu năm gần như không ai dự đoán—hành động tiếp theo của Fed có thể không phải là cắt giảm lãi suất mà là tăng lãi suất. Khi “mỏ neo định giá tài sản toàn cầu” rung lắc dữ dội, khi lạm phát bùng cháy trở lại cộng hưởng cùng bế tắc ở Trung Đông, thị trường tài chính toàn cầu đang đứng trước một ngã rẽ hết sức mong manh.
Ông lớn công nghệ đồng loạt sa sút, nhóm chip bán dẫn tách biệt rõ rệt
Tính đến khi đóng cửa, chỉ số công nghiệp Dow Jones giảm 322,24 điểm, tương đương 0,65%, xuống còn 49.363,88 điểm; chỉ số S&P 500 mất 49,44 điểm, giảm 0,67%, còn 7.353,61 điểm; chỉ số Tổng hợp Nasdaq giảm 220,02 điểm, giảm 0,84%, xuống 25.870,71 điểm. Trong đó, S&P 500 và Nasdaq đều trải qua ba phiên giảm liên tiếp.
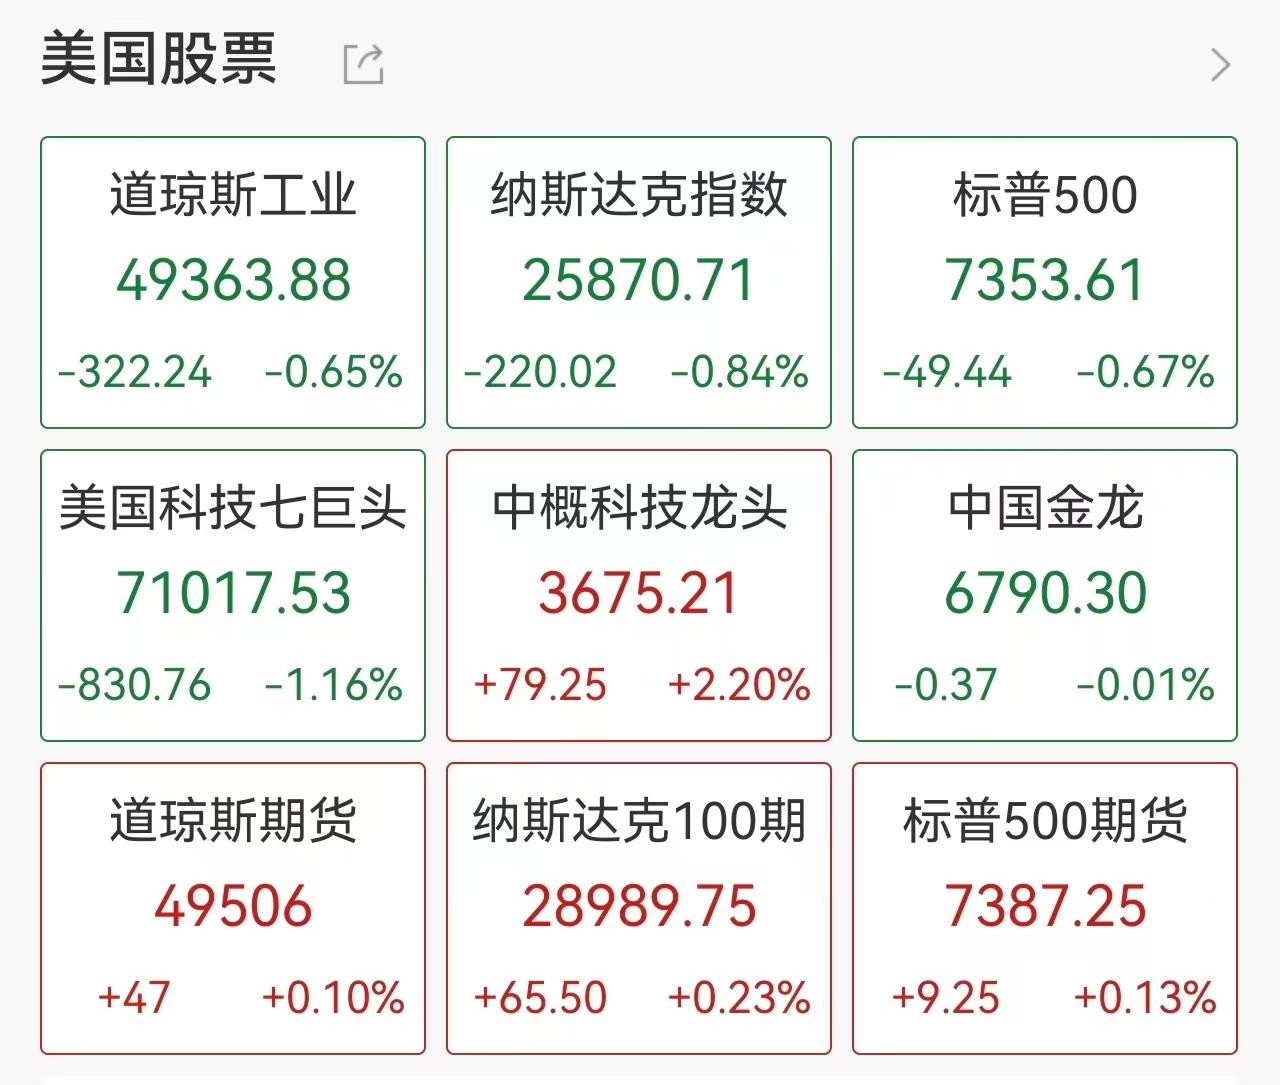
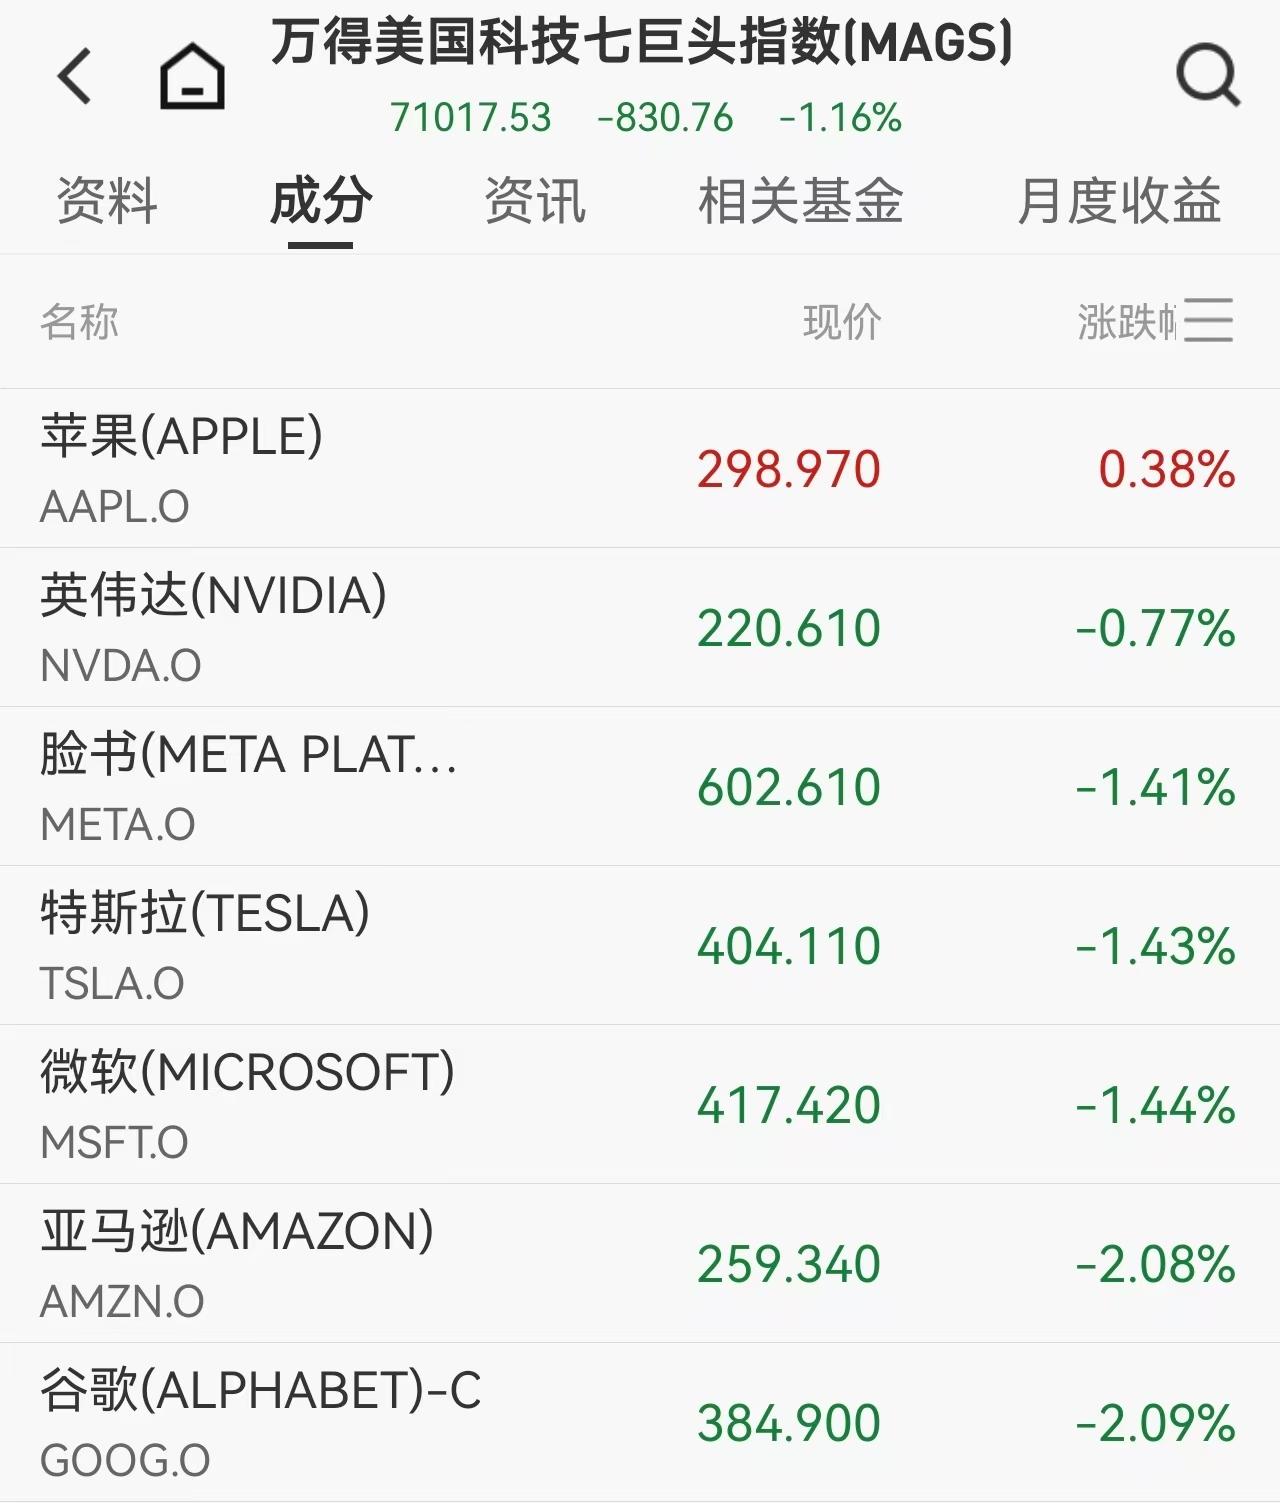
Cổ phiếu công nghệ lớn trở thành tâm điểm bị bán tháo, chỉ số bảy đại gia công nghệ Mỹ của Wind giảm hơn 1%, trong đó công ty mẹ của Google là Alphabet giảm 2,34%, Amazon giảm 2,08%, Microsoft, Tesla, Meta đều giảm hơn 1%, Nvidia giảm nhẹ 0,77%, chỉ có Apple ngược dòng tăng 0,38%.
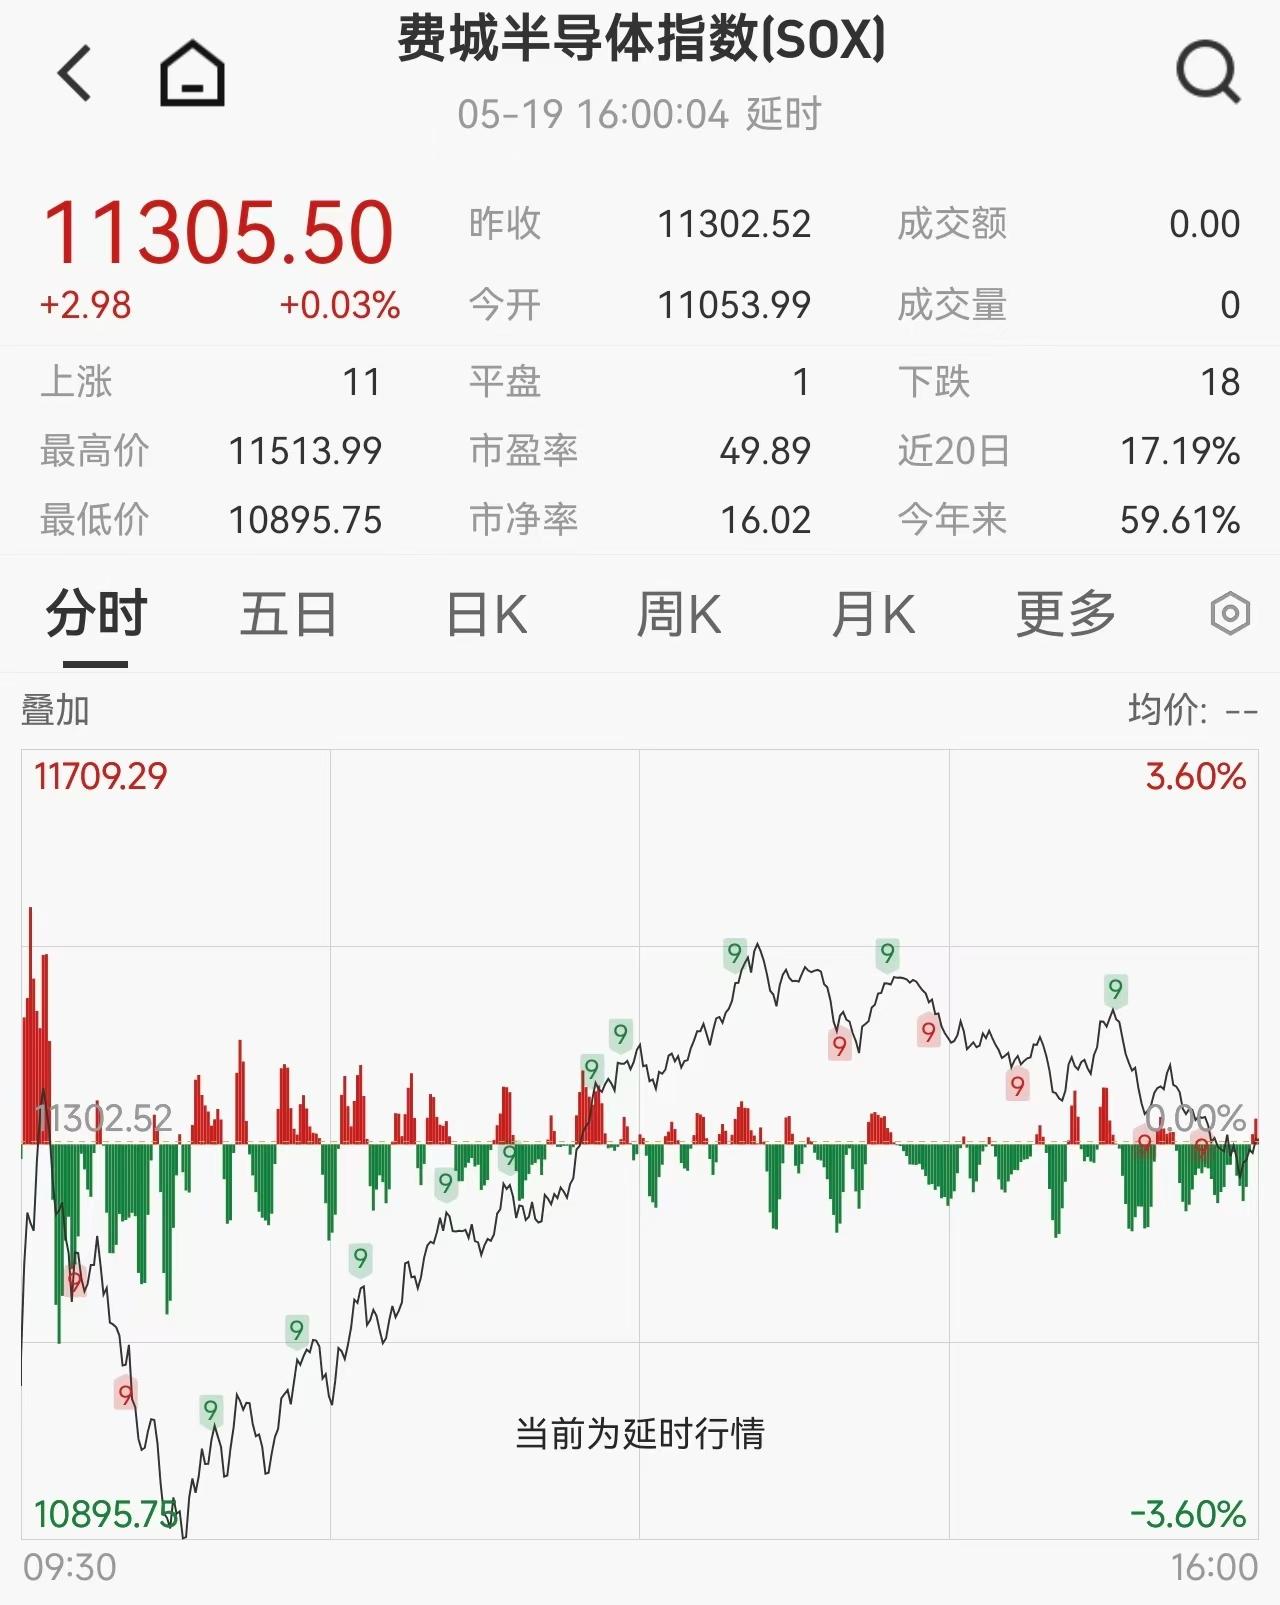
Nhóm chip bán dẫn thể hiện sự phân hóa rõ rệt. Chỉ số bán dẫn Philadelphia có thời điểm giảm tới 3,6% trong phiên, nhưng về cuối phiên đã phục hồi nhẹ và tăng 0,03%, kết thúc đợt giảm gần 10% sau bảy phiên liên tiếp trước đó—mức điều chỉnh ngắn hạn lớn nhất kể từ tháng 11/2025.
Xét theo từng cổ phiếu, nhóm cổ phiếu quang thông tăng mạnh dẫn đầu: Astera Labs tăng hơn 13%, Credo Technology tăng hơn 8%, Marvell Technology tăng hơn 4%; trong nhóm chip nhớ, Sandisk tăng 3,77%, Micron Technology tăng 2,52%, Intel tăng hơn 2%. Tuy nhiên, Qualcomm giảm gần 4%, AMD giảm hơn 1%, cho thấy sự giằng co dữ dội trong nội bộ nhóm.
Cổ phiếu Trung Quốc niêm yết tại Mỹ nhìn chung chống chịu tốt hơn, chỉ số Nasdaq Golden Dragon China chỉ giảm nhẹ 0,01%. Wanwu Xingsheng tăng mạnh 11,33%, Beike tăng hơn 5%, JD.com, Pinduoduo, Tencent đều tăng hơn 2%, Alibaba, Bilibili tăng hơn 1%. Ở chiều giảm, Hesai Technology giảm hơn 9%, Canadian Solarnăng lượng mặt trời giảm hơn 7%, JinkoSolar giảm hơn 6%, Li Auto giảm hơn 3%.
Thị trường trái phiếu rung chuyển dữ dội, dự báo tăng lãi suất lan rộng như lửa cháy rừng
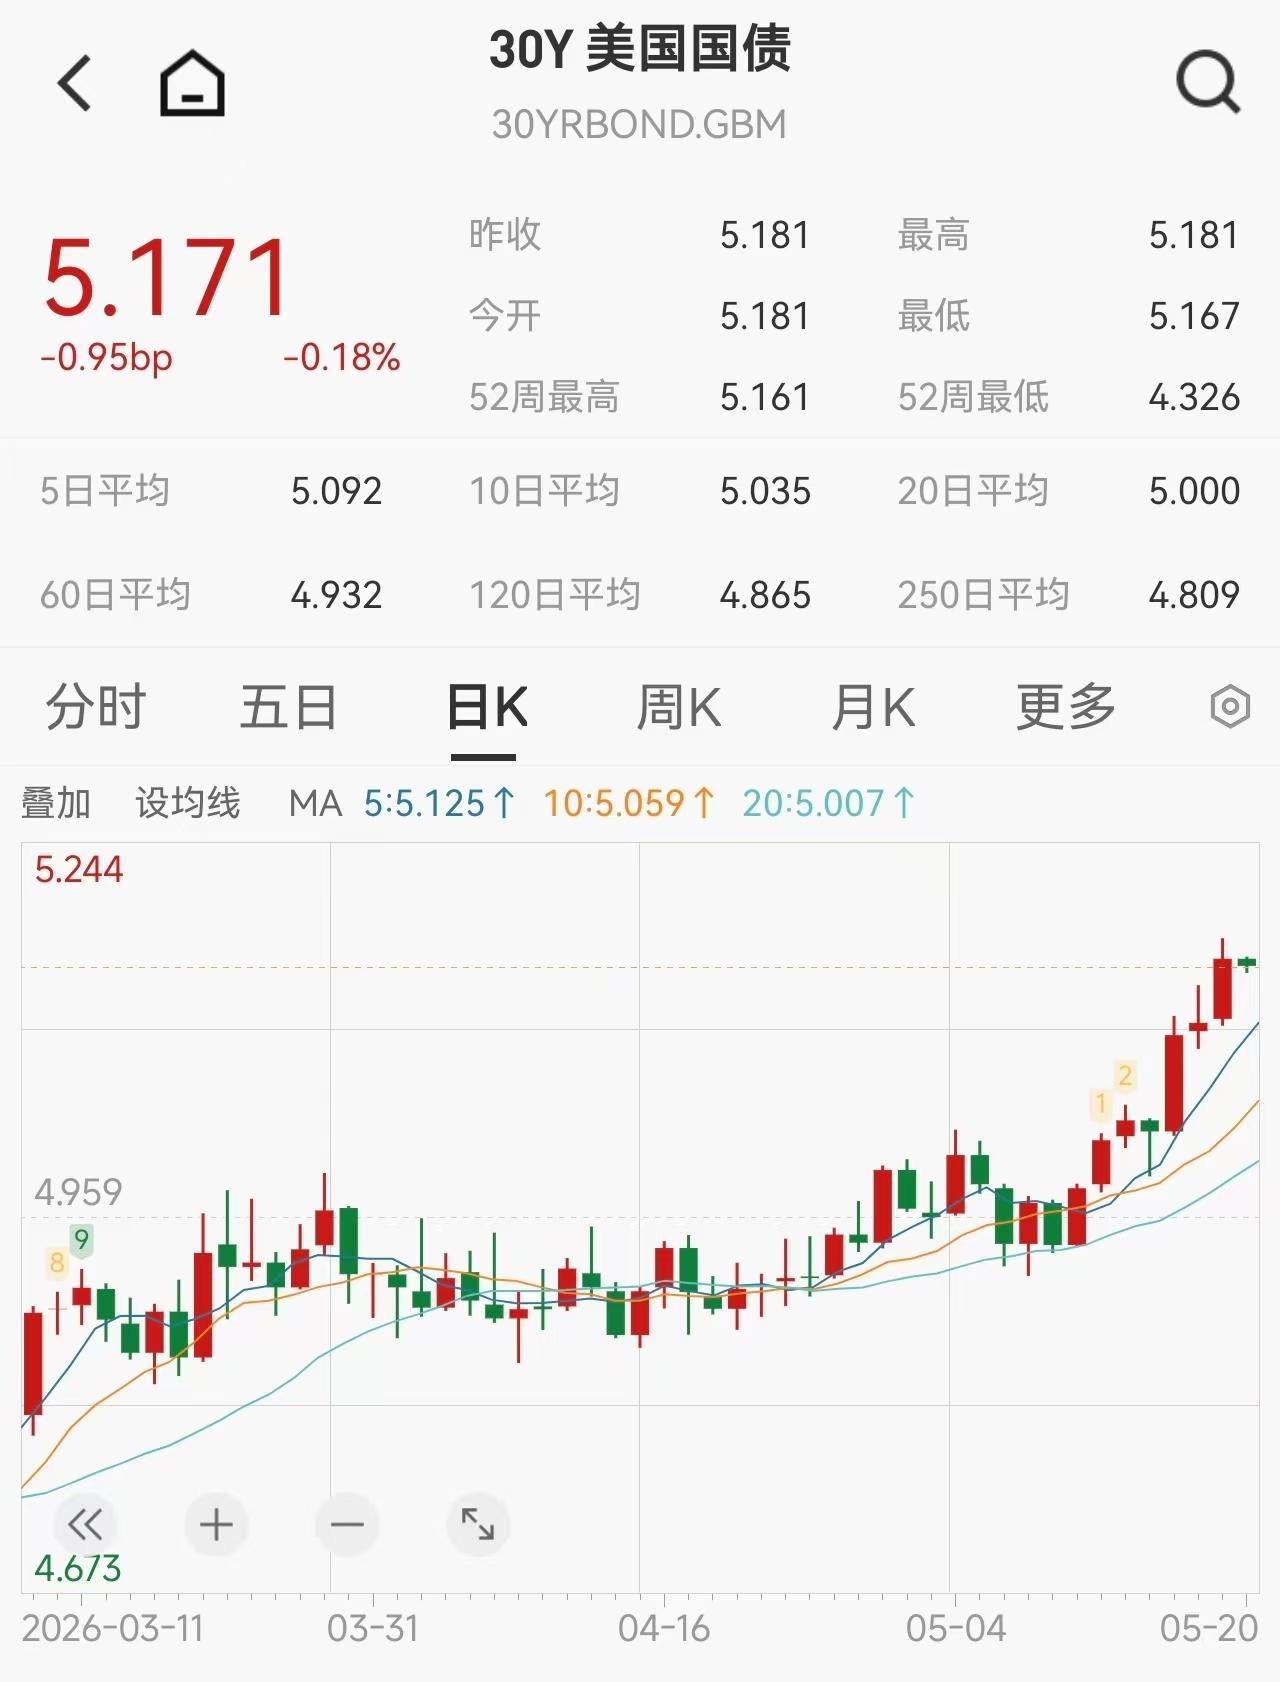
Nếu nói sự sụt giảm của thị trường chứng khoán chỉ là biểu hiện bề ngoài, thì sự sụp đổ của thị trường trái phiếu mới chính là động lực cốt lõi tạo nên cơn bão này. Trong phiên, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm—được mệnh danh là “mỏ neo định giá tài sản toàn cầu”—đã có lúc chạm 4,687%, cao nhất kể từ tháng 1 năm 2025; gây sốc hơn nữa là lợi suất trái phiếu 30 năm tăng vọt lên 5,194%, mức chưa từng thấy kể từ trước khủng hoảng tài chính toàn cầu năm 2007.
Làn sóng bán tháo quyết liệt ở thị trường trái phiếu nhanh chóng lan sang thị trường phái sinh lãi suất. Theo công cụ “FedWatch” của CME Group, xác suất thị trường kỳ vọng Fed tăng lãi suất 25 điểm cơ bản vào tháng 12 đã tăng vọt lên 41,7%, thậm chí xác suất tăng 50 điểm cơ bản cũng lên tới 15,7%. Đáng kinh ngạc hơn, xác suất tăng lãi suất trong năm 2026 có lúc vọt lên trên 80%, hiện dù có giảm nhẹ nhưng vẫn ở mức khoảng 60%.
Sự đảo chiều kỳ vọng cực đoan này bắt nguồn từ lo ngại sâu sắc về nguy cơ lạm phát bùng phát trở lại. Chiến lược gia của Nomura Securities, Charlie McElligott chỉ ra một cách thẳng thắn, có hai động lực cộng hưởng dẫn đến việc định giá lại đường lối chính sách “diều hâu” của các NHTW toàn cầu: một là, đàm phán Mỹ-Iran thiếu tiến triển thực chất khiến nguồn cung năng lượng và hóa dầu liên tục bị gián đoạn; hai là, nguy cơ kinh tế Mỹ “quá nóng” đã phát tín hiệu rõ ràng từ phía cầu, buộc thị trường phải tiếp tục kỳ vọng vào việc siết chặt điều kiện tài chính.
“Thị trường trái phiếu giờ đây tràn ngập hành vi đầu cơ, ai cũng cho rằng giá năng lượng sẽ tiếp tục tăng, Fed về vấn đề lạm phát có lẽ đã bị tụt lại phía sau,” Will McGough, giám đốc đầu tư của Prime Capital Financial ngậm ngùi nói. Subadra Rajappa—giám đốc nghiên cứu Mỹ khu vực châu Mỹ của Société Générale Bank—bổ sung, việc lợi suất trái phiếu kho bạc Mỹ tăng không kiểm soát rõ ràng đang làm khó Chủ tịch Fed sắp nhậm chức.
Nhà Trắng tung tín hiệu mâu thuẫn, bàn cờ Trung Đông siết chặt dây thần kinh toàn cầu
Phía sau cuộc chơi tài chính này, bóng đen địa chính trị vẫn không thể xua tan. Là biến số lớn nhất đẩy kỳ vọng lạm phát tăng cao, tình hình Trung Đông đặc biệt là quan hệ Mỹ-Iran, đang ở giai đoạn đặc biệt nhạy cảm.
Một mặt, thị trường thoáng nhìn thấy ánh sáng dịu bớt. Ngày 19/5, Phó Tổng thống Mỹ Vance công khai cho biết Mỹ và Iran đã đạt được “nhiều tiến triển lớn” trong các cuộc đàm phán trực tiếp nhằm xây dựng kênh liên lạc và thúc đẩy tiến trình ngoại giao, điều này phần nào khiến giá dầu quốc tế giảm khỏi mức cao, dầu thô nhẹ New York và Brent cùng giảm khoảng 0,8% trong ngày.
Nhưng mặt khác, thanh gươm Damocles của chiến tranh vẫn treo lơ lửng. Tổng thống Mỹ Donald Trump trong cùng ngày đã phát đi tín hiệu cực kỳ cứng rắn, ông nói Mỹ có thể sẽ phải “ra tay một lần nữa” với Iran, đồng thời tiết lộ ngày 18 vừa qua đã suýt ra lệnh tấn công, chỉ vì yêu cầu từ các đồng minh vùng Vịnh nên mới tạm dừng. Trump nhấn mạnh, Iran tuyệt đối không được sở hữu vũ khí hạt nhân, đây là “lằn ranh đỏ” của Mỹ. Vance khi đang khoe thành tích ngoại giao cũng không ngần ngại phô bày “phương án B”—tức là sẵn sàng nối lại các chiến dịch quân sự quy mô lớn.
Chiến lược “vừa đánh vừa đàm” cực hạn này khiến triển vọng cung dầu tràn đầy bất định. Michael James, Giám đốc điều hành của Rosenblatt Securities thẳng thắn thừa nhận, chỉ cần tình hình Trung Đông chưa có đột phá căn bản, giá dầu sẽ vẫn ở mức cao, lợi suất trái phiếu khó giảm, cảm giác bất an của thị trường cũng khó giải tỏa.
Tài sản lớn tái sắp xếp, kim loại quý trở thành “vật tế thần”
Dưới cú đánh kép “lạm phát phục hồi + kỳ vọng tăng lãi suất”, thị trường kim loại quý cũng không tránh khỏi bị tác động. Tài sản trú ẩn truyền thống—vàng—không phát huy được vai trò phòng vệ, giá vàng quốc tế tiếp tục suy yếu, giá vàng giao ngay London giảm mạnh 1,86%, còn 4.481,60 USD/ounce; hợp đồng chính hợp đồng tương lai vàng COMEX cũng giảm 1,59%. Kịch tính hơn là đà sụt giảm của bạc, giá bạc giao ngay London lao dốc 5,18%, rơi xuống dưới mốc 74 USD/ounce.
Phân tích của Guosen Futures cho rằng, logic điều chỉnh sâu của kim loại quý lần này về bản chất là việc xung đột địa chính trị truyền dẫn có hệ thống lên chính sách tiền tệ của các NHTW toàn cầu thông qua con đường lạm phát. Bế tắc Trung Đông đẩy giá dầu thô tăng, dẫn đến kỳ vọng lạm phát toàn cầu tăng cao, khiến chính sách tiền tệ của Fed và các NHTW lớn khác đồng loạt chuyển sang trung lập thiên về diều hâu. Điều này đồng nghĩa với việc đà tăng một chiều của kim loại quý diễn ra từ cuối năm ngoái đã bị phá vỡ, trong ngắn hạn nhiều khả năng bước vào trạng thái điều chỉnh giằng co chịu áp lực.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Báo cáo quý III sắp ra mắt, Samsung Electronics và Hynix đối mặt với "kỳ vọng cực cao", thử thách "giao dịch AI toàn cầu"
Làn sóng AI thúc đẩy "siêu chu kỳ" bán dẫn toàn cầu, lợi nhuận hoạt động hợp nhất quý III của Samsung và SK Hynix có thể sắp chạm mức kỷ lục lịch sử 190 nghìn tỷ won. Cuộc chiến giành HBM4 trở nên gay gắt hơn, AI đại diện đẩy nhu cầu băng thông bộ nhớ tăng gấp mười lần, bộ nhớ đang trở thành "dòng máu" thực sự của các trung tâm dữ liệu AI. Hai báo cáo tài chính sắp được công bố sẽ quyết định liệu sự thịnh vượng này chỉ là nhất thời hay sẽ là một cuộc cách mạng cấu trúc làm tái định hình cơ sở hạ tầng công nghệ.

Giám đốc Meta AI Alexandr Wang: Tại sao tôi muốn tạo ra Muse
Muse ra mắt sau 12 ngày đã đạt 2,8 triệu lượt tải, vượt qua thành tích cùng kỳ của ChatGPT, lập kỷ lục 264.000 lượt tải một ngày tại Mỹ – vốn khiến vốn hóa Meta tăng thêm 234 tỷ USD. Đằng sau đó là bức thư ngỏ về “khát vọng của loài người” của Giám đốc AI Alexandr Wang, cùng thương vụ thâu tóm trị giá 14,3 tỷ USD từng bị chế giễu là “điên rồ” của Zuckerberg: giờ đây, có lẽ đây là thương vụ tuyển dụng nhân tài đáng giá nhất lịch sử Thung lũng Silicon.
UBS: Duy trì xếp hạng "Trung lập" cho Tesla (TSLA.US), giá mục tiêu 385 USD, câu chuyện AI chi phối logic định giá cổ phiếu
Ngân hàng UBS dự đoán rằng tổng số xe giao toàn cầu của Tesla trong quý 3 năm 2026 (3Q26) sẽ đạt khoảng 470.000 chiếc, giảm 5% so với cùng kỳ năm ngoái và giảm 1% so với quý trước đó.
Làn sóng AI mạnh mẽ chống lại “lợi suất trái phiếu Mỹ 5%”! Nasdaq lên mức cao mới củng cố mô hình “80/20”, phố Wall đánh giá lại tỷ lệ cổ phiếu và trái phiếu
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đã chạm mức khoảng 5,53%, đạt mức cao nhất kể từ năm 2004, dầu Brent vẫn ở trên mức 100 USD mỗi thùng. Tài sản rủi ro lại một lần nữa chịu được áp lực, phản ánh niềm tin của các nhà đầu tư rằng việc thương mại hóa ứng dụng AI và tăng trưởng lợi nhuận doanh nghiệp có thể phần nào bù đắp tác động của chi phí tài chính và tỷ lệ chiết khấu tăng lên.
Giá tiền điện tử
Thêm


