
Trái phiếu Úc: Quan sát thị trường dưới tác động mở rộng ngân sách và nguồn cung giảm

Khi xu hướng vĩ mô toàn cầu chuyển sang “lãi suất cao kéo dài (Higher for longer)”, trái phiếu chính phủ Úc (ACGB) đang đón nhận một vòng điều chỉnh giá mới. Dưới sự kết hợp chính sách giữa ngân sách liên bang “mở rộng thuận chu kỳ” và Ngân hàng Dự trữ Úc (RBA) “thắt chặt hạn chế”, cùng với việc kế hoạch phát hành trái phiếu tổng hợp bất ngờ giảm quy mô, thị trường ACGB ở một số kỳ hạn đang thể hiện giá trị phân bổ nổi bật.
1. Mở rộng tài khóa thuận chu kỳ kéo dài chu kỳ thắt chặt tiền tệ
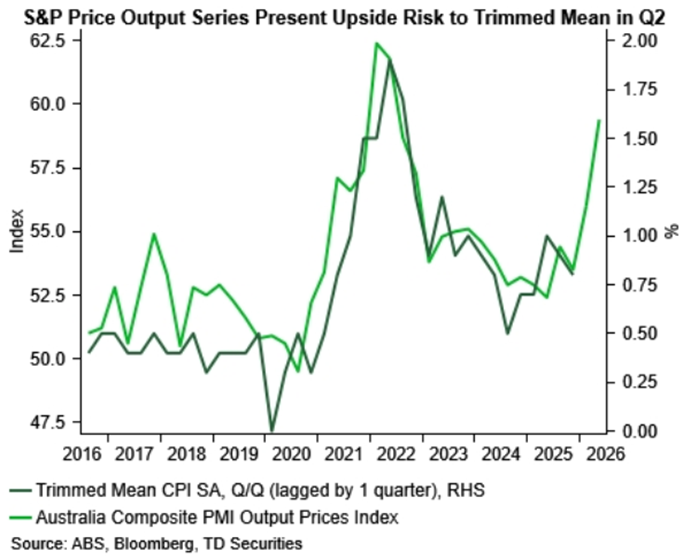
Gần đây, định giá chủ đạo của thị trường ACGB liên quan chặt chẽ đến chính sách nội địa, khi việc mở rộng ngân sách tài khóa đã làm gia tăng kỳ vọng về sự “dai dẳng” của lạm phát. Mặc dù ngân sách liên bang năm tài chính 2026/27 tập trung vào “giảm bớt chi phí sinh hoạt” (trợ cấp tiền điện và hỗ trợ tiền thuê nhà), nhưng về本质dây là mở rộng tài khóa thuận chu kỳ. Những khoản trợ cấp này gián tiếp giải phóng thu nhập khả dụng của các hộ gia đình, kết hợp với việc cắt giảm thuế cá nhân sẽ có hiệu lực vào tháng 7, dự kiến sẽ bơm thêm vào tổng cầu đang tiến gần giới hạn năng lực sản xuất của nền kinh tế vào nửa cuối năm 2026. Sức mua được giải phóng lần hai, khiến cho lạm phát lõi theo chỉ số Trimmed Mean càng trở nên dai dẳng và kéo dài hơn.
Chỉ số giá tổng hợp S&P dự báo rủi ro CPI quý 2 theo Trimmed Mean sẽ tăng
2. Kế hoạch phát hành trái phiếu “giảm quy mô bất ngờ”
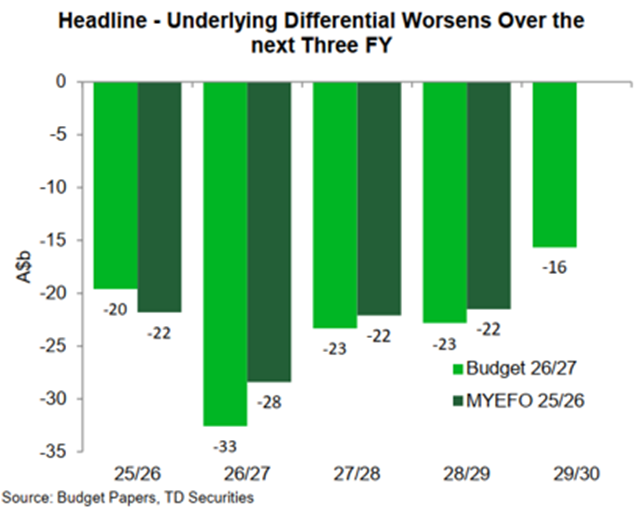
Mặc dù ngân sách, do chi tiêu tăng, đã điều chỉnh dự báo thâm hụt tài khóa trong tương lai lên cao hơn, nhưng về vi mô, việc kiểm soát nguồn cung lại mang đến lợi ích biên cho thị trường ACGB.
Kế hoạch vay vốn mới nhất do Cục Quản lý Tài chính Úc (AOFM) công bố cho thấy sự kiểm soát nguồn cung rõ rệt: Tổng giá trị phát hành dự kiến cho năm tài chính 2026/27 là 85 tỷ AUD; sau khi loại trừ trái phiếu đáo hạn, tổng giá trị phát hành ròng chỉ còn khoảng 42 tỷ AUD. Số phát hành ròng này thấp hơn rất nhiều so với mức đồng thuận thị trường là 90 tỷ AUD. Do chính phủ đã tích lũy đủ dự trữ tiền mặt từ trước, nên không cần phải tăng phát hành trái phiếu. Áp lực cung vượt kỳ vọng được giảm bớt đã giúp phòng vệ hiệu quả đối với áp lực bán trái phiếu gây ra bởi mở rộng tài khóa, đặc biệt là tạo ra “khiên bảo vệ” cho các kỳ hạn ngắn và vừa mà AOFM có kế hoạch ưu tiên.
Diễn biến tổng trị giá phát hành và phát hành ròng trái phiếu chính phủ AOFM các năm (2026/27 giảm quy mô bất ngờ)
3. Nhận định và triển vọng thị trường ACGB
Dựa trên hai yếu tố “lạm phát dai dẳng” và “kiểm soát nguồn cung”, thị trường ACGB dự kiến sẽ mang các đặc trưng sau:
1. Định giá kỳ hạn ngắn-trung bình hợp lý, giá trị phân bổ cao
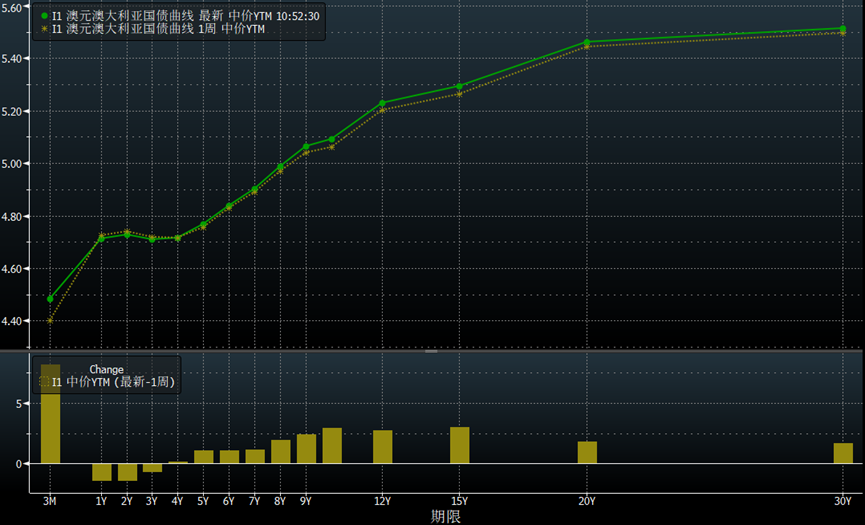
Hiện tại, lợi suất trái phiếu ACGB kỳ hạn 3 năm dao động trong khoảng 4,60%-4,80%. Do đường cong swap chỉ số qua đêm (OIS) đã phản ánh đầy đủ dự báo lãi suất cuối kỳ ở mức 4,60% và tổng nguồn cung trái phiếu mới trong tương lai khá hạn chế. Trong bối cảnh phí cung ứng đã được pha loãng và đáy chính sách đã xác lập rõ ràng, lãi suất kỳ hạn ngắn-trung bình hiện tại thể hiện giá trị phân bổ tương đối cao.
2. Đầu kỳ hạn dài chịu tác động vĩ mô quốc tế, chênh lệch “Úc-Mỹ” có thể thu hẹp
Lợi suất tuyệt đối của trái phiếu ACGB kỳ hạn 10 năm thường bám theo diễn biến các trái phiếu chính phủ toàn cầu. Xét đến việc Úc là quốc gia xuất khẩu ròng hàng hóa và năng lượng, sức mạnh kinh tế nền tảng của nước này—với thị trường lao động vững chắc và phí tài nguyên—có phần vững mạnh hơn Mỹ. Nếu trong tương lai triển vọng tăng trưởng toàn cầu suy yếu, ACGB có thể thể hiện vượt trội so với trái phiếu Mỹ, dẫn đến khoảng cách chênh lệch lợi suất “Úc-Mỹ” kỳ hạn 10 năm sẽ có xu hướng thu hẹp.
3. Đường cong lợi suất từ phẳng sang dốc
Sang nửa cuối năm, khi sức mua được giải phóng nhờ cắt giảm thuế và trợ cấp, rủi ro lạm phát lõi và lạm phát dài hạn có thể bị đẩy lên, từ đó tạo thêm áp lực tăng lợi suất cho kỳ hạn dài của ACGB; trong khi đó, trái phiếu ngắn hạn, nhờ AOFM kiểm soát nguồn cung và kỳ vọng tăng lãi suất đã được phản ánh đầy đủ, nên lợi suất vẫn giữ được ổn định tương đối. Khả năng cao đường cong lợi suất ACGB sẽ chuyển từ trạng thái phẳng sang dốc.
Đường cong lợi suất đáo hạn ACGB
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Bán tháo trái phiếu Mỹ gia tăng! Đấu giá trái phiếu Mỹ kỳ hạn 7 năm không được quan tâm, quy mô mua lại của Bộ Tài chính lại thấp hơn giới hạn, lợi suất trái phiếu thành phố đạt mức cao nhất trong 15 năm.
Vào thứ Năm, lợi suất đấu giá trái phiếu chính phủ Mỹ kỳ hạn 7 năm trị giá 44 tỷ USD của Bộ Tài chính Mỹ tăng vọt lên 5,085%, mức cao nhất lịch sử đối với kỳ hạn này; tỷ lệ phân bổ cho các nhà đầu tư nước ngoài giảm xuống mức thấp nhất trong gần hai năm. Bộ Tài chính Mỹ mở rộng hoạt động mua lại nhưng chỉ hoàn thành 68% hạn mức, thấp hơn mức 86% lần trước, hỗ trợ thanh khoản không đạt kỳ vọng. Áp lực lan tỏa sang thị trường trái phiếu thành phố của Mỹ, lợi suất trái phiếu kỳ hạn 30 năm vượt 5%, đạt mức cao nhất kể từ năm 2011, quy mô bán tháo đạt đỉnh kể từ giai đoạn đầu đại dịch. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm cũng vượt mốc 5,2% vào thứ Năm, lần đầu tiên kể từ năm 2007.
Macron: Pháp sẽ viện trợ quân sự cho Saudi Arabia, bảo vệ các cơ sở dầu mỏ tại cảng Yanbu ở Biển Đỏ
Tổng thống Macron cho biết Pháp sẽ cử quân đến Yanbu và cung cấp hệ thống radar cùng hệ thống phòng thủ. Ông nhấn mạnh rằng nhiệm vụ của chiến dịch này là bảo vệ các cơ sở tại Yanbu, chứ không phải can thiệp vào xung đột trong khu vực. Hôm thứ Sáu tuần trước, ông nói rằng sau khi eo biển Hormuz bị cản trở, tuyến ống dẫn dầu Đông-Tây của Saudi Arabia từng trở thành tuyến vận chuyển thay thế quan trọng, nhưng lượng dầu vận chuyển qua tuyến ống này đã giảm mạnh do lực lượng Houthis Yemen tấn công Yanbu.
Mô hình AI chậm lại chưa chắc là bất lợi: Ba xu hướng thuận lợi cấu trúc của trung tâm dữ liệu truyền thống vượt qua áp lực lãi suất tăng
HSBC cho rằng, logic tăng trưởng của các trung tâm dữ liệu truyền thống đang chuyển từ việc cập nhật mô hình tiên tiến sang thương mại hóa AI rộng rãi. Nhu cầu suy luận tăng, chi tiêu vốn của các nhà cung cấp đám mây mở rộng, cùng với việc thắt chặt hạn chế về điện và quy định, dự kiến sẽ duy trì tình trạng cung cầu căng thẳng cho đến năm 2028. Ngay cả khi lãi suất tăng, tốc độ tăng trưởng kép của AFFO trên mỗi cổ phiếu trong giai đoạn 2025–2028 vẫn được dự báo đạt 11%–12%, thể hiện sự ổn định về lợi nhuận.
Giá tiền điện tử
Thêm


