
Rủi ro lớn nhất của chứng khoán Mỹ có thể không phải là giảm giá, mà là phe bán khống buộc phải mua vào khi giá tăng

Khi mọi người trên thị trường đều lo lắng về việc chứng khoán Mỹ liệu có giảm hay không, các bộ phận môi giới chính và bàn giao dịch của Goldman Sachs lại đưa ra một cảnh báo hoàn toàn khác biệt — nguy cơ thực sự có thể là sự siết chặt vị thế bán khống do các nhà đầu cơ bán khống buộc phải mua lại cổ phiếu, dẫn đến một đợt short squeeze.
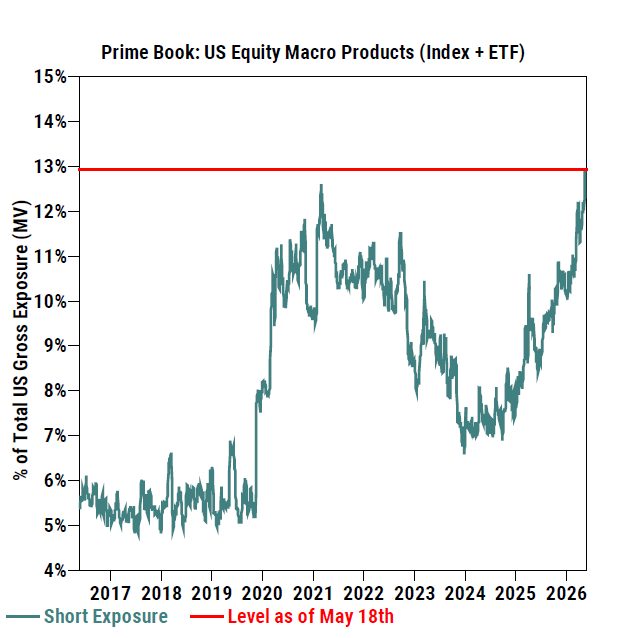
Dữ liệu mới nhất từ bộ phận môi giới chính (Prime Brokerage) và bàn giao dịch Delta One của Goldman Sachs cho thấy, động lực tiềm năng lớn nhất của thị trường hiện tại không phải là yếu tố cơ bản, mà là cấu trúc vị thế cực đoan: vị thế bán khống trên các sản phẩm vĩ mô của Mỹ (chỉ số và ETF) đã tăng vọt lên mức cao nhất trong 10 năm qua, và gần 25% cổ phiếu trong top 100 thành phần lớn nhất của S&P xuất hiện hiện tượng đảo ngược skew quyền chọn mua (giống đặc điểm của làn sóng short squeeze do nhà đầu tư cá nhân thúc đẩy năm 2021).
Chỉ số S&P 500 tăng 0,9% trong tuần trước, đánh dấu 8 tuần tăng liên tiếp. Mặc dù thị trường đối mặt với đợt bán tháo theo quán tính sau báo cáo tài chính xuất sắc của Nvidia, cùng với dữ liệu kinh tế yếu kém (chỉ số niềm tin tiêu dùng của Đại học Michigan chạm đáy lịch sử), nhưng chứng khoán Mỹ vẫn thể hiện động lực tăng mạnh mẽ.
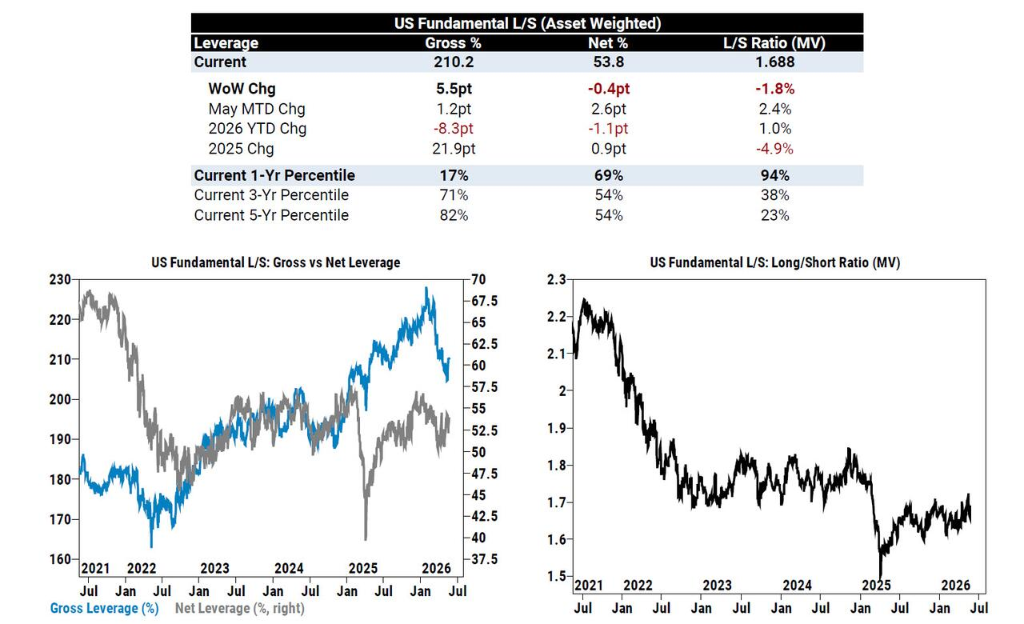
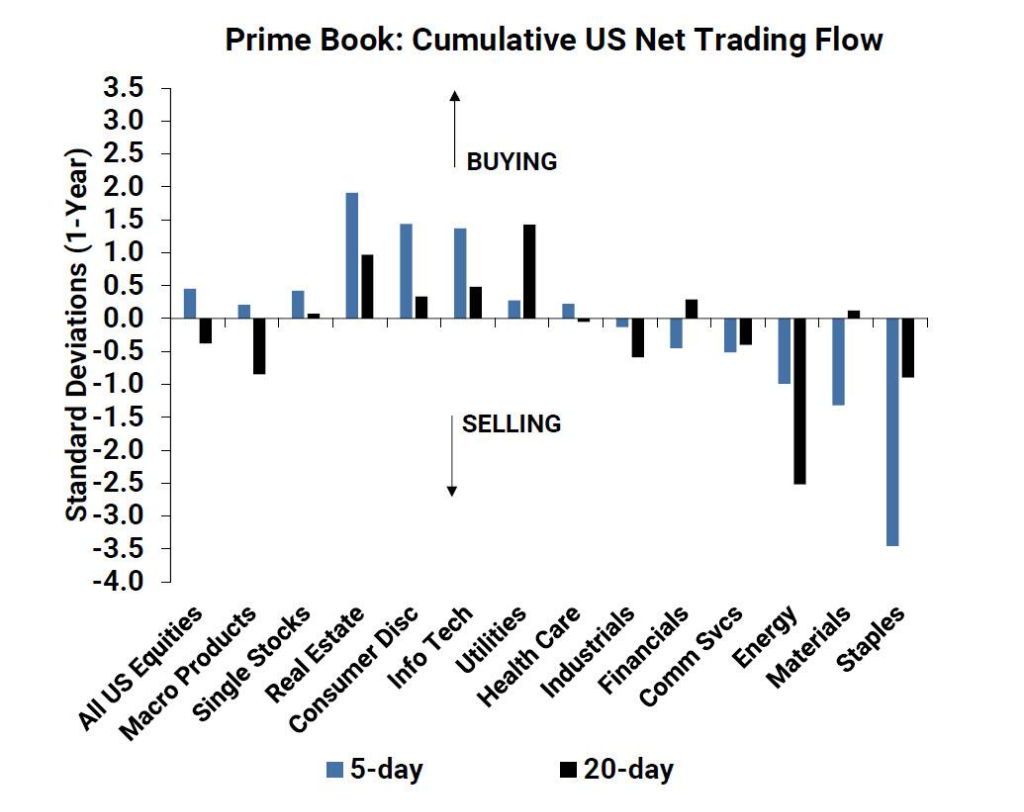
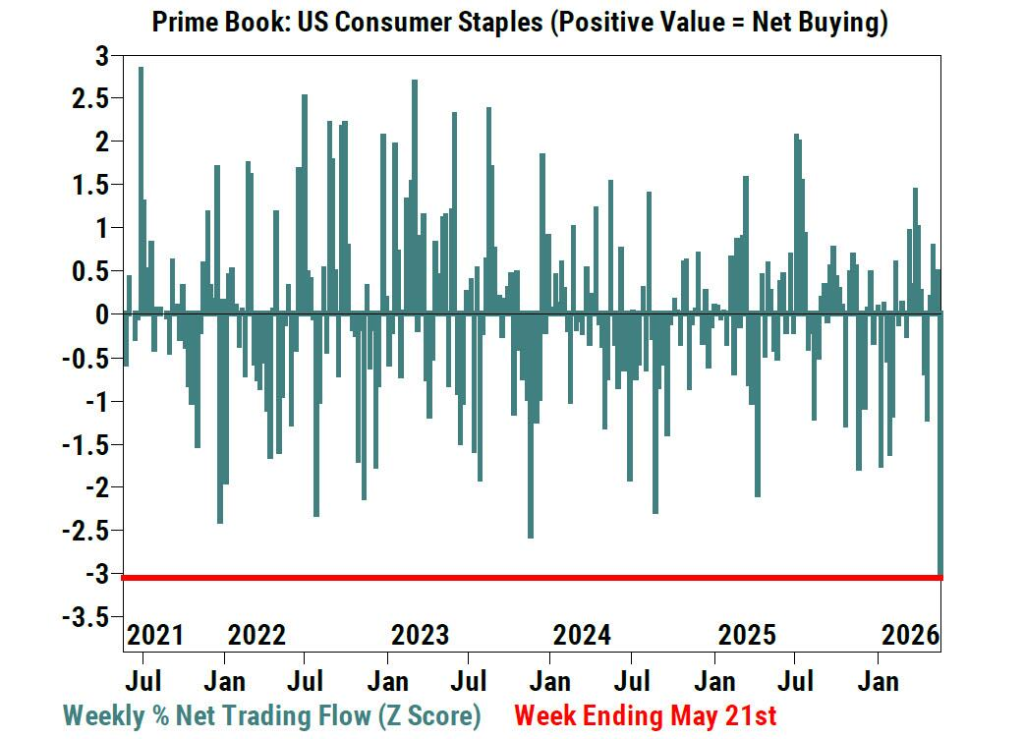
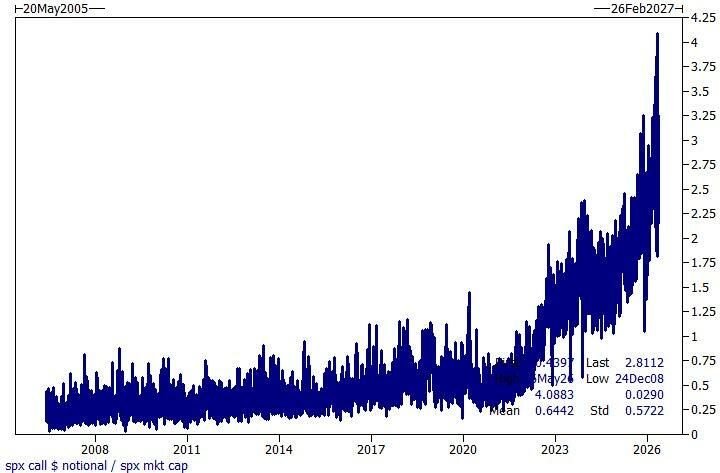
Ngoài ra, dữ liệu từ bàn giao dịch của Goldman Sachs còn tiết lộ sức căng cấu trúc đáng kinh ngạc dưới bề mặt: đầu tháng này, giá trị danh nghĩa giao dịch quyền chọn mua trên SPX trong một ngày lên tới 2,6 nghìn tỷ USD, tương đương 4% giá trị vốn hóa chỉ số; tổng đòn bẩy long-short của quỹ đầu cơ trên thị trường chứng khoán Mỹ ghi nhận mức tăng lớn nhất trong một tuần kể từ hơn 3 năm qua, vị thế ròng và tổng vị thế cổ phiếu công nghệ (tính theo tỷ lệ trong sổ sách môi giới chính Mỹ) đều đạt mức cao nhất trong 5 năm, tương ứng với 100 percentile; ngành hàng tiêu dùng thiết yếu bị bán ròng lớn nhất trong hơn 5 năm, trong khi hàng tiêu dùng tuỳ chọn, sau 9 tuần bị bán trên 10 tuần liên tiếp, đã được mua ròng nhanh nhất trong hơn 2 tháng trở lại đây.
Theo bàn giao dịch của Goldman Sachs, mâu thuẫn cốt lõi của thị trường hiện nay không phải là yếu tố cơ bản tốt hay xấu, mà do vị thế bán khống quá lớn — một khi bị kích hoạt mua lại, sẽ hình thành một vòng xoáy tăng giá tự củng cố.
Diễn biến của quỹ đầu cơ: tổng đòn bẩy đạt đỉnh 3 năm, nhóm ngành công nghệ và tiêu dùng phân hóa mạnh
Theo dữ liệu từ bộ phận môi giới chính Goldman Sachs, tuần trước thị trường chứng khoán Mỹ ghi nhận mua ròng nhẹ, lượng mua long cổ phiếu nhiều hơn lượng bán short (tỷ lệ 1,2:1). Đáng chú ý,tổng tỷ lệ đòn bẩy của chiến lược long-short Mỹ ghi nhận mức tăng lớn nhất trong một tuần kể từ hơn 3 năm qua, và hoạt động giao dịch ở tất cả các ngành đều tăng lên.
-
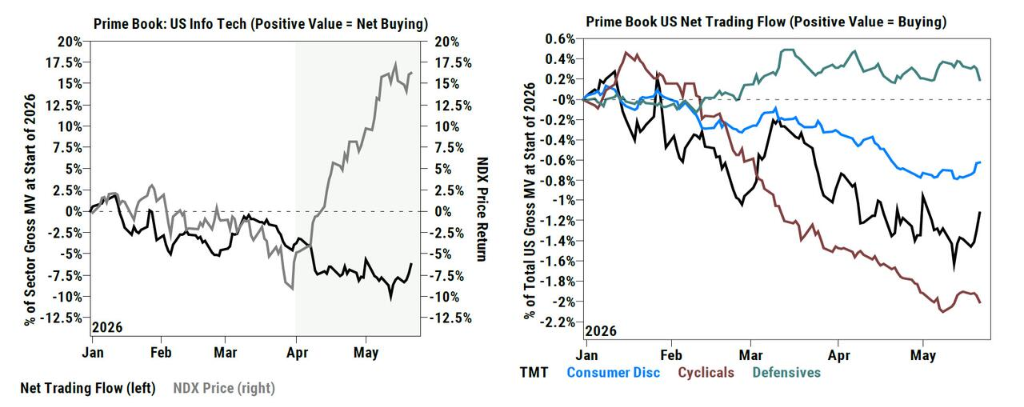
Cổ phiếu công nghệ được ưa chuộng trở lại: Mặc dù trong tháng qua, các quỹ đầu cơ liên tục bán cổ phiếu công nghệ thông tin Mỹ, nhưng trong tuần vừa rồi họ bất ngờ đảo chiều, mua ròng nhóm này với tốc độ nhanh nhất kể từ giữa tháng 3. Tổng vị thế và vị thế ròng của nhóm công nghệ thông tin (tính theo tỷ lệ so với tổng tài sản môi giới chính Mỹ) đều lên mức cao nhất trong 5 năm, tương ứng với 100 percentile lịch sử.
-
Nhóm ngành tiêu dùng phân hóa dữ dội: Hàng tiêu dùng tuỳ chọn bị bán tháo trong 9/10 tuần qua, song tuần rồi, các quỹ đầu cơ đã mua ròng ngành này với tốc độ nhanh nhất trong hơn 2 tháng (hoàn toàn nhờ vào việc mua long). Ngược lại, hàng tiêu dùng thiết yếu bị bán ròng mạnh nhất tuần qua, các nhà quản lý quỹ đã short tích cực với quy mô lớn nhất trong hơn 5 năm qua.
-
Short ETF bị siết lại: Sản phẩm vĩ mô (chỉ số và ETF) ghi nhận mua ròng nhẹ. Lo ngại short squeeze ở cổ phiếu riêng lẻ, nhà đầu tư trước đó có xu hướng short ETF, nhưng tuần vừa qua, vị thế bán khống trên các ETF niêm yết tại Mỹ giảm 4% lần đầu tiên sau ba tuần, chủ yếu nhờ short squeeze ở ETF vốn hóa lớn và công nghệ.
Vĩ mô & Dòng tiền: rủi ro "short squeeze" ở cấp chỉ số có thật, bán khống nhóm vĩ mô đạt đỉnh 10 năm
Theo bàn giao dịch Delta One của Goldman Sachs, bất chấp những tiêu đề căng thẳng địa chính trị Trung Đông, biến động mạnh ở nhóm cổ phiếu theo động lượng và dữ liệu tiêu dùng trái chiều, chỉ số S&P vẫn tăng điểm trước dịp nghỉ lễ dài.
-
Tiêu dùng vẫn hai mặt: Những cổ phiếu retail long như Ross Stores (ROST) và Amer Sports (AS) hoạt động tốt, nhưng các doanh nghiệp như Walmart (WMT) và Target (TGT) dù không xấu nhưng vẫn dưới kỳ vọng cao của thị trường. Walmart đã giảm 7% trong ngày công bố tài chính, mức giảm hàng ngày lớn nhất trong 3 năm, tạo nên lo ngại về tiêu dùng yếu. Ngoài ra, do giá dầu và lãi suất cao, chỉ số niềm tin tiêu dùng của Đại học Michigan trong tháng 5 ghi nhận giá trị thấp nhất lịch sử.
-
Dòng tiền chảy có lý trí hơn: Quản lý tài sản và quỹ đầu cơ cuối cùng đã trở thành người mua ròng nhẹ. Dù dòng tiền vẫn đổ vào lĩnh vực bán dẫn/AI, nhưng hiện tượng mua vào "cuồng nhiệt" hồi đầu tháng 4 đã giảm mạnh.
Bàn giao dịch Delta One của Goldman Sachs nhận định, rủi ro short squeeze ở cấp chỉ số là hoàn toàn thực tế. Vị thế trái ngược của các sản phẩm vĩ mô Mỹ (chỉ số + ETF) trên sổ sách của Goldman Sachs đã tăng vượt mức trước khi lệnh ngừng bắn Iran, đạt đỉnh cao nhất trong 10 năm. Goldman Sachs cho rằng nguyên nhân là nhà đầu tư lo ngại yếu tố vĩ mô (Iran/lãi suất/dầu mỏ), nhưng lại không dám dùng short cổ phiếu riêng lẻ để phòng ngừa rủi ro.
Thị trường phái sinh: giao dịch quyền chọn mua sôi động, skew đảo ngược tái diễn đặc điểm 2021
Làn sóng hưng phấn giao dịch quyền chọn mua trên thị trường phái sinh là chủ đề nổi bật hiện nay. Đầu tháng này, quyền chọn mua trên chỉ số S&P 500 (SPX) đã ghi nhận giá trị giao dịch danh nghĩa đạt 2,6 nghìn tỷ USD (tương đương 4% giá trị chỉ số) chỉ trong một phiên giao dịch.
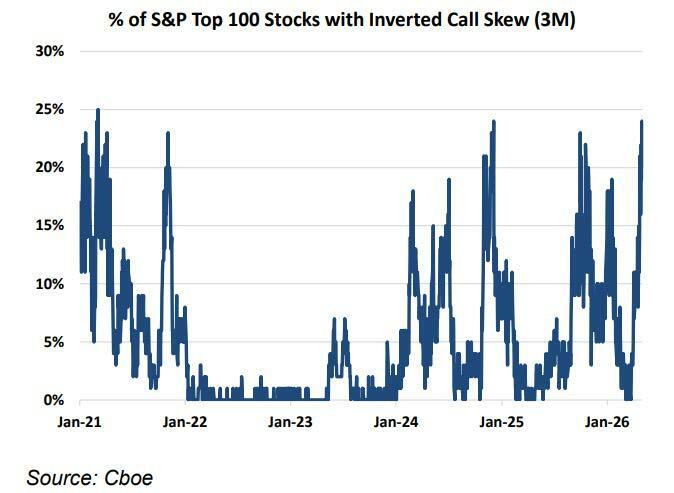
Điều càng làm nổi bật nguy cơ short squeeze trên toàn thị trường là, theo dữ liệu mới nhất từ Sở Giao dịch Quyền chọn Chicago (CBOE):
Trong top 100 thành phần lớn nhất của S&P, gần 25% cổ phiếu xuất hiện hiện tượng đảo ngược skew quyền chọn mua (Inverted call skew) — đây hoàn toàn trùng khớp với đặc điểm skew trong làn sóng short squeeze "meme stocks" nhà đầu tư cá nhân năm 2021.
Hiện tại, khu vực thị trường có vị thế long quyền chọn mua cao nhất cũng là nơi tâm lý thị trường sôi động nhất.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Mô hình AI chậm lại chưa chắc là bất lợi: Ba xu hướng thuận lợi cấu trúc của trung tâm dữ liệu truyền thống vượt qua áp lực lãi suất tăng
HSBC cho rằng, logic tăng trưởng của các trung tâm dữ liệu truyền thống đang chuyển từ việc cập nhật mô hình tiên tiến sang thương mại hóa AI rộng rãi. Nhu cầu suy luận tăng, chi tiêu vốn của các nhà cung cấp đám mây mở rộng, cùng với việc thắt chặt hạn chế về điện và quy định, dự kiến sẽ duy trì tình trạng cung cầu căng thẳng cho đến năm 2028. Ngay cả khi lãi suất tăng, tốc độ tăng trưởng kép của AFFO trên mỗi cổ phiếu trong giai đoạn 2025–2028 vẫn được dự báo đạt 11%–12%, thể hiện sự ổn định về lợi nhuận.
Lần này, trái phiếu Mỹ sẽ làm sụp đổ thị trường chứng khoán Mỹ?
Chiến lược gia Simon White của Bloomberg cảnh báo rằng lợi suất trái phiếu Mỹ đang tăng từ giai đoạn “tăng lành mạnh” do kỳ vọng lãi suất sang một giai đoạn tăng hỗn loạn do phần bù kỳ hạn mở rộng. Các chuyên gia phân tích thị trường chỉ ra rằng lãi suất dài hạn tăng sẽ đồng thời đẩy cao tỷ lệ chiết khấu định giá cổ phiếu Mỹ và chi phí tài trợ doanh nghiệp, đồng thời làm gia tăng áp lực thanh lý đối với các tài sản có đòn bẩy cao. Nếu mức lãi suất trên 5% trở thành trạng thái bình thường mới, định giá cổ phiếu Mỹ sẽ phải đối mặt với áp lực nén liên tục.
Giá tiền điện tử
Thêm


