
Giá dầu giảm xuống mức trước chiến tranh, tại sao lãi suất đô la Mỹ không theo?

Morning FX
Kể từ khi Mỹ và Iran đạt được thỏa thuận, giá dầu quốc tế đã âm thầm tiến gần trở lại mức đầu tháng 3, vượt ngoài dự đoán của thị trường. Trong khi đó, 1Y SOFR lại liên tục tăng kể từ tháng 5, trái ngược hoàn toàn với xu hướng giá dầu. Tại sao SOFR lại không quan tâm đến việc giá dầu giảm?
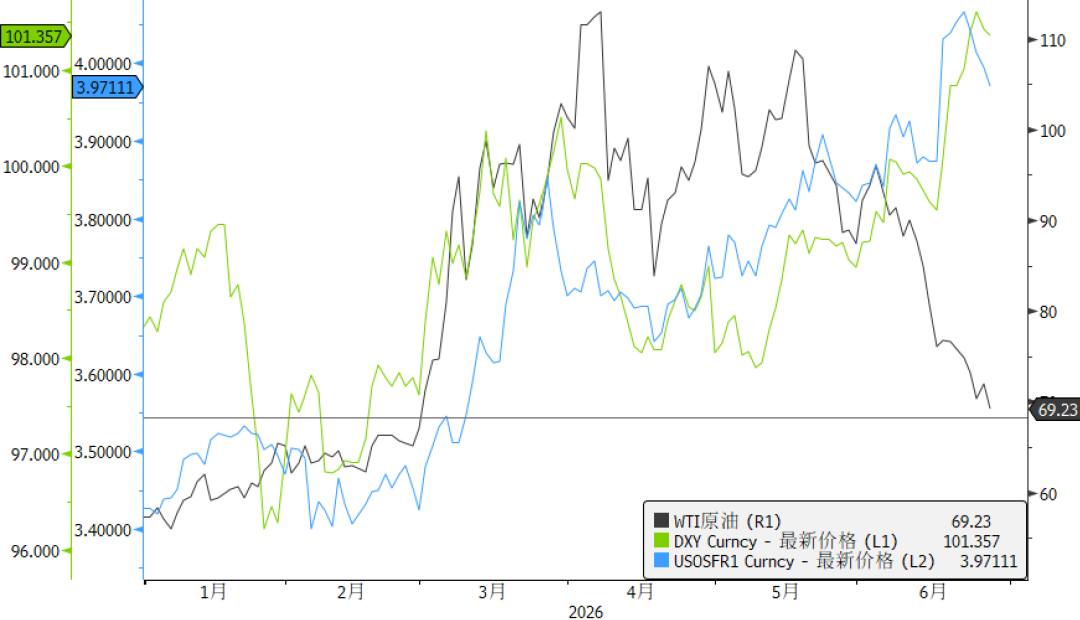
1. Ngược kỳ vọng: Tại sao giá dầu giảm nhanh như vậy?
Vào thời điểm Mỹ và Iran bắt đầu chiến sự hồi tháng 3, thị trường tràn ngập lo ngại rằng giá dầu quốc tế năm nay sẽ duy trì ở mức cao, nhiều quan điểm cho rằng giá dầu trong năm sẽ không xuống dưới 100, thậm chí Bank of America còn đưa ra mức đỉnh kinh hoàng 150-200. Tuy nhiên, thực tế là, kể từ tháng 5 giá dầu quốc tế liên tục dao động giảm, hiện đã gần trở lại mức trước khi chiến sự nổ ra.
Tại sao xu hướng giá dầu lại đi ngược hoàn toàn với kỳ vọng chung của thị trường? Theo tôi, bản phân tích gần đây của JP về thị trường dầu thô đã giải thích khá rõ ràng:
Trước tác động đến nguồn cung năng lượng do chiến tranh, thị trường có hai con đường điều chỉnh:
"Thứ nhất, giả định nhu cầu tổng thể không đổi, cung không đủ sẽ khiến giá tăng vọt, trong ngắn hạn thị trường có thể bổ sung thông qua việc tiêu thụ tồn kho, nhưng về trung dài hạn, nhu cầu tiêu dùng và bổ sung tồn kho sẽ ngày càng tích tụ, khiến giá dầu trên đà tăng khó có thể nguội lại trong thời gian dài hơn."
Đây là kỳ vọng của phần lớn thành phần thị trường khi chiến sự nổ ra, nhưng thực tế, lượng tồn kho thương mại giảm không nhiều như dự đoán, còn nhu cầu lại giảm mạnh hơn rất nhiều so với dự kiến. Điều này dẫn tới một con đường điều chỉnh khác:
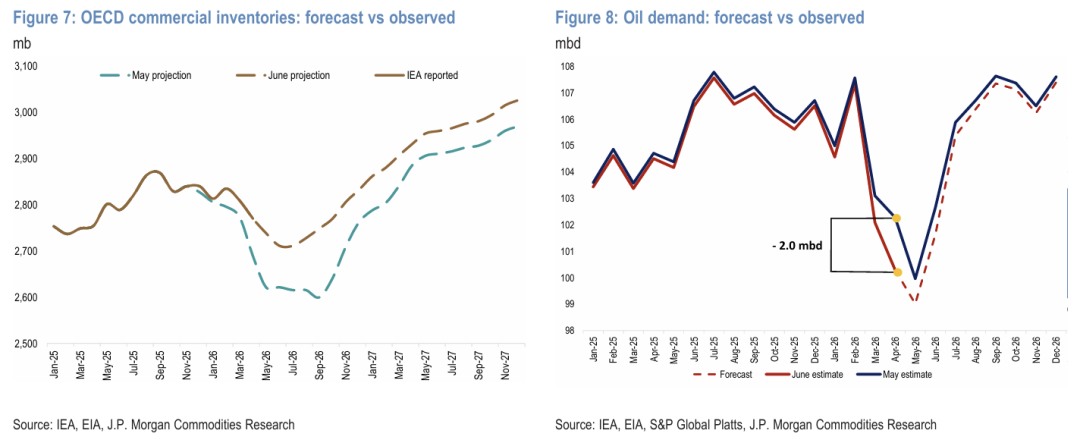
“Thứ hai, khi nguồn cung không đủ thì nhu cầu cũng thu hẹp nhanh chóng, ngược lại lại gây áp lực giảm giá dầu.” JP đặc biệt nhấn mạnh tốc độ điều chỉnh nhu cầu dầu mỏ từ châu Á (đặc biệt là Trung Quốc) kể từ sau xung đột, tất nhiên, sự phát triển mạnh mẽ của lĩnh vực năng lượng mới cũng đóng vai trò quan trọng.
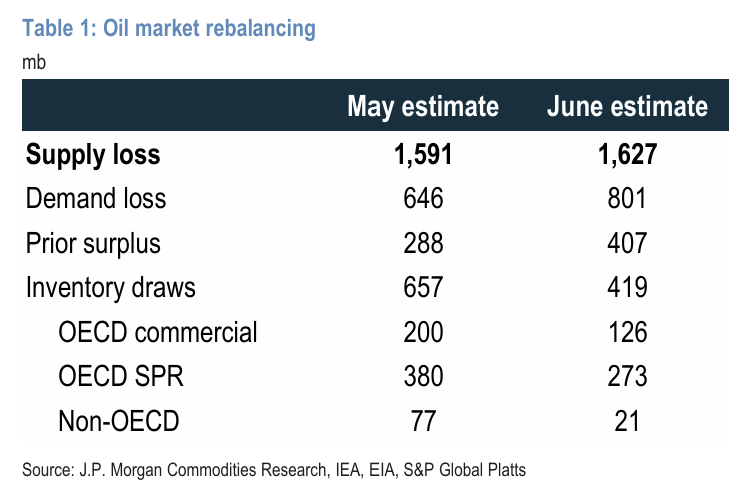
Xin chia sẻ kết luận của JP: “Thị trường luôn có thể tự điều chỉnh, nhưng con đường đưa thị trường tới sự cân bằng lại là chìa khóa quyết định điểm cuối cùng của giá cả”.
2. Phi logic: Tại sao lãi suất USD không để ý tới giá dầu giảm?
Trước tháng 5, giá dầu và 1Y SOFR có mức độ tương quan khá cao, nhưng từ giữa tháng 5 mối liên hệ này giảm mạnh, thực ra điều này khá phi logic, dù vòng tăng SOFR lần này chủ yếu xuất phát từ logic “giá dầu tăng – lạm phát lên cao – kỳ vọng đường hướng chính sách tăng”, vậy mà khi giá tăng thì đi cùng, nhưng khi giảm lại không?
Theo tôi, sự tách biệt giữa giá dầu và lãi suất USD hiện tại có hai nguyên nhân: Thứ nhất, các chỉ số cơ bản của Mỹ thực sự mạnh, dữ liệu việc làm phi nông nghiệp hai tháng liền vượt dự đoán, PMI cũng đứng đầu trong nhóm G10. Thứ hai, Chủ tịch fed mới - Walsh, ngay lần xuất hiện đầu tiên đã khiến chính sách thắt chặt bị gắn thêm một quả bom nổ chậm, thề sẽ quay về mục tiêu lạm phát 2% đã thất bại hơn 5 năm qua, cộng với phong cách từ chối giao tiếp chính sách, khiến thị trường chỉ có thể áp thêm mức độ bất định cao hơn lên các phát ngôn theo hướng “diều hâu” của ông ấy.
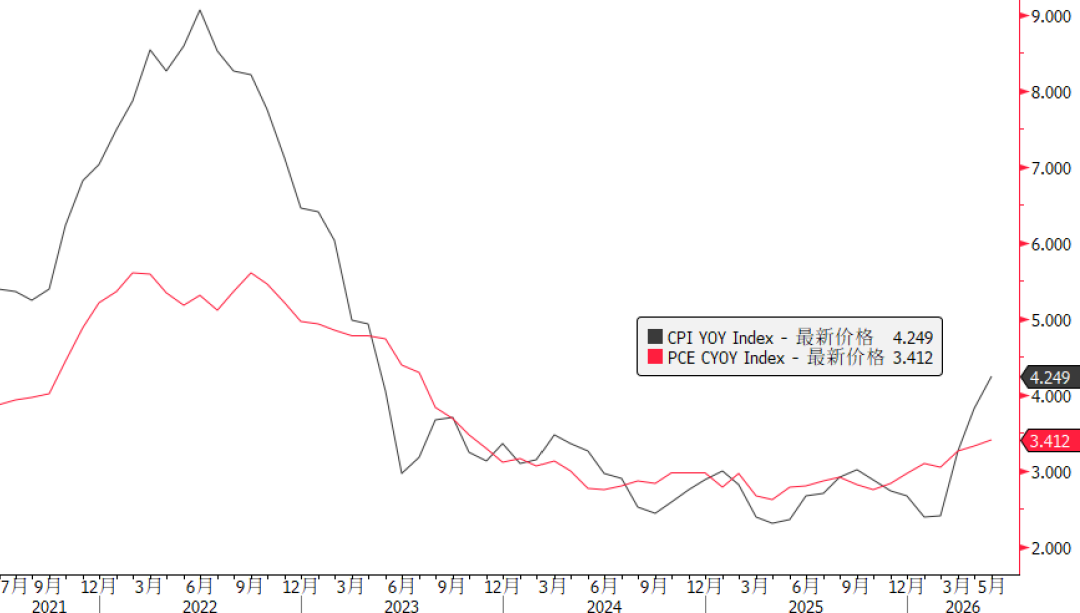
Vì vậy, trong môi trường hiện tại, xu hướng lãi suất USD để ý “theo tăng mà không theo giảm” giá dầu có thể vẫn sẽ tiếp diễn. Trừ khi (1) giá dầu ổn định dưới 80, CPI Mỹ qua vài tháng có thể về dưới 3%, hoặc (2) chứng khoán Mỹ sụp đổ và fed put bị buộc phải can thiệp, nếu không, lãi suất USD ngắn hạn khó có thể giảm sâu.
3. Tổng kết
Giá dầu quốc tế giảm về mức trước chiến sự, có thể do nhu cầu thu hẹp nhanh hơn nguồn cung giảm, thị trường đã đi theo con đường tự cân bằng hoàn toàn trái ngược với kỳ vọng ban đầu.
SOFR “theo tăng mà không theo giảm” giá dầu, nguyên nhân chính là các yếu tố cơ bản của Mỹ mạnh và Walsh theo hướng diều hâu. Để SOFR giảm mạnh, cần phải chờ CPI Mỹ giảm rõ rệt hoặc chứng khoán Mỹ sụp đổ.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Liên tục phát hiện khoáng sản trong 905 mét! Tiềm năng tài nguyên vàng và đồng của Auro Metals tiếp tục được xác thực, giai đoạn khoan thứ hai thúc đẩy tăng trưởng dài hạn
Auro Metals Inc. tiếp tục nhận được tin tốt về thăm dò, dự án khai thác đồng-vàng Santa Barbara giai đoạn một đạt được thành tựu đột phá mới trong công tác khoan.
JPMorgan: Việc tăng lãi suất không đủ để chấm dứt xu hướng tăng của thị trường chứng khoán Mỹ, rủi ro thực sự là lãi suất dài hạn, tài chính và địa chính trị
JPMorgan cho rằng việc tăng lãi suất không đồng nghĩa với việc kết thúc logic tăng của thị trường chứng khoán Mỹ; chi tiêu vốn cho AI và lợi nhuận doanh nghiệp vẫn có thể hỗ trợ thị trường cổ phiếu. Tuy nhiên, thâm hụt ngân sách, nguồn cung trái phiếu và rủi ro địa chính trị sẽ tiếp tục làm tăng lãi suất dài hạn. Điều thực sự cần cảnh báo là lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm nhanh chóng tiến gần mức 5,5%-6%, khi đó áp lực lên các cổ phiếu tăng trưởng có định giá cao có thể sẽ tăng rõ rệt.
Solidigm, công ty con của SK Hynix (SKHY.US), đang xem xét xây dựng nhà máy NAND tại Mỹ nhưng vẫn còn gặp trở ngại về chi phí và yếu tố chính trị
Nguồn tin cho biết, công ty con Solidigm thuộc SK Hynix (SKHY.US) đang xem xét xây dựng nhà máy sản xuất chip nhớ NAND tại Mỹ.
Ngân hàng trung ương Nhật Bản tăng lãi suất nhưng đồng yên lại quay đầu giảm! Phát biểu của Kazuo Ueda "chưa đủ diều hâu", các chiến lược gia cảnh báo xu hướng giảm có thể tiếp tục
Các nhà chiến lược cho rằng, những phát biểu của Kazuo Ueda, Thống đốc Ngân hàng Trung ương Nhật Bản, tại buổi họp báo đã khiến các nhà đầu tư kỳ vọng vào quan điểm diều hâu của ông cảm thấy thất vọng.
Giá tiền điện tử
Thêm


