
Giá dầu tăng vọt 10%! Giao dịch NACHO được nối lại, thị trường "đã định giá quá sớm cho kết thúc xung đột"

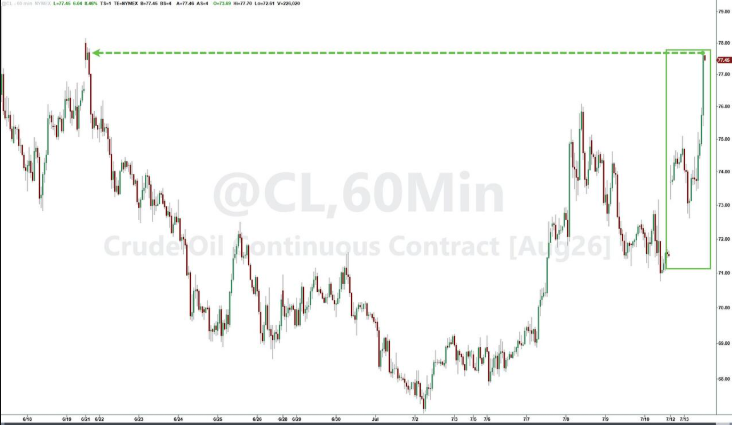
Tình hình Trung Đông lại nóng lên vào cuối tuần, cộng với việc Trump tuyên bố tái phong tỏa tuyến hàng hải của Iran qua eo biển Hormuz, giá dầu quốc tế trong ngày thứ Hai ghi nhận mức tăng mạnh nhất kể từ năm 2020, xóa sạch đà giảm của tháng trước đó. Thị trường đang khởi động lại giao dịch NACHO: khả năng eo biển Hormuz trở về trạng thái trước chiến tranh gần như bằng không.
Theo Tân Hoa Xã Việt Nam, vào ngày 13 tháng 7 theo giờ địa phương, Tổng thống Mỹ Donald Trump tại Nhà Trắng cho biết với truyền thông rằng ông vẫn cho rằng Mỹ và Iran có thể đạt được thỏa thuận, “Iran mong muốn đạt được thỏa thuận và đã liên hệ lại với phía Mỹ”. Trump đồng thời nhấn mạnh quân đội Mỹ sẽ tiếp tục tấn công mạnh mẽ Iran, làm suy yếu đáng kể năng lực của Iran trong việc ảnh hưởng đến tuyến giao thông qua eo biển Hormuz, đồng thời khôi phục biện pháp "phong tỏa chỉ nhắm vào Iran", bất kỳ tàu nào kinh doanh với Iran sẽ không được phép qua lại, các quốc gia và tàu thuyền khác vẫn được thông quan bình thường.
Hợp đồng tương lai dầu Brent tăng vọt 9,6% trong ngày, đóng cửa ở mức 83,20 USD/thùng; hợp đồng tương lai dầu WTI của Mỹ tăng 9,4%, đóng cửa ở mức 78,14 USD/thùng, đánh dấu mức tăng lớn thứ tư kể từ năm 2026.
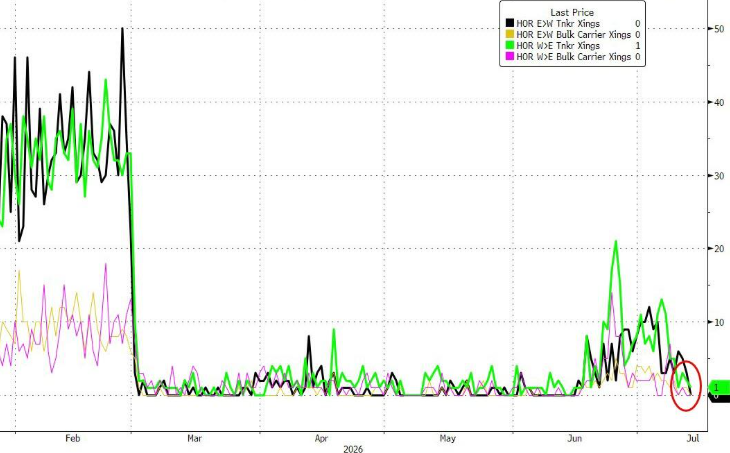
Lưu lượng tàu thương mại qua eo biển Hormuz giảm mạnh, theo dữ liệu Bloomberg, trong 24 giờ gần nhất chỉ có 3 tàu thương mại qua lại, trong khi cao điểm phục hồi ngày 24 tháng 6 con số này là 57 tàu.
Đợt tăng giá dầu này đồng thời khiến thị trường đánh giá lại hướng đi về lạm phát và lãi suất, đồng thời kích hoạt trở lại giao dịch NACHO - chiến lược từng phổ biến trên Phố Wall, tức cược rằng eo biển Hormuz sẽ không mở cửa trở lại. Henry Hoffman, đồng quản lý danh mục của Catalyst Energy Infrastructure Fund, cho biết "thị trường quá lạc quan về khả năng mở lại một phần, định giá sớm thành cái kết của khủng hoảng."
Giao dịch NACHO khởi động lại: Thị trường đặt cược eo biển không trở lại bình thường
NACHO là viết tắt của "Not a Chance Hormuz Opens" (Không có khả năng eo biển Hormuz mở cửa trở lại). Cốt lõi của chiến lược này là: tuyến vận chuyển này, từng đảm nhận khoảng 20% sản lượng dầu toàn cầu, sẽ duy trì trạng thái đóng cửa gần như hoàn toàn trong một thời gian dài, chỉ có một lượng nhỏ hàng hóa đi qua các tuyến bí mật, cho tới khi cái giá kinh tế phải trả từ phong tỏa - giá dầu cao và lạm phát tăng tốc - trở nên không thể chịu nổi.
Các xung đột quân sự vào cuối tuần thổi bùng lại logic giao dịch này. Rachel Ziemba, thành viên nghiên cứu cao cấp bán thời gian tại Trung tâm An ninh Mới Hoa Kỳ cho biết, "Khả năng khu vực này và eo biển Hormuz trở lại trạng thái cũ thực tế là bằng không. Nếu có thay đổi gì, điều đó chỉ càng củng cố động lực đầu tư càng sớm càng tốt vào các tuyến thay thế."
Clionadh Raleigh, sáng lập viên kiêm giám đốc điều hành tổ chức giám sát xung đột Acled, cho rằng các động thái quân sự tuần này là một phần của chu kỳ leo thang và trả đũa kéo dài. "Trừ khi có một cuộc tấn công quyết định - mà Mỹ đến nay chưa làm được - tôi rất khó hình dung một giải pháp thương lượng. Dù tấn công tạm lắng, các tranh chấp cốt lõi quanh eo biển vẫn còn, khả năng bùng phát lại trong tương lai rất cao."
Goldman Sachs: Tranh cãi cốt lõi đã chuyển từ “mở hay đóng” sang “ai có quyền quyết định”
Người đứng đầu bàn giao dịch One-Delta của Goldman Sachs chỉ ra, cuộc tranh luận cốt lõi của thị trường hiện đã thay đổi cơ bản - không còn là eo biển Hormuz mở hay đóng, mà là tàu thuyền cần ai cho phép để được thông qua. Mỹ khẳng định tuyến hàng hải mở, Iran lại cho rằng tàu phải đi qua tuyến do Iran kiểm soát, các nhà vận hành thương mại không dám thử cả hai phương án. Từ góc độ chính sách, yếu tố quyết định nhiều khả năng đến từ Washington hơn là Tehran.
Goldman Sachs nhận định, khi bầu cử giữa kỳ ở Mỹ đang đến gần, các nhà làm chính sách có động lực mạnh để ngăn giá dầu vượt ngưỡng ba con số. Vì thế, sau khi tình hình leo thang vào cuối tuần, các ngày làm việc thường đi kèm với nỗ lực ngoại giao nhằm ổn định thị trường. Kịch bản cơ sở của ngân hàng là: Iran thực tế kiểm soát việc qua lại, Mỹ chấp nhận thực tế này, cho phép giao thông dần hồi phục, giá Brent dao động từ 75 đến 85 USD/thùng.
Kịch bản rủi ro tăng giá hướng tới trên 100 USD/thùng: Nếu cuộc tấn công lan sang cơ sở hạ tầng năng lượng khu vực (như các giàn khoan ngoài khơi bị đánh vào cuối tuần), hoặc cả Hormuz lẫn Bab el-Mandeb cùng bị cản trở, giá dầu sẽ đối mặt áp lực tăng lớn hơn. Goldman Sachs dự báo trước mắt thị trường sẽ thể hiện nhịp độ “cuối tuần căng thẳng, ngày làm việc ổn định luân phiên”.
Lưu ý rằng, thị trường sản phẩm dầu hoàn thiện cũng chịu nhiều áp lực. Goldman Sachs chỉ ra, nguồn cung dầu diesel và xăng thiếu hụt cơ cấu, động thái này còn ảnh hưởng tới lãi suất sâu sắc hơn cả giá Brent giao ngay.
Dự trữ chiến lược báo động, vốn đầu cơ lại rút lui
Dưới bối cảnh giá dầu tăng lần này, thị trường đối diện thêm một điểm yếu: dự trữ dầu chiến lược của Mỹ đã xuống mức thấp nhất kể từ năm 1983. Chính quyền Trump trước đó liên tục xả dầu dự trữ ra thị trường để hạ nhiệt giá nhiên liệu, khiến lớp đệm ứng phó khẩn cấp bị thu hẹp mạnh. Các nhà đầu tư như Henry Hoffman cảnh báo, với xu hướng xả kho toàn cầu kéo dài, không thể đánh giá thấp nguy cơ giá dầu tăng mạnh hơn nữa.
Tuy vậy, dù các nhà phân tích và giao dịch viên có thêm niềm tin về xu hướng tăng của giá dầu, dòng tiền đầu cơ lại rút lui. Dữ liệu vị thế hợp đồng tương lai mới nhất cho thấy, các vị thế mua đầu cơ như quỹ phòng hộ sụt giảm, thanh khoản thị trường thu hẹp theo. Báo cáo cho khách hàng của Ngân hàng ING Hà Lan viết: "Tính bất định quanh căng thẳng gia tăng gần đây - liệu chỉ ngắn hạn hay bền vững - dường như đang khiến phần lớn nhà đầu tư đứng ngoài quan sát."
Đường ống thay thế: Lời giải lâu dài, khó giải quyết cấp bách trước mắt
Trước bất định kéo dài tại eo biển, Saudi Arabia, Iraq và UAE đã coi Hormuz là rủi ro cấu trúc dài hạn cần né tránh và xúc tiến việc lập các tuyến ống và cảng xuất khẩu mới. Saudi đang đẩy mạnh cung ứng dầu về hướng Biển Đỏ qua hệ thống ống và mở rộng năng lực xuất khẩu, UAE đầu tư mở rộng các tuyến ống và cảng ngoài eo biển, Iraq tìm cách khởi động lại tuyến xuất khẩu qua Thổ Nhĩ Kỳ, Syria và Jordan.
Theo tính toán của Goldman Sachs, nếu các dự án ống và mở rộng này đều hoàn thành, đến cuối năm 2027 có thể hơn 45% sản lượng xuất khẩu dầu Vùng Vịnh trước chiến tranh sẽ không còn phụ thuộc Hormuz; nếu tiến độ nhanh, tới cuối 2028 tỷ lệ này có thể lên tới 75%. Goldman cho biết hiện có 7 tuyến ống đang xây dựng, dự kiến quốc gia đầu tiên hoàn thành trong 2,5 năm. Goldman đồng thời nhận định, năng lực né tuyến sẽ gây rủi ro giảm giá với dự báo dầu dài hạn 76 USD/thùng.
Tuy nhiên, xây dựng đường ống không phải không có cái giá. Rachel Ziemba lưu ý, “xây ống mới dễ hơn nhiều so với bảo vệ chúng khỏi bị tấn công”. Các tuyến thay thế nhằm tránh rủi ro từ eo biển cũng có thể trở thành mục tiêu bị tấn công.
Trong khi đó, các nhà sản xuất dầu đá phiến Mỹ, Kazakhstan, Brazil và Venezuela đang tăng tốc sản lượng, người mua châu Á tích trữ nhiều dầu hơn từ Mỹ Latin, Tây Phi và Mỹ để xây dựng kho dự trữ chiến lược, nhằm giảm dần sự phụ thuộc vào eo biển Hormuz. Xuất khẩu dầu thô và sản phẩm dầu mỏ của Mỹ mùa xuân này đã lập kỷ lục lịch sử.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Thổ Nhĩ Kỳ triển khai nhiều biện pháp khẩn cấp: Thanh lý quỹ gần 20 tỷ USD, bắt giữ lãnh đạo cấp cao, cấm giao dịch
Bộ trưởng Tài chính Thổ Nhĩ Kỳ cho biết rủi ro “tạm thời và có thể kiểm soát được”; cơ quan quản lý sẽ thanh lý hơn 100 quỹ do bảy công ty quản lý tài sản điều hành, với danh mục đầu tư liên quan đến hơn 350.000 nhà đầu tư; truy tố hình sự đối với 38 người và áp đặt lệnh cấm giao dịch trong hai năm; nhiều lãnh đạo của các tổ chức tài chính bị bắt giữ, tạm giam hoặc bị hạn chế xuất cảnh; ngân hàng trung ương tăng quy mô tài trợ mua lại, nới lỏng yêu cầu vốn đối với các ngân hàng, hạn mức vay trên thị trường liên ngân hàng tăng gấp 10 lần so với trước đây. Chỉ số cổ phiếu ngân hàng Thổ Nhĩ Kỳ hôm thứ Năm có lúc tăng hơn 9%, trong khi nhiều cổ phiếu vốn hóa vừa và nhỏ vẫn giảm.
Hoàng Nhân Huân: Doanh số chip Nvidia năm sau sẽ gấp đôi năm nay, không thể quản lý AI như quản lý mạng xã hội
Huang Renxun phản đối việc áp dụng các quy định của mạng xã hội cho AI, vì mạng xã hội là một sản phẩm, còn AI là công nghệ nền tảng hỗ trợ các công nghệ và sản phẩm khác. Theo ông, quy định nên tập trung vào sản phẩm chứ không phải công nghệ bản thân. Ông nhấn mạnh việc kiểm tra nghiêm ngặt, và nói rằng nếu sản phẩm chưa đủ an toàn thì nên hoãn phát hành. “An toàn AI vô cùng quan trọng.”
Mua gì sau khi Fed tăng lãi suất? Trong lịch sử, cổ phiếu năng lượng và công nghệ tại Mỹ vượt trội, bất động sản tụt hậu, Goldman Sachs: Điều quyết định thị trường chứng khoán Mỹ là tốc độ tăng lãi suất
Hiệu suất của thị trường chứng khoán Mỹ trong 12 tháng sau lần tăng lãi suất đầu tiên của Fed: Theo Jefferies, nhóm năng lượng dẫn đầu với mức lợi nhuận trung bình 22,4%, tiếp theo là công nghệ thông tin với 15,4%; theo Charles Schwab, bất động sản kém hơn S&P 500 khoảng 4,3%, là nhóm có hiệu suất kém nhất trong số 11 nhóm ngành. Goldman Sachs cho biết, tốc độ tăng lãi suất là biến số cốt lõi ảnh hưởng đến chứng khoán Mỹ; hiện tại, nếu lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng 50 điểm cơ bản trong một tháng sẽ tạo áp lực “tăng lãi suất nhanh”.
Giá vàng tăng hơn 2%, đồng đô la Mỹ giảm trở lại sau mức tăng do quyết định của Fed
Giá tiền điện tử
Thêm


