
Hiệu quả của sự can thiệp chung giữa Mỹ và Nhật dần tan biến, đồng yên quay trở lại ngưỡng 159, thách thức giới hạn chính sách

Hiệu lực can thiệp chung Mỹ-Nhật tiêu tan, giao dịch chênh lệch lãi suất tiếp tục làm suy yếu đồng yên khi quay trở lại mốc 159.
Ngày 12/8, đồng yên giảm 0,1% chạm mức 159,39, cuối cùng đóng cửa gần như không đổi, nhưng gần đây đồng yên lao dốc liên tục, đã xóa đi khoảng một nửa mức tăng mà can thiệp Mỹ-Nhật tạo ra.
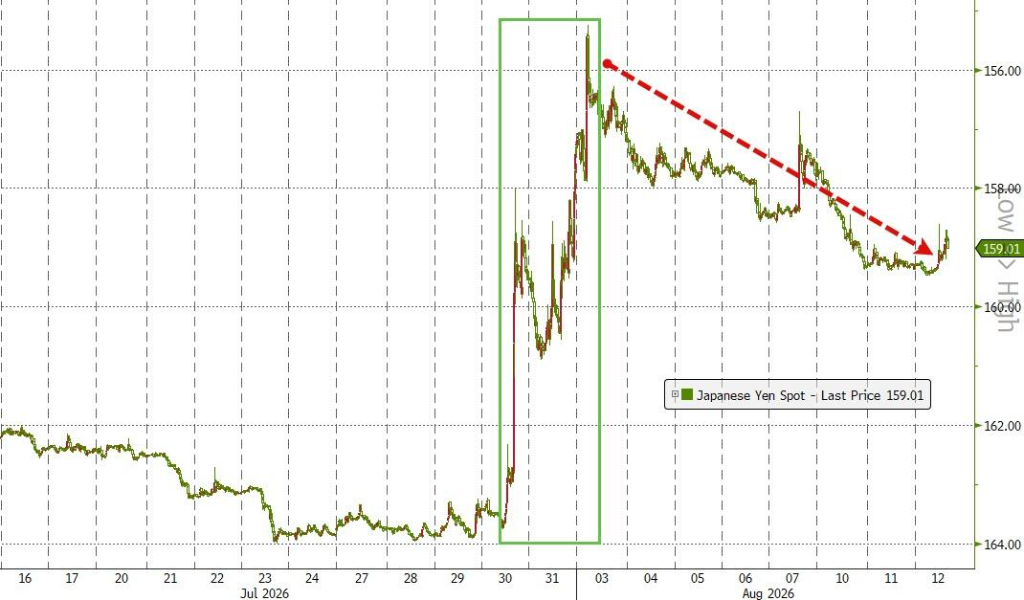
Theo Thấu hiểu phố Wall, ngày 31 tháng 7, Bộ Tài chính Mỹ đã ủy quyền cho Goldman Sachs và Morgan Stanley thông qua Cục Dự trữ Liên bang New York bán euro và mua yên, đánh dấu lần đầu tiên trong gần 30 năm cơ quan này trực tiếp tham gia can thiệp vào đồng yên.
Đợt can thiệp này từng giúp đồng yên tăng từ mức gần 163 lên khoảng 155, là động thái lịch sử khi Washington hiếm hoi hợp tác với Tokyo mua vào đồng yên, và hai bên sau đó cũng ngầm ám chỉ sẽ có thêm các biện pháp mạnh hơn nếu cần thiết.
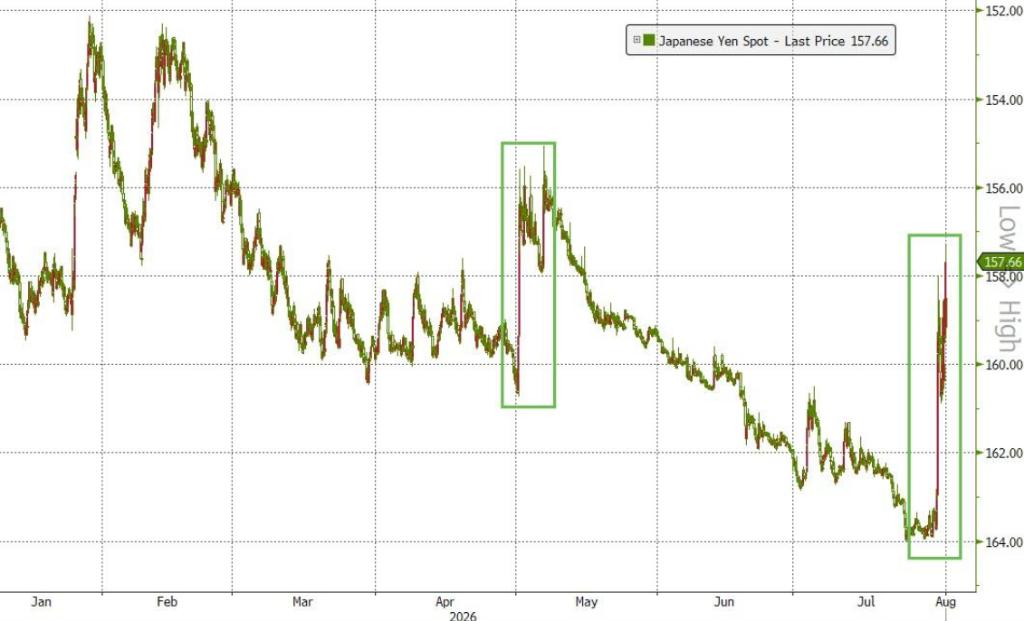
Tuy nhiên, lợi suất trái phiếu Kho bạc Mỹ ở mức cao cộng với giá dầu quốc tế tăng vọt đã tạo áp lực lớn lên Nhật Bản – quốc gia nhập khẩu năng lượng, khiến đồng đôla Mỹ nhận được lực hỗ trợ trở lại và đồng yên nhanh chóng mất hết đà tăng.
Thị trường đang chuyển hướng chú ý sang Ngân hàng Trung ương Nhật Bản, với kỳ họp chính sách tiền tệ tiếp theo dự kiến diễn ra vào tháng 9. Nhiều chiến lược gia cho rằng nếu Ngân hàng Trung ương Nhật Bản không quyết liệt thúc đẩy bình thường hóa chính sách, hiệu quả can thiệp sẽ rất hạn chế.Mức 160 đã được coi là lằn ranh chính trị của giới chức, chỉ cần tỷ giá tiến sát ngưỡng này thì có thể Nhật Bản sẽ tiếp tục can thiệp mạnh.
Chênh lệch lãi suất chưa xóa bỏ, giao dịch arbitrage dẫn dắt tỷ giá
Trọng tâm của việc can thiệp không hiệu quả là do khoảng cách lãi suất Mỹ-Nhật vẫn tiếp tục mở rộng.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm hiện đang ở mức 4,686%, trong khi đó lợi suất trái phiếu chính phủ Nhật Bản cùng kỳ hạn chỉ là 2,846%, chênh lệch hơn 180 điểm cơ bản, tạo động lực mạnh để nhà đầu tư vay yên với lãi suất thấp rồi chuyển sang tài sản bằng đôla có lợi suất cao hơn.
Ông Jesper Koll, Thành viên cấp cao của Monex Group, nhận định:
Can thiệp đã làm thị trường bất ngờ, nhưng không thể ngăn cản quy luật tài chính – dòng vốn luôn chảy về nơi lợi nhuận cao nhất. Chừng nào chi phí sử dụng vốn tại Nhật còn thấp hơn lợi nhuận ở nước ngoài, chiến lược arbitrage sẽ vẫn tiếp diễn.
Nhà chiến lược ngoại hối toàn cầu tại State Street, ông Masahiko Loo lại cho rằng, can thiệp không phải là vô ích, nhưng giá trị của nó chỉ nằm ở việc kiềm chế đầu cơ thái quá chứ không thể thay đổi các yếu tố nền tảng. Ông nói:
Can thiệp đã thành công trong việc thiết lập lại tâm lý thị trường, cho thấy mức độ phối hợp chính sách bất thường giữa Mỹ và Nhật, tuy nhiên vẫn chưa thể xóa bỏ lợi thế chênh lệch lãi suất cho đồng đôla. Hiểu đúng hơn là: can thiệp chỉ giúp làm chậm đầu cơ, nhưng chưa giúp xoay chuyển nền tảng.
Can thiệp giống như “làn chắn”, mức 160 là lằn ranh chính trị
Trước khi những mâu thuẫn cấu trúc nêu trên được giải quyết, thị trường đã thay đổi cách tiếp cận đối với can thiệp, hiệu quả của nó có lẽ không nằm ở việc đảo ngược xu hướng suy yếu của đồng yên mà là ngăn chặn nguy cơ đà giảm mất kiểm soát.
Ông Loo của State Street chỉ ra, mức 160 đã trở thành “lằn ranh chính trị cho giới chức”, nếu tỷ giá tiếp tục tiến gần ngưỡng này, khả năng cơ quan chức năng quay lại thị trường sẽ tăng cao rõ rệt. Ông nhận định:
Tôi không loại trừ khả năng sẽ có thêm một đợt can thiệp, nhất là trong bối cảnh tỷ giá biến động mạnh hoặc bất thường, nhưng về bản chất, can thiệp chỉ giành được thời gian, trọng trách lớn thực sự là việc Ngân hàng Trung ương Nhật Bản bắt đầu bình thường hóa chính sách sớm nhất từ tháng 9.
Nhằm tăng cường sức nặng của các biện pháp can thiệp, Mỹ-Nhật còn đẩy mạnh PR về công cụ repo thuận tiện cho các ngân hàng trung ương và cơ quan tiền tệ nước ngoài do Fed cung cấp.
Công cụ này giúp Nhật được cung cấp thanh khoản đôla Mỹ bằng thế chấp trái phiếu Kho bạc Mỹ, từ đó giảm phụ thuộc vào việc bán trái phiếu Mỹ để huy động vốn can thiệp. Bộ trưởng Tài chính Mỹ Janet Yellen đã phát tín hiệu ủng hộ việc mở rộng cơ chế này.
Ngân hàng Trung ương Nhật Bản là biến số then chốt, chỉ tăng lãi suất có thể chưa đủ
Trong bối cảnh lãi suất Nhật khó tăng mạnh, lợi suất Mỹ chưa có dấu hiệu giảm trong ngắn hạn, nhà đầu tư vẫn có lý do mạnh mẽ để phân bổ vốn ra nước ngoài.
Ông John Wood, Giám đốc Đầu tư khu vực Châu Á của Lombard Odier cho biết, vòng can thiệp lần này "chỉ có tác dụng trong thời gian ngắn”, Ngân hàng Trung ương Nhật Bản có thể cần ít nhất hai lần tăng lãi suất mới đủ tạo đỉnh cho xu hướng suy yếu kéo dài của đồng yên.
Ông Koll của Monex cho rằng, điều khiến nhà đầu tư lo lắng nhất không phải là động thái can thiệp mà là việc Ngân hàng Trung ương Nhật Bản vẫn chần chừ không sẵn sàng siết chặt chính sách hơn. Điều này khiến dư luận nghi ngờ liệu hệ thống ngân hàng hay gánh nặng trái phiếu khổng lồ có đang cản trở các nhà hoạch định chính sách hay không.
Crédit Agricole CIB cho rằng gốc rễ sâu xa của sự suy yếu đồng yên xuất phát từ "sự không cân xứng năng lực đầu tư" giữa Mỹ và Nhật. Các khoản đầu tư quy mô lớn vào trí tuệ nhân tạo và các lĩnh vực khác tại Mỹ tiếp tục hút dòng vốn toàn cầu, trong khi các kế hoạch hợp tác công-tư của Thủ tướng Nhật Bản Sanae Takaichi vẫn chưa thực sự hiện thực hóa.
Cơ quan này bình luận:
Để khắc phục điểm yếu của đồng yên, không phải chỉ cần tăng lãi suất mà cần mở rộng đầu tư.
Điều này đồng nghĩa với việc, để đồng yên phục hồi bền vững, yếu tố cốt lõi là phải nâng cao sức hấp dẫn của tài sản Nhật, làm cho tiết kiệm trong nước ở lại với quê nhà thay vì tiếp tục tìm kiếm lợi nhuận ở nước ngoài.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Doanh thu và lợi nhuận Q3 của Target đều vượt kỳ vọng, doanh số bán hàng cùng cửa hàng tăng 5,6%, nâng dự báo cả năm lần thứ ba trong năm |Báo cáo tài chính
Doanh thu quý III của Target đạt 27,1 tỷ USD, tăng 7,1% so với cùng kỳ năm trước; doanh số bán hàng tại cùng hệ thống cửa hàng tăng 5,6%. Lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt 2,65 USD, đều vượt dự đoán của các nhà phân tích. Kết quả quý này bao gồm khoản hoàn thuế nhập khẩu trị giá 0,5 USD trên mỗi cổ phiếu; loại trừ yếu tố này, lợi nhuận điều chỉnh trên mỗi cổ phiếu vẫn tăng 21% so với năm ngoái. Giá cổ phiếu Target giảm trước giờ giao dịch, nhưng sau đó đảo chiều và trong phiên có lúc tăng mạnh hơn 7,7%. Từ đầu năm đến nay, Target đã tăng khoảng 78%.
Kim loại sụp đổ! Hợp đồng tương lai đồng đã giảm gần 6% trong phiên, hợp đồng tương lai bạc giảm hơn 5%, kỳ vọng tăng lãi suất kết hợp với giao dịch AI hạ nhiệt gây sốc.
Giá đồng giao tháng Tư tại London chạm mức thấp nhất trong bảy tháng vào thứ Tư. Sự hạ nhiệt của giao dịch bằng AI trở thành nguyên nhân chính khiến giá đồng giảm mạnh. Trước đó, nhà đầu tư lâu năm Druckenmiller vào thứ Ba cho biết ông đã chuyển sang quan điểm bi quan về đồng, các chuyên gia trong ngành nhận định nhu cầu hiện tại gần với môi trường suy thoái hơn. Waller của Cục Dự trữ Liên bang đề xuất khả năng tăng lãi suất thêm 50 điểm cơ bản vào tháng 12, dự báo tăng lãi suất gia tăng, đồng USD mạnh lên, giá vàng giảm xuống mức thấp nhất trong 14 tháng, hợp đồng vàng kỳ hạn giảm hơn 3% trong phiên. Ngoài tác động của đồng USD và lãi suất, dòng tiền rút ra cũng đang khuếch đại đà giảm của kim loại.
Goldman Sachs, Morgan Stanley và xu hướng AI gắn kết sâu sắc, liệu những ngày tốt đẹp của các ngân hàng đầu tư phố Wall còn kéo dài được bao lâu?
Nhà báo chuyên mục của Bloomberg, Paul J. Davies, chỉ ra rằng làn sóng huy động vốn AI đã thúc đẩy hiệu quả kinh doanh của các ngân hàng đầu tư trên Wall Street tăng mạnh. Năm nay, dự kiến tổng thu nhập từ giao dịch cổ phiếu của năm ngân hàng lớn nhất Mỹ sẽ tăng hơn 40% so với cùng kỳ, đạt khoảng 85 tỷ USD. Tuy nhiên, làn sóng IPO có thể đang ở mức cao tạm thời và nhu cầu sử dụng đòn bẩy của các quỹ phòng hộ cũng đang giảm nhiệt, khiến các ngân hàng đầu tư khó có thể lặp lại mức tăng trưởng cao như năm nay vào năm 2027.
Giá tiền điện tử
Thêm


