
Điểm nổi bật trong báo cáo tài chính quý 4 năm tài khóa 2026 của Micron Technology: Doanh thu đạt 54,23 tỷ USD, tăng 379% so với cùng kỳ năm trước; EPS ngoài GAAP là 33,42 USD vượt kỳ vọng; hướng dẫn quý 1 với mức trung bình 61,5 tỷ USD, lập kỷ lục mới.
 2026/10/01 02:03
🔥 Radar điểm nóng cổ phiếu Mỹ đã ra mắt! 3 chủ đề chính của cổ phiếu Mỹ + 6 cổ phiếu được chọn lọc + 7 lịch sự kiện lớn, cơ hội cổ phiếu Mỹ tuần này ở đâu? Nhấp vào liên kết để xem ngay 1 biểu đồ 22 hướng giao dịch→
Ý chính cốt lõi:
Micron đã công bố báo cáo tài chính quý IV và cả năm tài khóa 2026 kết thúc ngày 3 tháng 9 năm 2026 vào ngày 30 tháng 9 năm 2026. Doanh thu quý IV đạt 54,229 tỷ USD, tăng 31% so với quý trước, tăng 379% so với cùng kỳ năm ngoái, đánh dấu quý có doanh thu kỷ lục thứ 6 liên tiếp; EPS pha loãng phi GAAP đạt 33,42 USD, cả doanh thu, biên lợi nhuận gộp và EPS đều vượt giới hạn trên của hướng dẫn trước đó của công ty. Doanh thu cả năm đạt 133,19 tỷ USD, tăng 256% so với cùng kỳ. Dự báo doanh thu trung bình quý I tài khóa 2027 là 61,5 tỷ USD, EPS phi GAAP trung bình là 38,15 USD, đều cao hơn dự báo thị trường. Giá cổ phiếu sau giờ đóng cửa dao động trong khoảng 1.040–1.078 USD, giá đóng cửa quanh 1.065,11 USD phản ứng trái chiều. Động lực tăng trưởng chủ yếu đến từ nhu cầu lưu trữ liên quan đến AI, giá DRAM/NAND tăng, và thỏa thuận khách hàng chiến lược (SCA) mang lại tính minh bạch.
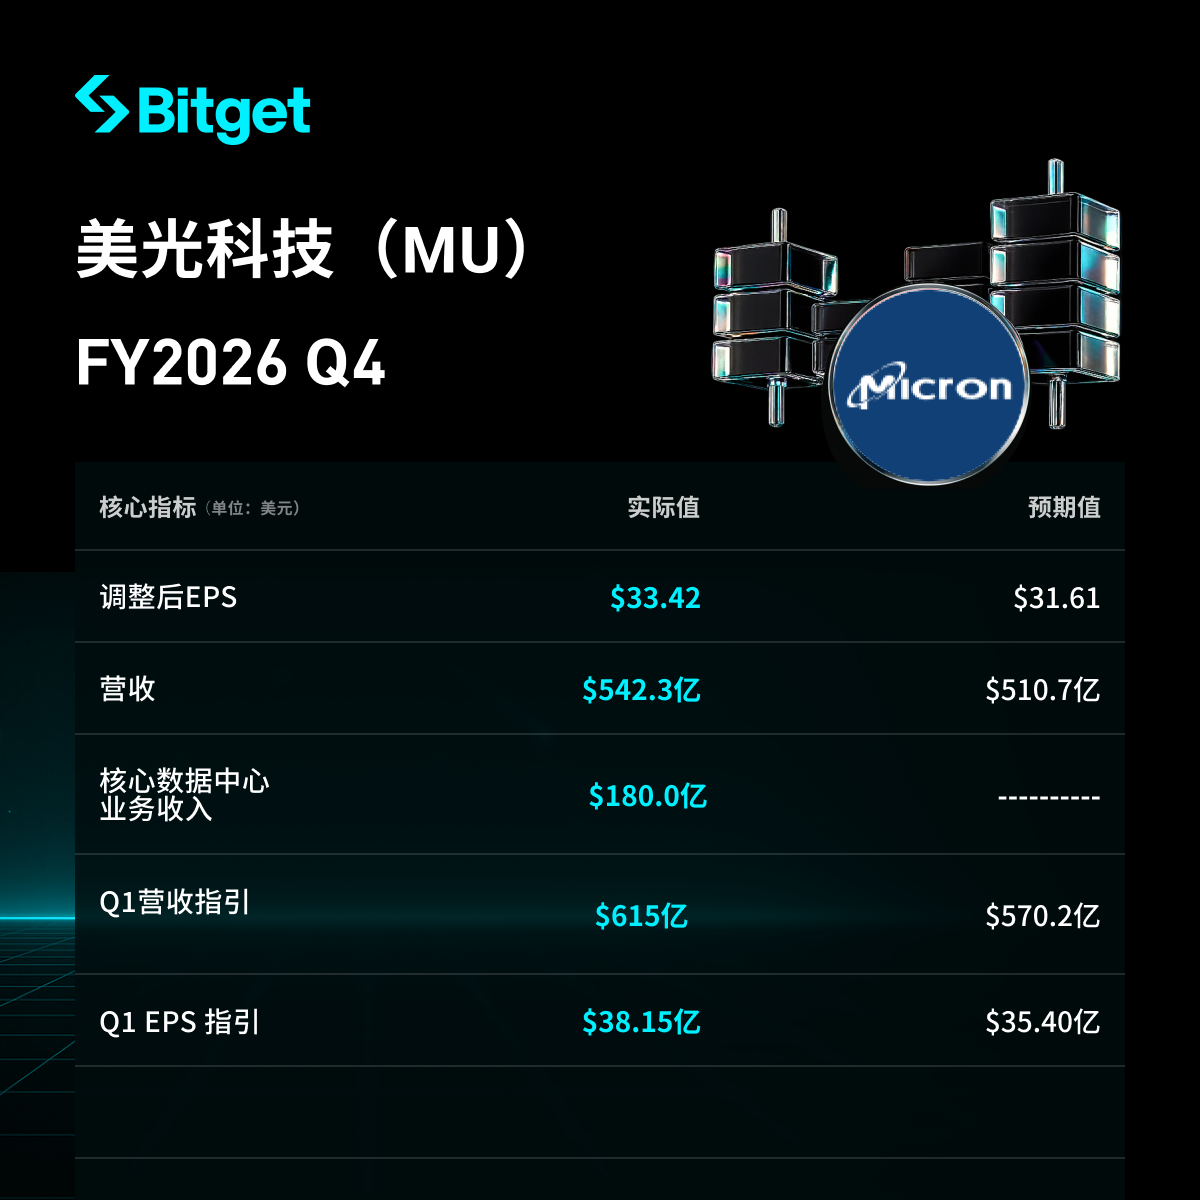
1. Hiệu suất tổng thể doanh thu và lợi nhuận
- Doanh thu quý IV đạt 54,229 tỷ USD, quý trước đạt 41,456 tỷ USD, cùng kỳ năm trước đạt 11,315 tỷ USD; tăng 30,8% so với quý trước, tăng 379% so với cùng kỳ.
- Lợi nhuận ròng GAAP đạt 37,701 tỷ USD, EPS pha loãng đạt 32,87 USD; cùng kỳ năm trước lợi nhuận ròng đạt 3,201 tỷ USD, EPS 2,83 USD.
- Lợi nhuận ròng phi GAAP đạt 38,398 tỷ USD, EPS pha loãng đạt 33,42 USD; quý trước đạt 25,11 USD (tăng 33% so với quý trước), cùng kỳ năm trước đạt 3,03 USD.
- So với dự báo đồng thuận: LSEG dự báo EPS phi GAAP 31,61 USD, doanh thu 51,07 tỷ USD; Bloomberg dự báo 31,83 USD, doanh thu 51,49 tỷ USD. Công ty vượt khoảng 1,6–1,8 USD và 2,7–3,2 tỷ USD so với dự báo.
- Biên lợi nhuận gộp GAAP là 86,8%, phi GAAP là 87,0%, tăng 210 điểm so với quý trước, cùng kỳ năm ngoái biên lợi nhuận gộp phi GAAP là 45,7%.
- Lợi nhuận hoạt động phi GAAP đạt 44,636 tỷ USD, biên lợi nhuận hoạt động là 82,3%, tăng 110 điểm so với quý trước và khoảng 47 điểm phần trăm so với năm trước; lợi nhuận hoạt động GAAP là 43,751 tỷ USD, biên lợi nhuận 80,7%.
- Dòng tiền từ hoạt động quý IV đạt 43,97 tỷ USD (quý trước đạt 25,39 tỷ USD, cùng kỳ năm trước đạt 5,73 tỷ USD); chi tiêu vốn ròng là 10,77 tỷ USD; dòng tiền tự do điều chỉnh là 33,20 tỷ USD.
- Tiền mặt cuối kỳ, các khoản đầu tư có giá và tiền mặt hạn chế là 73,48 tỷ USD; nợ là 5,2 tỷ USD, tiền mặt ròng 68,3 tỷ USD. Tiền khách hàng trả trước cuối kỳ đạt 12,7 tỷ USD, quý IV nhận mới 12,3 tỷ USD, ghi nhận vào hoạt động tài chính, không tính vào dòng tiền tự do.
- Tồn kho cuối kỳ là 10,4 tỷ USD, số ngày tồn kho là 129 ngày, tăng 9 ngày so với quý trước; công ty cho biết nguồn cung vẫn cực kỳ căng thẳng, dự kiến số ngày tồn kho sẽ giảm trong các quý tiếp theo.
- Hội đồng quản trị thông báo cổ tức hàng quý là 0,15 USD/cổ phiếu, thanh toán vào ngày 29 tháng 10 năm 2026, ngày đăng ký là 14 tháng 10.
- Cả năm: doanh thu 133,188 tỷ USD, năm trước là 37,378 tỷ USD, tăng 256% so với cùng kỳ; lợi nhuận ròng phi GAAP là 86,758 tỷ USD, EPS đạt 75,52 USD (tăng 811% so với cùng kỳ); biên lợi nhuận gộp phi GAAP là 81,1%, tăng khoảng 40 điểm phần trăm so với tài khóa 2025; dòng tiền từ hoạt động là 89,68 tỷ USD, dòng tiền tự do điều chỉnh là 62,31 tỷ USD, chi tiêu vốn ròng là 27,37 tỷ USD.
2. Hiệu suất DRAM và NAND
- Doanh thu DRAM đạt kỷ lục 39,8 tỷ USD, tăng 343% so với cùng kỳ, chiếm 73% tổng doanh thu; so với quý trước tăng 27%. Sản lượng xuất xưởng tăng ở mức trung bình, giá tăng ở mức hai con số, chủ yếu do nguồn cung DRAM trên thị trường căng thẳng.
- Doanh thu NAND đạt kỷ lục 14,1 tỷ USD, tăng 526% so với cùng kỳ, chiếm 26% tổng doanh thu; tăng 42% so với quý trước. Sản lượng xuất xưởng tăng khoảng 10% so với quý trước, giá tăng khoảng 30%.
- Doanh thu SSD trung tâm dữ liệu đạt gần 10 tỷ USD, gấp hơn 10 lần cùng kỳ năm rồi, chiếm hơn 2/3 doanh thu NAND.
- Doanh thu HBM tăng trưởng nhanh hơn trung bình toàn công ty. Công ty đã đạt thỏa thuận cung ứng phần lớn sản lượng bit HBM cho năm 2027, giá tăng đáng kể so với cùng kỳ, chênh lệch biên lợi nhuận gộp với DRAM truyền thống thu hẹp; HBM4 đang trong giai đoạn leo dốc, đồng thời hợp tác với Nvidia phát triển HBM4E tùy chỉnh đầu tiên trong ngành (NVHBM), dùng cho nền tảng GPU thế hệ mới và NVLink Fusion.
- Doanh thu DRAM cả năm vượt 100 tỷ USD; doanh thu trung tâm dữ liệu gấp 4 lần năm trước.
3. Hiệu suất các bộ phận kinh doanh khác
| Trung tâm dữ liệu cốt lõi (CDBU) | 18,002 tỷ USD | 33% | +56% | gấp khoảng 11,4 lần (năm trước 1,577 tỷ USD) | 90% (quý trước 87%) | 85% (quý trước 83%) |
| Lưu trữ đám mây (CMBU) | 16,283 tỷ USD | 30% | +18% | +258% (năm trước 4,543 tỷ USD) | 83% (quý trước 83%) | 76% (quý trước 78%) |
| Di động & Máy khách (MCBU) | 13,114 tỷ USD | 24% | +14% | +249% (năm trước 3,760 tỷ USD) | 90% (quý trước 87%) | 88% (quý trước 86%) |
| Ô tô & Nhúng (AEBU) | 6,824 tỷ USD | 13% | +47% | +376% (năm trước 1,434 tỷ USD) | 84% (quý trước 79%, +470 điểm cơ bản) | 79% (quý trước 75%) |
- Sự tăng trưởng của CDBU được thúc đẩy bởi cả giá cả và sản lượng, là bộ phận đóng góp tăng trưởng lớn nhất của quý này.
- Biên lợi nhuận gộp CMBU giữ nguyên, biên lợi nhuận hoạt động giảm 2 điểm phần trăm so với quý trước.
- Biên lợi nhuận gộp của MCBU và AEBU đều được thúc đẩy nhờ tăng giá.
- Chi phí vận hành phi GAAP là 2,6 tỷ USD, tăng 1,1 tỷ USD so với quý trước, chủ yếu do tăng lương khuyến khích cho nhân viên toàn cầu, cộng thêm 300 triệu USD đầu tư cho cộng đồng.
4. Chi tiêu vốn và thỏa thuận khách hàng
- Chi tiêu vốn ròng Q4 là 10,77 tỷ USD, cả năm là 27,37 tỷ USD. Tài liệu chính thức không nêu so sánh chi tiêu vốn trong cùng kỳ với Samsung và SK Hynix.
- Dự kiến chi tiêu vốn quý I tài khóa 2027 khoảng 11,5 tỷ USD; nửa đầu tài khóa 2027 khoảng 25 tỷ USD; nửa cuối cao hơn. Tỷ lệ tăng vốn đầu tư xây dựng sẽ vượt xa vốn đầu tư trang thiết bị.
- Công ty nâng dự báo chi tiêu vốn tài khóa 2027, phần lớn vốn bổ sung được dùng xây dựng nhà máy, nhằm tăng nhanh nguồn cung phòng sạch vào cuối năm lịch 2028 và các năm sau. Ban lãnh đạo cho biết, ngay cả khi tính cả các phòng sạch mới trong ngành, với nhu cầu khách hàng mới, vẫn chưa xác định được thời điểm cân bằng lại cung cầu.
- Đã ký 26 thỏa thuận khách hàng chiến lược. Nghĩa vụ thực hiện còn lại (RPO) khoảng 150 tỷ USD, chỉ tính các thỏa thuận đã có khung định giá; các thỏa thuận đều là cam kết trả dù bất kể. Cam kết tài chính liên quan 32 tỷ USD, phần lớn là tiền đặt trước của khách hàng; công ty ước tính các thỏa thuận này đến năm 2030 có thể chiếm trên 35% doanh thu, doanh thu thực tế trong thời gian thỏa thuận dự kiến sẽ vượt xa RPO tương ứng.
5. Dự báo kết quả quý I tài khóa 2027
| Doanh thu | 61,5 tỷ USD ±1,5 tỷ USD | 61,5 tỷ USD ±1,5 tỷ USD |
| Biên lợi nhuận gộp | Khoảng 85,95% | Khoảng 86,25% |
| Chi phí vận hành | Khoảng 2,31 tỷ USD | Khoảng 2,06 tỷ USD |
| EPS pha loãng | 37,84 USD ±1,00 USD | 38,15 USD ±1,00 USD |
- Dự báo dựa trên khoảng 1,15 tỷ cổ phiếu pha loãng. Doanh thu trung bình tăng khoảng 13% so với Q4 đạt 54,229 tỷ USD.
- So với dự đoán: LSEG dự báo doanh thu 57 tỷ USD, EPS phi GAAP 35,40 USD; dự báo doanh thu Bloomberg khoảng 56,77 tỷ USD. Trung bình tăng lần lượt khoảng 4,5 tỷ USD và 2,75 USD so với dự báo.
- Công ty dự đoán tài khóa 2027 phá kỷ lục mới, doanh thu mỗi quý tăng so với quý trước; biên lợi nhuận gộp Q1 là đáy cả năm, sau đó sẽ tăng dần, nhưng tốc độ tăng giá chậm lại so với trước. Dự kiến chi phí vận hành tài khóa 2027 sẽ tăng khoảng 2,5 tỷ USD, chủ yếu do nghiên cứu phát triển và lương thưởng khuyến khích.
6. Bối cảnh thị trường và quan ngại của nhà đầu tư
- Mấu chốt là AI đào tạo và suy luận thúc đẩy HBM, DRAM máy chủ và SSD trung tâm dữ liệu, nhưng nguồn cung không thể mở rộng kịp. CEO Sanjay Mehrotra cho biết, cung cầu bộ nhớ năm 2027 và 2028 sẽ còn căng thẳng hơn năm 2026, hiện không có tín hiệu cân bằng cung cầu trở lại.
- Giá, chứ không phải sản lượng, là nguyên nhân chính giúp DRAM và NAND tăng trưởng trong quý này: DRAM sản lượng chỉ tăng ở mức trung bình, giá nhảy vọt ở mức hai con số; NAND sản lượng tăng khoảng 10%, giá khoảng 30%. Đỉnh chu kỳ có tiếp diễn hay không phụ thuộc vào khả năng giữ nhịp tăng giá.
- Biên lợi nhuận gộp hiện ở mức 87%. Dự báo biên lợi nhuận gộp phi GAAP Q1 là 86,25%, thấp hơn một chút so với Q4, công ty xác định đây là đáy của tài khóa 2027. Nếu tốc độ tăng giá chậm lại hoặc cơ cấu sản phẩm thay đổi, khả năng duy trì lợi nhuận cao vẫn là chủ đề tranh cãi chính.
- Tiền đặt trước khách hàng và RPO giúp tăng tính minh bạch, nhưng 12,7 tỷ USD tiền đặt trước sẽ phải hoàn trả trong tương lai, không thể xem là dòng tiền vĩnh viễn.
- Dự phòng chi tiêu vốn tăng, chi phí vận hành tăng khoảng 2,5 tỷ USD sẽ bóp giảm một phần tính linh hoạt của dòng tiền tự do; giá cổ phiếu đã tăng khoảng 500%–550% năm qua, từ đầu năm tới nay tăng khoảng 275%, sau giờ giao dịch có lúc giảm xuống khoảng 1.040 USD rồi lại tăng tới 1.078 USD, chứng tỏ trong bối cảnh kỳ vọng cao, kết quả “vượt kỳ vọng” chưa đủ tạo đà tăng giá một chiều mới.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ dùng tham khảo, không phải là lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Sự khác biệt định giá AI ngày càng nghiêm trọng! Anthropic IPO: Silicon Valley nhiệt tình định giá 2 nghìn tỷ USD, còn Wall Street bình tĩnh chỉ công nhận 1,5 nghìn tỷ USD
Cuộc thảo luận về định giá IPO của Anthropic đang làm lộ ra sự khác biệt về định giá giữa giới đầu tư tại Thung lũng Silicon và Wall Street. Các nhà đầu tư mạo hiểm tại Silicon Valley vẫn đặt cược với giá cao vào sự tăng trưởng của AI, một số ngân hàng đầu tư đã đề cập định giá ban đầu khoảng 2 nghìn tỷ USD; trong khi các tổ chức trên thị trường công khai ở Wall Street lại tập trung vào lãi suất cao, chi phí vốn đầu tư vào năng lực tính toán và áp lực tài trợ liên tục, và nghiêng về mức định giá 1,5 nghìn tỷ USD.
Cuộc họp quý IV của Micron (MU.US): Ban lãnh đạo mạnh mẽ tuyên bố "Chưa thấy thời điểm cân bằng cung cầu", 75% hàng xuất ra năm tới đã được khóa, năm 2028 sẽ còn khan hiếm hơn năm 2027
Ban lãnh đạo của Micron Technology (MU.US) đã phát đi tín hiệu lạc quan trong cuộc họp báo cáo tài chính quý IV, cho biết nhu cầu bộ nhớ do AI thúc đẩy vẫn mạnh mẽ, cung-cầu sẽ tiếp tục căng thẳng vào năm 2027 và 2028.
Sau khi trải nghiệm Muse, tôi đã bán hết Airbnb
Một nhà phân tích kỳ cựu đầu tư mạnh vào Airbnb đã quyết định bán toàn bộ cổ phần Airbnb chỉ sau 10 ngày trải nghiệm ứng dụng Meta AI có tên Muse. Ông cho rằng, Muse không chỉ hiểu rõ sở thích của ông mà còn giúp ông đặt phòng trực tiếp, bỏ qua Airbnb, với giá rẻ hơn 60%. Khi những AI thông minh bắt đầu giúp bạn so sánh giá, hoàn đơn và đặt lại, "hào phòng lưu lượng" mà các nền tảng Internet vốn dựa vào đang bị đe dọa và thời đại “thương mại chủ động” có thể đang mở ra.
Goldman Sachs: Trí tuệ nhân tạo phải trải qua gian khó trước khi đạt thành công
Giá tiền điện tử
Thêm


