
Giá dầu và đồng euro cộng hưởng, tài sản lớn đón cửa sổ chuyển đổi

汇通网10月6日讯—— Thị trường vĩ mô toàn cầu hiện đang chứng kiến một bước ngoặt rõ ràng về phong cách, kết hợp “lạm phát cao, lợi suất cao, đồng USD mạnh” từng chi phối thị trường trước đây đang nhanh chóng suy yếu.
Thị trường vĩ mô toàn cầu hiện đang chứng kiến một bước ngoặt rõ ràng về phong cách, kết hợp “lạm phát cao, lợi suất cao, đồng USD mạnh” từng chi phối thị trường trước đây đang nhanh chóng suy yếu.
Giá dầu đạt đỉnh giai đoạn và giảm trở lại, các tín hiệu đáy cơ bản của đồng euro xuất hiện, các tổ chức nước ngoài đồng loạt ủng hộ giá trị đầu tư của trái phiếu kho bạc Mỹ, nhiều tín hiệu cùng nhau tạo cộng hưởng, đẩy chỉ số USD và lợi suất trái phiếu kho bạc Mỹ sụt giảm đồng thời, mở ra hoàn toàn không gian điều chỉnh tăng giá cho vàng và các loại tiền tệ phi USD, logic định giá tài sản lớn của thị trường bước vào giai đoạn tái cấu trúc mới.
Thị trường dầu đối diện bước ngoặt lớn: Rủi ro lạm phát năng lượng đang dần hạ nhiệt
Động lực cốt lõi dẫn đến lạm phát cao, lãi suất cao trên toàn cầu trong đợt này đến từ rủi ro nguồn cung năng lượng do căng thẳng địa chính trị tại Trung Đông.
Trước đây, lực lượng Houthis tại Yemen kiểm soát tuyến đường giao thông chủ chốt trên Biển Đỏ, vận tải tại Vịnh Ba Tư bị hạn chế, thị trường lo ngại nghiêm trọng về sự gián đoạn nguồn cung dầu toàn cầu, liên tục đẩy giá dầu Brent lên gần 100 USD/thùng - trở thành nền tảng cốt lõi duy trì lợi suất cao của trái phiếu kho bạc Mỹ và đồng USD mạnh.
Tuy nhiên ở giai đoạn hiện tại, tâm lý hoảng loạn một chiều trên thị trường dầu đã hoàn toàn đảo ngược, nhiều yếu tố tích cực đồng loạt xuất hiện.
Bộ trưởng Năng lượng Mỹ Granholm đã xác nhận rõ ràng rằng giá dầu Diesel đã đạt đỉnh vài tuần trước, mặc dù eo biển Hormuz vẫn là khu vực rủi ro xung đột, giá dầu thô biến động trong biên độ cao, nhưng nhìn chung giá dầu đã bước vào xu hướng giảm.
Điều then chốt hơn là, rủi ro cực đoan nhất của thị trường đã được loại bỏ.
Đồng thời, chính sách toàn cầu đã hỗ trợ nguồn cung: G7 đã chính thức công bố xả ra thị trường tổng cộng 100 triệu thùng dầu thô và dầu Diesel từ dự trữ chiến lược khẩn cấp, Ý xác nhận tham gia vào kế hoạch xả kho, IEA sẽ đưa ra chi tiết cuối cùng về việc xả kho tại cuộc họp ngày 14–15/10. Thị trường chuyển trạng thái từ “nỗi sợ đứt gãy nguồn cung do địa chính trị” sang “chính sách đảm bảo nguồn cung”.
Thay đổi lớn nhất hiện nay trên thị trường là: Giá dầu không cần giảm mạnh, chỉ cần không tăng cao trở lại, ổn định và hạ nhiệt, đã đủ để liên tục làm giảm kỳ vọng lạm phát, cắt giảm rủi ro lạm phát, qua đó phá vỡ nền tảng tăng lợi suất dài hạn của trái phiếu Mỹ.
Tuy nhiên, quan chức an ninh cấp cao Iran Rezaei tuyên bố Iran sẽ không mở eo biển Hormuz vì bị đe doạ hoặc áp lực, nhưng do việc phong toả xuất khẩu dầu Iran kéo dài tiếp tục đe doạ tình hình kinh tế trong nước Iran, đồng thời nguồn cung dầu hiện đã hồi phục rõ rệt, vì vậy giá dầu chưa giảm rõ rệt.
Nhiều yếu tố cơ bản tích cực hỗ trợ đồng euro, các tổ chức đồng loạt nhận định đảo chiều
Lý do cốt lõi khiến đồng USD liên tục mạnh lên trước đây là do thị trường lo ngại châu Âu phụ thuộc cao vào năng lượng nhập khẩu, giá dầu tăng mạnh đẩy lạm phát đầu vào, kìm hãm kinh tế, hình thành nên cục diện định giá “Mỹ mạnh, châu Âu yếu”.
Nhưng sự chênh lệch mạnh yếu này hiện đang nhanh chóng thu hẹp, đồng euro đón nhận sự phục hồi ba mặt về cơ bản, công nghiệp và kỳ vọng thị trường.
Kết hợp việc giá dầu liên tục giảm, chi phí nhập khẩu năng lượng của châu Âu giảm mạnh, thặng dư tài khoản vãng lai được cải thiện, hoàn toàn khắc phục điểm yếu về mặt cơ bản của đồng euro.
Với sự cộng hưởng từ yếu tố cơ bản và công nghiệp, kỳ vọng thị trường đảo chiều hoàn toàn.
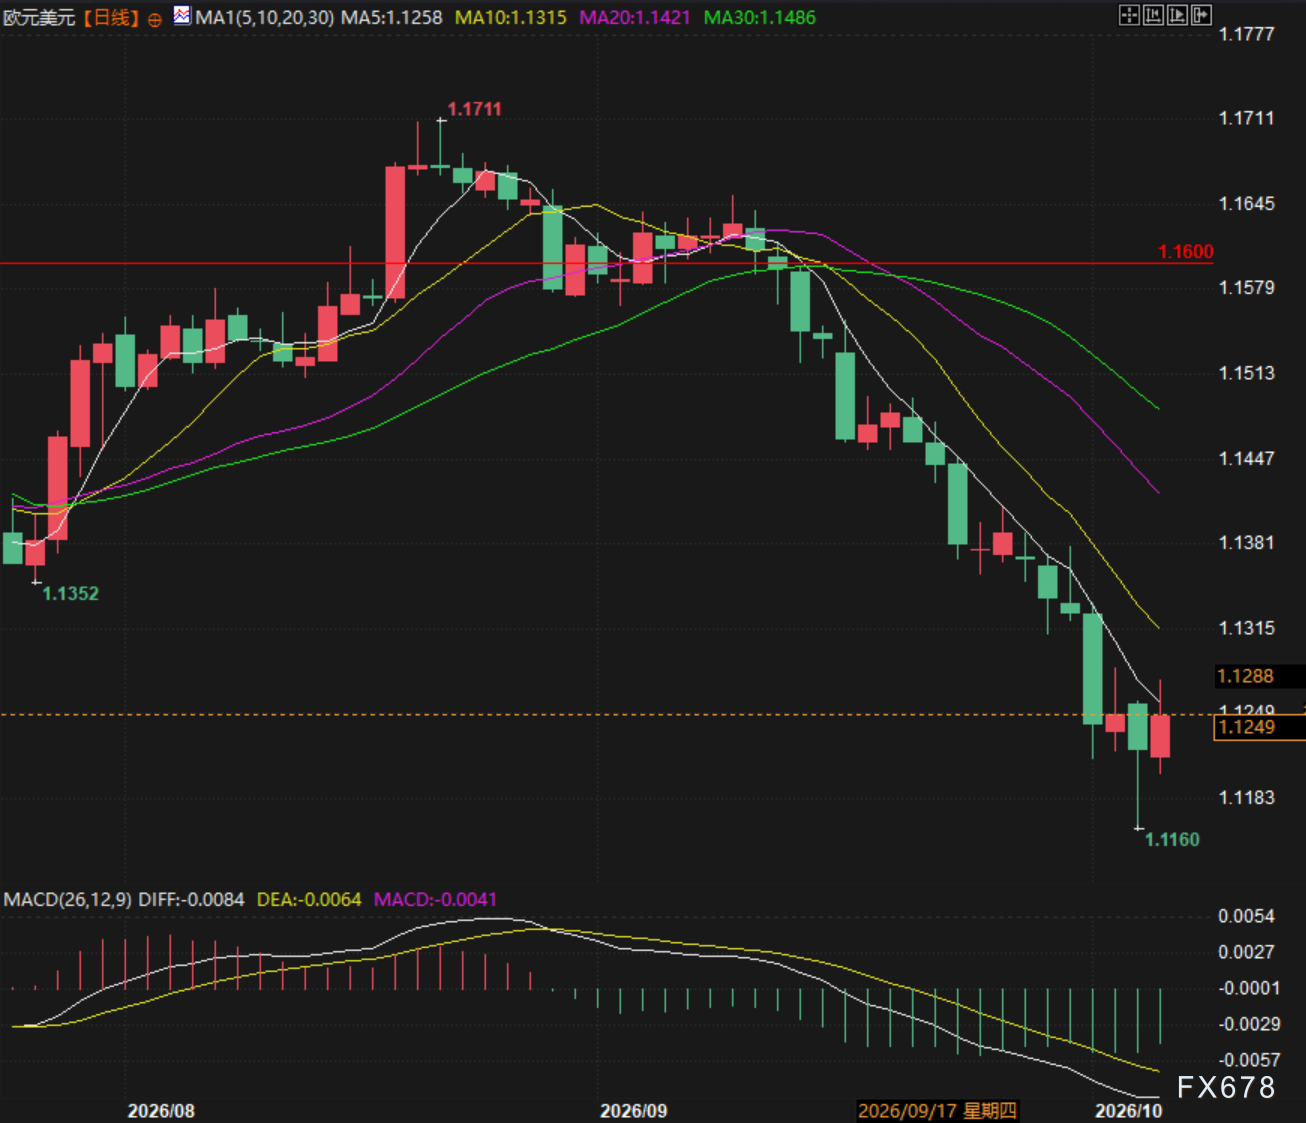
(Biểu đồ ngày EUR/USD, nguồn: 易汇通)
Lợi suất dài hạn trái phiếu Mỹ tạo đỉnh, các tổ chức đầu tư nước ngoài bắt đầu gom hàng sớm
Trước đây, trái phiếu Mỹ liên tục giảm, lợi suất đạt mức cao nhất 24 năm, chủ yếu do lạm phát và lo ngại thâm hụt tài chính kéo dài, tâm lý bi quan bị đẩy lên cực điểm.
Tổ chức quản lý tài sản hàng đầu toàn cầu PIMCO đã xác nhận bước ngoặt, chuyên gia cao cấp Harrison cho rằng sau khi lợi suất tăng mạnh lần này, trái phiếu Mỹ hiện có sức hấp dẫn đầu tư rất lớn, các tổ chức đã chủ động tăng tỷ trọng kỳ hạn dài.
Các tổ chức cho rằng, dù cổ phiếu tăng trưởng Mỹ sau này điều chỉnh, hoặc kinh tế Mỹ chậm lại, trái phiếu vẫn thể hiện giá trị phòng thủ, dư địa tăng lãi suất dài hạn gần như không còn.
Vòng tuần hoàn vĩ mô khép kín: Lãi suất, USD cùng giảm, mở cửa sổ gom vàng và cổ phiếu tăng trưởng
Thị trường hiện đã hình thành chuỗi dẫn truyền vĩ mô rõ ràng: Giá dầu ổn định và giảm, cắt giảm rủi ro lạm phát → lợi suất dài hạn trái phiếu Mỹ đạt đỉnh đảo chiều → lãi suất chiết khấu toàn thị trường giảm; đồng thời kỳ vọng kinh tế châu Âu phục hồi, euro tăng → chỉ số USD chịu áp lực đi xuống.
Đồng USD yếu + lãi suất thực giảm là kịch bản hỗ trợ tăng giá chuẩn nhất cho vàng; đồng thời chiết khấu giảm cũng sẽ phục hồi đầy đủ định giá tài sản tăng trưởng công nghệ có thời hạn dài, phong cách tài sản lớn của thị trường chuyển từ “chống lạm phát” sang “phục hồi và định giá lại”.
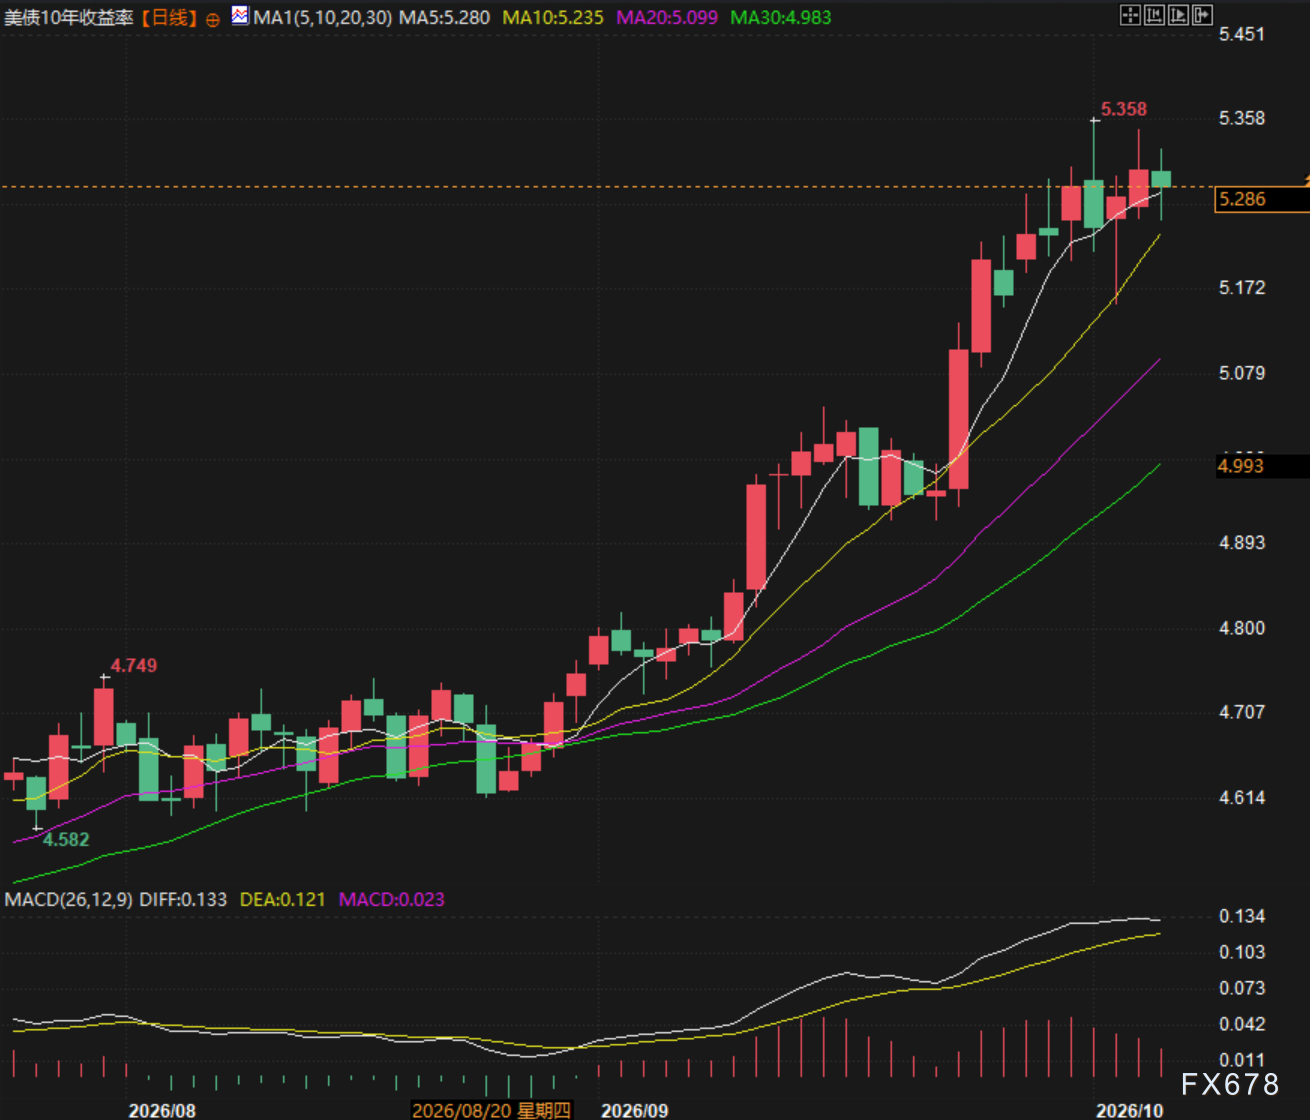
(Biểu đồ ngày lợi suất trái phiếu 10 năm Mỹ, nguồn: 易汇通)
Tổng kết: Thị trường đón nhận cửa sổ đảo chiều quan trọng theo giai đoạn
Logic “địa chính trị đẩy lạm phát, lãi suất tăng, đồng USD mạnh kìm hãm tài sản rủi ro” từng chi phối thị trường đã hoàn toàn suy giảm, chủ đề giao dịch hiện tại chuyển sang lạm phát hạ nhiệt, lãi suất tạo đỉnh, đồng USD suy yếu.
Không cần kinh tế phải suy thoái nghiêm trọng, chỉ cần rủi ro địa chính trị giảm nhiệt, kỳ vọng nguồn cung phục hồi, định giá trở lại hợp lý, là đủ để hỗ trợ đảo chiều phong cách tài sản trong đợt này.
Ngắn hạn, chỉ cần giá dầu không bật tăng mạnh trở lại, cục diện tích cực hiện nay sẽ được duy trì, vàng, euro, trái phiếu Mỹ và tài sản tăng trưởng đồng loạt bước vào điểm gom hàng sớm rõ rệt.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Trí tuệ nhân tạo kích hoạt nhu cầu CPU! Mizuho dự đoán quy mô thị trường đạt 209 tỷ USD vào năm 2030, nâng giá mục tiêu của AMD (AMD.US), Intel (INTC.US) và các công ty khác
Mizuho cho biết, với sự gia tăng nhanh chóng các ứng dụng của AI agent, nhu cầu về CPU máy chủ dự kiến sẽ tăng mạnh, kéo theo nhu cầu về DRAM, NAND và thiết bị máy chủ cũng tăng theo.

ROI-Đối với Bộ Tài chính do Trump lãnh đạo, phần “đuôi” của phiên đấu giá mới thực sự là thách thức lớn nhất: McGeever
Quan điểm được trình bày trong bài viết này chỉ đại diện cho tác giả, Jamie McGeever, cây bút chuyên mục của Reuters. Orlando, Florida, ngày 6 tháng 10 – Đấu giá trái phiếu kho bạc Mỹ vốn nên là một công việc nhàm chán, có thể dự đoán được và không có giá trị tin tức. Nhưng hiện tại không phải là thời điểm bình thường, và chính quyền Trump hiện đang đối mặt với nguy cơ tình trạng bán trái phiếu yếu kém trở thành tiêu đề tin tức hàng đầu. Bộ Tài chính Mỹ dự kiến sẽ phát hành gần 120 tỷ USD trái phiếu trong tuần này, là đợt phát hành trái phiếu (ngoài tín phiếu ngắn hạn) đầu tiên trong hai tuần qua: phát hành 58 tỷ USD trái phiếu kỳ hạn 3 năm vào thứ Ba, 39 tỷ USD trái phiếu kỳ hạn 10 năm vào thứ Tư và 22 tỷ USD trái phiếu kỳ hạn 30 năm vào thứ Năm. Các buổi đấu giá này trong điều kiện bình thường sẽ là những sự kiện không mấy quan trọng, nhưng do kết quả yếu kém bất thường của các đợt đấu giá từ ngày 22 đến 24 tháng 9, chúng đang nhận được sự chú ý ngày càng tăng – đặc biệt là đợt đấu giá trái phiếu 5 năm vào ngày 23 tháng 9, vốn đã kéo theo mức tăng lợi suất trái phiếu mạnh nhất kể từ tháng 4 năm ngoái. Kể từ đó, lợi suất không những không giảm mà còn tăng mạnh lên các mức cao nhất trong nhiều thập kỷ ở hầu hết các kỳ hạn. Cần lưu ý rằng khả năng "thất bại" của các buổi đấu giá trái phiếu Mỹ gần như bằng không. Các nhà giao dịch sơ cấp – hiện là 26 ngân hàng và tổ chức lớn ở Phố Wall được Cục Dự trữ Liên bang New York phê duyệt – sẽ luôn tham gia. Họ thực tế là bên bảo lãnh phát hành, đảm bảo hoạt động suôn sẻ cho thị trường trái phiếu Mỹ trị giá 30 nghìn tỷ USD (thị trường có tính thanh khoản cao nhất toàn cầu). Điều này cũng giúp cho toàn bộ hệ thống tài chính toàn cầu tiếp tục vận hành. Hàng nghìn tỷ USD nợ toàn cầu, tài sản và các công cụ phái sinh thị trường đều lấy trái phiếu chính phủ Mỹ làm tham chiếu. Trái phiếu Mỹ cũng được sử dụng làm tài sản đảm bảo cho các giao dịch tái mua (repo), cho vay liên ngân hàng và các khoản tài trợ quốc tế. Nói một cách đơn giản, miễn là trái phiếu chính phủ Mỹ vẫn là trụ cột của hệ thống tài chính toàn cầu, luôn có người mua tại các buổi đấu giá. Vấn đề, như thường lệ, nằm ở giá cuối cùng của các trái phiếu đó. Hiện tại, chi phí vay trên thị trường thứ cấp đã lên mức cao nhất kể từ giữa những năm 2000, điều này cho thấy Bộ Tài chính Mỹ sẽ phải trả lãi suất cao hơn trên thị trường sơ cấp. Nhưng như các cuộc đấu giá gần đây cho thấy, luôn có xác suất xuất hiện bất ngờ tiêu cực. “Quá lớn để thị trường hấp thụ?” Cuộc đấu giá trái phiếu kỳ hạn 5 năm trị giá 70 tỷ USD vào ngày 23 tháng 9 vừa qua là một trong những lần đáng lo ngại nhất trong nhiều năm. Nhu cầu được đo bằng "tỷ lệ phủ thầu" thấp nhất trong chín năm qua. Bộ Tài chính cuối cùng đã bán số trái phiếu này với lợi suất 5,033%, cao hơn hơn 3 điểm cơ bản so với lợi suất thị trường tại thời điểm đóng thầu. Ba điểm cơ bản nghe có vẻ không nhiều, nhưng với đấu giá trái phiếu 5 năm thì thực sự là khác thường. Đây là mức “độ chênh cuối" lớn nhất kể từ tháng 6 năm 2022. Các nhà phân tích của JPMorgan chỉ ra rằng, để tìm lần gần nhất đấu giá trái phiếu kỳ hạn 5 năm có "độ chênh cuối" 3 điểm cơ bản, phải quay lại năm 2011 – khi cuộc khủng hoảng trần nợ đang manh nha khiến Mỹ bị hạ bậc tín nhiệm vào tháng 8 năm đó. Trở lại hiện tại, lo lắng về tình hình tài chính căng thẳng của Mỹ đã đẩy chi phí vay dài hạn tăng cao. Do đó, thị trường kỳ vọng chính quyền Trump sẽ dần chuyển nhu cầu tài trợ khổng lồ của Bộ Tài chính về phía trái ngắn và trung hạn của đường cong lợi suất – nơi chi phí thấp hơn. Đó là lý do vì sao cuộc đấu giá trái phiếu 5 năm hai tuần trước lại gây quan ngại lớn như vậy. "Đuôi" ba điểm cơ bản là chuyện bình thường ở các đợt phát hành kỳ hạn dài, nhưng với những trái phiếu nằm ở vị trí gọi là "bụng" của đường cong lợi suất thì hiếm gặp. Nếu Bộ Tài chính buộc phải trả mức premium cao hơn để phát hành các trái phiếu này, thì Houston, chúng ta có vấn đề. Sự mở rộng của "đuôi" có thể do nhiều nguyên nhân, bao gồm biến động thị trường vào ngày đấu giá hoặc những vấn đề cơ bản có thể bào mòn nhu cầu qua thời gian. Thường khó phân biệt hai yếu tố này vì chúng không loại trừ nhau. Lạc quan mà nói, bất ổn này chưa lan sang trái ngắn của đường cong lợi suất. Ít nhất là ở hiện tại. Lợi suất trái phiếu kỳ hạn 3 năm và 10 năm đều tăng khoảng 50 điểm cơ bản so với đấu giá trước đó một tháng, hiện lần lượt ở quanh 4,96% và 5,32%. Lợi suất kỳ hạn 30 năm tăng khoảng 35 điểm cơ bản, lên 5,65%. Mức này nên đủ cao để thu hút nhu cầu mạnh và đảm bảo đấu giá thành công, đúng không? Có lẽ vậy. Nhưng nếu xuất hiện bất ngờ, biến động và bất định có thể lan ra toàn thị trường. Các nhà đầu tư sẽ theo dõi sát sao từng diễn biến như… diều hâu. (Quan điểm trong bài chỉ thuộc về tác giả, cây bút chuyên mục của Reuters) Bạn thích bài bình luận này? Mời truy cập Reuters "Open Interest" (ROI), nguồn tin bình luận tài chính toàn cầu mà bạn không thể thiếu. Theo dõi ROI trên LinkedIn và X. Bạn cũng có thể nghe chương trình p
Giá tiền điện tử
Thêm


