
Dự báo báo cáo tài chính quý 3 của Tesla (TSLA): Sau khi giao hàng vượt kỳ vọng, liệu có thể đảo ngược áp lực lợi nhuận bị hụt liên tục?
 Bitget2026/10/20 03:31
1. Điểm nhanh đầu tư
Tesla (TSLA.US) sẽ công bố kết quả kinh doanh quý III năm tài chính 2026 sau giờ giao dịch chứng khoán Mỹ vào ngày 21/10/2026. Dự báo đồng thuận của Phố Wall cho doanh thu khoảng 27,8 - 28,3 tỷ USD (tăng trưởng gần như không thay đổi hoặc giảm nhẹ so với cùng kỳ), thu nhập trên mỗi cổ phiếu điều chỉnh khoảng 0,43 - 0,45 USD (giảm khoảng 10%-14% so với cùng kỳ). Công ty trước đó đã công bố số lượng giao hàng Q3 là 486.532 chiếc (giảm khoảng 2,1% so với cùng kỳ nhưng vượt kỳ vọng thị trường), triển khai lưu trữ năng lượng 13,7 GWh (tăng khoảng 9,6% so với cùng kỳ).
Báo cáo tài chính lần này trọng tâm không phải là con số giao hàng (đã công bố) mà là tỷ suất lợi nhuận gộp ngành ô tô có ổn định hay không, ngành năng lượng có tiếp tục đóng góp hay không và tiến triển thương mại hóa Robotaxi/FSD có hỗ trợ được định giá hay không. Thị trường cũng quan tâm áp lực dòng tiền tự do khi chi tiêu vốn cao, cũng như quan điểm của ban lãnh đạo về định hướng cả năm và các nội dung liên quan đến AI.
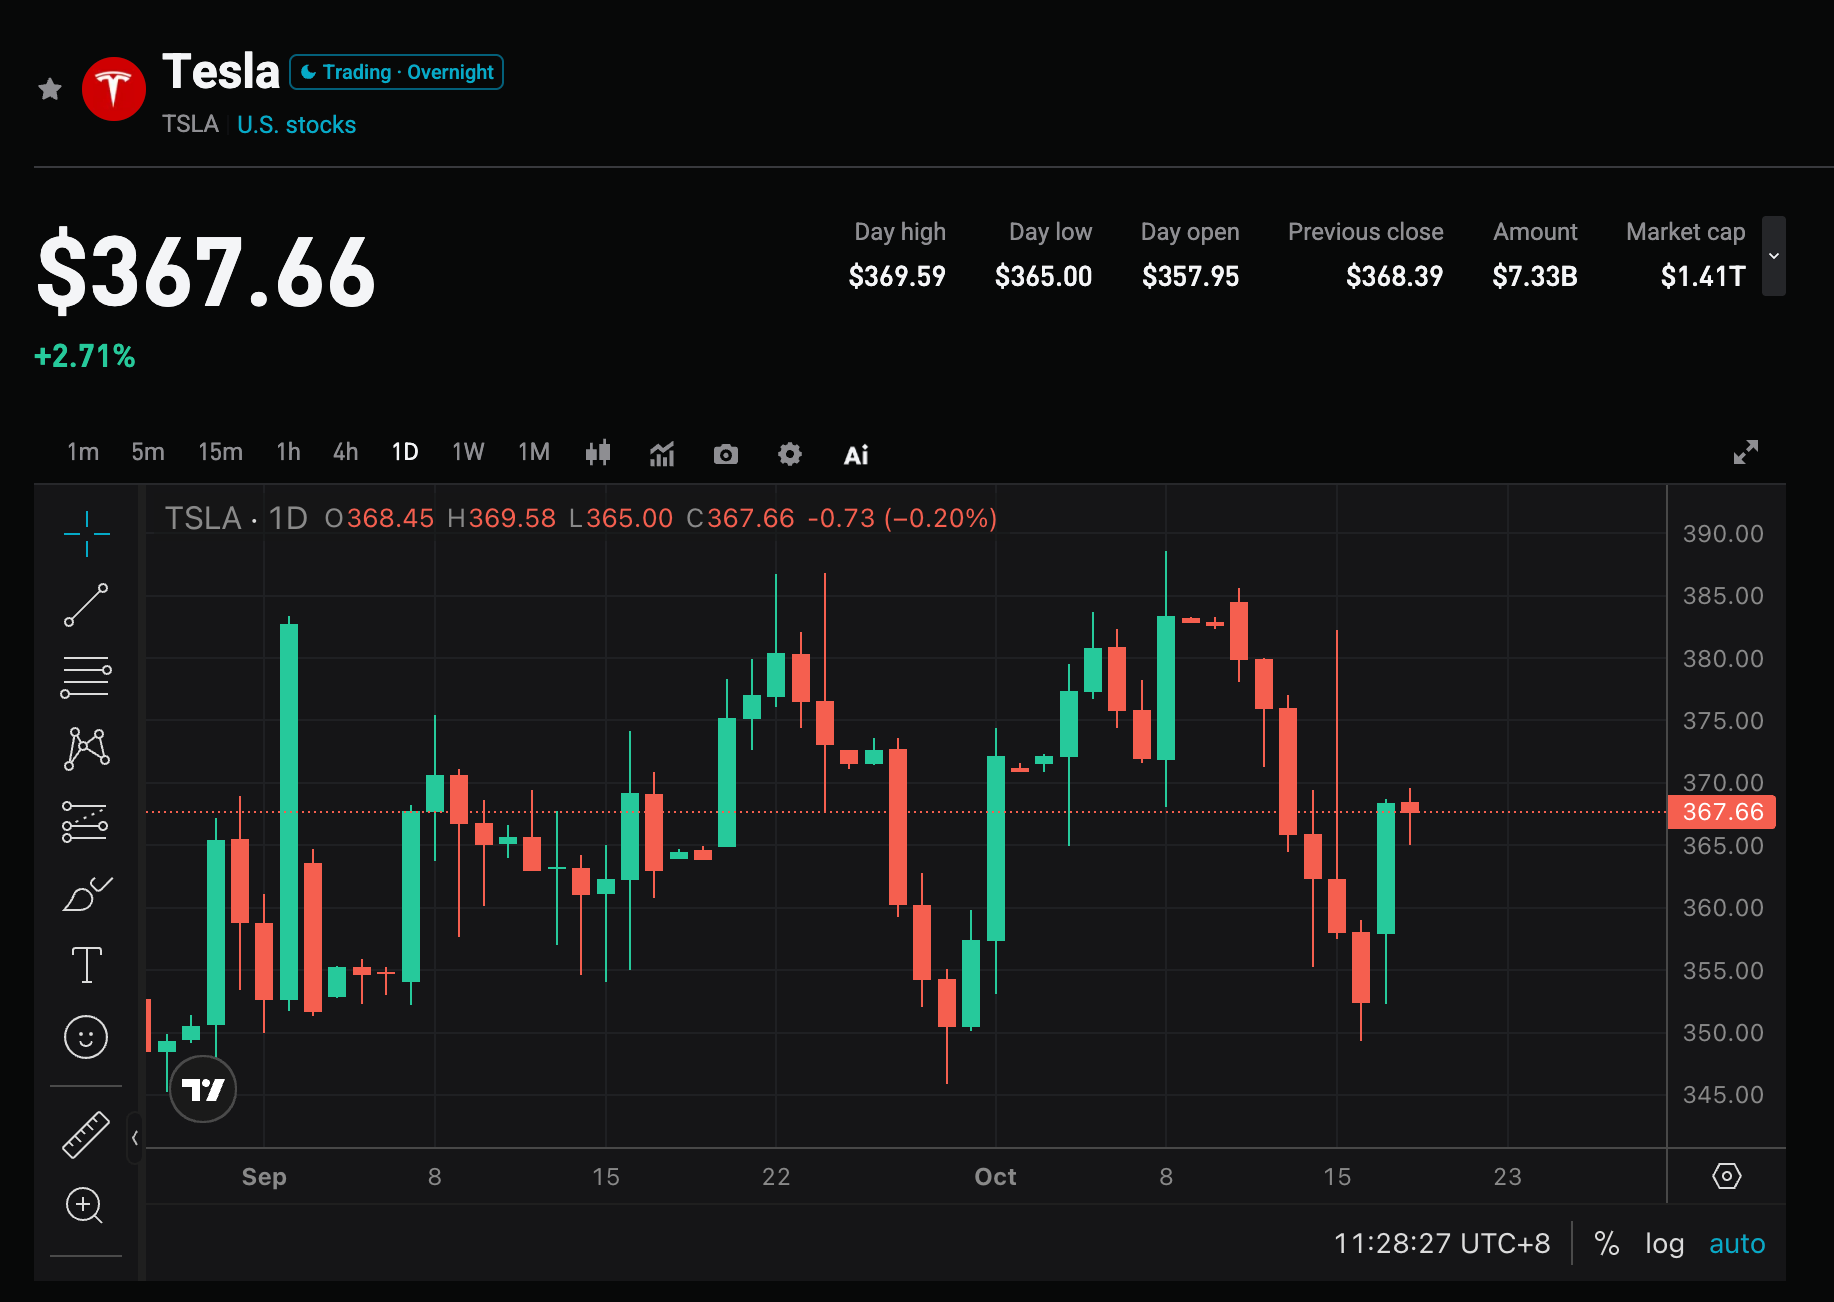
2. Bốn điểm chính cần lưu ý
Điểm 1: Sau khi giao hàng vượt dự báo, liệu doanh thu và EPS có ngừng bị miss liên tiếp?
Giao hàng Q3 đã vượt đồng thuận khoảng 25.000 xe, nhưng dự báo doanh thu vẫn gần như ngang hoặc thấp hơn năm trước. Trong 10 quý gần đây, Tesla bị miss doanh thu 6 lần, miss EPS 5-7 lần, tỷ lệ vượt kỳ vọng tổng thể khá thấp. Nếu lần này doanh thu gần mức cao 28,3 tỷ USD và EPS đạt hoặc vượt 0,45 USD, sẽ giúp xoay chuyển hình ảnh "giao tốt nhưng lợi nhuận chịu áp lực"; ngược lại sẽ khiến lo ngại về tỷ suất lợi nhuận bị kéo dài thêm.
Điểm 2: Tỷ suất lợi nhuận gộp ngành ô tô và cấu trúc sản phẩm
Ngành ô tô vẫn là nguồn thu chủ lực, dự báo bị áp lực tăng trưởng so với cùng kỳ. Thị trường tập trung quan sát tỷ suất lợi nhuận ngành ô tô có cải thiện so với Q2 không, cũng như cấu trúc đóng góp của Model 3/Y và các dòng khác (bao gồm Cybertruck). Chi phí nguyên liệu, chiến lược giá và xử lý tồn kho sẽ trực tiếp quyết định hiệu quả lợi nhuận. Nếu tỷ suất lợi nhuận ổn định, sẽ là điểm tựa cho định giá; nếu tiếp tục giảm, sẽ làm dấy lên nghi ngờ về năng lực giá và nhu cầu.
Điểm 3: Tăng trưởng ngành năng lượng và dịch vụ giúp bù trừ
Ngành lưu trữ năng lượng đã liên tiếp nhiều quý đạt kết quả xuất sắc, triển khai Q3 là 13,7 GWh. Dự kiến doanh thu ngành năng lượng và dịch vụ sẽ là lực lượng bù trừ quan trọng, thị trường quan tâm tốc độ tăng trưởng, tỷ suất lợi nhuận có mở rộng đóng góp vào tổng thể không. Nếu ngành năng lượng tiếp tục tăng mạnh, sẽ bù đắp phần nào áp lực ngành ô tô và củng cố câu chuyện Tesla như một công ty công nghệ năng lượng toàn diện.
Điểm 4: Robotaxi, FSD và tiến độ chi tiêu vốn
Q3 đã khởi động một số hoạt động vận hành Robotaxi, thị trường sẽ theo dõi chỉ số dặm trả phí, tiến triển đăng ký FSD, cũng như cập nhật về thời gian thương mại hóa từ ban lãnh đạo. Chi tiêu vốn cả năm dự kiến vượt 25 tỷ USD, tự do dòng tiền Q3 vẫn chịu áp lực. Liệu đầu tư mạnh có chuyển thành doanh thu AI và tự lái rõ rệt không là chìa khóa xác định hướng giá cổ phiếu về trung và dài hạn.
3. Cơ hội và rủi ro song hành
Catalyst tăng giá:
- Doanh thu và EPS vượt đồng thuận rõ rệt, tỷ suất lợi nhuận ô tô cải thiện.
- Ngành năng lượng tăng trưởng mạnh, Robotaxi/FSD thương mại hóa tiến triển tốt hơn kỳ vọng, ban lãnh đạo nâng chỉ tiêu cả năm.
- Ban lãnh đạo đưa lộ trình và thời gian hoàn vốn cho chi tiêu vốn rõ ràng hơn.
Rủi ro giảm giá:
- Doanh thu hoặc EPS tiếp tục miss, tỷ suất lợi nhuận ô tô giảm thêm.
- Dòng tiền tự do âm lớn, chỉ tiêu chi tiêu vốn thêm cao mà không có doanh thu tương ứng.
- Robotaxi/FSD không đạt tiến độ, cộng thêm định giá cao gây điều chỉnh.
4. Khuyến nghị chiến lược giao dịch
Logic mua: Nếu doanh thu, EPS và tỷ suất lợi nhuận cùng cải thiện, đồng thời ban lãnh đạo đưa tín hiệu tích cực về Robotaxi và ngành năng lượng, có thể tăng niềm tin thị trường vào giá trị lâu dài AI và tự lái của Tesla, hỗ trợ phục hồi định giá.
Rủi ro bán: Nếu lợi nhuận vẫn chịu áp lực, dòng tiền tự do tệ hoặc tiến độ tự lái không nổi bật, có thể kích hoạt chốt lời, đặc biệt trong môi trường biến động cao của cổ phiếu công nghệ.
Dữ liệu quan trọng:
- Tổng doanh thu và tốc độ tăng trưởng so với cùng kỳ
- EPS điều chỉnh và tỷ suất lợi nhuận ngành ô tô
- Doanh thu ngành năng lượng và sản lượng triển khai
- Dòng tiền tự do và chi tiêu vốn
- Chỉ số hoạt động Robotaxi/FSD và chỉ tiêu cả năm
Khuyến nghị vận hành: Khi kết quả vượt kỳ vọng và chỉ tiêu tích cực, có thể chú ý cơ hội xây dựng vị thế khi giá điều chỉnh; nếu dữ liệu bình thường hoặc chỉ tiêu yếu, cần chú ý rủi ro biến động ngắn hạn, tránh mua đuổi. Nên linh hoạt điều chỉnh vị trí và điểm dừng lỗ theo năng lực chịu rủi ro cá nhân.
Tuyên bố miễn trách: Nội dung trên chỉ mang tính tham khảo, không phải khuyến nghị đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Sau khi 20 tỷ USD rút khỏi TMT, bàn giao dịch của Goldman Sachs khuyến nghị chọn lọc mua đáy AI: chú ý đến bốn hướng chính
Theo bộ phận giao dịch của Goldman Sachs, đợt sụt giảm mạnh của cổ phiếu AI lần này là do các quỹ phòng hộ giảm đòn bẩy, không phải do nhu cầu suy yếu. Các chỉ số định lượng cho thấy vị thế dồn nén vào AI đã được giải tỏa mạnh mẽ, khi nhóm cổ phiếu theo đà giảm 7,8% trong khi Nasdaq chỉ giảm 0,8%, gây thiệt hại tập trung cao. Thứ tự giải ngân nên là: ngành điện lực → đám mây quy mô siêu lớn → suy luận/an ninh mạng, ưu tiên những mã có dòng tiền thực. Cửa sổ xác nhận là trước ngày 6 tháng 11, chìa khóa là xem liệu hướng dẫn chi tiêu vốn của Microsoft, Google, Amazon có bị điều chỉnh giảm hay không.

JPMorgan duy trì xếp hạng “trung lập” cho BioNTech (BNTX.US): Lạc quan về tiềm năng của pumitamig kết hợp với B7-H3 ADC, nhưng dữ liệu quan trọng phải chờ tới sau năm 2028 mới có.
JPMorgan duy trì xếp hạng "Trung lập" đối với BioNTech, giá mục tiêu là 92 USD.
Sở thích rủi ro giảm xuống dưới mức zero, cửa sổ mua thêm cổ phiếu cuối cùng đã mở ra? Goldman Sachs kiên trì giữ “tăng tỷ trọng” tài sản cổ phiếu dưới xu hướng phục hồi của ngành bán dẫn
Dòng tiền toàn cầu thể hiện rõ ràng sự căng thẳng giữa “cổ phiếu tìm kiếm sự phục hồi, tín dụng tiếp tục phân tầng”. Chỉ số khẩu vị rủi ro của Goldman Sachs giảm xuống -0,5, vẫn chưa chạm tới vùng mua đảo ngược mạnh hơn trong lịch sử, nhưng kỳ vọng về lợi nhuận ngành công nghệ vẫn kiên cường, định giá giảm cùng mức độ tập trung vị thế giảm đã cải thiện kỳ vọng lợi nhuận của cổ phiếu.
Giá tiền điện tử
Thêm


