
Những điểm nổi bật trong báo cáo tài chính quý 3 năm 2026 của Bloom Energy: Doanh thu tăng vọt 138% lên 1,24 tỷ USD, lợi nhuận kinh doanh trong một quý vượt cả năm ngoái, nâng hướng dẫn cả năm lên lần thứ ba trong năm.
 2026/10/23 03:05
🔥 Radar các điểm nóng cổ phiếu Mỹ đã ra mắt! 3 chủ đề chính của cổ phiếu Mỹ + 6 mã cổ phiếu chọn lọc + 7 lịch sự kiện quan trọng, cơ hội cổ phiếu Mỹ tuần này ở đâu? Bấm vào link để xem toàn cảnh 22 hướng đầu tư→
Quan điểm cốt lõi:
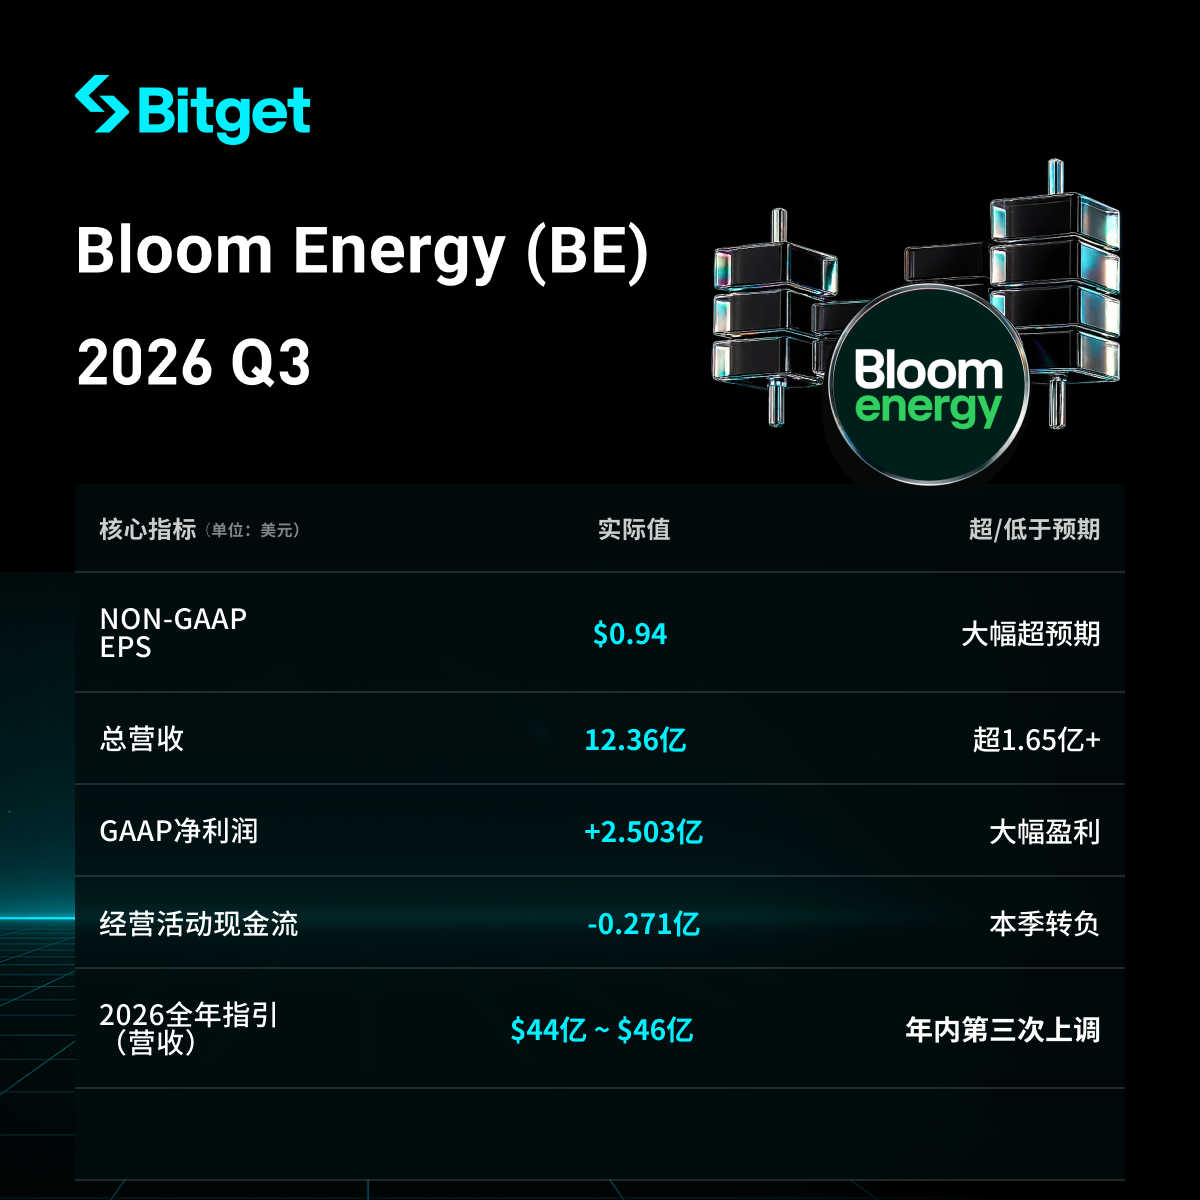
Bloom Energy (NYSE: BE) công bố báo cáo tài chính Q3 ngày 22/10/2026 (kết thúc ngày 30/9/2026), doanh thu đạt 1,2358 tỷ USD, tăng trưởng bùng nổ 138,1% so với cùng kỳ, vượt xa dự đoán của các nhà phân tích khoảng 1,07 tỷ USD; lợi nhuận trên mỗi cổ phiếu pha loãng theo chuẩn Non-GAAP đạt 0,94 USD, vượt xa dự kiến 0,69 USD. Lợi nhuận hoạt động Non-GAAP trong quý là 285,7 triệu USD, tăng vượt hơn 500% và vượt tổng cả năm trước, tỷ suất lợi nhuận hoạt động từ 8,9% đã mở rộng lên 23,1%. Công ty lần thứ ba trong năm nâng dự báo cả năm 2026, doanh thu trung bình tăng trưởng khoảng 122%. Dù nền tảng cơ bản vững chắc và đã được đưa vào S&P 500, nhưng dòng tiền tự do ròng âm 181 triệu USD, chi phí mở rộng sản xuất ảnh hưởng dự báo biên lợi nhuận và định giá cao khiến cổ phiếu đóng cửa giảm 8,7% xuống còn 217,77 USD, tiếp tục chịu áp lực sau phiên.
Phân tích chi tiết:
- Doanh thu và lợi nhuận tổng thể
- Doanh thu quý: 1,2358 tỷ USD, tăng 138,1% so với cùng kỳ năm ngoái 519 triệu USD, tăng 16% so với quý trước, vượt xa dự đoán của các nhà phân tích khoảng 1,07 tỷ USD.
- Lợi nhuận ròng GAAP: 250,3 triệu USD (EPS pha loãng 0,78 USD), cùng kỳ năm ngoái lỗ 23,1 triệu USD; EPS pha loãng Non-GAAP 0,94 USD (cùng kỳ năm ngoái 0,15 USD), vượt dự kiến 0,69 USD.
- Lợi nhuận hoạt động Non-GAAP: 285,7 triệu USD (biên lợi nhuận 23,1%), tăng vượt hơn 500% so với cùng kỳ năm ngoái 46,2 triệu USD; lợi nhuận hoạt động GAAP đạt 225,4 triệu USD (biên lợi nhuận 18,2%, cùng kỳ năm ngoái chỉ 1,5%). Khi doanh thu tăng 138%, chi phí hoạt động chỉ tăng khoảng 26%, thể hiện đòn bẩy vận hành đáng kể.
- Biên lợi nhuận gộp: GAAP 33,8% (tăng 453 điểm cơ bản so với cùng kỳ), Non-GAAP 34,5% (tăng khoảng 412 điểm cơ bản so với cùng kỳ).
- EBITDA điều chỉnh: 299,5 triệu USD.
- Dòng tiền: Dòng tiền hoạt động ròng âm khoảng 27,1 triệu USD, dòng tiền tự do ròng âm 181 triệu USD (cùng kỳ năm ngoái là dương), chủ yếu do giao hàng lớn và thời gian thu hồi tiền mặt không đồng bộ, tài sản hợp đồng và khoản phải thu tích lũy, cũng như việc sử dụng vốn lưu động tăng. Tiền mặt và các tài sản tương đương cuối kỳ khoảng 2,49 tỷ USD.
- Hiệu quả kinh doanh cốt lõi (Sản phẩm/Sản xuất điện tại chỗ)
- Doanh thu sản phẩm: 1,0736 tỷ USD, tăng trưởng 179,4%, lần đầu tiên vượt 1 tỷ USD trong một quý, chiếm khoảng 87% tổng doanh thu.
- Động lực: Nhu cầu sản xuất điện tại chỗ cho trung tâm dữ liệu AI bùng nổ. CEO KR Sridhar dẫn lời CEO Nvidia tại GTC: một trung tâm dữ liệu 1GW nếu chậm một quý sẽ mất khoảng 10 tỷ USD doanh thu (trung tâm 100MW mất 1 tỷ USD). Bloom nhấn mạnh năng lực giao hàng siêu nhanh: Dự án Oracle Utah cung cấp điện chưa đến hai tháng; Dự án Nebius tại New Jersey được phê duyệt bởi ủy ban quy hoạch chỉ sau ba tháng ký, sau khi phê duyệt chỉ mất hai tháng để có điện. Công ty tuyên bố là giải pháp duy nhất đáp ứng đồng thời “phê duyệt nhanh nhất (không cần giấy phép ô nhiễm không khí), triển khai nhanh nhất, mở rộng trong tương lai” và không trở thành điểm nghẽn cho khách hàng mở trung tâm dữ liệu.
- Ban lãnh đạo khẳng định Bloom đang dẫn dắt “cuộc cách mạng cấu trúc lớn nhất ngành điện trong 150 năm”, chuyển từ hệ thống điện tập trung hàng trăm năm sang sản xuất điện phân tán tại chỗ.
- Hiệu quả các bộ phận kinh doanh khác
- Lắp đặt (Install): khoảng 84,86 triệu USD, biên lợi nhuận âm.
- Dịch vụ (Service): khoảng 67,56 triệu USD, biên lợi nhuận khoảng 17,8% (Non-GAAP khoảng 21,4%).
- Điện (Electricity): khoảng 9,82 triệu USD.
- Ngành sản phẩm dẫn đầu tăng trưởng, các mảng khác quy mô nhỏ hơn nhưng dịch vụ và điện đóng góp nguồn thu thường xuyên ổn định.
- Chi tiêu vốn và kế hoạch mở rộng công suất
- Dòng tiền đầu tư Q3 ròng ra khoảng 157,2 triệu USD, trong đó mua sắm tài sản cố định, nhà xưởng, thiết bị khoảng 153,5 triệu USD. CFO cho biết chi tiêu vốn đã gấp khoảng 4 lần cả năm trước.
- Lĩnh vực đầu tư chính: Mở rộng công suất Fremont và Newark, phục vụ đơn hàng trung tâm dữ liệu siêu lớn. Dây chuyền mới leo dốc và giao hàng gấp nâng cao chi phí ngắn hạn, các dự án giảm chi phí cần thời gian để hiện thực hóa; chi phí khởi động mở rộng sẽ tạo áp lực tạm thời lên biên lợi nhuận năm 2027.
- So với đối thủ: Bloom nổi bật với khả năng triển khai nhanh mô-đun pin nhiên liệu ôxít rắn (SOFC), khác biệt với tuabin khí truyền thống (chu kỳ giao hàng kéo dài đến sau năm 2030) và kết nối lưới điện (thường chậm 1,5-2 năm). Đã chứng minh năng lực cạnh tranh giá thành ở các khu vực như Texas với giá điện thấp.
- Dự báo kết quả kinh doanh cả năm 2026
- Doanh thu: Nâng lên 4,4-4,6 tỷ USD (trước đó 3,9-4,2 tỷ USD), trung bình khoảng 4,5 tỷ USD, tăng trưởng khoảng 122% so với cùng kỳ.
- Lợi nhuận hoạt động Non-GAAP: 960-1030 triệu USD (trung bình biên lợi nhuận khoảng 22%).
- EPS Non-GAAP: 3,10-3,40 USD (trước đó 2,55-2,85 USD).
- Biên lợi nhuận gộp Non-GAAP: khoảng 34% (dự báo đầu năm là khoảng 32%, năm 2025 khoảng 30%).
- Tiến độ quý bị ảnh hưởng bởi thời điểm chuẩn bị và giao hàng của khách hàng, cửa sổ giao hàng cuối năm sẽ quyết định vị trí thực tế so với dự báo, tồn tại rủi ro biến động từng quý. Đây là lần thứ ba nâng dự báo trong năm.
- Bối cảnh thị trường và lo ngại của nhà đầu tư
- Mâu thuẫn trọng tâm: Sự phát triển AI và khả năng điện lưới truyền thống không đồng bộ, sản xuất điện tại chỗ trở thành nhu cầu thiết yếu hàng nghìn tỷ USD. Bloom nhận được đơn hàng CCS từ AEP lên đến 700MW để hỗ trợ thu giữ và lưu trữ carbon (CCS), cung cấp cho Google nguồn điện gần như phát thải bằng 0; ban lãnh đạo xem CCS là cơ hội hơn 1000 tỷ USD TAM (vì công nghệ có thể cung cấp CO2 nồng độ cao trực tiếp). Cũng đề cập tới kiến trúc dòng điện một chiều 800V, trung tâm dữ liệu 1GW trong 5 năm đầu có thể tiết kiệm hơn 5 tỷ USD so với kiến trúc truyền thống. Các công ty tiện ích đang chuyển từ “đối thủ cạnh tranh” thành “đối tác”, chủ động mua thiết bị để tăng ổn định mạng lưới phân phối.
- Lo ngại của nhà đầu tư: Dòng tiền tự do tiếp tục âm (do sử dụng vốn lưu động và CapEx), chi phí mở rộng sản xuất tạo áp lực tạm thời lên biên lợi nhuận năm 2027, định giá cao (đã giảm mạnh từ đỉnh tháng 6), và sự không chắc chắn về thời gian giao hàng gây biến động quý. Dù vượt kỳ vọng và nâng dự báo, cổ phiếu kết phiên giảm 8,7% về 217,77 USD (tiếp tục giảm sau phiên), phản ánh trạng thái “bán trên thực tế” và thái độ thận trọng với chất lượng dòng tiền. Công ty đã được đưa vào S&P 500, cột mốc mang tính biểu tượng.
Lưu ý: Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
IPO lớn nhất lịch sử đã diễn ra! Anthropic ra mắt với giá mở cửa tăng 34%, giá trị thị trường vượt 2 nghìn tỷ
Giá phát hành của Anthropic tương ứng với mức định giá 1,5 nghìn tỷ USD, vốn hóa thị trường khi mở cửa vượt qua SpaceX ở lần ra mắt trên thị trường chứng khoán Mỹ, cũng như vượt qua Tesla và Meta; giá cổ phiếu trong phiên từng tăng gần 39%, sau đó điều chỉnh và từng chỉ còn tăng chưa tới 15%; CEO khi gõ chuông tại Nasdaq cam kết không khuất phục trước áp lực thương mại và chính trị, nhấn mạnh an toàn AI và đột phá y học. Giới tài chính phố Wall gọi đợt IPO lần này là "thành công hạng A+".
Anthropic (ANT.US) có thể tăng hơn 25% trong ngày giao dịch đầu tiên, hợp đồng vĩnh viễn ngụ ý giá mở cửa đạt 104 đô la, định giá gần 1,83 nghìn tỷ đô la Mỹ
Dữ liệu giao dịch hợp đồng vĩnh viễn IPO trên nền tảng giao dịch phi tập trung Hyperliquid cho thấy thị trường hiện đang đặt cược giá mở cửa của Anthropic có thể đạt 104 USD, tăng hơn 25% so với giá phát hành IPO là 83 USD.
Kinh tế SpaceX: Một tàu Starship = 400 triệu USD doanh thu, thời gian hoàn vốn chưa đến 20 tuần, nhanh hơn nhiều so với AI Cloud!
Theo ước tính của Morgan Stanley, mỗi lần Starship tải đầy có thể triển khai 50 vệ tinh Starlink V3, mang lại khoảng 400 triệu USD doanh thu tăng thêm hàng năm, thời gian hoàn vốn EBIT chỉ khoảng 19 tuần. Đồng thời, chi phí phóng biến đổi nội bộ của SpaceX dự kiến sẽ giảm từ 1.000 USD/kg năm 2026 xuống còn 140 USD/kg vào năm 2040; đến cuối năm 2027, có khả năng đạt được tần suất phóng một lần mỗi tuần.
Giá tiền điện tử
Thêm


