
Triển vọng báo cáo tài chính quý 4 năm tài khóa 2026 của Apple (AAPL): iPhone Duo/18 Series giảm sản lượng nhưng tăng giá, hỗ trợ năm tài chính mới
 2026/11/01 12:44
🔥 Radar điểm nóng cổ phiếu Mỹ đã ra mắt! 3 chủ đề chính của cổ phiếu Mỹ + 6 mã cổ phiếu chọn lọc + 7 lịch sự kiện lớn, cơ hội cổ phiếu Mỹ tuần này ở đâu? Nhấp vào liên kết để xem toàn cảnh 22 hướng giao dịch→
1. Tóm tắt điểm đầu tư
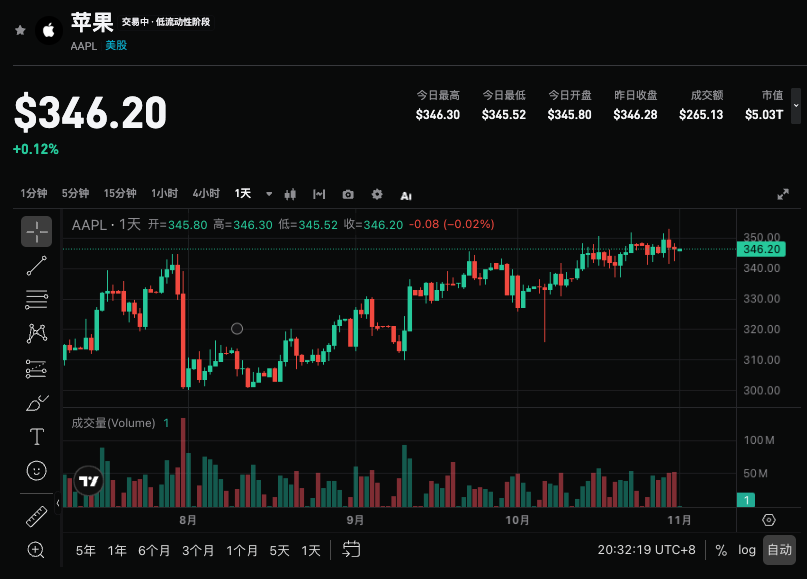
Apple(AAPL.US)sẽ công bố báo cáo tài chính quý IV năm 2026 sau giờ giao dịch ngày 2/11/2026 theo giờ miền Đông Mỹ. Dự báo đồng thuận của thị trường là tổng doanh thu khoảng113,322 tỷ USD(+10.6% YoY), lợi nhuận trên mỗi cổ phiếu 1.979 USD(+7.0% YoY). Goldman Sachs dự báo doanh thu 113,598 tỷ USD(+11% YoY), cao hơn mức đồng thuận và ở mức cao trong hướng dẫn của công ty (9%—11%), EPS 2.01 USD, duy trì xếp hạng "Mua" và nâng giá mục tiêu 12 tháng từ 360 USD lên 390 USD. Báo cáo tài chính này chủ yếu kiểm chứng việc iPhone 18 series có hiện thực hóa được chiến lược "giảm lượng tăng giá", mức độ nhu cầu ban đầu của màn hình gập Duo, và sự kiên cường của mảng dịch vụ cùng với quan điểm hướng dẫn cho quý tiếp theo trong bối cảnh nguồn cung hạn chế.
2. Bốn điểm chú ý chính
Điểm chú ý 1: iPhone 18 series giảm lượng tăng giá và tối ưu cấu trúc
iPhone vẫn là động lực chủ lực. Goldman Sachs dự báo doanh thu iPhone quý IV đạt 56,561 tỷ USD(+15% YoY), phù hợp với đồng thuận và hướng dẫn “mid-teens” của ban lãnh đạo. Số lượng xuất khẩu dự kiến giảm khoảng 4% so với cùng kỳ (đạt khoảng 57,3 triệu máy), nhưng giá trung bình tăng khoảng 20% so với cùng kỳ, tạo thành "giảm lượng tăng giá". Nguyên nhân chính khiến xuất khẩu giảm là chu kỳ ra mắt sản phẩm bị phân tách (phiên bản cơ bản vắng mặt), nguồn cung bộ nhớ và linh kiện hạn chế, cùng với việc tăng giá tổng thể gây suy giảm nhu cầu; một phần được bù đắp bởi hiệu ứng iPhone 17 và lần đầu ra mắt iPhone 18 Pro series (đặc biệt tại Trung Quốc và Ấn Độ). So với xuất khẩu smartphone toàn ngành giảm mạnh (khoảng -20% tới -22%), thị phần của Apple từ 18.2% tăng lên 22.4%, cho thấy sức đề kháng tương đối. Cần theo dõi liệu cấu trúc xuất khẩu có nghiêng thêm về Pro/Pro Max, và áp lực biên lợi nhuận ngắn hạn từ việc tăng giá chỉ thực hiện được một phần.
Điểm chú ý 2: Hạn chế nguồn cung, thời gian giao hàng và tín hiệu nhu cầu Duo ban đầu
Hạn chế nguồn cung là biến số chủ chốt của quý này. Apple tự sản xuất SoC với sản lượng hạn chế ở các node tiên tiến, cộng thêm nguồn DRAM có thể làm chậm lắp ráp A20 Pro, sản lượng Duo còn thấp, ban lãnh đạo đã cảnh báo hạn chế sẽ tăng đáng kể so với quý trước. Theo theo dõi thời gian giao hàng của Goldman Sachs, iPhone 18 Pro series trong 42 ngày đầu tiên thời gian giao hàng trung bình toàn cầu là 24 ngày, thấp hơn so với thế hệ trước và phục hồi nhanh hơn; Pro Max chịu áp lực ít hơn. Duo trong tuần đầu tiên đặt trước thời gian chờ trung bình toàn cầu khoảng 100 ngày, tại các khu vực cơ bản đồng nhất, nhu cầu ban đầu không yếu: Doanh số iPhone 18 Pro series ở Trung Quốc trong tuần đầu tăng +12% so với cùng kỳ, chiếm khoảng 33% doanh số smartphone tại Trung Quốc trong quý này; Ấn Độ ước tính ngày đầu tăng +15% tới +28%. Phản hồi chuỗi cung ứng cho thấy đơn hàng Pro Max tăng 10%—15%, Duo tăng 30%, trong khi 18 Pro giảm, tổng lượng giữ ổn nhưng cấu trúc nghiêng về các mẫu giá cao. Thời gian giao hàng bị ảnh hưởng khá lớn bởi tồn kho kênh và năng lực cung ứng, cần kết hợp với diễn giải của ban lãnh đạo trong cuộc gọi để đánh giá nhu cầu thực tế.
Điểm chú ý 3: Sự kiên cường của mảng dịch vụ và bù đắp giá Mac/iPad
Dịch vụ dự kiến tăng khoảng 10% so với cùng kỳ, phù hợp với đồng thuận và hướng dẫn của công ty (công ty từng hướng dẫn khoảng 9,5%, đã tính đến bất lợi tỷ giá khoảng 2,5% so với quý trước). Goldman Sachs dự báo doanh thu dịch vụ khoảng 31,521 tỷ USD, trong đó tốc độ tăng của App Store giảm xuống khoảng +2%, TAC(Google chia sẻ)khoảng +11%, dịch vụ đăng ký khoảng +22%. Mac là mảng có nhiều tranh luận: Goldman Sachs dự kiến doanh thu khoảng 8,683 tỷ USD, không thay đổi so với cùng kỳ và thấp hơn đồng thuận +12%; xuất khẩu giảm khoảng 12%, được bù đắp bằng việc tăng giá trung bình khoảng 18% trong tháng 6. iPad thì ngược lại, dự kiến doanh thu khoảng 7,398 tỷ USD(+6% YoY), cao hơn đồng thuận +1%, cũng hưởng lợi từ việc tăng giá trên 20% trong tháng 6. Lợi nhuận lớn của dịch vụ và số lượng máy kích hoạt là cốt lõi cho câu chuyện lâu dài, quý này cần chú ý liệu tốc độ tăng trưởng App Store và dịch vụ đăng ký có chịu áp lực thêm không.
Điểm chú ý 4: Biên lợi nhuận gộp, hướng dẫn quý tiếp theo và không gian định giá lại
Goldman Sachs dự báo biên lợi nhuận gộp 47.8%, cao hơn đồng thuận 47.5%, gần mức trung bình trong hướng dẫn của công ty (47%—48%), sau khi loại trừ hoàn thuế nhập khẩu là khoảng 46%—47%. Chi phí hoạt động dự kiến nằm trong khoảng 19,1—19,4 tỷ USD. Quan trọng hơn là quý sau: Goldman Sachs thận trọng hơn với F1Q27 (EPS 2.88 USD, doanh thu 151,2 tỷ USD, biên lợi nhuận gộp 46.8%), đều thấp hơn đồng thuận, dự đoán công ty sẽ hướng dẫn mức tăng doanh thu quý sau là tăng trưởng một con số thấp đến trung bình. Goldman Sachs nâng giá mục tiêu chủ yếu do niềm tin vào chu kỳ đổi mới iPhone sau khi ra mắt Duo, và hệ số định giá tăng từ 37 lên 40 lần (NTM+1Y), không phải do nâng dự báo lợi nhuận. Diễn giải trong cuộc gọi về hướng dẫn quý tháng 12 và tiến trình giải quyết nguồn cung sẽ trực tiếp ảnh hưởng cảm xúc và khả năng tiêu hóa định giá ngắn hạn.
3. Rủi ro và cơ hội cùng tồn tại
Động lực tăng giá:
- Doanh thu iPhone tăng vượt 15%, cấu trúc Pro/Pro Max và Duo tối ưu hơn dự đoán, xác thực luận điểm giảm lượng tăng giá.
- Dịch vụ duy trì tăng trưởng hai con số, biên lợi nhuận gộp gần mức hướng dẫn cao nhất, và hướng dẫn quý tới ở mức tích cực.
- Tín hiệu nhu cầu Duo ban đầu mạnh mẽ (thời gian chờ, doanh số khu vực) củng cố kỳ vọng về chu kỳ đổi máy mới với hình thái mới.
Rủi ro giảm giá:
- Lượng xuất khẩu giảm mạnh hơn dự kiến hoặc việc tăng giá làm giảm nhu cầu, khiến doanh thu iPhone thấp hơn mức "mid-teens".
- Hạn chế nguồn cung tiếp tục nghiêm trọng, hoặc chỉ đưa ra hướng dẫn tăng trưởng một con số thấp, tạo lo lắng cho mùa lễ.
- Tốc độ tăng của App Store giảm mạnh thêm, áp lực tỷ giá và chi phí vượt kỳ vọng, ảnh hưởng biên lợi nhuận gộp và chất lượng lợi nhuận tổng thể.
4. Đề xuất chiến lược giao dịch
Luận điểm mua: Nếu doanh thu iPhone và tổng doanh thu vượt đồng thuận rõ rệt, biên lợi nhuận gộp ổn định và ban lãnh đạo có thái độ tích cực với nhu cầu Duo và hướng dẫn quý tháng 12, có thể củng cố “chu kỳ phần cứng + sự kiên cường dịch vụ”, hỗ trợ sửa định giá và nâng giá mục tiêu.
Rủi ro bán: Nếu dữ liệu chủ chốt chỉ đạt hoặc thấp hơn dự kiến một chút, diễn giải về nguồn cung tiêu cực hoặc hướng dẫn quý tiếp theo yếu, có thể tạo ra chốt lời, nhất là khi giá cổ phiếu đã ở mức cao.
Dữ liệu chủ chốt:
- Tổng doanh thu và tốc độ tăng trưởng so với cùng kỳ, doanh thu iPhone và cấu trúc số lượng xuất khẩu/giá trung bình
- Tốc độ tăng doanh thu dịch vụ và thành phần App Store/dịch vụ đăng ký
- Biên lợi nhuận gộp và thực hiện chi phí hoạt động
- Hướng dẫn doanh thu quý tiếp theo (F1Q27) và triển vọng nguồn cung
Đề xuất thực chiến: Khi kết quả vượt kỳ vọng và hướng dẫn tích cực, có thể quan tâm tới cơ hội mua khi thị trường điều chỉnh; nếu dữ liệu bình thường hoặc hướng dẫn thận trọng, chú ý rủi ro biến động ngắn hạn, tránh mua đuổi giá cao. Điều chỉnh tỷ trọng và đặt dừng lỗ cần dựa vào khả năng chịu rủi ro của bản thân.
Miễn trừ trách nhiệm: Nội dung trên chỉ để tham khảo, không phải là lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tăng gần 1 nghìn tỷ USD trong 90 ngày! Nợ ngoài bảng của AI âm thầm vượt qua 4,1 nghìn tỷ USD
Làn sóng hạ tầng AI đang tạo ra gánh nặng ngoài bảng cân đối kế toán cực lớn, với các cam kết liên quan của bảy công ty công nghệ đã lên tới 4,11 nghìn tỷ USD, tăng gần 1 nghìn tỷ USD chỉ trong khoảng 90 ngày, vượt xa mức nợ ghi nhận trong bảng cân đối. Các hợp đồng thuê trung tâm dữ liệu, nghĩa vụ mua sắm và bảo lãnh đang tiếp tục mở rộng, trong khi các tổ chức xếp hạng vẫn chưa thống nhất chuẩn mực đánh giá. Thị trường bắt đầu lo ngại: nếu doanh thu từ AI không tăng kịp với tốc độ thực thi cam kết, các khoản chi khổng lồ này có thể sẽ tác động tiêu cực trở lại đến dòng tiền và giá trị doanh nghiệp.


Điểm nhấn dự báo vĩ mô chứng khoán Mỹ trong tuần (2/11 - 6/11)
Một đời khó chữa: Goldman Sachs phát hiện rằng những công nhân bị AI thay thế thường khó tìm việc làm mới và thường rơi vào nhóm mục tiêu tiếp theo của AI
Làn sóng sa thải do AI đang lan rộng khắp các ngành công nghiệp! Goldman Sachs cảnh báo, những người bị thay thế đang rơi vào vòng luẩn quẩn “vừa nhận việc đã bị thay thế”: không chỉ khó khăn trong việc tái tìm việc làm, mà còn có đến 75% khả năng sẽ tiếp tục bị AI thay thế. Nguy hiểm hơn, nếu kinh tế suy thoái, hàng triệu đợt sa thải tồn đọng do AI có thể sẽ bùng phát cùng lúc, và khi đó, cơn bão thất nghiệp thực sự mới chỉ bắt đầu.

Giá tiền điện tử
Thêm


