
为缩表铺路,美监管机构大幅放宽银行资本要求

3月19日,美联储、联邦存款保险公司(FDIC)与货币监理署(OCC)三大监管机构联合推出新一轮银行资本规则改革提案,旨在放宽美国银行体系的资本约束。具体措施包括:一是对备受争议的巴塞尔协议III终局规则进行根本性修订,消除部分重复计量问题,提高风险权重的准确性;二是调整G-SIB附加费,将其与名义GDP挂钩并降低缓冲资本规模(缓冲资本此前为50个基点,现下调至10个基点);三是放宽补充杠杆率(SLR)约束;四是改革压力测试机制,提高透明度并降低资本占用的不确定性。
此轮改革在综合巴塞尔III终局规则、压力测试改革及全球系统重要性银行(G-SIB)附加费调整后,美国大型银行(资产大于7000亿美元)的最低普通股一级资本(CET1)要求预计下降约4.8%,中型银行(资产介于1000亿-7000亿美元)下降5.2%,小型银行(资产小于1000亿美元)降幅高达7.8%。若将此前已落地的压力测试改革与杠杆率调整合并计算,大型银行的资本释放规模可达数百亿美元。
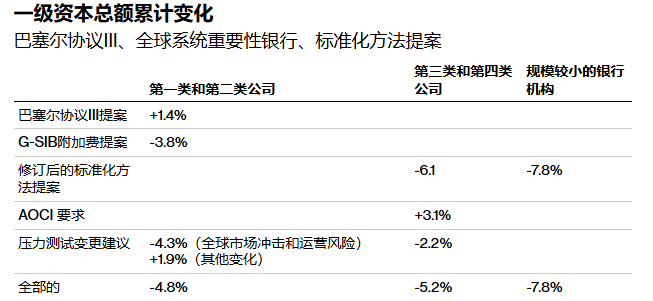
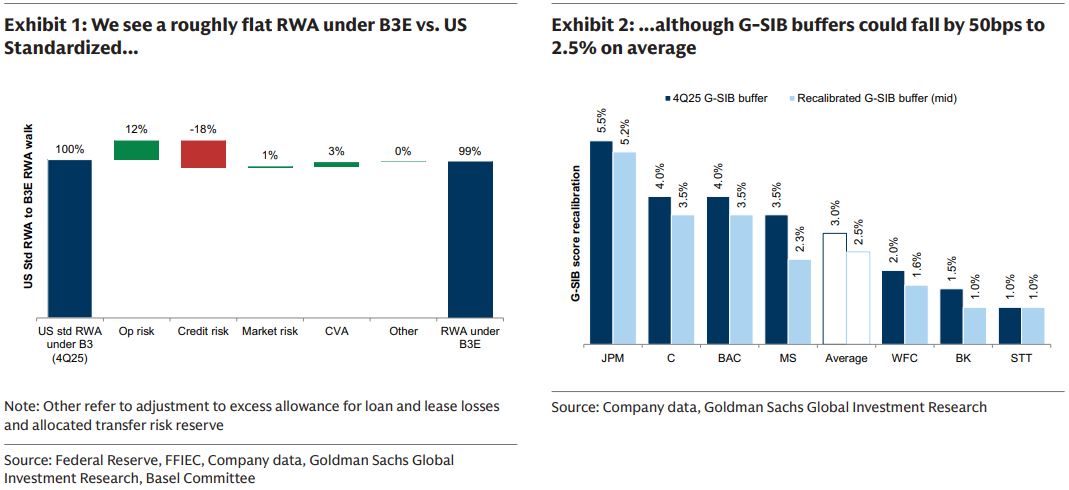
从政策性质来看,这一轮改革将成为2008年金融危机后最大规模的资本规则松绑。而除了直接资本规则修改,监管层政策重心也正同步向流动性要求转移。美联储负责监管的副主席鲍曼和美国财政部长贝森特公开主张调整关键的流动性规则(如LCR和ILST),拟将银行通过美联储贴现窗口等渠道获得的融资能力纳入高质量流动性资产(HQLA)的考量范围,以此降低银行对传统流动性缓冲的过度依赖。
放松监管,并为缩表铺路
本轮政策的直接效果是释放银行资本空间,促进信贷扩张。华尔街银行将得以释放数十亿美元的资金,用于扩大贷款规模、增加股票回购和提升股东分红。在这一过程中,传统商业银行和超大型区域性银行将成为不成比例的主要受益者。提案大幅下调了住宅抵押贷款和企业贷款的风险权重,例如,中小型银行的住宅抵押贷款风险加权资产(RWA)预计减少约30%至31%。这种结构性倾斜将显著提升传统贷款机构扩张资产负债表的意愿与能力。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
博通(AVGO.US)CEO:AI的下一个瓶颈不是芯片是资本,但很多投资者“像赌徒”
博通首席执行官称资金将是人工智能发展的最大制约因素,但同时警告称许多投资者像“赌场赌徒”。
大摩研报解读:标普等权重跌 5%,AI 集中度风险在年末前积累
技术革命不等于炒股稳赚!达利欧为AI泡沫时代支招
Citrini 79 页报告:代理式金融将重塑加密,主流币会掉队吗?
加密货币价格
更多


