
阿里一季报有何期待?即时零售亏损有望减半,云业务增速或突破40%

阿里巴巴将于5月公布2026财年Q4(即2026年Q1)业绩,摩根士丹利、汇丰、野村三大投行在财报前夕密集发布前瞻报告,核心判断高度趋同:云业务增速有望进一步加速至40%以上,即时零售(QC)亏损迎来清晰拐点,而Qwen大模型的持续投入则构成本季度最主要的业绩压力。
三家机构均维持买入评级,目标价区间在172至200美元之间,相对当前约120美元股价,潜在上行空间超过40%。对于投资者而言,本季的核心问题不是短期盈利是否好看,而是阿里能否兑现"亏损收窄+云加速"的双重承诺。
云业务加速至40%,MaaS变现是中期最大增量
摩根士丹利预测,阿里云4Q收入增速将从上季度的36%进一步加速至40%以上,EBITA利润率稳定在9%。
驱动力呈现双轮格局:近期的云服务提价效应支撑短期增长,MaaS(模型即服务)则构建中期路径——机构预计MaaS收入占比有望在五年内从目前不足10%提升至50%以上,管理层设定的云业务长期EBITA利润率目标为20%,较当前高个位数水平仍有显著提升空间。
Qwen在中国企业市场的token用量份额,已从2025年上半年的18%跃升至下半年的32%,居所有模型之首。
汇丰数据显示,Qwen App在2026年2月的月活用户达2.23亿,30日用户留存率达39%,企业端护城河正在持续加深。
即时零售减亏路线图明确,"战争高峰"已过
摩根士丹利预估4Q即时零售亏损约180亿元,较上季度估算的220亿元收窄。
管理层明确目标是在FY27将全年亏损较FY26减半(摩根士丹利预计FY26全年QC亏损约860亿元,FY27目标降至约430亿元),FY28再减半,FY29实现盈亏平衡。
野村同样预测FY27 QC亏损将收窄至约430亿元。三家机构共同判断,即时零售"战争最激烈的阶段"已经过去——阿里在稳固市场份额后,正将策略重心从"抢份额"切换至"提效率",这一转变预计也将为美团外卖业务带来边际喘息空间。
CMR增速重加速,会计调整带来视觉扰动
投行预计,阿里中国电商分部客户管理收入(CMR)4Q在可比口径下同比增速约7%,较上季度1%显著回弹,印证了1—2月消费数据改善的积极传导。
但由于阿里本季度起将对头部商家的平台激励由营销费用重分类为CMR的"抵减项",报告口径下的CMR增速仅约1%,汇丰估计该调整带来约6个百分点的增速差异。
剔除即时零售后,电商分部EBITA预计同比基本持平,较上季度约-7%的跌幅明显改善。
三大投行目标价区间172—200美元,AI变现定价仍不充分
三家机构目标价存在差异,但买入逻辑趋同。
摩根士丹利维持超配评级及180美元目标价,基于DCF模型(WACC 10%,永续增长率3%),对应FY28年非GAAP市盈率23倍,较当前约16倍估值存在显著溢价,同时将FY26和FY27调整后EBITA预测分别下调7%和12%,主要反映Qwen投入超预期。
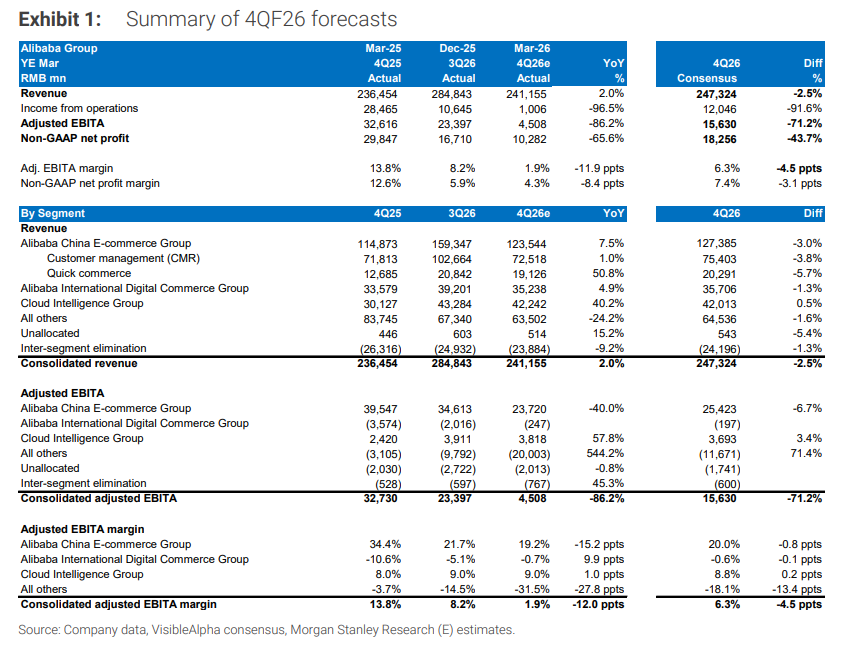
汇丰将目标价从180美元小幅下调至172美元,原因同为上调"其他业务"亏损假设。野村维持200美元目标价,对应FY28约20倍市盈率。
三家机构的共识是:AI变现路径日趋清晰,即时零售减亏时间表已锚定,当前估值对这两条核心逻辑的定价仍然不足。
~~~~~~~~~~~~~~~~~~~~~~~~
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
日本干预汇市“抽血”?7月海外持美债降至九个月低谷,中国持仓创2008年来新低
据美国财政部报告,7月海外持美债环比减少504亿美元;美头号“债主”日本的美债持仓减少128亿美元、连降三个月,又创一年多新低;第三大债主中国持美债减少154亿美元,连降两月;第二大债主英国逆市增持584亿美元、持仓刷新5月所创最高纪录;7月法国和加拿大持仓降幅居前,分别减少415亿和300亿美元。
白宫抨击美联储加息决定“相当令人遗憾”,特朗普敦促降息至1%以下
白宫发言人Kush Desai表示,“从政府的角度来看,美联储今天的加息决定相当令人遗憾,并没有特别有说服力的经济依据。”当被问及总统特朗普是否仍然相信美联储主席的独立性时,Desai回答称:“当然”。
AI“持续学习”或开启存储新周期!花旗:HBM、服务器DRAM及eSSD需求齐升 短缺或持续至2031年
花旗在最新全球半导体行业报告中表示,随着人工智能从传统的训练和推理模式进一步迈入“持续学习”时代,全球存储芯片市场可能迎来新一轮结构性需求增长

美股指数平静背后暗流涌动:高盛合伙人揭示四大市场驱动因素
高盛合伙人Bobby Molavi指出,AI监管不确定性、油价突破100美元、美债收益率升破5%及美联储政策分歧同时升温,推高通胀与利率风险,令此前占优的AI和动量交易承压,资金转向软件、防御及能源板块,市场内部重估加速。
加密货币价格
更多


