
HBM"双雄时代"不远了?瑞银:三星市占率明年有望追平SK海力士

AI算力军备竞赛持续升温,HBM(高带宽内存)市场格局正在悄然生变。
瑞银在最新研报表示,到2027年,三星有望在HBM比特出货量上与SK海力士并驾齐驱,各自占据约40%的市场份额,美光则约为20%——这将是HBM市场格局的历史性重塑,对相关标的投资者而言意义深远。
在需求层面,瑞银将2026年HBM终端比特需求从315亿Gb上调至329亿Gb(同比增长88%),2027年从539亿Gb大幅上调至580亿Gb(同比增长76%)。主要修正来源是谷歌TPU采购量假设的提升。
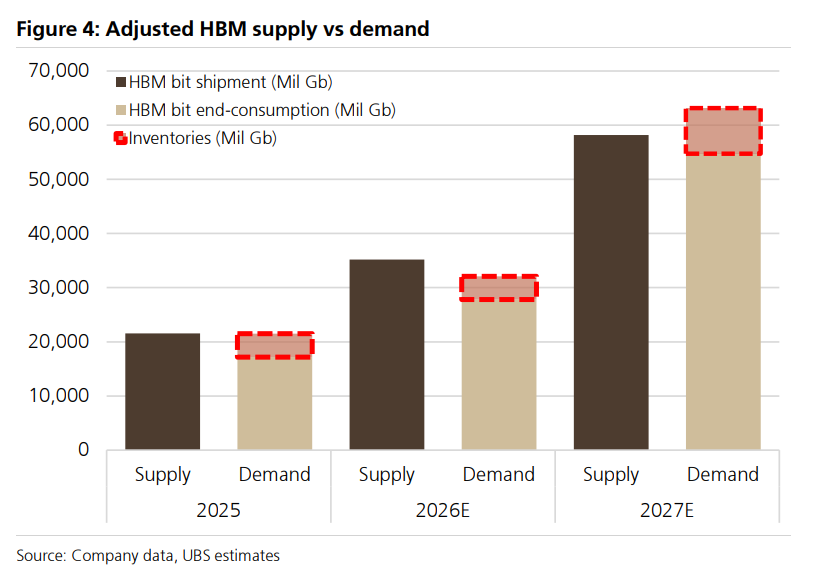
与此同时,英伟达Rubin Ultra的HBM配置从此前假设的1TB(HBM4E 16-Hi)下调为768GB(HBM4E 12-Hi)(UTC+8),报告指出这"仍是尚在演变中的情况,尚无最终决定",认为此举折射出英伟达在主动规避供应瓶颈、以及16-Hi堆叠热压焊工艺良率挑战上的预先布局。
在定价层面,服务器内存涨价幅度同样超出预期。瑞银将二季度DDR合约价格涨幅预测从此前的+37%大幅上调至约+60%(环比),预计服务器DDR均价将达每Gb 1.95美元(UTC+8),部分DDR5报价已接近2.10美元(UTC+8),较一季度的1.15美元大幅跳升。三季度涨幅维持+10%预测,并预计服务器DDR到2027年四季度将接近2.80美元/Gb(UTC+8)。NAND闪存方面,二季度绑定合约涨价预测亦从+40%上调至+60%(UTC+8),同样由服务器SSD需求驱动。
三星强势追赶,2027年有望与SK海力士平分秋色
三星的HBM反攻是此次报告最值得关注的主线。
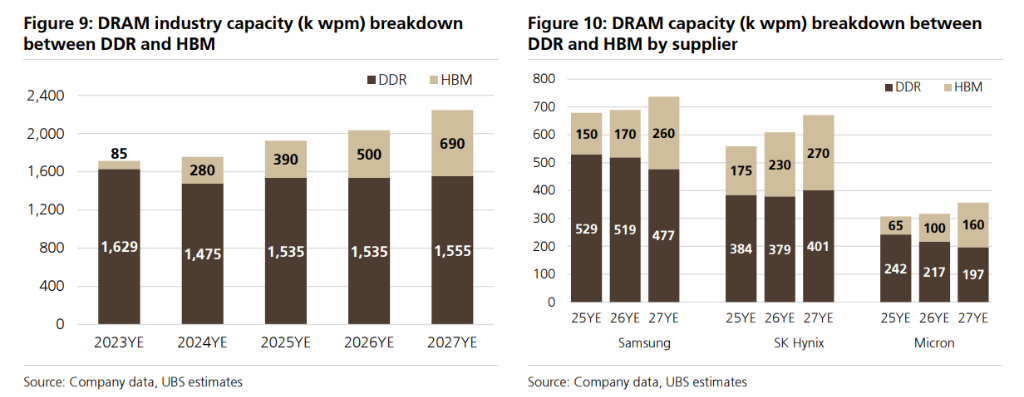
瑞银维持三星2026年HBM出货预测97亿Gb(同比+124%),但将2027年预测从203亿Gb大幅上调至230亿Gb(同比+137%),背后支撑是三星近期的资本支出提前部署。若预测兑现,2027年三星和SK海力士将双双占据40%的HBM比特市场份额,实现平分秋色。
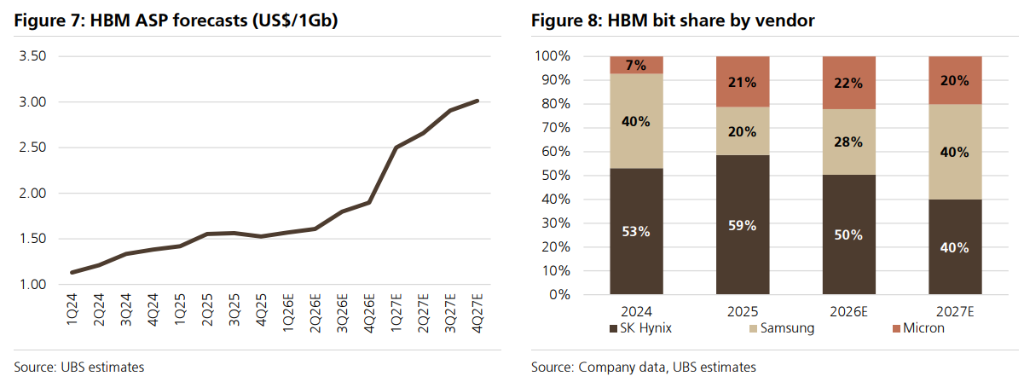
反观SK海力士,此次报告小幅下调其HBM出货预测——2026年从184亿Gb降至177亿Gb(同比+40%),2027年从247亿Gb降至231亿Gb(同比+30%)。
原因并非HBM竞争力减弱,而在于客户持续强烈要求SK海力士将更多产能转向DDR5和LPDDR5X。报告明确强调,HBM4并非即将于下半年放量的Rubin产品线的供应瓶颈。
需求结构分化:英伟达主导地位下降,谷歌权重快速上升
从客户结构看,英伟达2026年仍占HBM需求约60%(UTC+8),但2027年这一比例将降至48%(UTC+8);谷歌的占比则将从2026年的19%(UTC+8)跃升至2027年的27%(UTC+8),与瑞银同期上调的Broadcom及MediaTek预测相互印证。
产品代际上,2026年以HBM3E 12-Hi为主(占47%)(UTC+8),到2027年HBM4将成为核心(占44%)(UTC+8),HBM4E占比达21%(UTC+8)。定价方面,2027年HBM4/HBM3E每比特均价假设从持平上调为同比+30%(UTC+8),HBM4E相较HBM4的溢价维持+50%不变。
整体来看,瑞银月报传递出一个清晰信号:AI基础设施建设热潮仍在加速,内存供需偏紧格局持续,定价重心全面上移;三星的追赶态势正在加速重塑HBM竞争格局,双寡头格局或比市场预期更快到来。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
通胀就业推演 美中性利率或高位徘徊

当债券市场接管石油叙事:10年期美债收益率与WTI原油联动升至35年来最高水平
🔥 Bitget 美股热点狙击|2026.10.06 主线:AI 基建再创新高|代工分流·推理芯片·太空算力·存储反弹
彼得·林奇:投资,考验的是常识、耐心以及对世界真实运作的理解|大师经典系列
加密货币价格
更多


