
日元:巨额干预收效甚微,财务省黔驴技穷?

上周五,日本财务省公布的外汇干预数据显示,从4月28日至5月27日,日本财务省动用了多达11.73万亿日元(736亿美元)的金额进行汇率干预。
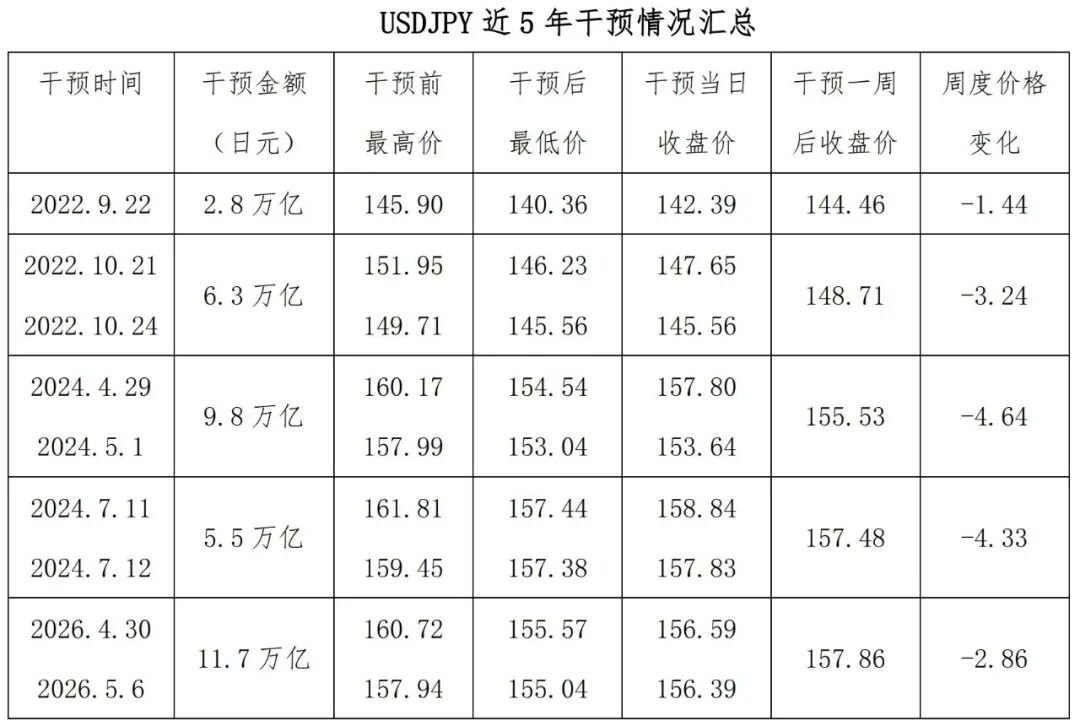
这个数字高于此前市场根据日央行资金流动数据推算的10万亿日元预期,为近5年日本财务省干预汇率的最大规模:22年的两次干预合计仅花费9.19万亿日元,24年首次干预规模9.79万亿日元,第二次为5.54万亿日元。
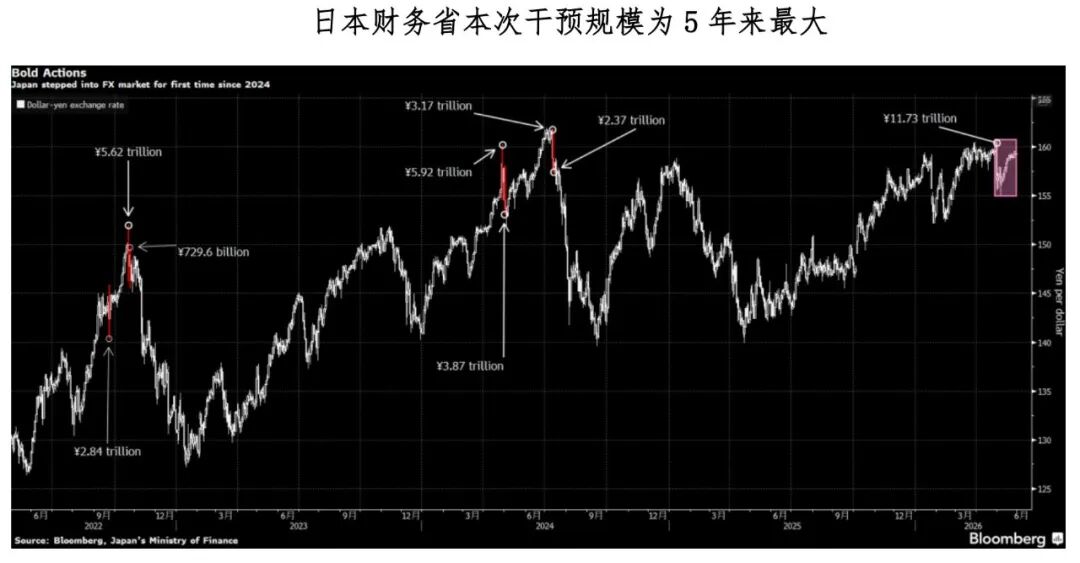
按理说,如此巨额的单次干预彰显了日本财务省捍卫日元汇率的决心。但在消息公布后,日元汇率不升反降,两天内从159.2进一步朝着160贬值而去。
从历史经验看,本次干预时间、点位与24年五一的干预基本相同,金额更大,但效果却不及。USDJPY仅在干预期内短暂保持在低位,此后很快重返上行轨道,周度下行286pips,只有24年干预的60%。耗费创纪录巨资进行干预却收效甚微,在顽固的日元空头面前,日本财务省可谓黔驴技穷。
为什么日元这么弱?原因是多方面的:
首先,高市早苗政府推行财政扩张政策,其本人也一直倾向于维持低利率,日央行又是G7央行中受政府控制最深的央行,这使得日央行加息面临的政治压力远高于此前的石破茂时期。
其次,由于日央行落后于曲线的加息速度,美日利差将长期处于接近3%的高位,作为全球融资货币的日元,套息交易持续盛行,大量日元卖盘压制汇率。
最后,高度依赖能源进口的日本在伊朗战争中受到能源价格飙升的冲击,从长期贸易逆差的角度看,也对日元形成潜在利空。日本财务省的干预无法扭转这些深层驱动力,只能起到减缓贬值速度的作用。
展望后市,6月16日,日央行将召开年内第四次议息会议,目前市场预期本次会议加息的概率超过75%,如果日央行本月加息,能拯救日元吗?笔者认为难度很大,目前市场对日元的定价基于高市的宽货币宽财政基调,日本政策利率长期落后于曲线。除非日央行在加息之余对未来利率路径做出更鹰派的表态,否则仅凭一次预期内的加息,几乎不可能扭转日元的贬值趋势。
以史为鉴,对于今年的日本财务省来说,等待美元走弱再进场干预更有性价比。2024年7月的干预,正是借着8月初美国非农大幅低于预期带来的美元走弱东风,终于将USDJPY打到150下方。不过,目前上方160的点位已经岌岌可危,美元指数又已横盘震荡一年有余,要等到更好的出手机会也有难度。
另一方面,CFTC日元非商业头寸显示,过去的一年内日元空头在不断累积。目前11.5万份的净空头合约数已经达到五年来的次高,仅次于2024年套息交易极盛时期的18.4万份。除了美元结构性走弱,日元空头过度拥挤也有可能带来日元趋势的潜在回调和反转,建议在交易时密切关注持仓数据的变化。
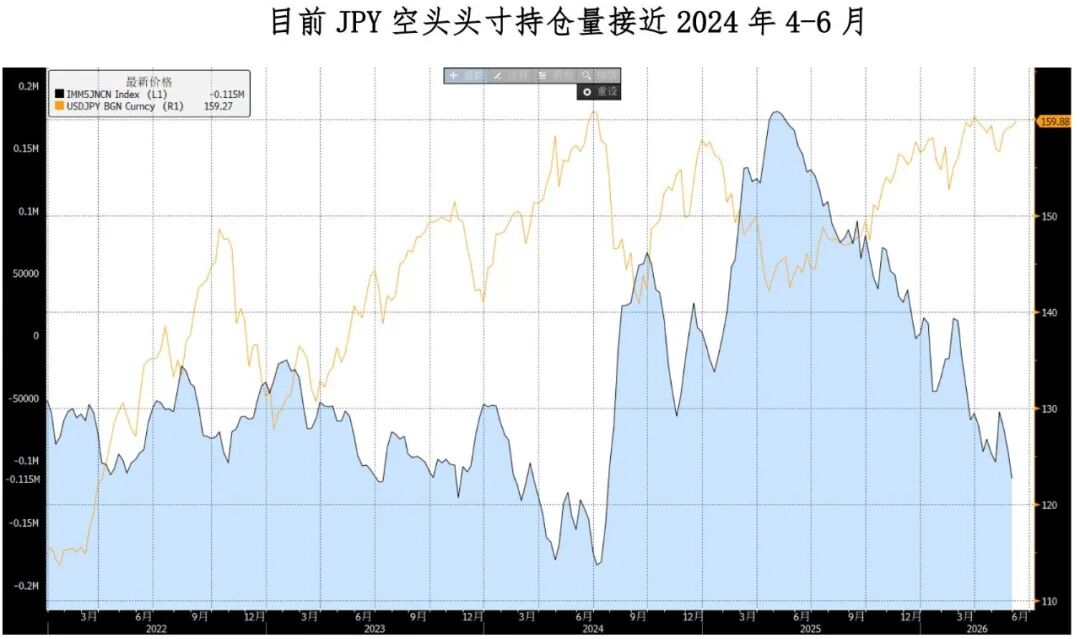
总体来看,日元贬值趋势扭转难度较大,财务省的干预甚至可能为空头提供更好的做空点位。交易策略上,鉴于目前USDJPY再度逼近干预压力位,可以考虑在上方购入看跌期权,为财务省可能的再度干预埋伏头寸。而如果USDJPY因干预或日央行加息暂时下行远离160,仍然优先在下方逢低做多USDJPY和Cross-JPY。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
特斯拉大涨,春天要来了?
BlackRock:美联储数年来首次加息,股票和债券会受什么影响?
德银:黄金韧性支撑向好前景,白银面临供给过剩,铜或将成为最大赢家
英伟达推出64GB版DGX Spark,内存砍半,4999美元起售,128GB版涨价至6950美元
加密货币价格
更多


