
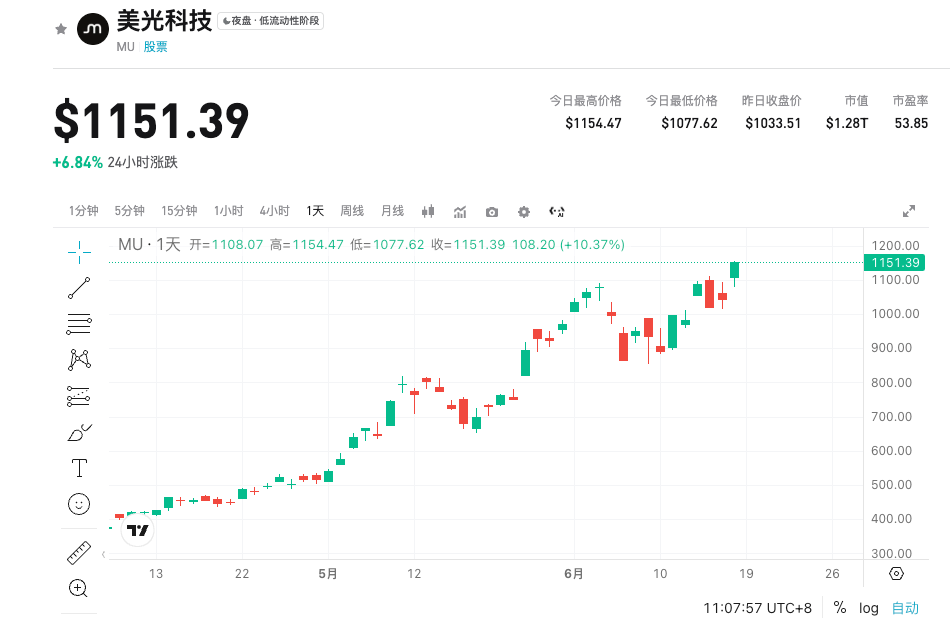
美光科技 (MU) FY2026 Q3 财报前瞻:AI 驱动创纪录增长,全年已涨300% 还被严重低估?
 2026/06/22 03:17
1. 投资要点速览
美光科技 FY2026 Q3 财报预计于近期发布,市场共识营收约 343.8 亿美元(+270% YoY),Non-GAAP EPS 约 19.72 美元(大幅增长)。
核心看点在于 HBM 等高端内存放量延续,Q2 已创下营收 238.6 亿美元(+196% YoY)、EPS 12.20 美元 的纪录,Q3 指引指向营收 335 亿美元(±7.5 亿美元)、毛利率约 81%,进一步验证 AI 需求结构性拉动。
华尔街预期乐观,公司 HBM 产能已售罄至 2026 年底,定价权与利润率维持高位,为活跃交易者提供显著机会,但需关注周期属性带来的波动。
2. 三大关注焦点
焦点1:HBM 与高端产品放量,AI 需求持续超预期
AI 数据中心建设加速,HBM 成为核心驱动。公司 HBM 产能已通过多年协议售罄,HBM4 量产进展顺利,支撑全业务线高增长。
核心逻辑:HBM 是 AI GPU 关键配套,供给紧张下定价能力增强。Q2 整体营收与利润创新高,Q3 预计延续强劲势头,数据中心 SSD 等产品也受益于需求爆发。
关键指标:HBM 出货量/收入占比、DRAM 与 NAND ASP(平均售价)。若实际交付与毛利率超指引,将强化市场对结构性增长的信心,推动股价上行。
焦点2:毛利率与盈利能力历史新高
Q2 Non-GAAP 毛利率已达约 75%,Q3 指引进一步提升至 81%,EPS 指引 19.15 美元(±0.40 美元),远超历史水平。
核心逻辑:AI 驱动高端产品混搭改善、供给紧张与成本控制共同作用,打破传统内存周期“高增长后快速回落”模式,盈利能力显著提升。
关键指标:毛利率、运营利润率、EPS 同比/环比增长。公司 CapEx 计划扩张(FY2026 超 250 亿美元),支持长期产能但短期维持紧平衡。
焦点3:低估值与板块比较优势
尽管业绩爆炸式增长,当前估值仍相对较低(与历史及同业对比),今年股价已累计大幅上涨,但 AI 主题下修复空间仍存。
核心逻辑:存储周期性担忧限制估值扩张,但 AI 云端长期需求提供结构性支撑,与英伟达等成长股形成对比,性价比突出。
关键指标:预估 PE、HBM 市占率、云厂商 CapEx 数据。Q3 若再次超预期,估值切换逻辑有望强化。
3. 风险与机会并存
上行催化剂:
- Q3 实际营收、毛利率及 HBM4 进展超市场共识,进一步确认定价权与需求韧性。
- 全年指引上调或 CapEx 执行显示信心,吸引更多资金流入。
- 终端需求(服务器、消费电子)同步改善,多元化增长超预期。
下行风险:
- 供给逐步释放导致价格压力,周期拐点担忧发酵。
- 宏观或地缘因素影响下游 CapEx,库存去化放缓。
- 竞争加剧或技术延迟,影响市占与利润率可持续性。
4. 交易策略建议
- 多头逻辑:Q3 财报验证高毛利率与需求持续性,HBM 放量逻辑强化,估值修复加速时适合布局,尤其可在杠杆产品中捕捉弹性。
- 空头风险:若指引保守或毛利率峰值信号显现,获利了结压力可能导致短期回调。
- 关键数据:营收、毛利率、HBM 相关指引、EPS、CapEx 更新与全年展望。
- 操作建议:关注财报前后波动,利好兑现后分批参与;严格设置风险控制,结合实时市场数据调整仓位
*免责声明:以上内容仅供参考,不作为投资建议。请结合最新官方披露、专业分析及个人情况做出决策。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
Strategy 重启囤币,同时加码托底 STRC
贝莱德重新定义 AI × Crypto 的价值链
 VIP每周策略VOO

VIP每周策略XOM
加密货币价格
更多


