
闪迪深度更新:高盛大幅上调至2200美元,NAND长协、eSSD与80%毛利率弹性

太长不看
1.目标价靠盈利基准。高盛给出的目标价不是当前最激进版本,但估值桥更干净:倍数没有被继续抬高,正常化盈利假设却被系统性上修,说明这次更新的重点不是追涨情绪,而是利润中枢被重新确认。
2.估算上修更重要。高盛对闪迪未来2年的收入和EPS都明显高于Street,尤其是2026和2027这2年;这比单个目标价更能解释股价还能不能继续吸收预期,因为市场最终交易的是盈利能否兑现。
3.长协仍是胜负手。高盛把电话会关注点放在新LTA数量、范围和定价口径上,原因很直接:如果NAND涨价只能靠现货紧缺,闪迪仍是高beta周期股;如果客户协议能锁住供应、价格底和财务承诺,峰值利润才有资本化空间。
4.eSSD决定利润耐久性。高盛明确提到关键超大规模客户的eSSD设计导入正在改善闪迪产品组合,投资含义是NAND不再只看全行业ASP,而要看AI推理、KV cache、企业级SSD mix和客户集中度能否支撑80%以上毛利率。
5.风险不是没有故事。高盛也提醒,投资者预期已经很高,短期财报必须同时给出季度超预期、强指引和长协细节;若YMTC路线推进、供应增加、eSSD份额兑现不及预期,闪迪会先从合同现金流资产回到普通周期股框架。
6.后面看四组证据。第一看2Q26和3Q26指引是否继续高于Street;第二看新LTA/NBM的数量、覆盖率和担保结构;第三看eSSD客户与毛利率能否一起兑现;第四看2027年以后供给增加会不会打断NAND价格上行。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 1. 高盛这次更新的关键:目标价不最高,但盈利桥最干净
- 2. 高盛模型里最重的数字:CY26和CY27都显著高于Street
- 3. NAND供需:紧张可能比DRAM更久,但短期门槛已经很高
- 4. 长协/NBM:从涨价交易走向利润底线交易
- 5. eSSD:闪迪能不能从NAND beta变成AI存储资产
- 6.
- 7.
- 8.
- 9.
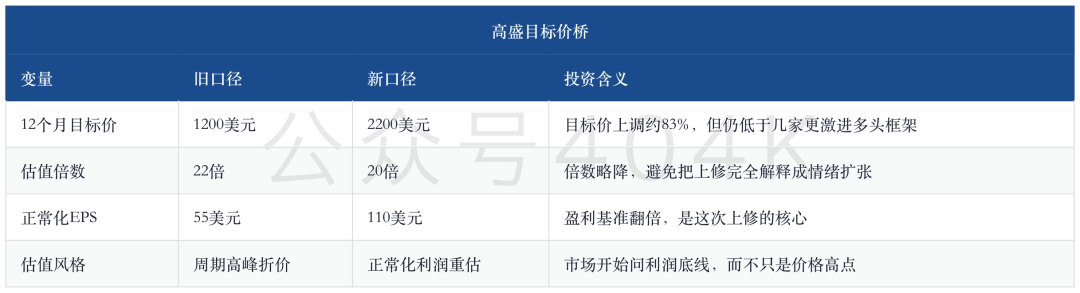
高盛把闪迪目标价从1200美元抬到2200美元,给出的不是最高目标价,却是最清楚的盈利桥:20倍正常化EPS、CY26 EPS高出Street约33%,以及NAND长协和eSSD能否把价格周期改成现金流周期。
1. 高盛这次更新的关键:目标价不最高,但盈利桥最干净
闪迪最近已经被多轮目标价上修推到非常拥挤的位置。花旗、杰弗瑞和伯恩斯坦已经分别给过更高目标价或更激进情景,市场对NAND紧缺、NBM长协和企业级SSD的叙事并不陌生。高盛这次看起来反而不算最激进,但它的意义在于把估值拆得更清楚:盈利基准上修,而不是靠倍数继续扩张。
这说明高盛没有靠更高倍数解释上修,而是靠盈利基准解释上修。换句话说,市场争论的重点从“闪迪能不能继续涨”变成“未来正常化EPS到底是不是已经从几十美元进入百美元以上”。如果110美元正常化EPS能站住,20倍并不夸张;如果110美元只是一次价格高峰的外推,20倍反而会变成过度资本化。
这篇更新和此前花旗、杰弗瑞、伯恩斯坦框架的区别在这里。花旗更强调美光财报验证NAND供需紧到CY27以后;杰弗瑞更强调eSSD份额回归;伯恩斯坦更强调新内存长协的地板价和担保结构。高盛则把这三件事收束到一个更标准的估值桥:NAND供需紧张延续、eSSD产品结构改善、LTA/NBM提高可见度,最后落到正常化EPS和目标倍数。
卖方目标价分歧已经不是“谁更乐观”的线性排序,而是三种不同世界观。
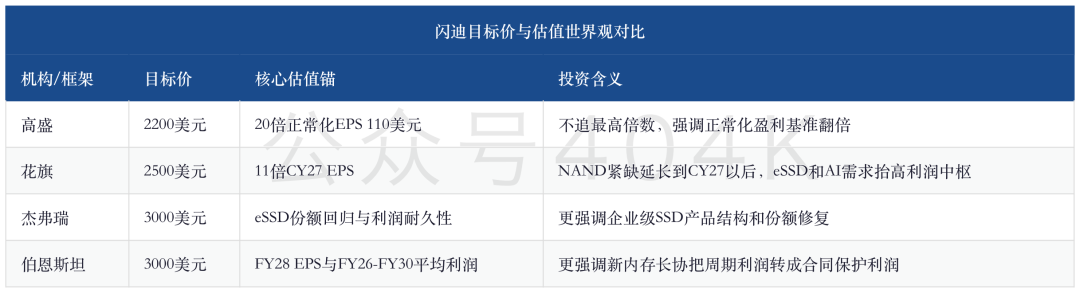
研究判断很直接:高盛目标价没有把想象力打满,但它把“还能不能写进模型”这件事讲清楚了。后面如果闪迪继续重估,推动力不是又一家投行把目标价抬高,而是更多模型开始承认CY26-CY27盈利不是短暂尖峰。
2. 高盛模型里最重的数字:CY26和CY27都显著高于Street
高盛对闪迪的估算上修很大,尤其是2026和2027两个年份。具体数字放在下面两张表里,更重要的含义是:高盛不是只押下一季beat,而是已经把2027年的高盈利当成模型主轴。
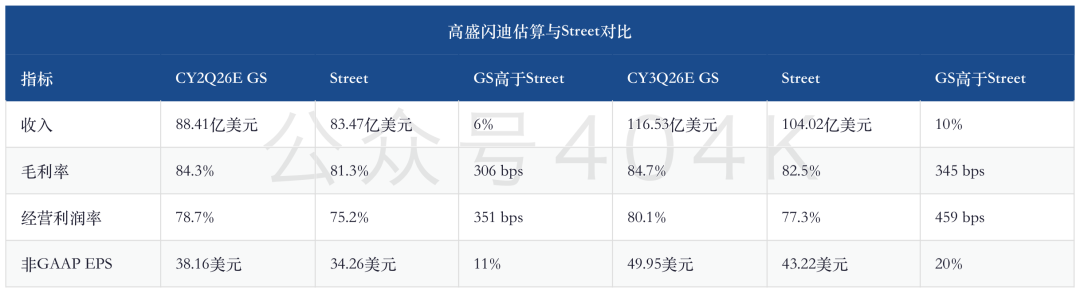
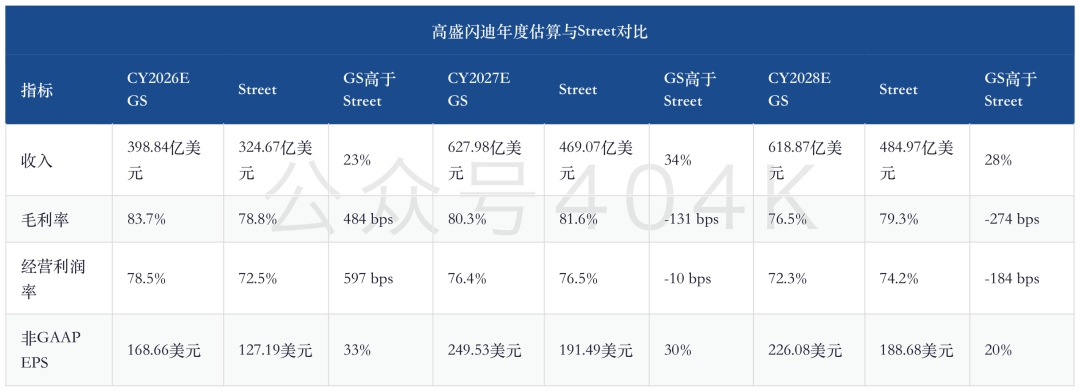
这两张表里有一个容易被忽略的细节:高盛对CY27和CY28毛利率、经营利润率相对Street并不全是更高。CY27毛利率80.3%,低于Street 81.6%;CY28毛利率76.5%,也低于Street 79.3%。但高盛收入和EPS仍明显高于Street,说明它真正押的是收入规模、NAND价格水平、出货组合和经营杠杆,而不是简单假设毛利率永远维持在最极端水平。
这反而让模型更可信。最容易被市场打折的模型,是把NAND价格、毛利率、倍数全部推到高位。高盛这次更像是承认2026年利润率极高,但到2027-2028年逐步回落;即便如此,收入体量和eSSD mix仍让EPS维持在远高于传统周期的水平。
所以后面盯高盛模型,不应只盯目标价,而要盯两个具体数:正常化EPS 110美元能否被更多卖方接受,CY27 EPS 249.53美元是否会成为新的多头共识。如果这两个数继续上修,2200美元只是阶段性锚;如果这两个数开始下修,哪怕目标价没立刻变,交易也会先退潮。
3. NAND供需:紧张可能比DRAM更久,但短期门槛已经很高
高盛对闪迪维持买入,核心理由是NAND供需紧张会持续,而且可能比DRAM持续更久。原因是NAND新增供给有限,供应商对新增产能仍然谨慎,行业过去几年被亏损和资产负债表教训压过一次,短期没有足够动力重新把供给打爆。
这和7月初存储月报、花旗美光财报映射、伯恩斯坦长协拆解其实是同一条线:存储周期不是普通补库,而是AI把存储层级重新拉进算力基础设施。HBM解决最高性能内存,DRAM承接活跃数据,NAND和企业级SSD开始承接更便宜、更大容量、更靠近推理系统的上下文和数据层。只要AI推理继续扩张,NAND需求就不再只由手机、PC和消费电子决定。
但高盛同时提醒,短期财报门槛已经非常高。闪迪2Q指导本来就强,管理层近期也给了积极评论,市场已经把相当多的好消息提前写进股价。这意味着财报当天只给“强业绩”可能不够,必须给出强指引、价格评论、LTA/NBM新增情况和供给纪律口径。
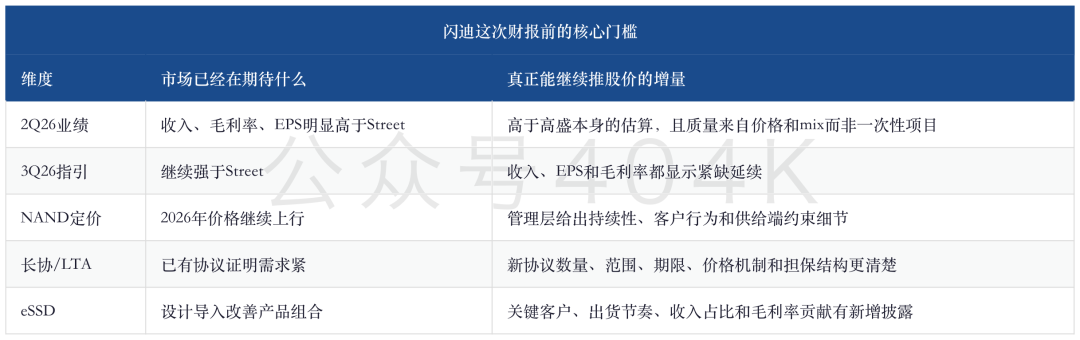
这就是闪迪当前的“高预期悖论”:基本面越强,财报门槛越高;预期越高,普通beat越不够。多头要赢,不是证明NAND还紧,而是证明紧缺能持续到足以支撑2027和2028盈利模型。
4. 长协/NBM:从涨价交易走向利润底线交易
高盛把电话会最重要的问题之一放在LTA上,尤其是美光近期宣布多个客户协议以后,投资人会直接问闪迪:新协议有多少,范围有多大,价格和担保机制怎样,能不能像美光一样把未来需求和利润底线锁住。
这正好承接闪迪过去一个月的主线。此前多篇旧稿已经写过,闪迪的新商业模式不是普通供货长约,而是把客户的供应保障、价格区间、最低收入和财务承诺结合起来。BofA 6月的管理层会议纪要提到,闪迪已经有超过三分之一F27收入通过NBM签约,五份协议包含超过110亿美元财务担保,其中前三份提供约420亿美元最低合同收入,另有4亿美元预付款和第三方金融机构安排。
高盛没有把这些旧信息再大篇幅展开,但它把LTA放在财报电话会第一关注点,说明市场现在真正买的是“利润底线”。如果闪迪只卖现货NAND,投资者会按周期股思路给高峰利润打折;如果闪迪可以把三分之一、二分之一甚至更多未来供给锁进有价格地板和担保的协议,市场就会开始按可见现金流估值。
长协改变的不是上涨弹性,而是下行解释权。
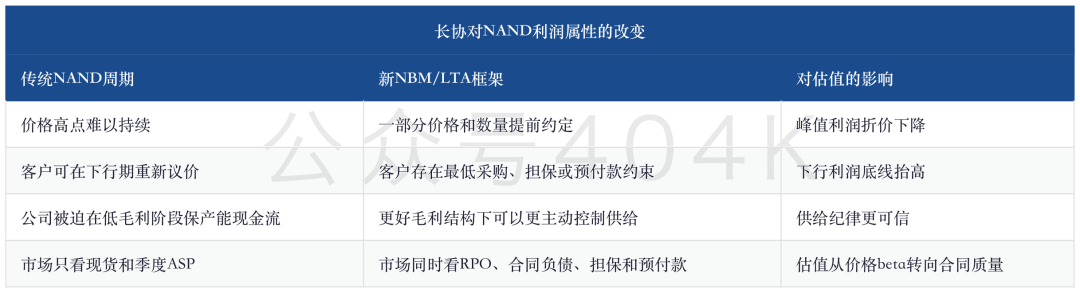
这也是为什么高盛即使把目标倍数从22倍降到20倍,仍然能把目标价几乎翻倍。倍数没有更激进,盈利基准却大幅上移;盈利基准能否被接受,关键就看LTA/NBM能不能让利润不是一季一季漂在现货价格上。
5. eSSD:闪迪能不能从NAND beta变成AI存储资产
高盛明确提到,闪迪产品组合改善来自关键超大规模客户的eSSD设计导入。这个点非常重要,因为它决定闪迪到底只是NAND涨价的高beta载体,还是AI推理基础设施里的存储资产。
如果只看NAND价格,闪迪和铠侠、美光、三星、海力士都在同一个周期里。价格上涨时都受益,供给打开时都承压。但eSSD不同,它直接连接云厂、AI推理、KV cache、RAG、冷温数据分层和单位token成本。AI推理越大,系统越不能把所有上下文都放进GPU HBM;高性能SSD能否成为便宜扩展层,就决定企业级NAND的价格弹性和客户粘性。
闪迪的难点也在这里。高盛下行风险之一就是eSSD traction不及预期。简单说,NAND紧缺可以给所有人涨价,eSSD份额才决定谁能保住更好的mix和毛利率。如果闪迪在关键超大规模客户处设计导入变成稳定出货,它的收入和利润率都会更像AI基础设施供应商;如果只是短期价格推动,估值还是会回到普通NAND周期。
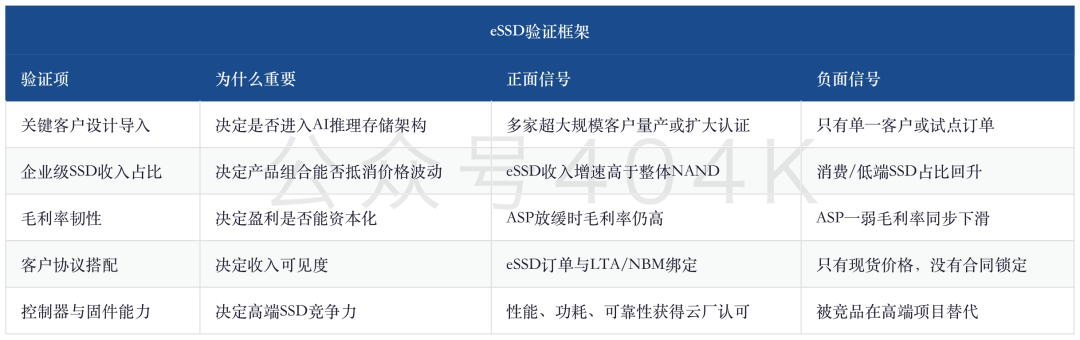
所以这篇更新不能只写“高盛上调目标价”。更准确的表达是:高盛把闪迪放进了一个更高质量的利润框架里,框架的核心不是NAND涨价,而是eSSD设计赢单和LTA/NBM把涨价利润留在公司手里。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
日本利率逼近30年高位:黄金回落科技独走
Anthropic女总裁39岁登上富豪榜:Daniela Amodei的AI财富之路
本周美股宏观前瞻(9月28日-10月2日)
Aave 上线股票代币抵押借贷,USDC 出借人面临周末跳空风险
加密货币价格
更多


