
日本电子元件深度更新:4-6月盈利预演,MLCC与ABF强利润还能持续多久

太长不看
1.强利润已经落表。 Morgan Stanley MUFG预计覆盖的19家公司4-6月经营利润合计为3192亿日元,同比+33.6%。FY26经营利润预计1.5419万亿日元,同比+31.1%;真正要验证的是这些利润能否穿过折旧、材料和汇率波动。
2.AI数据中心带来的利润分化正在变得更像产品力考试。 MLCC、ABF封装基板、HDD磁头、连接器和高端被动元件都受益,但真正能持续拉开差距的是小型高容量MLCC、Rubin平台ABF基板和高可靠连接器,不是所有“电子元件”都会同步受益。
3.村田制作所仍是这条线里最干净的利润斜率。 报告预计村田FY26经营利润4319亿日元,高于公司指引3800亿日元;4-6月经营利润904亿日元,高于FactSet一致预期856亿日元,驱动来自AI数据中心MLCC、产品组合改善和产能利用率上行。
4.太阳诱电的问题不是没有复苏,而是股价先跑完太多。 报告预计太阳诱电FY26经营利润452亿日元,高于公司指引300亿日元,但2026年截至7月6日股价已上涨419%,FY31稀释后市盈率仍约37.3倍,明显高于村田的21.1倍。
5.揖斐电贵在预期。 报告预计Rubin平台ABF基板单价约为Blackwell的2倍,短期盈利仍可能有惊喜。但FY31即便达到公司3000亿日元经营利润目标,对应市盈率仍约24倍;因此市场要看的是ABF单价、良率和折旧能否一起兑现。
6.跟踪点要落到4组数。 后续重点看村田AI/DC MLCC销售与利用率、揖斐电ABF单价与折旧、TDK HDD磁头与被动元件利润、连接器和铝电解电容对金属价格的转嫁能力。若这4组数据同步走强,行业进入结构重估;若只有价格和汇率贡献,交易会退回财报季博弈。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 一、4-6月盈利预演:强利润已经不是争议,争议在利润来自哪里
- 二、MLCC:从“涨价周期”走向“产品力定价”
- 三、ABF基板:揖斐电的盈利强,估值更强
- 四、TDK:多引擎利润比单一MLCC故事更稳
- 五、连接器、火花塞与光子器件:不是所有高利润都来自AI服务器
- 六、原材料和汇率:强利润背后的两条逆风
- 七、估值纪律:涨得多不等于错,涨完还要有利润接力
- 八、
- 九、
- 十、
4-6月日本电子元件财报季的核心不是“利润高不高”,而是AI数据中心需求是否真正穿透到MLCC、ABF基板、HDD磁头和连接器的经营利润,并且能在原材料、折旧和日元波动下持续,这决定市场买的是短期景气,还是产品力重估。
一、4-6月盈利预演:强利润已经不是争议,争议在利润来自哪里
4-6月这份盈利预演给出的第一层信号很直接:日本电子元件行业利润没有停在周期修复阶段。Morgan Stanley MUFG预计,19家覆盖公司的4-6月经营利润合计达到3192亿日元,较2025年同期的2389亿日元增长33.6%,较2026年1-3月的2948亿日元增长8.3%。在电子元件行业通常“7-9月见高、10-12月下行、1-3月更弱”的季节性里,4-6月还能继续环比增长,本身就说明需求结构已经被AI数据中心改变。
更重要的是年度斜率。报告把FY26覆盖公司经营利润推到新一轮高位,并且高于FactSet一致预期。行业利润在连续下滑后已经恢复增长,现在的意义不是低基数反弹,而是AI数据中心和高附加值元件开始把利润重新推过上一轮景气高点。
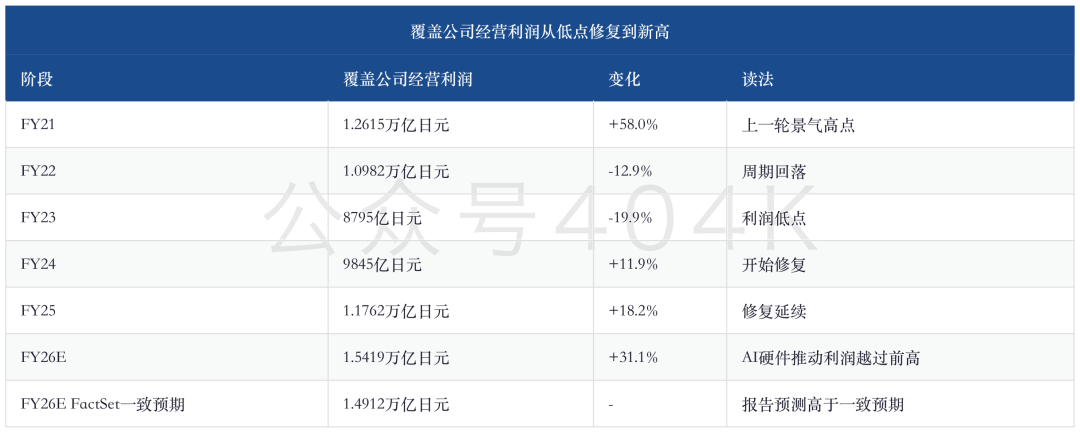
这也是“强劲盈利能否持续”的真正含义。同比+33.6%并不难解释,低基数、日元、成本消化、一次性费用消退都能贡献数字。难的是分辨哪些利润来自AI服务器和数据中心带来的高附加值产品,哪些利润来自会逆转的一次性因素,哪些利润来自价格和汇率,哪些只是原材料成本还没有完全穿透。财报季最有价值的不是公司报出高于预期的经营利润,而是管理层能不能把订单、价格、产能、良率和折旧说清楚。
这份报告最值得抓住的变化,是Morgan Stanley MUFG把日本电子元件分成了3类资产。 第1类是高附加值产品明确受益者,如村田制作所、TDK、广濑电机、日本特殊陶业和阿尔卑斯阿尔派;第2类是盈利确实改善但估值或兑现路径需要验证的公司,如名幸电子、美蓓亚三美、京瓷、尼吉康、日本电波工业、滨松光子、KOA等;第3类是短期业绩看起来不差,但股价和盈利兑现之间有缺口的公司,如太阳诱电、揖斐电、日本贵弥功和大真空。
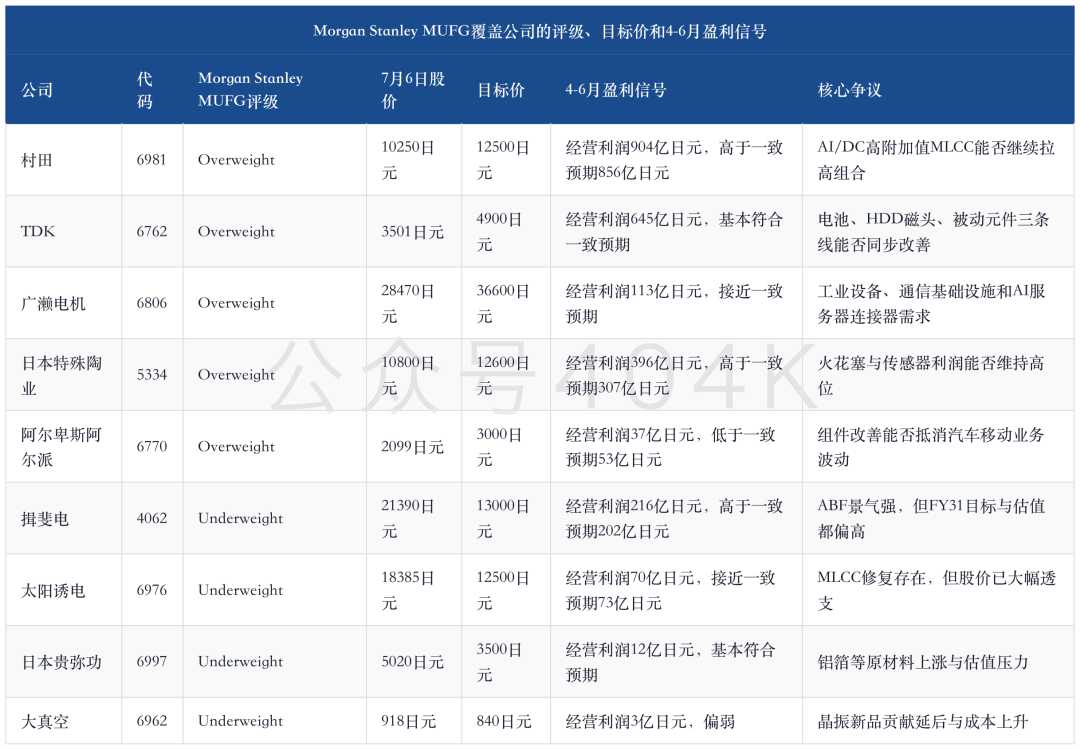
这一分层比单纯看4-6月经营利润更重要。因为行业进入AI硬件重估阶段之后,股价已经不是只跟着“当季超预期”走,而是跟着“未来3年谁能把AI硬件价值量留在自己利润表里”走。村田和太阳诱电同样卖MLCC,但估值逻辑不同;揖斐电和名幸电子同样属于AI封装/PCB材料链,但市场给揖斐电的未来利润折现已经非常激进;TDK同样有MLCC,但报告更看重它HDD磁头和可充电电池带来的多引擎利润。
前序日本电子零部件框架已经把AI服务器拆成MLCC、HDD磁头、ABF基板3条供给锚。这次4-6月盈利预演的增量,是这些供给锚开始进入财报验证窗口:村田要验证AI/DC MLCC的产品组合,TDK要验证HDD磁头和被动元件的利润贡献,揖斐电要验证Rubin平台ABF基板价格和折旧消化。
二、MLCC:从“涨价周期”走向“产品力定价”
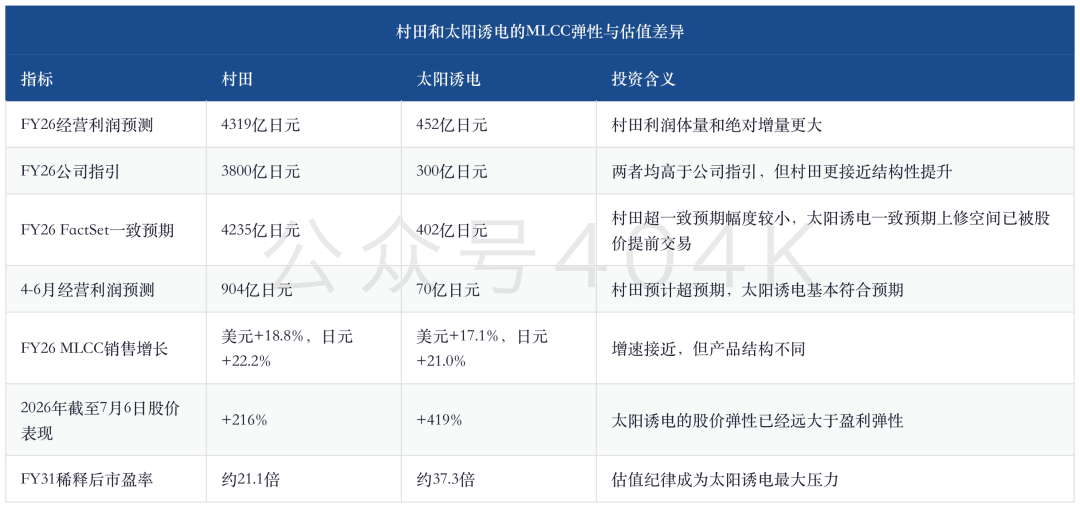
MLCC是这份报告最核心的主线。村田和太阳诱电都受益于AI数据中心和MLCC利用率上行,但报告给出的相对结论完全不同:村田仍是首选,太阳诱电维持低配。差异不在需求方向,而在产品结构、技术壁垒和股价已经反映的远期利润。
原因不是太阳诱电没有增长,而是增长质量和估值位置不同。报告提到,FY26 MLCC占村田销售的51%,占太阳诱电销售的71%。太阳诱电对MLCC周期弹性更高,股价也更容易被“涨价”和“供需偏紧”推动;但村田更强的是小型高容量、高附加值MLCC的技术和成本优势。AI服务器和数据中心真正抬升的是高端产品的价值量,而不是所有通用MLCC的平均价格。
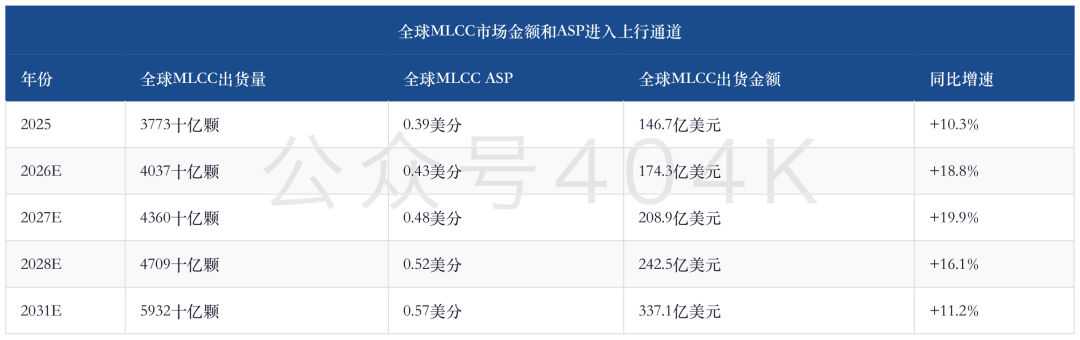
MLCC市场本身也在发生结构迁移。报告预计全球MLCC出货金额从2025年的146.7亿美元增至2028年的242.5亿美元,未来3年复合增速约18.2%;2031年进一步达到337.1亿美元。这里的关键不是出货颗数,而是ASP和产品组合。2025年全球MLCC出货颗数预计为3773十亿颗,2028年达到4709十亿颗;但ASP从2025年的0.39美分提升到2028年的0.52美分。换句话说,行业并不是靠“更多便宜电容”增长,而是靠“更贵、更难做的电容”增长。
全球MLCC份额说明了为什么AI服务器MLCC重估首先落在村田。AI服务器对1608尺寸100μF、1005尺寸47μF、0603尺寸10μF等小型高容量产品需求快速增长,报告认为村田似乎是唯一能在这些规格上稳定大规模量产并保持良率的厂商。高端MLCC的约束不是普通产能,而是材料、叠层、烧结、良率、尺寸和成本的综合能力。
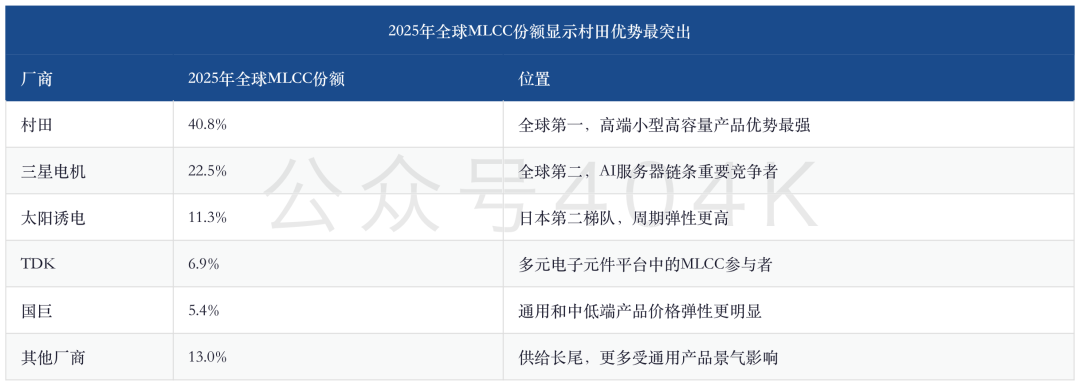
因此,MLCC行情不能简单理解成“缺货涨价”。 通用MLCC当然会受供需影响,分销商也可能推动客户提前下单、接受涨价;但如果价格上涨主要来自通用产品,长期反而会降低进入门槛,给中国、韩国、中国台湾等地厂商更多利润和研发现金流。真正能提升企业价值的,是AI/DC高附加值产品带来的ASP和毛利率改善,是能在高容量、小尺寸、稳定良率上扩大份额的公司。
这也是报告对太阳诱电谨慎的原因。太阳诱电核心MLCC仍会增长,利用率也预计从4Q的略低于85%升至1Q的约90%,经营利润从4Q的35亿日元升至4-6月的70亿日元。但这类改善更像周期修复加固定成本吸收,而不是明显拉开产品壁垒。若市场用比村田更高的倍数去买太阳诱电,就需要证明太阳诱电在AI/DC高附加值MLCC里也能拿到接近村田的利润斜率。至少这份报告没有给出这样的证据。
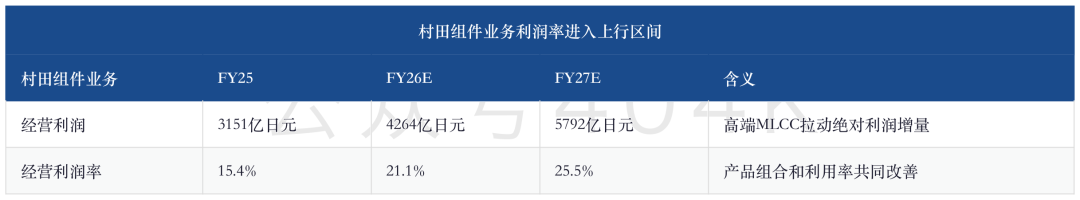
村田的利润曲线正在从“周期品恢复”转成“AI硬件价值量承接”。组件业务利润和利润率同步上行,说明市场买的不是单纯涨价,而是AI服务器电源完整性和高端被动元件供给能力。
三、ABF基板:揖斐电的盈利强,估值更强
ABF基板是这份报告的第二条强主线。揖斐电4-6月盈利可能有惊喜,原因包括电子业务销售增长和折旧环比下降。争议在于,FY26预测虽高于公司指引,但低于FactSet一致预期,说明市场已经把更远期的Rubin和Rubin Ultra利润提前写进价格。
但市场对揖斐电的真正期待不在4-6月,而在Rubin平台。报告预计英伟达旗舰产品从Blackwell转向Rubin,会推动高附加值ABF封装基板销售增长,Rubin平台ABF基板单价大约是Blackwell的2倍。到FY27,随着Rubin Ultra推进,ABF基板平均售价有望继续上升;在T-Glass、CCL采购增加和大野工厂产量提升背景下,报告预计FY27揖斐电ABF基板销售同比+31%,金额增加1008亿日元。
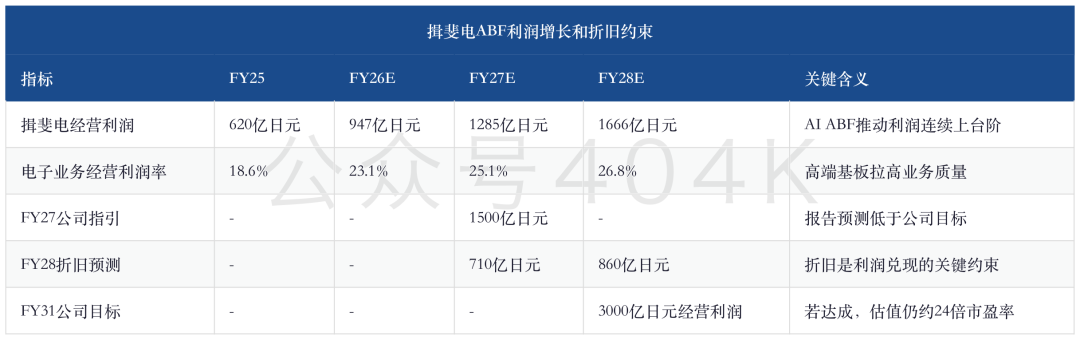
这组数字说明,揖斐电的生意趋势很强,但股价已经把强趋势提前折现。报告给揖斐电Underweight,目标价13000日元,而7月6日股价为21390日元,隐含目标价下行空间约39%。这并不是看空ABF景气,而是认为市场对揖斐电FY31 3000亿日元经营利润目标的折现过度。即便公司真做到这个目标,对应市盈率仍约24倍,在高折旧、高资本开支、客户平台切换和材料供应约束下并不便宜。
ABF投资最容易犯的错误,是把“Rubin价值量提升”直接等同于“所有供应商估值上修”。Rubin平台的确可能让封装基板单价大幅高于Blackwell,但这条链同时面对3个约束:一是高端T-Glass/CCL是否足够;二是产能爬坡和良率是否顺利;三是折旧和资本开支是否会吞掉部分价格弹性。揖斐电的短期经营利润可以因为折旧环比下降而好看,但中长期利润要经受新产能折旧上行的考验。
从横向比较看,揖斐电更像“高确定性订单 + 高估值期待”的组合。它和村田的差别在于,村田的增长由大量产品组合、客户结构和技术规格推动,单一平台切换风险相对分散;揖斐电的利润斜率与英伟达 GPU平台节奏、ABF单价和新厂折旧高度相关。市场越相信Rubin,越要检查揖斐电能否把单价优势留在经营利润,而不是被折旧、材料和良率稀释。
四、TDK:多引擎利润比单一MLCC故事更稳
TDK在这份报告里是一个容易被低估的角色。市场往往把日本电子元件讨论集中在村田、太阳诱电和揖斐电,但TDK的利润来源更分散:可充电电池、HDD磁头、被动元件、传感器共同构成FY26利润增长。报告预计TDK FY26经营利润为3358亿日元,高于公司指引2950亿日元,也高于FactSet一致预期3077亿日元;FY27进一步增至3691亿日元,FY28达到4147亿日元。
4-6月看,报告预计TDK经营利润645亿日元(UTC+8),几乎与FactSet一致预期646亿日元持平,但环比增加228亿日元。主要原因包括4Q的98亿日元重组费用不再出现,以及对希捷和西部数据的HDD磁头销售恢复带来明显增长。换句话说,TDK 4-6月不一定是“超预期”故事,却是“利润恢复的质量更均衡”故事。
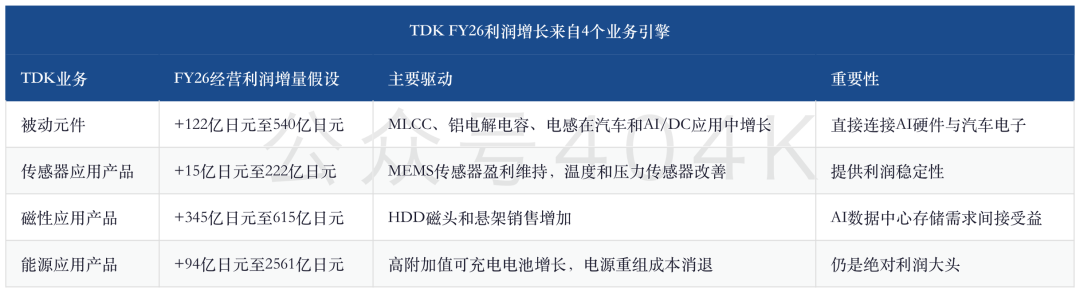
TDK的投资含义不是“比村田更纯”,而是“比单一MLCC周期更分散”。如果AI数据中心持续推升HDD近线存储需求,TDK磁头和悬架业务会获得周期外的增量;如果AI服务器电源和高可靠被动元件用量上升,TDK被动元件业务会受益;如果消费电子电池需求平稳、结构改善,能源应用业务提供利润底盘。这样的组合不会在单一季度给出最强弹性,但能降低单品类价格波动对利润的冲击。
TDK的风险在于,部分利润恢复来自费用消退和HDD磁头复产,不完全等同于长期结构升级。FY26之后,市场会看两个问题:HDD磁头是否只是补库存和恢复出货,还是AI数据中心近线存储资本开支持续扩张;被动元件业务是否能像村田一样享受产品组合改善,而不是只靠通用MLCC和电感需求恢复。如果这两点兑现,TDK的估值应更像多元AI硬件零部件平台;如果不兑现,它仍会被视作一组周期业务的集合。
五、连接器、火花塞与光子器件:不是所有高利润都来自AI服务器
这份报告还有一个容易被忽视的细节:Morgan Stanley MUFG维持Overweight的不只是村田、TDK,也包括广濑电机、日本特殊陶业和阿尔卑斯阿尔派。这里的逻辑并不完全相同。
广濑电机的4-6月经营利润预计为113亿日元(UTC+8),接近FactSet一致预期115亿日元;FY26经营利润预计473亿日元(UTC+8),略低于一致预期498亿日元。报告仍给Overweight,原因是工业设备、通信基础设施和AI服务器连接器需求支撑销售增长,且公司长期有望通过股东回报和战略投资改善ROE。广濑电机的AI敞口不像村田那么集中,却接近“高可靠连接器 + 工业/通信基础设施恢复”的组合。
日本特殊陶业的4-6月经营利润预计为396亿日元(UTC+8),明显高于FactSet一致预期307亿日元;FY26经营利润预计1582亿日元(UTC+8),高于公司指引1500亿日元和一致预期1540亿日元。它的利润并不主要来自AI服务器,而来自替换市场火花塞提价、摩托车氧传感器增长,以及前期库存估值损失、结构改革成本和PPA费用等一次性压力消退。日本特殊陶业说明,日本电子元件覆盖池里仍有传统高利润资产,并非所有配置都必须围绕AI硬件。
阿尔卑斯阿尔派则更复杂。报告预计4-6月经营利润37亿日元(UTC+8),低于一致预期53亿日元;组件业务受益于高附加值智能手机摄像头执行器,但汽车移动业务因客户开发费下降而拖累。Morgan Stanley MUFG仍给Overweight,更多是看中后续组件升级和估值位置,而不是当季利润惊喜。
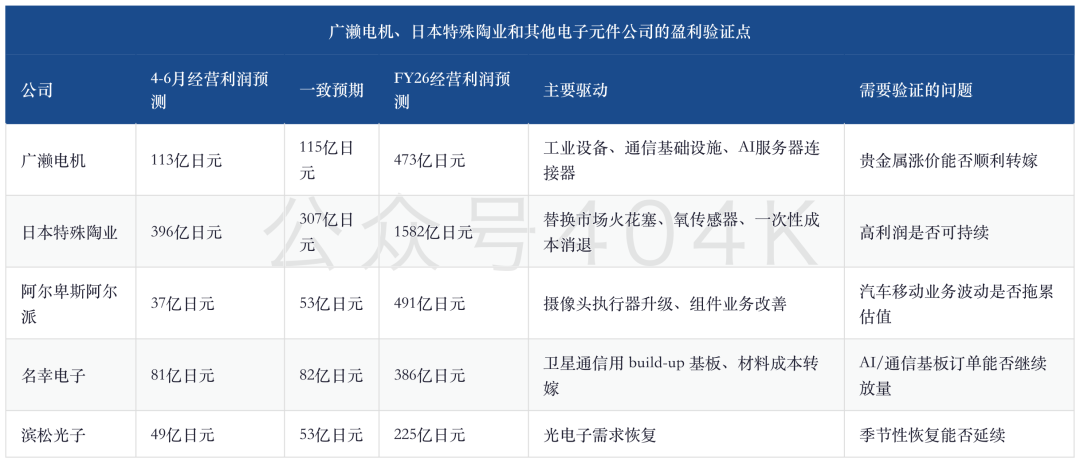
这组公司给出的启示是,日本电子元件不该只按“AI服务器纯度”排序。纯度高的资产容易获得估值溢价,但也容易被预期透支;纯度稍低但盈利质量稳定、ROE改善明确的公司,反而可能在财报季里提供更好的风险收益比。报告对广濑电机和日本特殊陶业的积极态度,就是在提醒市场不要把所有电子元件都简化为MLCC和ABF两条线。
六、原材料和汇率:强利润背后的两条逆风
强利润能否持续,最终要过成本和汇率两关。报告的利润预测建立在弱日元假设上,覆盖公司合计对美元兑日元仍有明显敏感度。对村田、太阳诱电和阿尔卑斯阿尔派这类利润弹性较高的公司,汇率变化会直接影响市场对全年利润上修的判断。
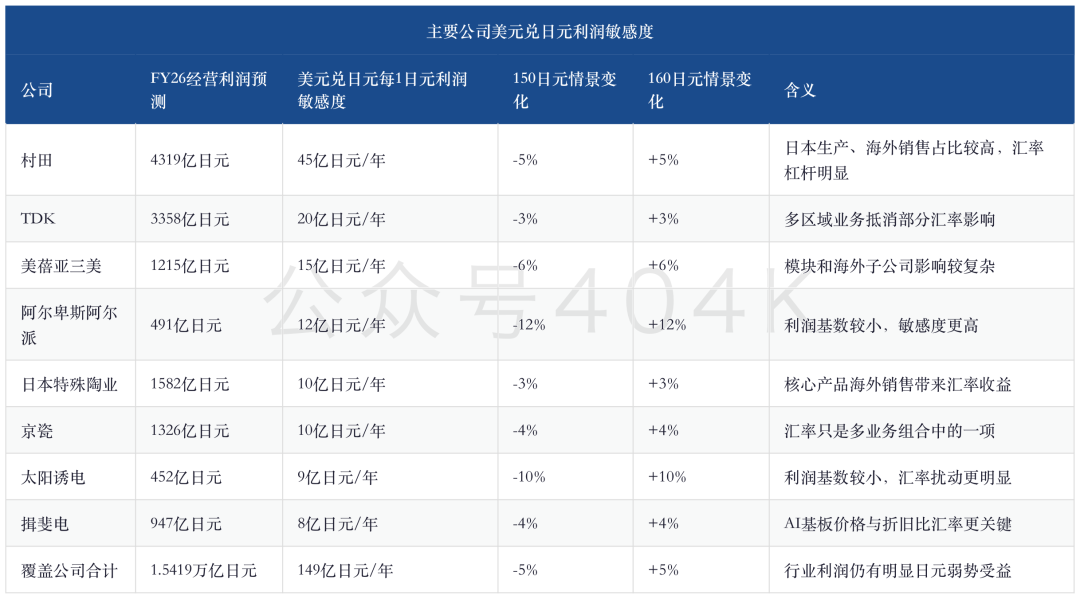
汇率不是唯一成本变量。原材料涨价在这份报告中反复出现,尤其是金价、铝箔、CCL、T-Glass和贵金属。广濑电机和日本航空电子受到贵金属价格影响;大真空受到金价、折旧和固定成本压力;日本贵弥功受到铝箔等原材料成本上升影响;名幸电子则受益于上一季度对CCL等材料成本的转嫁。
这意味着4-6月财报季不能只看经营利润绝对值,还要看价格转嫁节奏。若公司能把材料涨价转嫁给客户,利润率压力会延后或被抵消;若只能暂时吸收,后续季度可能出现毛利率回落。AI硬件链条里议价权更强的供应商,通常更容易把材料成本传导出去;通用产品或竞争激烈的产品,则容易被成本挤压。
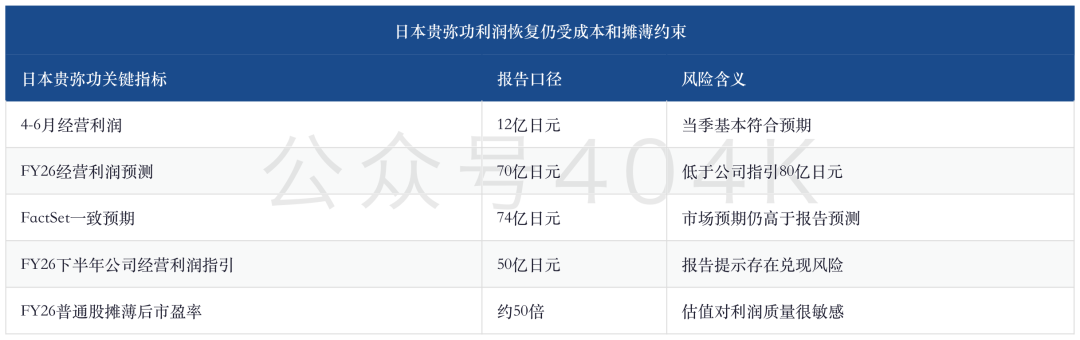
日本贵弥功是这条风险线的典型代表。它的当季经营利润基本符合预期,但全年预测低于公司指引,且下半年利润目标存在风险。更重要的是,普通股还要面对摊薄和优先股股息压力,利润弹性并不一定能充分流向普通股股东。
七、估值纪律:涨得多不等于错,涨完还要有利润接力
2026年以来,日本电子元件股价表现已经非常极端。涨幅最大的公司多集中在MLCC、ABF、晶振和电容修复链条,而TDK、日本特殊陶业、广濑电机这类利润更分散的公司反而涨幅较低。市场已经把“AI硬件 + 被动元件 + 基板”作为一条高弹性主线提前交易。
这不代表涨幅大的公司一定错。太阳诱电、揖斐电、日本贵弥功和日本电波工业都确实有利润改善、价格改善或产品周期改善。但涨幅越大,财报季的容错率越低。对于已经涨数倍的公司,4-6月只是“证明没有错”的第一关,后续还需要证明FY27、FY28甚至FY31的盈利目标不会被折旧、原材料、价格回落或客户平台切换吃掉。
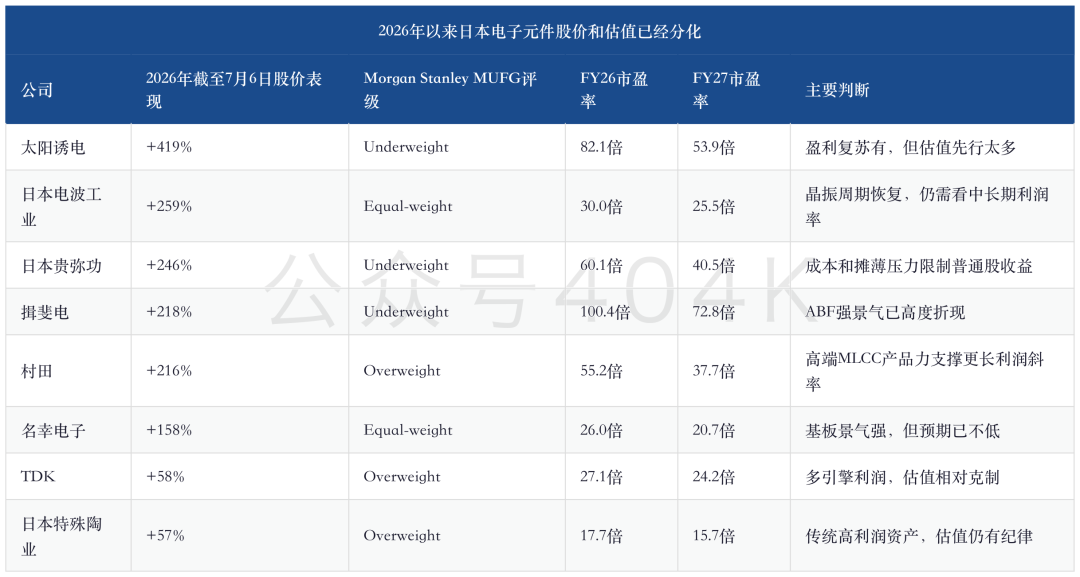
估值纪律在这里有两个维度。第1个维度是利润年限:市场到底买的是4-6月、FY26,还是FY28/FY31。揖斐电和太阳诱电显然已经在折现更远的年份。第2个维度是利润确定性:同样给远期利润高倍数,村田的AI/DC高端MLCC产品力更容易被验证,揖斐电的单客户平台和折旧风险更集中,太阳诱电则需要证明自己不仅是通用MLCC供需偏紧的受益者。
估值最难处理的是“强公司也可能太贵”。揖斐电就是最典型案例。它确实处在AI CPU/GPU封装基板价值量提升的核心位置,Rubin和Rubin Ultra会带来更高单价;但当股价已经从2026年初大幅上涨,投资者要问的不是“ABF景气是否强”,而是“从21390日元开始,未来利润还能不能超过市场已经写进价格的路径”。Morgan Stanley MUFG给出的答案偏谨慎。
村田则相反。它也涨了216%,FY26市盈率也不低,但它的估值锚不是某一个季度的AI订单,而是全球MLCC出货金额从2025年146.7亿美元提升到2028年242.5亿美元、2031年337.1亿美元的结构扩张。在这个过程中,谁能做小型高容量、谁能做稳定良率、谁能同时控制成本和技术,谁就能把行业增量转化为企业价值。村田在这个问题上的证据更强。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


