
ServiceNow从211跌到99:一家"卖工单的"公司,凭什么值你再看一眼?

一、从高点腰斩50%的ServiceNow,到底发生了什么
如果你在2025年初拿着ServiceNow(纽交所代码:NOW)不放,到现在大概笑不出来——这只在2025年1月摸到过211美元高点的企业软件龙头,在2026年4月一度砸到81.24美元的52周低点,即便最近几周弹回99-102美元附近,距高点仍然缩水了大约一半。表面上看,市场给的理由很整齐:AI会取代白领工人所以不需要SaaS座位了、ServiceNow花77.5亿美元吞下Armis导致利润率稀释、中东大单延迟拖累了一季度增速——每一个都够让一只成长股被打入冷宫。但如果你把财报翻开看,故事完全不是"基本面崩了"的剧本。2026财年Q1,ServiceNow总营收37.7亿美元,同比增长22.1%,订阅收入36.71亿美元,同比增长22%,cRPO(未来12个月可确认的收入)达到126.4亿美元,同比增长22.5%,RPO(全量 backlog)277亿美元,同比增长25%——也就是说,它卖给客户的"未来工作量"不但没少,反而在加速堆积。现在 Assist 年化合同价值超过100万美元的客户数量同比暴增130%。所以真相更接近这样:市场不是在给ServiceNow的基本面打分,而是在给它身上那层"会不会被AI自己干掉"的叙事焦虑打分,而且打狠了。当一个20%+增长、35%+自由现金流利润率、净现金资产负债表的企业,被按到前瞻市盈率19-23倍、PEG在0.88-1附近交易的时候,它就不再只是"软件股",而变成了一个定价偏差的问题了。
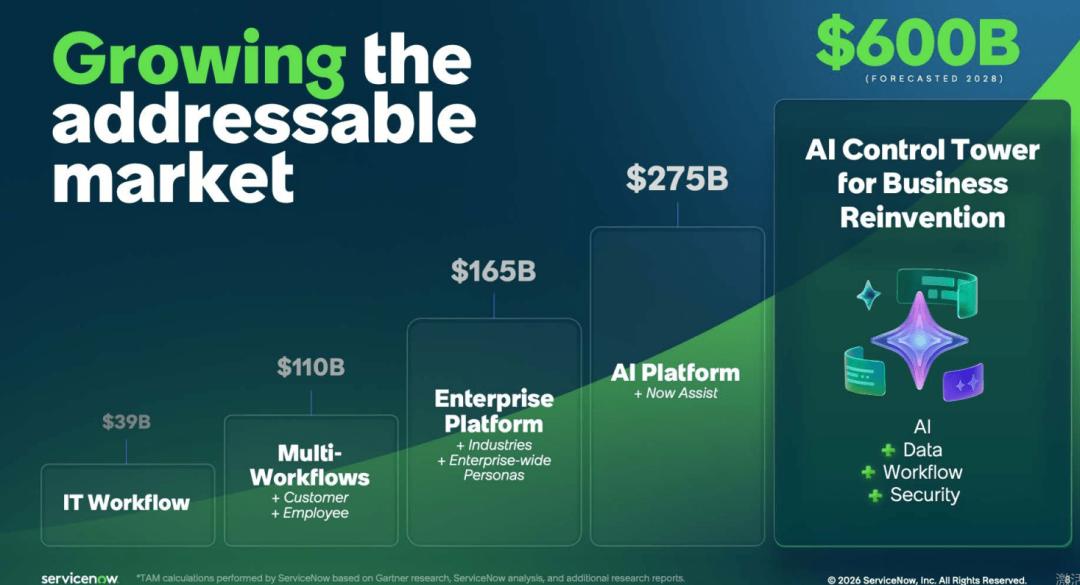
下图:ServiceNow 到2028年将实现6000亿美元的TAM
二、它不是"卖工单的",它是企业的中枢神经系统
很多人对ServiceNow的印象停留在"公司IT部门用来派工单的那个系统"——密码重置、电脑坏了找谁、入职离职流程走到哪一步了——但这不是今天的核心。更准确地说,ServiceNow过去二十年干的活,是在全球最大企业的技术栈里,造了一条唯一的"记录系统"(System of Record)和"单一数据模型":不管你是哪个部门、用哪家云、跑什么老旧ERP,只要牵扯到谁申请了什么、谁批了没有、改了什么配置、影响了哪些资产,这条线最后都要汇到ServiceNow的CMDB(配置管理数据库)和上下文引擎里。它的护城河不是某个炫酷的AI功能,而是替换成本——你换了它,等于把整个企业的"谁干了什么、谁有权限、怎么审计"这根脊柱抽掉重接,没人敢动。现在在这个底座之上,它把自己重新定位成所谓的"AI控制塔"(AI Control Tower)——意思是:AI代理可以在任何地方推理,但它们要在企业里真正动手干活(改配置、开权限、调供应链、配笔记本),就必须经过一个有权限体系、有审计链、有回滚机制、有零信任门禁的编排层。ServiceNow花了二十年建的就是这个编排层的基础设施骨架,而AI时代恰好让"谁管住谁的行动"这件事从后台合规需求变成了前台生死线。英伟达的黄仁勋公开称呼它为"AI企业操作系统",并且说英伟达内部就在用ServiceNow——这话不是随便捧个场,全球最大AI算力公司的CEO出来背书你的"编排层"定位,本质上是在替整个CIO群体降低认知摩擦:你要铺Agentic AI?先想清楚谁来管。
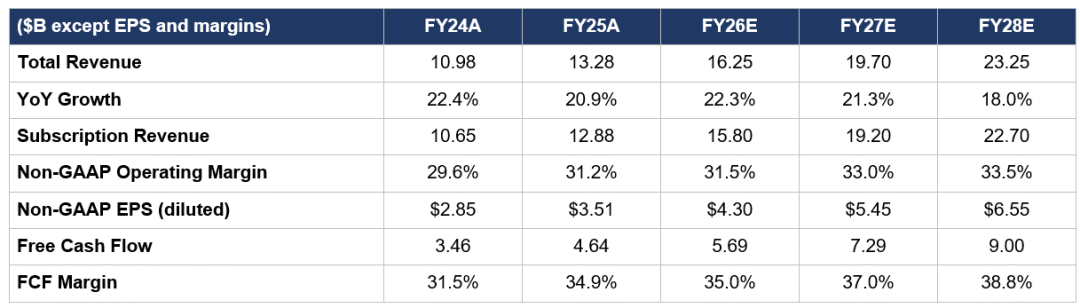
下图:NOW财务概览
三、AI代理来了,ServiceNow不但没被吃掉,反而开始"收过路费"
这里有一个最常见的熊市论调:AI代理会取代人类员工,人类座位少了,ServiceNow按座位收费的SaaS模式不就自己塌了吗?听起来有道理,但算完账恰恰反过来。ServiceNow已经在把定价从"纯座位"往"混合模式"(订阅 + 消费量)挪——目前净新增业务里大约一半已经来自非座位定价。你可以这么理解:以前一个20人的企业IT支持团队,一年花约100万美元(其中90万是人,2万是ServiceNow授权),现在ServiceNow的自主代理把这20人里15个人的活吃掉了,客户只需要留5个人。看着像是"少了15个坐席"对吧?但那省下来的15个人的总用工成本,很大一部分转化为AI代理的代币消耗——ServiceNow管这叫"Assist"令牌。在这个例子里,哪怕你扣掉流失的15个人类坐席授权,ServiceNow从这个工作流的实收反而膨胀到原来的5倍以上,因为代理的消耗量大约是原来座位费的6.5倍。这不是理论推演,Q1的数据已经给出了领先指标:Now Assist 百万美元+ ACV 客户同比增长130%,Now Assist 总消耗价值一季度跑到7.5亿美元,全年目标15亿美元。更狠的是2026年 Knowledge 大会推出的 Action Fabric 加 MCP(Model Context Protocol)集成:允许第三方AI代理——不管是微软Copilot、谷歌Gemini还是Anthropic的Claude——通过ServiceNow的上下文引擎和CMDB"插进来"安全地执行操作。比如用户让Copilot去配一台笔记本或者改一条供应链订单,Copilot就得通过Action Fabric路由这个动作,而每一次路由/执行就会烧一个Assist令牌。翻译成人话就是:ServiceNow不跟微软谷歌争谁的模型聪明,它争的是"所有模型要进企业动手,都得走我的门岗,我都抽税"。这才是"收过路费"的真正含义,也是它不怕LLM商品化的底牌。
四、120亿美元的并购豪赌:它买的不是收入,是AI时代的"Active Directory"
过去12个月里,ServiceNow关掉了Moveworks(约24亿美元)、Logik.io(约5亿美元)、Veza(约12.5亿美元)和Armis(77.5亿美元)几桩买卖,加起来大约120亿美元的"外来技术栈"要塞进一个靠有机建造起家的单一代码底座里,华尔街的第一反应当然是利润稀释恐慌——Armis alone让2026财年营业利润率承压约50-75个基点,自由现金流利润率逆风约200个基点,股价先砸为敬。但你得问一句:它为什么要花这个钱?答案藏在"非人类身份"这个几乎没人认真管的定时炸弹里。到2030年,企业里的AI代理数量会远超人类员工,而那些代理拿到的权限——很多时候是高权限——却处于"影子状态",没人持续追踪它们能碰什么、不能碰什么、什么时候越界了。Veza带来的是一个叫Access Graph的专利级技术,能把每一个人类、机器、AI代理身份的权限路径在所有系统里画出来;Armis带来的是对IT、OT、物联网、医疗设备乃至"物理AI"的全景无代理实时发现,跟踪接近70亿台设备级别的资产面。把Veza(身份)和Armis(资产)喂进ServiceNow的Context Engine和AI Control Tower以后,它就不再是"工单系统"了,而是唯一一个能在毫秒级看到"哪个影子AI代理正在摸不该摸的东西"并自动拉闸的平台。ServiceNow自己的说法是这笔Armis交易让它安全与风险解决方案的TAM扩到原来的三倍。你把它翻译成投资语言就是:它花120亿买的是通向"企业AI零信任基础设施"的门票,而不是为了凑两个季度的报表增长率。
五、中东递延的会计魔幻剧——坏消息里裹着的"一次性前置收入"弹簧
Q1那一波财报后砸盘,除了并购稀释的担心,另一个核心触发点就是管理层亲口说的:订阅增长挨了约75个基点的逆风,根源是中东部分交易推迟了。这个事听着吓人,但机制上要分清——中东这块ServiceNow走的是"主权云"部署,按ASC 606的收入确认规则,这类本地部署性质的大单不是按月按比例摊销,而是合同敲定后在前期集中确认收入的。所以"推迟"不等于"丢了",更不等于"竞争对手抢走了"——管理层和中东客户的关系没断,中断原因是地缘政治节奏,不是产品竞争力。一旦那些协议在Q2或Q3落地,会计上就会触发一笔大额的、前期化的收入确认,直接对冲掉此前压制的增速数字。换句话说,中东递延在情绪上是毒药,在财务结构里却像一个被压紧的弹簧。市场这次给它的惩罚力度(从211到81)远远超过了这笔逆风的实质量级——而当你意识到它的cRPO还在跑22.5%的同比增速时,你就会明白那75个基点是"可见的噪音",不是趋势断裂。
六、数字不会撒谎:PEG不到1倍的优质复合机,目标价计算
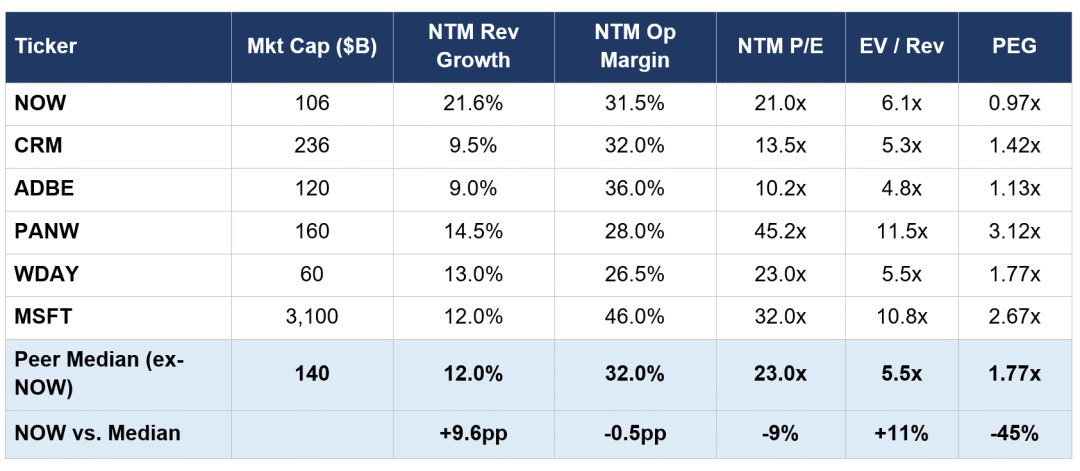
我们来把估值摊开说人话。ServiceNow当前股价在99-102美元一带,前瞻市盈率大致落在19-23倍区间(不同平台口径略有差别,取决于用哪一年的共识EPS),而它的订阅增长依然扛在20%左右,自由现金流利润率常年趴在35%上下,毛利率留存率约98%,资产负债表净现金约110亿美元量级,Q1运营现金流就干了16.7亿美元、自由现金流16.65亿。PEG算下来大约在0.88-1.0附近——这意味着你付的市盈率倍数大约等于(甚至略低于)它的盈利增长率,这在高质量企业软件里属于罕见的"定价打折区"。做个对比感受:微软增长12%交易在远瞻PE 30+(PEG约2.7),Palo Alto增长14%交易在PE 40+(PEG 3+),Adobe增长个位数交易在PEG 1出头——而一个增长20%、FCF Margin 35%、净现金、98%留存率的平台,交易在2027财年共识EPS约5.45美元对应的不到20倍?要么市场在定价一个它还没看到的基本面坍塌,要么在定价一个它自己都不信的"AI替代ServiceNow"的极端情景。
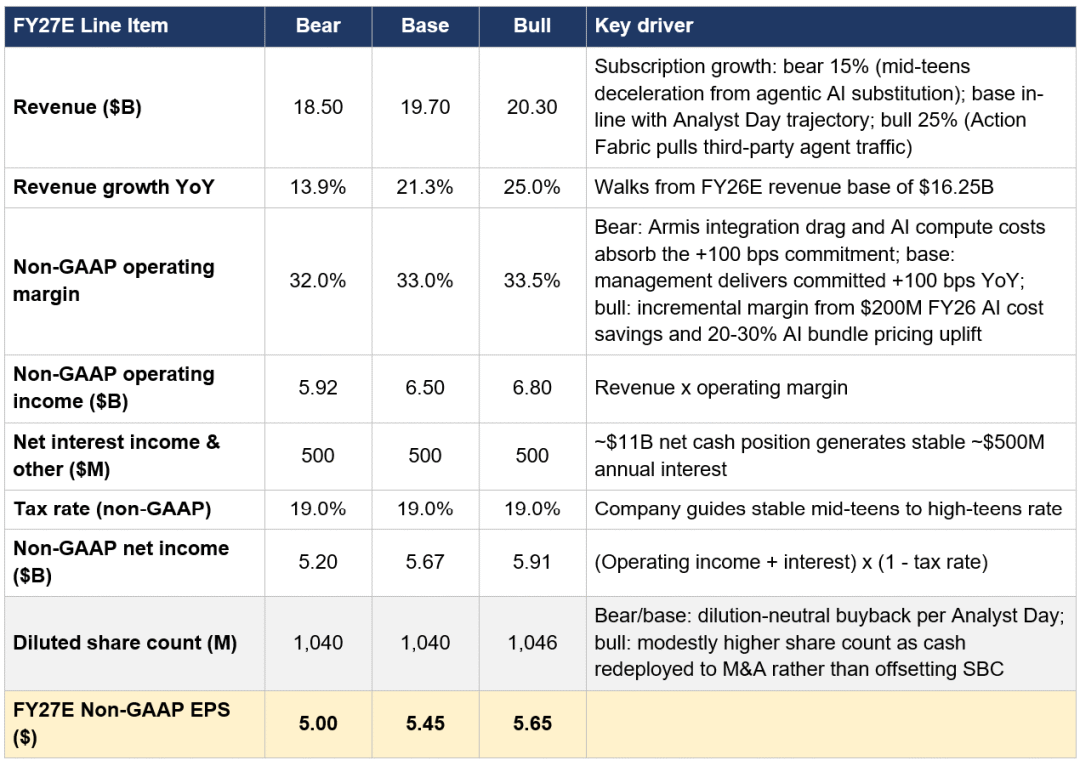
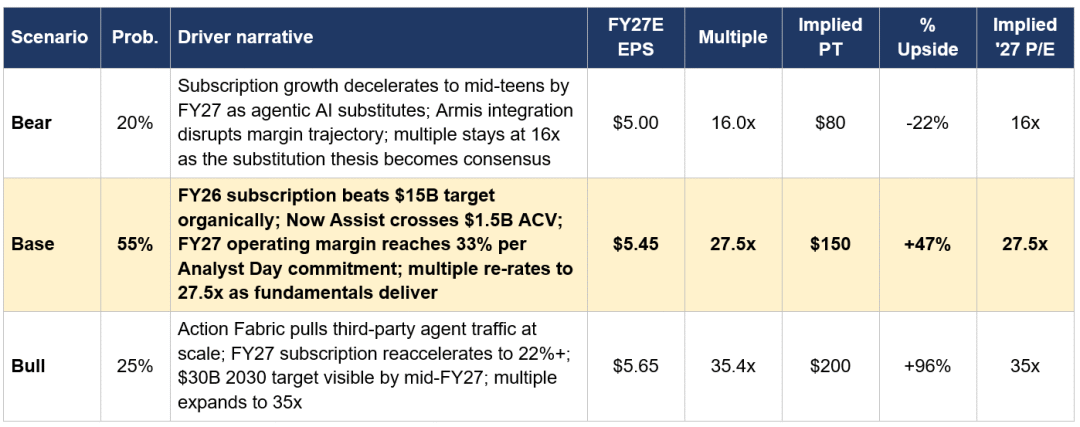
我的基础情景模型用2027财年非GAAP EPS锚到约5.45美元,给27.5倍的前瞻PE(比同业中位23倍稍溢价,但远低于它自己五年历史均值),对应目标价约150美元;DCF用约9.7% WACC、3%终值增长交叉验证到151美元附近。概率加权(牛市/基础/熊市)落到约148美元——也就是从现在99-102往上还有大约46%的理论空间。哪怕你不做DCF的精巧假设,只看均值回归:它过去大部分时间活在40-60倍前瞻PE的溢价带里,现在被情绪摁到20倍以下,而业务并没有碎——这本身就是不对称性的来源。
下图:财务预测情景分析表
下图:同行业比较
七、三个你不该忽视的真风险
当然,我也不会只唱多。第一个风险最实在:ServiceNow二十年的估值溢价靠的是那个"单一数据模型、单一代码库"的干净架构,而现在它要把120亿的外购技术栈——Armis的资产管理、Veza的身份图、Moveworks的对话前端——揉进去,工程难度是真金白银的。2026财年75个基点营业利润率逆风和200个基点FCF利润率逆风,就是在替这笔复杂度买单。如果整合拖到2027还不收敛,市场会重新给它标一个"变杂变慢"的折价。第二个风险叫"自带护栏绕过"——有些大客户已经在尝试插自己的安全栈(比如Palo Alto的Protect AI)而不是全盘吃ServiceNow原生的Now Assist Guardian,如果"AI控制塔"被大客户拆成"ServiceNow管工作流 + 别人管安全",那ServiceNow就退化成漂亮的日志仪表盘,而不是高溢价的业务底座。第三个风险是编排层的竞争——微软如果把Copilot Studio说服CIO"Azure/M365就是你的本地执行层",加上Salesforce的Agentforce(收入据说已破5.4亿)也在抢编排叙事,那Action Fabric可能面临"大家都说自己会接入但流量不来"的尴尬。这些不是小概率,但它们也都是"两年内能证伪或证实"的事:只要接下来两个干净季度(Q2、Q3 FY2026)的利润披露不继续下修、Armis集成产品没有大面积客户抱怨延迟,这场辩论的天平就会快速倒向多头。
八、目标价与打法:你要的不是预测,是可执行的框架
综合起来,我现在给ServiceNow打的是强力BUY标签,但用的是"分批+盯数据"的打法而不是all-in赌反转。我的定价中枢看148-150美元(约46%上行空间),这不需要它回到历史50倍PE的神迹——只需要市场承认:对一个20%+增长、35%+ FCF Margin、净现金、98%留存的平台,19倍前瞻PE是错价。接下来两个关键验证窗口你盯紧就行:一是Q2/Q3财报里订阅增长是否守得住20%+、Now Assist ACV是否朝15亿全年目标稳步走、超500万美元大单的净新增数有没有掉;二是中东主权云合同是否开始落地转收入,那是75个基点逆风反向释放的时刻。 管理层一边发40亿长期债锁低成本,一边还剩42亿回购授权在99美元附近扫货(Q1已经砸了20亿做加速回购,均价107.97美元退了约1850万股),等于在用资产负债表告诉你:他们认为这个价跟基本面脱节了。至于你说的特朗普也买了这只股的花絮——那不重要,重要的是:ServiceNow正在从"卖座位的"变成"对所有企业AI代理收过路费的",而这个身份一旦被CIO群体公认,估值倍数回25-28倍(对应130-150美元)更多是时间问题,不是信仰问题。
下图:目标价计算
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


