
纽约联储行长Williams:生产率增长对实际利率和与货币政策制定的挑战

说明:这是2026年5月28日,纽约联储银行行长John C. Williams在冰岛雷克雅未克经济会议上的讲话。原标题是《生产率增长与实时政策制定的挑战》(Productivity Growth and the Challenge of Real-Time Policymaking)。
我非常关注AI革命对生产率、从而对自然利率的影响。在拙著《跨越自然利率陷阱》中详细阐述过,生产率上升会提高自然利率,实际利率会随之上升,货币政策会因此改变,对整个经济社会造成深远的影响。不过我是从经济学逻辑推出结论。Williams在这里用DSGE模型做了一些模拟。在之前转发的美联储、纽约联储工作人员的文章中,也多次提到AI投资提高生产率的问题,例如见1、2、3、4、5。
美联储新主席Kevin Warsh等人也非常关注AI对生产率的提升。在今天早上发布的FOMC议息会议《声明》中有一句“生产率增长和资本投资强劲(Productivity growth and capital investment are strong)”这是以前没有的。
顺便说一句,今天的《声明》虽短,但含义深远,意味着美联储的风格出现了根本性的改变。要搞懂这些,更应该读一下我的那本书了。这篇《声明》每句话都有深刻含义,但我今天全天都非常忙,只有等到明天了。
引言
感谢今天给我这个发言机会。我想谈谈我们作为经济政策制定者面临的最根本挑战之一:如何在结构性经济变革发生时理解它。
有许多类型的结构性变化会带来这样的挑战,包括对著名的“星号变量”——如自然失业率和自然利率——的变动。但今天,我将聚焦于生产率增长趋势速率(trend rate of productivity growth)的转变。我把这个话题归结为一个简单的两部分问题:经济如何应对生产率增速(the rate of productivity growth)的变化?这对货币政策意味着什么?这看似是一个早该有明确答案的基础性问题,但越深入探究,就越发现其复杂性。
这个问题在今天尤其应景,因为人工智能及其引发生产率繁荣的潜力备受关注。但这并非我们首次经历生产率增长的起伏。值得庆幸的是,历史为我们提供了重要的经验教训。
回想1970年代,美国在经历了战后25年的显著增长后,遭遇了明显的生产率放缓。随后从1990年代中期开始加速,又在21世纪中期逆转。
这些事件并非无关紧要的统计现象——它们从根本上重塑了宏观经济格局。1970年代的生产率放缓助长了滞胀。而1990年代末至21世纪初的生产率繁荣,则是那段低通胀经济繁荣期的推动因素之一。随后的生产率放缓虽未伴随高通胀,却显著压低了自然利率¹。当然,这些时期还受到许多其他因素影响,使得我们难以孤立地得出关于生产率增长效应的确切结论。(寇注:生产率是决定自然利率的关键因素。见拙著中的讨论)。
目前我将暂不对人工智能的潜力进行推测,而是退后一步,透过历史经验的视角,审视生产率增长趋势转变对经济的关键影响。先透露一点:对于“生产率增长趋势转变对经济及货币政策有何影响”这一问题,我的答案不出所料仍是“视情况而定”。具体而言,这取决于转变的性质及其预期持续时间。
此时恰逢其时地重申美联储一贯的免责声明:我今天表达的观点仅代表我个人,不一定反映联邦公开市场委员会(FOMC)或美联储体系内其他同僚的意见。
识别难题
在尝试回答这个问题时,我想指出一个可称为“识别难题”的现象。这意味着,尽管生产率增长趋势的转变在事后看来一目了然,但在实时中往往需要数年才能将其与数据的正常波动区分开来。这种对生产率增长转变的逐步认知,深刻影响着经济的应对方式。
当然,在此类情境下,预测者和政策制定者的观点和视角各异。但本讨论的关键在于整体认知如何演变,以及这种演变如何反过来影响经济行为。
美国生产率增长数据显示,高频波动占据主导:同比生产率增长在负2%到7%之间摆动,而长期平均值仅略高于2%(图1)。另一个复杂因素是,生产率数据会随时间修订,且修订幅度往往较大,进一步阻碍了实时识别根本性转变的能力²。
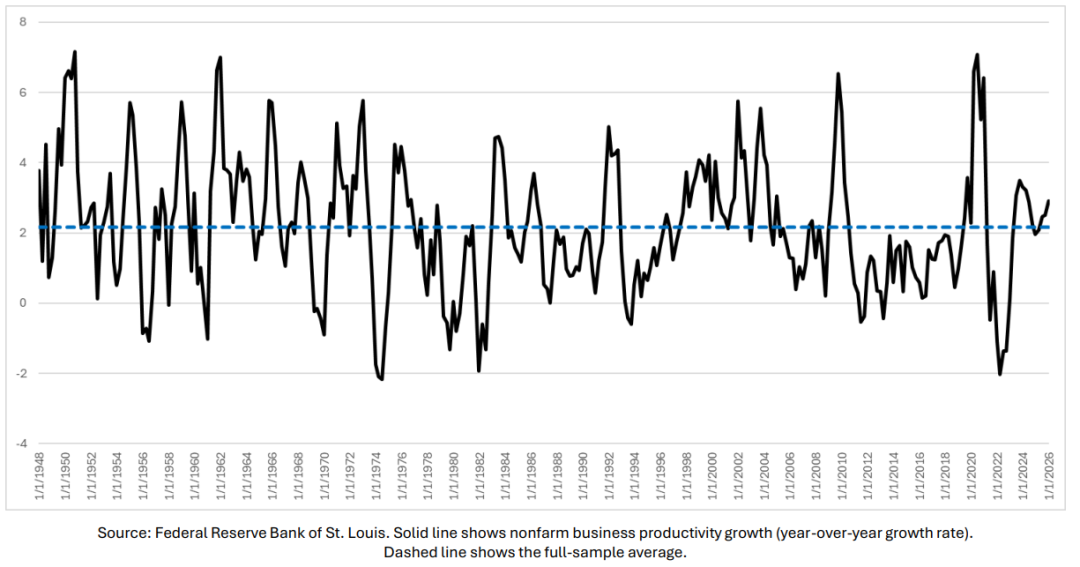
图1 美国的生产率增速
在这种波动之下,隐藏着生产率增长的低频变动(图2)。从这个角度看,两段生产率快速增长时期尤为突出:战后至1970年代初,以及1990年代中期至21世纪中期的互联网繁荣期。在这两个阶段,生产率增长平均约为3%。而在其他时期,则普遍是约1.5%的相对缓慢增长。这种长期低增长与高增长交替的模式,已得到正式统计分析的验证³。
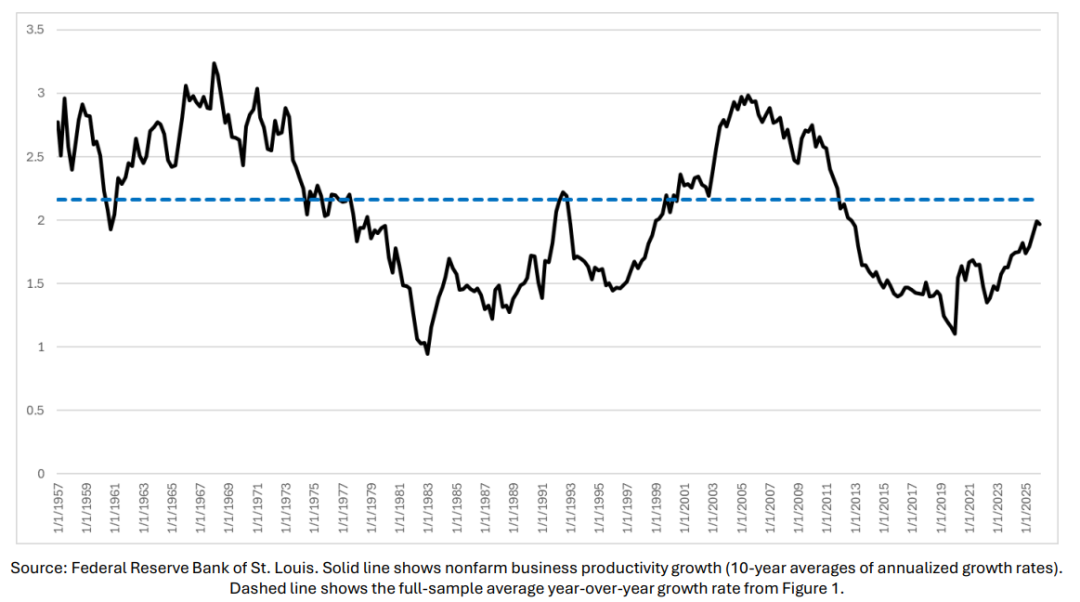
图2 美国生产率增速的基础趋势(underlying trend),即10年平均值
生产率增长数据中噪声占比过高,使得实时识别趋势转变变得困难。当生产率激增或放缓时,这究竟是暂时现象,还是预示着经济潜力的根本性转变?
历史记录表明,预测者一直受困于这个确切的问题。1970年代期间,美国经济顾问委员会对生产率增长趋势的估计在整个十年大部分时间里逐渐下降,直到1979年才大幅下挫——而这距离放缓开始已过去多年(图3)。这种模式在1990年代中期和21世纪中期的两次转变中重复出现,专业预测者在转变开始数年后才完全确认。
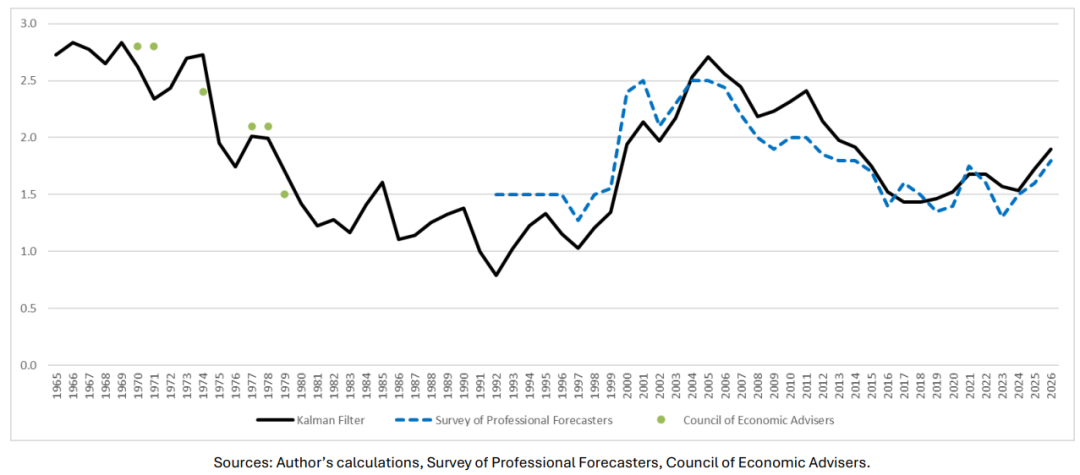
图3 美国生产率趋势增速的实时估计
这种对生产率增长趋势转变的逐步认知并非源于想象力匮乏,而是与数据的潜在行为完全一致。例如,对数据应用卡尔曼滤波——一种从时间序列中分离信号与噪声的标准工具——得出的实时生产率增长趋势估计值也是逐渐变化的(图3)。请注意,估计出的卡尔曼增益——衡量基于新信息更新趋势估计的程度——意味着修订长期预测时采取相对谨慎的态度。
这个简单模型得出的估计值与预测者的判断高度吻合。比较该模型估计值与经济顾问委员会(Council of Economic Advisers)1970年代的预测,以及过去35年专业预测者调查的数据,就能看出这种对应关系。这并非说预测者字面意义上使用了该模型而忽略其他信息,而是表明,仅对生产率数据进行滤波,就涵盖了他们在评估生产率趋势时所用的相当大一部分信息。
最后需要强调,模型预测与专家观点之间的这种对应并非单纯的曲线拟合;相反,它证明了一个简单、严谨的框架能够捕捉预测者在实时处理生产率信息时的方式。事实上,该模型开发于二十多年前,因此其后模型估计值与调查结果之间的相关性是一项真正的样本外检验。
逐步认知的宏观影响
对生产率增长转变的逐步认知具有深远的宏观影响。在标准宏观经济理论中,假设能够立即识别转变,会预测出一个看似矛盾的结果:生产率增长趋势的提升会推高实际利率,并导致经济下行,工时、投资和产出均下降⁴。用 John Campbell (1994)的话来说,这种“反常”结果⁵源于强烈的财富效应与更高的预期实际利率相结合,在家庭享受更多消费和闲暇的过渡期内发挥作用。但这些预测与现实世界经验相悖——现实中生产率高速增长时期通常伴随着强劲的经济和高涨的投资,而非相反。(寇注:所谓生产率增速上升会提高实际利率、压低经济的说法是错误的。我在拙著中阐述过,生产率增速上升提高自然利率,即资本边际回报率,而实际利率是自然利率决定的,当然会跟随自然利率上升。这才是现实世界。Williams在这里说的是对的)
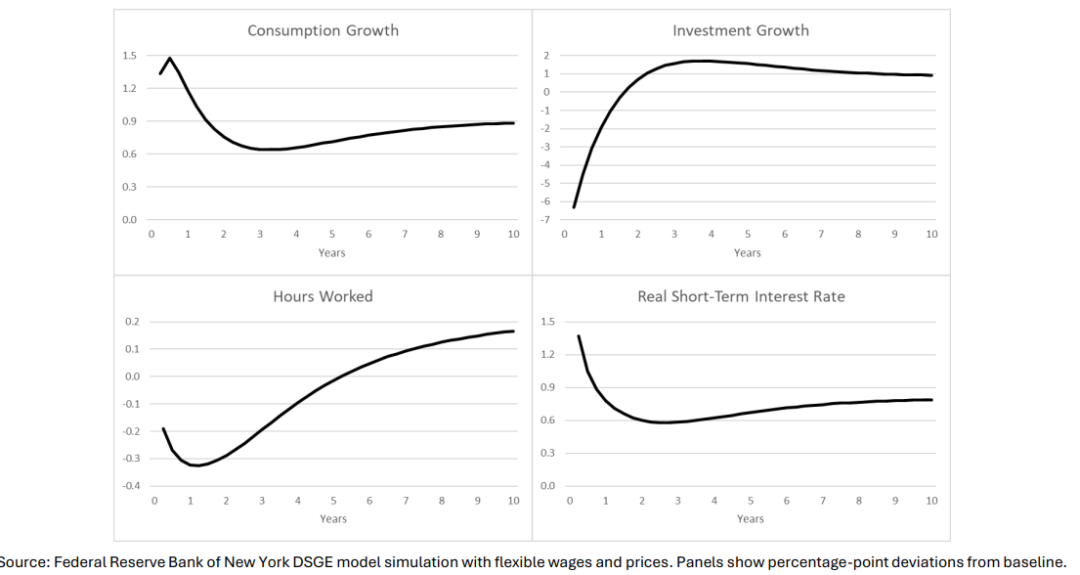
使用纽约联储的动态随机一般均衡(DSGE)模型⁶模拟全经济范围的生产率增长提升显示,在生产率激增初期,实际消费增长和实际利率跳升,而工时短暂下滑,投资急剧下降(图4)。该模拟假设工资和价格具有灵活性。大约两年后,过渡动态基本完成,经济调整至更高增长和更高实际利率的长期平衡增长路径⁷。
引入逐步认知则会显著改变这些预测。当生产率增长趋势加速,但经济主体仅逐步认识到这一点时,他们最初将生产率的增长主要解读为不会重复的一次性变动。因此,持续高生产率增长所带来的、抑制投资的财富效应和利率效应被削弱并延迟(图5)。实线显示了使用估计卡尔曼增益的结果,其他线条则显示了更快认知速度下的结果。
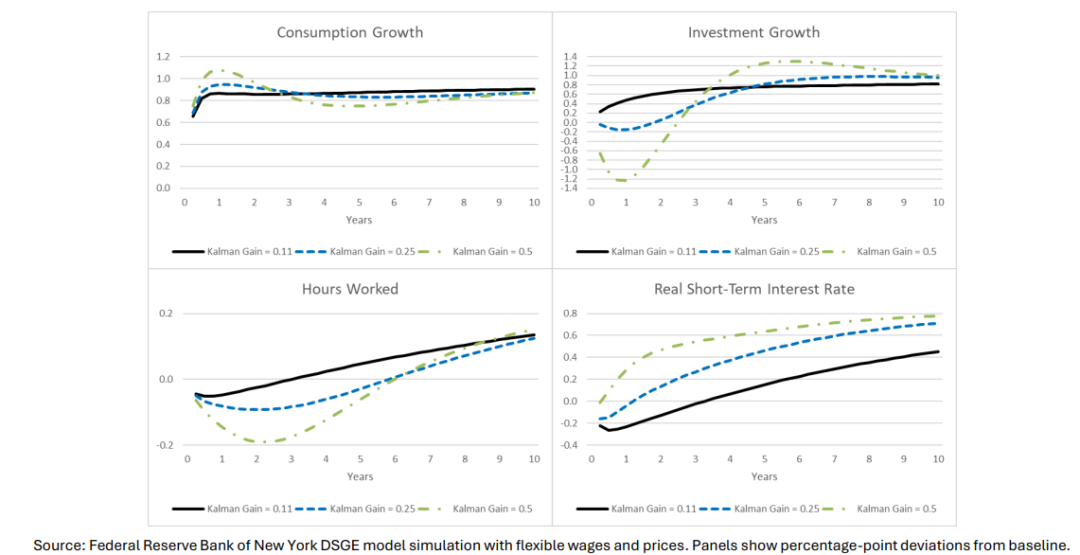
图5 生产率增速趋势上升被逐渐认识到时的模型模拟
与实证证据一致的逐步认知下,生产率加速会带来消费和投资更快速的增长。实际利率的上升因对未来生产率增长的信念逐步抬升而延迟。工时的初始降幅远小于立即识别的情形。随着时间推移,经济最终过渡到相同的平衡增长路径。值得注意的是,若认知速度更快,实际利率上升会更迅速,而就业和投资的回升会被延迟。
生产率加速的性质
至此,我描述的世界里,经济受益于突如其来的更快生产率增长,仿佛天降甘露。但这只是一个说明性案例,生产率的转变在传导至经济时可能存在差异,从而影响宏观影响的时机和幅度。
例如,生产率的改进往往必须体现在新的资本投资中,信息技术通常就是这种情况。此时,故事的核心要素相同。特别是,立即识别仍会与负的投资反应相关联。通过引入逐步认知,经济的反应更符合实际经验。还有一个转折点是,这种转变会引发规模可观且持续的投资热潮,并且实际利率的上升比非体现型生产率改进的情形更早⁸。
工资与价格调整
除了对增长的影响外,生产率增长加快还会降低企业面临的成本,在价格和工资完全调整之前,对通胀形成下行压力⁹。工资和价格存在黏性,会产生持续的通缩推力(图6)。这种推力的大小和持续时间取决于企业和家庭识别生产率增长转变的速度,认知越快,影响越小、持续时间越短。事实上,在立即识别的情况下(未显示),对通胀率的压制效应微不足道,不足0.1个百分点。此外,实际利率会在生产率增长转变开始时立即上升。
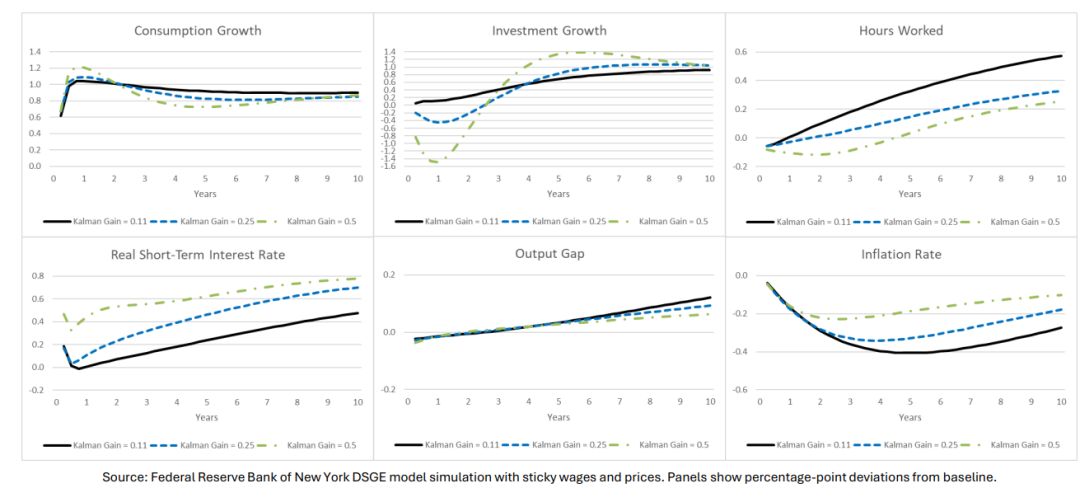
图6 生产率增速趋势上升被逐渐认识到时的模型模拟
需要强调的是,实际经济活动、通胀和利率变动的幅度和时机可能因具体模型而异。具体而言,实际利率的恰当反应取决于过渡期需求和供给的相对变动,而这又受到前述各因素及模型动态的影响¹⁰。
稳健的政策
最后,我想谈谈稳健政策,这与我去年在雷克雅未克会议上讨论的内容相关¹¹。历史——经由经济理论和证据的检验——告诉我们,生产率增长转变的宏观影响取决于转变的性质及其预期持续时间。尽管每个历史案例都是独特的,但它们也存在规律性。
首先,实时识别结构性变化极其困难,对未来增长的预期倾向于随潜在生产率增长的变化而逐步调整。因此,在转变发生后的初始阶段,经济的行为更可能类似于生产率增长的暂时性提升,而非永久性提升。
其次,生产率增长趋势的提升在长期会推高实际利率。然而,实际利率的路径关键取决于三个因素:家庭和企业的认知速度;生产率转变的性质及其对过渡期供需相对反应的启示;以及工资和价格的调整速度。
第三,生产率转变相对罕见且本质上高度不确定。任何估计值的置信区间都很宽。因此,与任何类型的结构性变化一样,稳健的政策方法在成本效益计算上具有特别的优势。
感谢各位的聆听。我期待接下来的讨论。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


