
微言大义:对美联储议息会议《声明》的透彻解析

联邦公开市场委员会以12票赞成、0票反对的结果一致通过并批准发布如下声明:
委员会决定维持联邦基金利率目标区间在3.5%至3.75%之间,以支持美联储的双重使命。委员会重申其保持银行体系准备金充裕的政策立场。
尽管受中东冲突等因素影响,不确定性有所加剧,但经济活动仍保持稳健扩张态势。生产率增长与资本投资表现强劲。就业增长与劳动力规模同步,失业率基本保持稳定。
通胀水平仍高于委员会2%的目标,部分反映了能源等特定行业因供给冲击导致的价格上涨。委员会将致力于实现价格稳定。
《声明》中说:“委员会重申其保持银行体系准备金充足(ample)的政策立场。”
注意,这句话在以前的《声明》中是没有的。那么为什么沃什要特意加这么一句话?当然是有用意的。
在美联储的货币政策实施框架中,准备金分为稀缺(scarce)、充足(ample)、充裕(abundant)三种。2019年1月,FOMC正式采用“充足准备金实施框架”。
2026年1月30日川普提名沃什担任新主席之后,市场开始讨论如何缩表的问题。我在1月31日评论过,如果要缩表,要先修订“货币政策实施框架”。美联储工作人员在4月中旬发表的提到,缩表的主要方式之一就是减少对准备金的需求(概括版见)。从1月底以来,一直有人担心缩表会回归“稀缺准备金框架”,导致利率上升。就在6月初,担心沃什会缩表的声音还此起彼伏,导致美股下跌。
在这次《声明》中,特意加这么一句话,其实是对前端时间市场担忧的一个回应,是想告诉大家:美联储的货币政策实施框架不变,依然是“充足准备金框架”。在随后的答记者问中,沃什也表示成立了“资产负债表政策工作组,将评估当前充足准备金机制的利弊与风险,以及美联储资产负债表的构成。他们将考量货币政策执行与操作的替代框架。” 即这件事目前处于研究之中。2026年底不一定能出结果,然后论证审议,怎么也拖到2027年底了。等真正实施起来,都到2028年了。所以大家现在不用担心。我认为这个表态能起到一箭三雕的效果:
【1】给金融市场吃了一颗定心丸,使他们不必担心需要会面对波动不居的利率,已经由此引起的资产价格波动。
【2】给金融机构吃了一颗定心丸。使他们不必担心需要每天频繁地调动资金应对流动性要求。
【3】给纽约联储银行,尤其是系统公开市场账户(System Open Market Account,SOMA)的工作人员们吃了一颗定心丸,使他们不必担心以后需要频繁干预市场、管理利率、导致工作量陡增了。
这就叫“一丸安三方”。呵呵。6月19日晚美股大幅反弹,可能与大家想明白了这个问题有关。
三、被忽视的要点2:关于生产率,及沃什看待经济的方式
《声明》中有一句话:“生产率增长与资本投资表现强劲。就业增长与劳动力规模同步,失业率基本保持稳定。”
注意到,在之前的《声明》中,从来不提生产率问题,只提通货膨胀、就业、劳动市场、失业率、投资等。有时候前主席鲍威尔在议息会议之后答记者问时,提到“生产率”(例如)。美联储、纽约联储工作人员的文章中,有时也会提到AI投资提高生产率的问题,例如见、、、、。
但是沃什这次特意在《声明》中加入“生产率增长与资本投资表现强劲”。为什么这么做?
我认为:
首先,这与沃什分析经济的思路或者说框架有关。
大家知道,沃什于2006-2011年在美联储理事会担任理事。2010年10月,伯南克想推出QE2,但沃什反对。伯南克在《行动的勇气》第505-507页曾提及,2010年10月8日,他专门与沃什见面,劝沃什同意。最后在2010年11月2-3日的会议上,沃什投了赞成票。但他投赞成票不是因为被伯南克说服了,而是为了顾全大局。这次会议结束一周后,沃什在纽约发表了一次演讲,并在《华尔街日报》发表了一篇文章,阐述自己的保留意见。沃什认为,“仅仅用货币政策根本不足以解决美国经济存在的问题,并呼吁税务改革和监管改革,提高美国经济的生产率,为美国经济长期增长注入动力。”伯南克在书中说他同意沃什的观点。但这种观点其实没什么用,因为当时在华盛顿只有美联储在“孤军奋战”(p.507)。
我要说的是,从这件事可以看出,沃什其实早就看到了治理美国经济的一个关键问题:不能靠美联储,要设法进行改革,提高生产率。而这套思维的背后,是一整套经济分析框架——从“全要素生产率”(TFP)出发来考虑问题,解决问题的切入口也是提高“全要素生产率”。对,这就是我在拙著提出并详细阐述的分析框架。只要采用这一分析框架,必然只能得到一个结论:要深化改革、加快创新、才能把经济搞好!我的拙著的p.307提到:
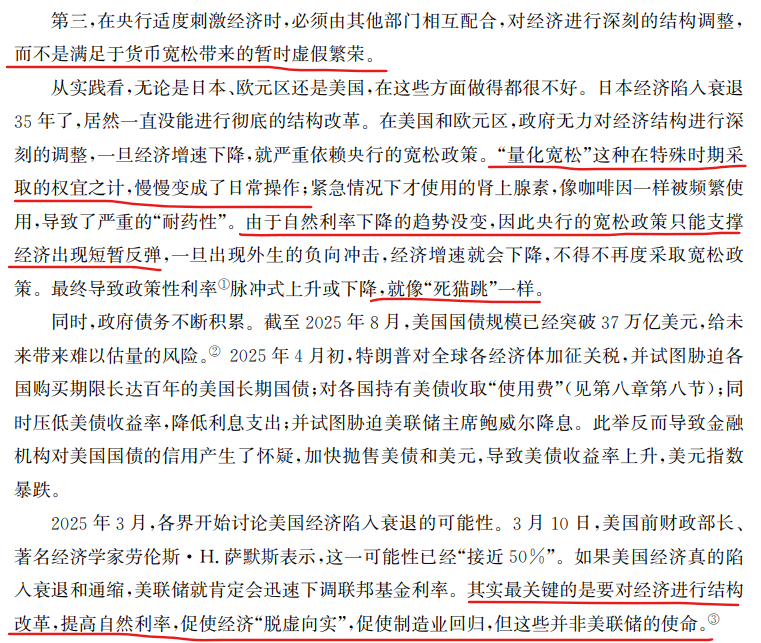
图1 《跨越自然利率陷阱》p.307截图
与沃什的观点一致(虽然我撰写时并不了解他的观点)。沃什注意到需要对美国进行结构改革,确实是美国人的幸运。但很不幸,他只是美联储主席,结构改革不是美联储的使命,所以未来他能做的其实很有限。
其次,需求侧、供给侧并重。
沃什在答记者问时,提到,在《声明》的第二段,有一句关于需求侧的话(指“就业增长与劳动力规模同步,失业率基本保持稳定”),还有一句长度相仿关于供给侧的话(指“生产率增长与资本投资表现强劲”)。他说“两者都很重要”。AI、数据中心及其周边基础设施的增长,这些需求正在体现在GDP中。但对供给侧增长的时机和程度,则比较不确定。直觉上供给侧将会扩张,但需要更长时间。他认为可以这样描述:“这是一场供给侧与需求侧的竞赛”。供给曲线和需求曲线最终会相交。
也就是说,现在AI投资带来需求→提高生产率→导致GDP强劲。AI投资将在未来形成供给,对未来经济和政策带来影响。这是AI工作组需要研究的问题。
第三,认为菲利普斯曲线过时了,AI会改变经济规则
沃什在《声明》发布之后答记者问时提到:“委员会今天讨论了生产率。AI被提及了。我之前对此的思考并与小组交流的观点是:人工智能,这一新一代通用技术,可能是我成年以来经济、商业和家庭所经历的最重要的变革之一。它既蕴含巨大机遇,也伴随风险。”
沃什在回答美国消费者新闻与商业频道(CNBC)记者Steve Liesman的提问时,提到他不相信菲利普斯曲线(高就业会伴随高通胀,压通胀就必须牺牲就业),而是认为,由生产率驱动的强劲增长“可以使强劲增长、低物价和充分就业相互兼容”。他这个观点其实隐含着一个建设,即AI创造的就业岗位会多于AI干掉的就业岗位。或者说,AI带来的创造会大于AI带来的破坏,因此长期来看,对经济是好事。因此他在发布会的结尾说“由生产率引领的强劲增长不是我们恐惧的对象,而是我们拥抱的对象。”
第四,这句话存在内在的因果关系,对货币政策有深刻的含义。
这句话的逻辑是:美国AI快速发展,带来生产率和资本投资增长强劲,在造成结构性失业的同时,也创造了新的就业岗位,带来了一些就业,因此失业率得以基本稳定。如果这种势头能延续下去,如果AI的创造大于破坏,AI创造的岗位多于AI干掉的岗位,那么美联储就可以不用担心劳动市场问题,而专注于价格稳定(即大胆加息)。这是沃什希望的结果。
当然,还有一种可能,就是很多研究者在警告的结果:如果未来AI造成破坏大于创造,造成的失业多于就业,K型经济会愈演愈烈,并且长期存在,最终会导致美联储担心加息打击劳动市场,投鼠忌器,不敢加息。所以未来的货币政策,很大程度取决于AI能否像前三次科技革命一样,最终的创造大于破坏。
目前沃什不太担心这个问题,这一点与中国很像——它也寄希望于AI投资拉动经济增长,在长期慢慢惠及中低收入阶层。对目前中低收入阶层消费增速持续走低、资产负债表衰退视而不见,不太担心,出台的刺激消费的政策都没什么用。
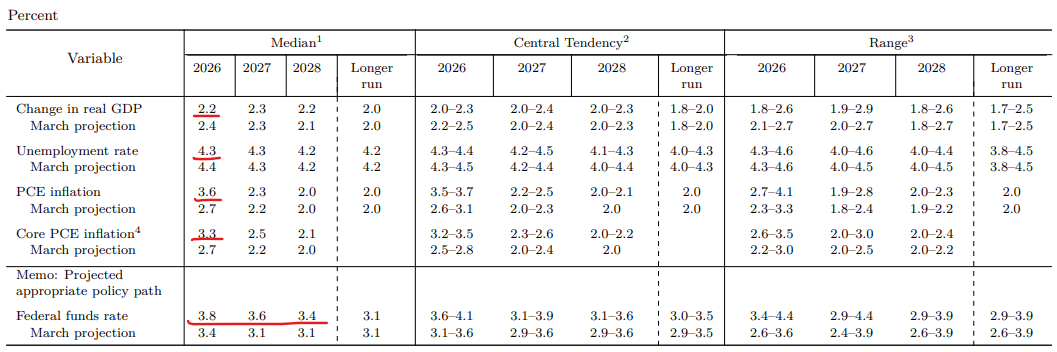
四、《经济预测摘要》中的预测
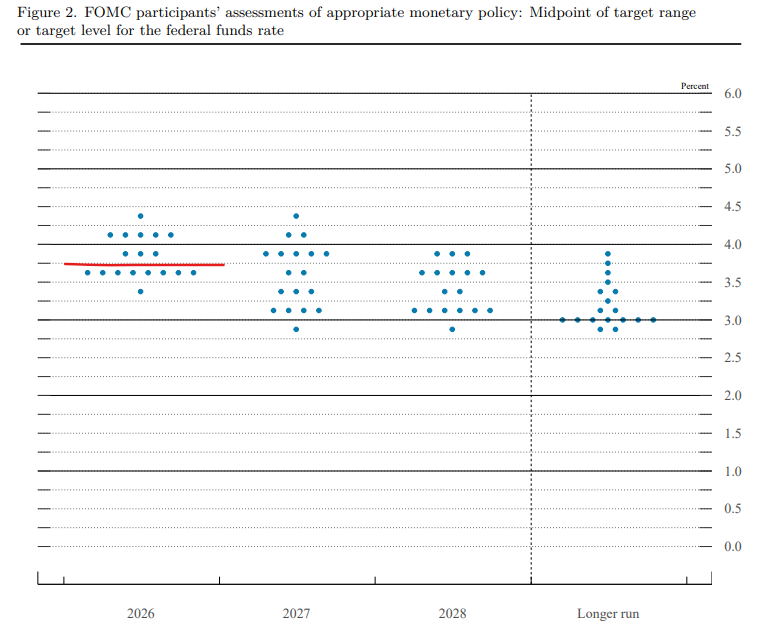
五、利率点阵图
发布会开始,沃什首先介绍了本次议息会议的决策和依据,这部分内容与《声明》几乎一样。然后他说,通胀率已经高于2%五年多,成为民众的负担。FOMC将实现物价稳定。他介绍了《经济预测摘要》(SEP)中对于经济指标的预测。随后宣布,将设立五个工作组,分别如下:
【1】美联储沟通工作组,负责研究改进美联储沟通的形式与功能,包括SEP。
【2】资产负债表政策工作组,负责评估充足准备金框架的利弊与风险,以及美联储资产负债表的构成,考量货币政策执行与实施的替代框架。
【3】数据工作组,负责评估新的信息来源,并考虑改进数据收集的方法论,旨在为政策制定者提供更准确、更相关、更及时,且或许最重要的——可指导行动的经济状况信息。
【4】生产率与就业工作组。负责调研包括人工智能在内的新型通用技术的应用步伐、覆盖范围及经济影响,并探索其对美联储追求就业和通胀双重使命的启示。
【5】通胀框架工作组,复杂审视通胀的驱动因素、基本原理,并权衡在经济变迁中实现物价稳定的全方位思路。
沃什希望这些工作组未来几周能投入工作,在2026年秋天形成一些研究结果,2026年底之前完成大部分工作。
然后是提问环节。要点如下(不是AI生成的,是我自己逐句概括的):
1、关于通货膨胀框架。
沃什认为,首先要对通货膨胀的研究框架进行审查,弄清楚通胀的驱动因素、美联储对通胀负有何种责任,以及如何衡量通胀。
其次,关于2%的长期目标,沃什以前说过,关注通胀率的整数部分,小数部分无关紧要。现在他认为,在重新确立并实现2%通胀目标的承诺与能力之前,不必重新审视2%的目标。意思就是维持2%的通胀目标制不变。
2、关于通货膨胀率。
沃什重申FOMC有能力实现2%的物价稳定目标,将会实现这一目标。但拒绝回答什么时候加息的问题,因为他不提供前瞻指引。
3、关于当前政策的限制程度。
沃什认为,当前的利率政策对不同行业的影响不同。对房地产行业来说“似乎具有一定限制性”,对金融行业则不然,因此是“不均衡的”。这或许是货币政策不同传导机制的作用,无论政策是通过利率工具还是资产负债表工具实施。资产负债表工作组将深入研究这些问题。
4、关于利率点阵图。
沃什表示,【1】理事们在提交对利率的预测时,都是用带橡皮的铅笔写的。这意味着他们明白,世界正在快速变化,6周之后他们可能改变观点。【2】理事们提交的预测都是基准预测 ,是他们认为最可能发生的情况,“所以我没听到多少确信的语气。”【3】沃什没有提交预测,因为他认为这对政策制定没有帮助。【4】美联储沟通工作组将对沟通事宜进行广泛调查,包括新闻发布会、点阵图、会议、以及类似的事项和纪要等。美联储理事们对变革表现得非常开放。变革不易,变革充满风险。
5、关于美联储改革。
沃什认为,他在致力于实现物价稳定、承诺以推动美联储向前发展为重心理清做法,他希望美国民众感受到,这些并非空想,而是具体的构想。
6、关于数据工作组。
沃什认为,美联储和政府官员使用的大部分数据来自老式的调查方法,其国民经济核算框架所描述的美国经济,与2026年的美国经济已大不相同。调查方法的回复率达不到需要的水平;提出的问题在几十年前可能非常适用,但现在适用性降低了。因此需要改革。
7、关于如果不提供前瞻指引,市场波动是否会加大。
沃什认为,金融市场在应对“即将发布的数据(incoming data)”时表现最佳;在试图揣测美联储将如何应对这些 即将发布的数据时,运作效率会降低。市场越关注实体经济中正在发生的事情,甄别什么是好数据、什么是次好数据,就越能通过价格反映他们认为最可能发生的情况以及尾部风险。金融市场价格或许是指导央行的最重要信息来源。如果金融市场仅仅是在反映央行说过的话,那么央行就是在舍弃这个最重要的信息来源。沃什希望创建一个“摘掉眼罩”(a system where those blinders come off)的体系,让市场追随它们有效认为可靠的数据。它们将观察数据,央行则观察数据。它们将通过市场价格向央行传递更好的信息,央行能做出更明智的决策。最终目标是实现物价稳定目标。
8、这次会议有无讨论未来降息的问题?
没有。
9、为什么今天不加息?需要看到什么条件才会加息?
无可奉告。
10、工作组是否会借鉴其他央行?
正在从美联储和各地储备银行中寻找最具才华的人加入各个工作组。但不会把决策外包给任何人。最终决策是FOMC的19个理事做出的。
11、刚才2Y yield上升,表明市场认为需要更多紧缩,你怎么解读?
不解读。我们给予市场的是央行的新篇章,一些新思路,金融市场需要消化这些变化。我不会对它们在头几分钟甚至头几天的反应特别在意。
12、关于美联储与财政部的关系?还会定期早餐会晤吗?
上任三周来已经会晤三次。央行的目标及其角色和责任与财政部有清晰的划分。货币政策的执行是独立的,但也会关心财政当局的动态。将保持广阔的视野,与财政部长贝森特的会晤有助于拓宽这个视角,即使那些因素并非央行的责任。
13、关于生产率是否美联储能降低利率的原因之一
沃什表示,FPMC今天讨论了生产率,提及了AI。沃什认为,AI可能是自己成年以来经济、商业和家庭所经历的最重要的变革之一。它既蕴含巨大机遇,也伴随风险。他对此两者都极为重视。 “AI”可以看做“美国创新精神”(American ingenuity)的简写。它也可能会有破坏性。长期来看,相信在这场变革中,美国是赢家。美国最终将因此变得更好。现在,回到政策执行层面,要研究AI对时机、规模、速度、对产出和就业的影响,这是AI工作组的工作。
14、是否认为联邦基金利率具有限制性?
沃什表示,利率对不同行业的影响是不均衡的。当前利率对房地产行业是限制性的,但对其他地方未必是。
沃什表示,传统上人们认为,通胀越高,就业越多;要得到更多就业,就需要忍受高通胀(即菲利普斯曲线)。但沃什不信这个。他认为,“如果我们做好本职工作,我们可以使强劲增长、低物价和充分就业相互兼容。因此,你们今天从委员会听到的信息是,我们在物价稳定方面还有工作要做。”
15、关于AI投资带来的生产率回报,AI是增加了需求还是供给?
沃什表示,在《声明》的第二段,有一句关于需求侧的话(指“就业增长与劳动力规模同步,失业率基本保持稳定。”),还有一句长度相仿关于供给侧的话(指“生产率增长与资本投资表现强劲。”)。两者都很重要。AI、数据中心及其周边基础设施的增长,这些需求正在体现在GDP中。但对供给侧增长的时机和程度,则比较不确定。直觉上供给侧将会扩张,但这需要更长时间。可以这样描述:这是一场供给侧与需求侧的竞赛。供给曲线和需求曲线最终会相交。当它们相交时,对政策有何启示?我们有一个工作组专门研究这个。
16、数据工作组方面,是否在考虑彻底改革或完全重构政府核算国民经济的体系。
沃什:不是。这些数据收集工作大多由其他政府机构完成,美联储会提一些建议。希望做决策时,依据的是真正的实时数据,而不是那些我们称之为“实时”实则多为历史回响的数据。
17、上调对通胀的预期,是否全因美伊战争?
沃什支出,反映在SEP中的是:半数同事认为,鉴于所有这些事态发展,从现在到年底政策利率应维持在这一水平或更低,而另一半则认为应更高。那第19位投票者是我,我没有提交预测。
18、关于劳动市场。
委员会认为劳动力市场是稳定的,其中有些人认为其趋势好于稳定。趋势比数据点更重要。三个月或六个月的情况比任何一个数据点、任何一次数据发布都更重要。我认为就业数据的走向是积极的。如果说过去两天围绕这个议题我还听到其他观点,那就是:由生产率引领的强劲增长不是我们恐惧的对象,而是我们拥抱的对象。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


