
摩根大通:台积电Q2前瞻——AI需求、毛利率与产能计划同步上修!

摩根大通在TSMC二季度业绩前上调2026-2028年盈利假设,幅度分别约 5%/10%/16%,核心来自近端盈利能力、AI需求能见度、产能扩张和到2028年更坚实的定价。其估算TSMC 2026/2027/2028年收入分别约 5.34万亿/7.19万亿/8.81万亿新台币,调整后EPS约 103.97/138.24/170.13新台币。报告把市场分歧放在领先制程份额、扩产是否足够积极,以及AI客户对先进产能的锁定节奏。
一、核心结论
摩根大通于7月7日发布台积电二季度前瞻报告,由台湾区研究部主管哈戈谷(Gokul Hariharan)领衔。核心结论可概括为:
| Q2毛利率 |
69.5%(逼近七成)
|
产能利用率提升、急单推高单位售价、生产效率改善
|
| Q2营收环比 |
+6%~8%
|
受3nm产能制约,已达供给上限
|
| 2026年营收增速 |
+35%(美元计)
|
AI需求主导,供给决定增长上限
|
| 2027年营收增速 |
+30%(美元计)
|
2nm导入、先进封装放量
|
| 2026~2028年累计资本开支 |
1,900亿美元
|
AI算力需求激增驱动激进扩产
|
| 目标价 |
新台币3,100元
|
隐含较当日股价约54%上行空间
|
摩根大通是短短两至三周内第十家调高台积电财务预期的外资,也是第九家给出"3字头"目标价的机构。
二、核心观点剖析
1. 毛利率:逼近七成,且具可持续性
摩根大通预计台积电Q2毛利率将达到69.5%,超越ALETHEIA此前提出的69%预测。驱动因素包括:
产能利用率持续高企——3nm产线接近满载甚至超载运转
急单推高单位售价——AI客户为锁定产能支付溢价
新台币贬值——汇率因素进一步利好毛利率
更关键的是,摩根大通认为这一高毛利率并非短期现象。即便2nm制程量产与海外厂房(如亚利桑那州)投产会阶段性稀释毛利率,但随着3nm制程毛利率在下半年提升至与台积电平均毛利率相当的水平,以及2027年晶圆代工价格进一步优化,台积电毛利率有望长期维持在67%~70%区间。
2. AI需求:"挤爆"先进制程
摩根大通用"挤爆"来形容当前AI需求对台积电先进制程的冲击:
产能提前锁定——多数HPC客户已将2027年的3nm与2nm产能提前锁定
3nm利用率超负荷——预计2026年3nm利用率超过120%,2027年仍超110%
3nm收入翻两倍——预计2026年3nm业务收入增长2倍,占总营收比重超30%,其中HPC需求约占3nm总需求的三分之二
CPU需求回暖——除AI加速器与网络芯片外,近期CPU需求回暖进一步加剧先进制程产能压力
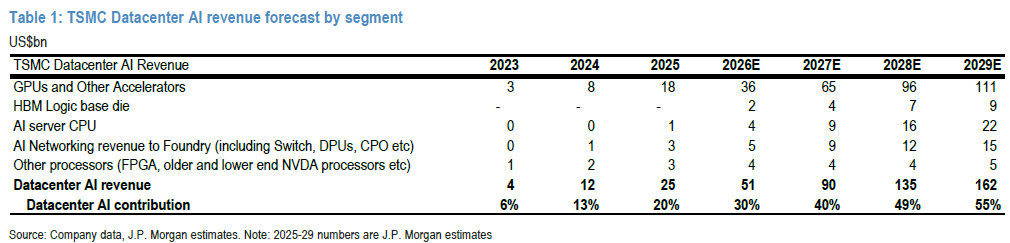
在AI业务长期展望上,摩根大通将台积电数据中心AI业务2024~2029年的营收年复合增长率调高至69%,超越台积电自身提出的57%~59%展望。
3. 资本开支:1900亿美元的"超级周期"
摩根大通预计台积电2026~2028年累计资本开支将达1,900亿美元。这一数字的背景是:
台积电此前已将2026年资本开支上调至560亿美元
摩根大通认为2027年资本开支有望摸到750~800亿美元区间
2027年先进制程(N5及以下)晶圆月新增产能预计可达9万~10万片
产能扩张的具体手段包括:利用7nm厂协助3nm后端金属层制程、利用28nm厂协助5nm后端金属层制程、提前启用18厂P9期的部分3nm产能。
4. 收入增速:连续两年超30%
摩根大通预计2026年美元计收入增速35%,2027年再增长30%。增长动力来自:
3nm需求结构性提升
先进封装需求增长
2027年2nm更快导入
综合晶圆均价(ASP)受益于3nm/2nm结构提升、HPC占比提高以及6%~10%的同规格涨价,继续保持约20%的同比增速。展望2027年,若台湾电价再度上调,先进制程有望再实施4%~5%的同规格涨价。
三、目标价上调与市场背景
摩根大通将台积电台股目标价上调至新台币3,100元。按当日台股成交价约新台币2,500元计算,隐含约54%的上行空间。维持"增持"评级。
这一目标价的上调发生在特殊的市场时点:7月7日,台积电股价虽一度重返2,500元关卡,但受韩国股市重挫拖累,终场以2,440元作收,下跌0.81%。三星电子同日公布创纪录的二季度业绩后暴跌6.9%,引发全球半导体股连锁抛售。
台积电已于7月7日正式进入财报静默期,将持续至7月15日,期间公司暂停与投资界沟通,分析师研究报告因此成为市场最主要的价格驱动力。台积电法说会定于7月16日举行。
四、投资分析
短期(未来1-3个月)
利好因素:
Q2毛利率69.5%若兑现,将是历史级超预期,有望推动股价短期上行
7月16日法说会预计将明确反驳市占流失疑虑,并展现2027~2029年大幅扩产决心
AI与iPhone需求趋势的定性表述预计十分积极
风险因素:
台积电股价此前已落后大盘8%,市场对利好已有一定预期
存储股暴跌引发的情绪传染可能波及整个半导体板块
静默期内缺乏公司层面沟通,股价波动可能加大
中期(6-12个月)
摩根大通的预测若逐步验证,台积电将进入"业绩兑现驱动股价" 的阶段:
3nm产能利用率持续超100%意味着营收存在进一步超预期空间
2026年35%的营收增速对应EPS持续高增长
但需关注2nm量产初期的毛利率稀释效应,以及海外厂房(亚利桑那)的爬坡成本
关键验证节点:7月16日法说会对全年营收指引的更新、2027年资本开支指引的进一步明确。
长期(1-3年)
摩根大通的核心长期逻辑是台积电在AI算力供应链中的"守门人"地位:
3nm/2nm先进制程在2027年前无有效竞争对手
AI芯片尺寸放大、多芯片架构普及与ASIC需求加速,持续推高单晶圆价值
2026~2028年1,900亿美元的资本开支虽激进,但若AI需求持续超预期,则构成护城河而非负担
但需警惕的风险包括:地缘政治(台湾海峡局势)、电价与能源成本上涨对毛利率的侵蚀、以及超大规模云厂商资本开支增速放缓的潜在传导。
五、总结和展望
摩根大通7月7日台积电二季度前瞻报告的核心判断是"全面超预期、持续上调"——Q2毛利率看69.5%、2026年营收增速看35%、三年累计资本开支看1,900亿美元、目标价看3,100元。其逻辑链条清晰:AI需求"挤爆"先进制程→产能利用率超负荷→ASP持续提升→毛利率与营收双超预期→盈利预测持续上修。
与摩根士丹利对存储芯片的"战术谨慎"形成鲜明对比,摩根大通对台积电的态度是"战略乐观且战术积极" 。两者的差异反映了AI产业链中的分化:台积电作为先进制程的"唯一供应商",其定价权和产能稀缺性使其在周期中处于更有利的位置。
对于投资者而言,7月16日的法说会是下一个关键节点——管理层对全年营收指引的上调幅度、对2027年资本开支的进一步指引,以及是否反驳市占流失疑虑,将决定台积电股价的短期方向。在此之前,摩根大通3,100元的目标价(较当前股价约54%上行空间)为市场提供了一个清晰的上行参照系。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


