
从GPU到晶圆厂:8600亿美元云预算如何变成2370亿美元WFE

太长不看
1.设备周期已经拉长。 摩根大通预计全球晶圆厂设备市场从2025年的1240亿美元升至2028年的2370亿美元,连续3年保持双位数增长。设备需求既来自新洁净室,也来自GAA、背面供电、先进封装等工艺增加的步骤数;后续要看设备交期、订单积压和客户资本开支能否同步延长。
2.云预算正在穿透到晶圆厂。 美国四大云厂数据中心资本开支预计从2026年的5750亿美元增至2027年的8600亿美元,AI加速器出货量同期从1630万颗增至2330万颗。算力采购先压紧先进制程、HBM和封装,再推动台积电、存储厂补产能;2027年云预算是否继续上修,是WFE预测能否兑现的第一道门槛。
3.存储扩产决定设备斜率。 摩根大通测算2026-2028年DRAM资本开支合计约3680亿美元,行业月产能到2028年底增加82.9万片;NAND同期资本开支约850亿美元,新增月产能15.5万片。DRAM先建绿地厂、NAND先做层数迁移,意味着拉姆研究和应用材料获得的订单节奏并不相同。
4.工艺强度比晶圆数量更重要。 GAA晶体管、背面供电、高层数3D NAND和先进封装会增加刻蚀、沉积、量测与检测步骤,同样的晶圆产量需要更多设备时间。KLA受益于过程控制强度,拉姆研究受益于刻蚀与沉积,应用材料覆盖DRAM和材料工程,MKS仪器更早感受到零部件备货。
5.当季超预期并非主要矛盾。 摩根大通对应用材料、KLA和拉姆研究2Q26收入预测仍略低于市场一致预期,对3Q的判断才开始改善,说明这轮定价依赖2027-2028年订单可见度。设备股2026年预测市盈率已处在约30-54倍,订单上修若不能进入收入与利润率,估值会先承压。
6.消费端构成清晰反证。 摩根大通预计2026年智能手机和PC出货量分别下降约11%和9%,全球轻型车产量下降约1.8%-2.4%。若内存涨价进一步压低终端销量,存储厂扩产回报和设备订单都可能被重新评估;因此要同时跟踪云资本开支、DRAM价格、设备交期、工业订单和消费电子出货。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 一、13%-15%回调之后,市场开始要求盈利上修兑现
- 二、8600亿美元云CapEx如何变成2370亿美元WFE
- 三、WFE连续3年增长,增量来自产能和工艺强度两条线
- 四、台积电N2/N3先行,DRAM绿地厂决定2027年斜率
- 五、KLA、拉姆研究、应用材料和MKS仪器的盈利抓手不同
- 六、手机、PC和汽车需求决定WFE上修能否穿越周期
- 七、2H26的定价结论:设备总量强,收益集中在工艺位置
- 八、机构分歧与同行排序:NAND时点和利润兑现
摩根大通把2H26半导体判断落到一条更长的资本开支链:美国四大云厂2027年数据中心预算升至8600亿美元,晶圆厂设备市场2028年逼近2370亿美元。设备股的胜负将由订单能见度、工艺强度和利润率兑现决定,消费端下滑则提供反证。
一、13%-15%回调之后,市场开始要求盈利上修兑现
摩根大通对2H26的判断建立在盈利预测继续上修,而非股价简单反弹。过去2个财报季,剔除存储后,半导体与设备公司的远期每股收益预测已经上调20%-40%;覆盖公司1Q26的盈利上修比例达到95%。板块在财报季前回调13%-15%,确实降低了短期拥挤度,但估值能否守住仍取决于下一轮预测是否继续抬升。
这份研报与7月初的行业前瞻相比,多了一层更强的制造端证据。此前市场已经看到DRAM涨价、模拟芯片提价和WFE长期上修,摩根大通进一步给出2027年云资本开支、加速器出货、台积电资本开支以及存储月产能的连贯路径。需求端和制造端开始使用同一套数量级,设备周期因此有了可核验的中间变量。
摩根大通对2Q当季的预测其实很克制。应用材料、KLA和拉姆研究的收入与每股收益均接近或略低于市场一致预期。3Q才开始出现分化,KLA和拉姆研究改善,应用材料仍接近一致预期。设备股眼下更像一场远期订单验证,单季小幅超预期难以独立支撑高估值。
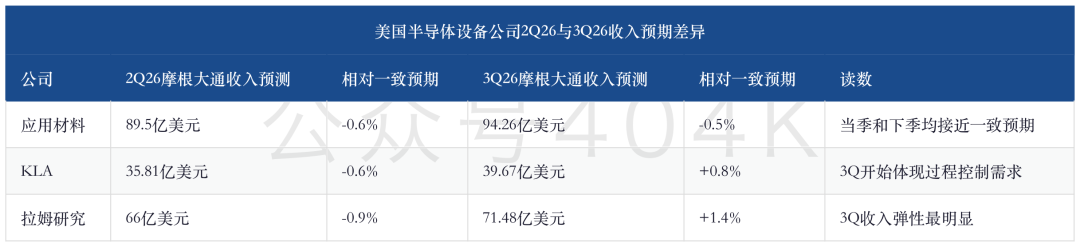
表里的差异都不大,财报会议上的订单期限、交货周期和2027年客户预算会比2Q收入高出几个小数点更有信息量。
二、8600亿美元云CapEx如何变成2370亿美元WFE
云资本开支不会直接等于设备收入,中间要经过加速器采购、晶圆制造、存储、网络和先进封装。美国四大云厂2027年资本开支预计升至8600亿美元,AI加速器同期增至2330万颗。预算与出货的逐年路径放在下表中核对。
定制XPU的扩张会让这条链更宽。GPU在加速器总量中的占比预计从2025年的68%降至2026年的58%和2027年的47%,ASIC/XPU份额则升至42%和53%。芯片设计变多、平台变多、工艺组合变复杂,会同时增加EDA、先进制程、封装与测试需求。设备公司面对的客户项目数和技术路线数都在上升,单一加速器平台的波动不再能解释全部WFE需求。
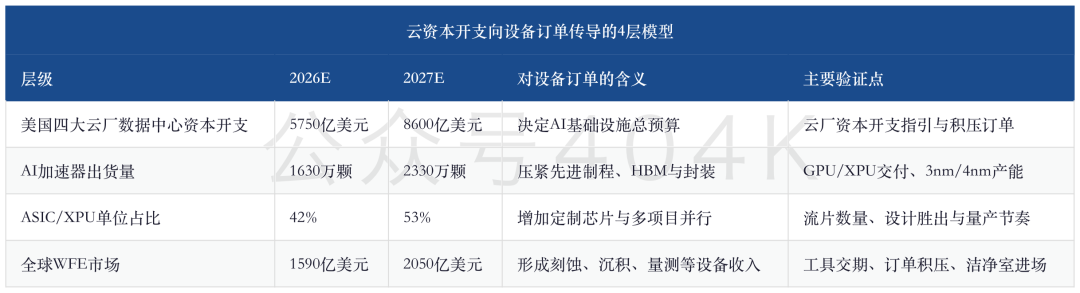
这套传导存在时滞。云厂今天确认的2027年算力预算,晶圆厂需要提前锁定洁净室、关键设备和零部件。摩根大通5月与设备公司的交流显示,2H26的WFE环境明显强于1H26,客户为了未来工厂抢占工具档期。订单前置会让设备收入先于新产能完全投产,但也会放大客户延后项目时的波动。
三、WFE连续3年增长,增量来自产能和工艺强度两条线
摩根大通预计WFE连续3年增长,2027年达到2050亿美元,2028年进一步增至2370亿美元。花旗6月中旬给出的2028年2500亿美元情景也指向相同方向,两家机构对周期长度的判断高度接近。
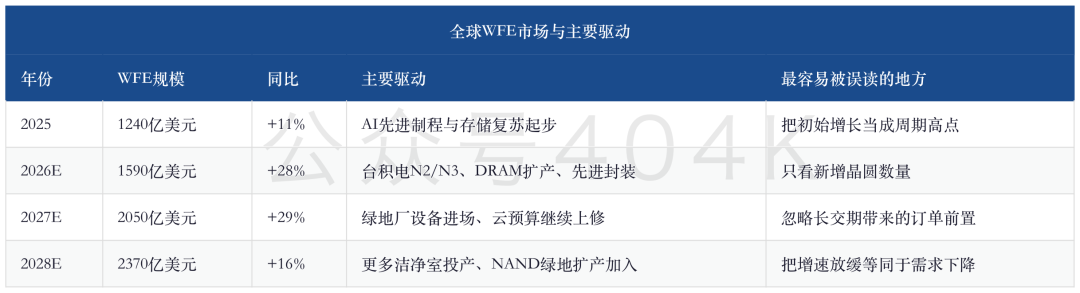
产能扩张解释总量,工艺强度解释设备收入为什么能跑得比晶圆数量更快。GAA(环绕栅极晶体管,用来提高先进逻辑性能和能效;需要更多沉积、刻蚀与量测步骤)、背面供电(把供电网络移到晶圆背面;增加新工艺和检测环节)、高层数3D NAND和先进封装,都提高单片晶圆经历的步骤数。即使月产能不变,设备使用时间和关键工具数量也会增加。
这类强度提升会改变公司排序。量测与检测更依赖良率和缺陷控制,过程控制设备受益更稳定;刻蚀和沉积对层数、结构和材料变化更敏感,周期弹性更高;零部件供应商在主设备出货前就要备货,收入确认更早。WFE总量是共同背景,利润差异来自公司所处的工艺位置。
四、台积电N2/N3先行,DRAM绿地厂决定2027年斜率
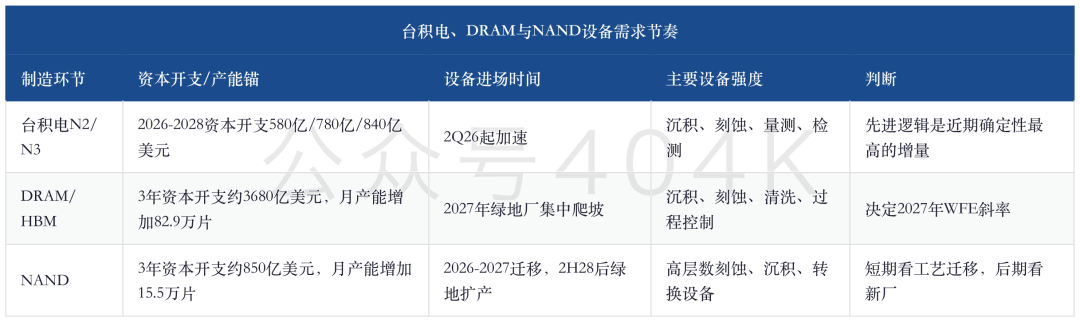
代工端的最大变量来自台积电。摩根大通把2027年资本开支预测从650亿美元上调至780亿美元,把2028年预测从720亿美元上调至840亿美元。增量集中在N2/N3先进制程和更积极的设备订单。台积电从2026年上半年开始建设多个新厂壳,设备采购从2Q26起加速,直接支撑先进逻辑WFE。
存储端的量级更大。摩根大通预计3家主要DRAM厂商2026-2028年资本开支合计约3680亿美元,DRAM月产能到2028年底升至约276万片,比1Q26增加82.9万片。HBM产能挤占普通DRAM晶圆,同时服务器CPU和推理工作负载拉高普通内存需求,存储厂有动力把更多洁净室先分给DRAM。
NAND走的是另一条节奏。2026-2027年主要依靠工艺迁移和层数转换,绿地扩产要到2H28以后才明显。摩根大通预计2026-2028年NAND资本开支约850亿美元,2028年底月产能约144万片,比1Q26增加15.5万片。短期设备订单更偏向层数升级,后期才出现新增厂房带来的总量弹性。
五、KLA、拉姆研究、应用材料和MKS仪器的盈利抓手不同
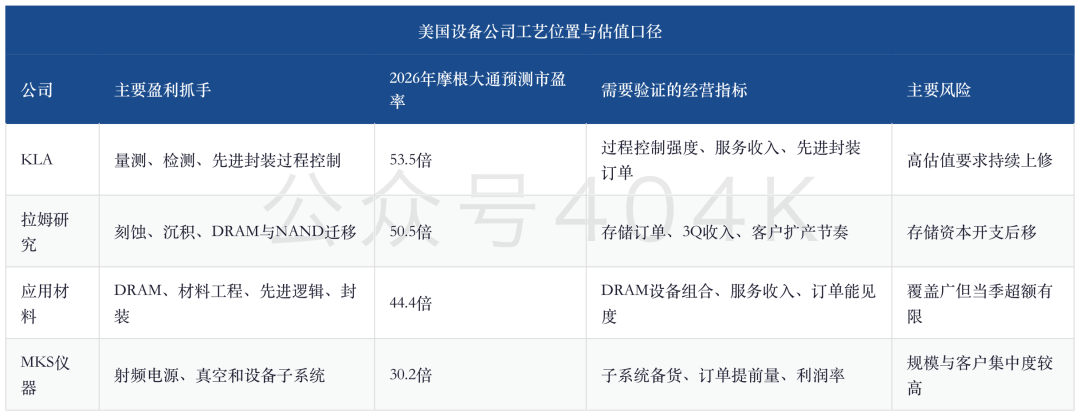
KLA(KLAC)吃的是过程控制强度。先进逻辑、HBM和先进封装越复杂,缺陷成本越高,晶圆厂越愿意增加量测和检测。摩根大通把KLA列为设备环节最偏好的大盘股,但2026年预测市盈率约53.5倍,也是4家公司中最高。高质量与高估值同时存在,后续需要订单和服务收入持续上修。
拉姆研究更直接暴露在刻蚀、沉积和存储工艺迁移。DRAM绿地扩产、高层数NAND、GAA结构都提高刻蚀与沉积步骤。摩根大通对拉姆研究3Q26收入预测比一致预期高1.4%,在3家美国大型设备公司中最强;2026年预测市盈率约50.5倍,弹性和估值压力也都偏高。
应用材料覆盖范围最广,DRAM扩产、材料工程、先进逻辑与先进封装都能贡献收入。它的2Q和3Q预测仍略低于一致预期,说明短期模型没有明显超额;2026年预测市盈率约44.4倍,低于KLA和拉姆研究。若2027年DRAM设备组合和服务收入确认加快,盈利上修会比单季订单更重要。
MKS仪器(MKSI)处在主设备上游,射频电源、真空与关键子系统通常要在整机交付前备货。摩根大通判断它会更早受益于新厂建设。其2026年预测市盈率约30.2倍,明显低于3家大型设备商,但规模、客户集中和零部件周期会带来更高波动。
高盛对日本设备公司的结论提供了同一条校验:估值已经明显抬升,下一阶段更依赖收入增速能否超过行业,以及收入能否转成利润率。东京电子、迪斯科、荏原和Lasertec的差异,也主要来自工艺位置、份额和利润率,而非统一的WFE贝塔。
六、手机、PC和汽车需求决定WFE上修能否穿越周期
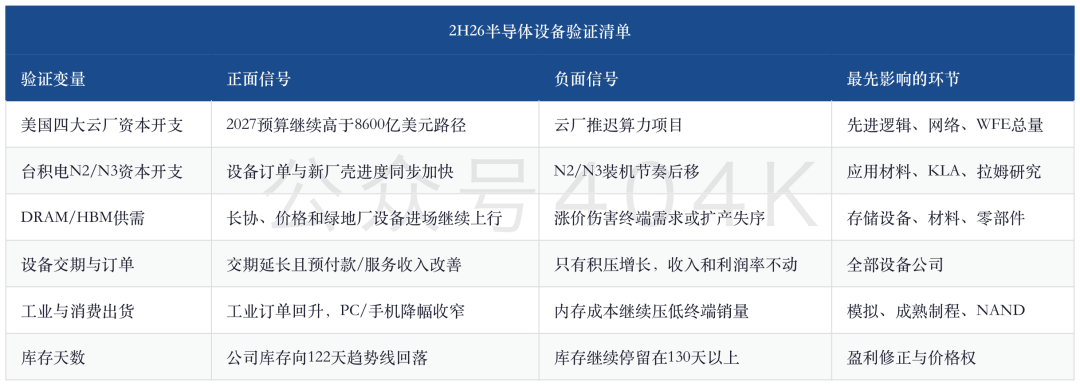
设备周期的风险来自终端分化。摩根大通预计2026年智能手机出货量下降约11%,PC出货量下降约9%,全球轻型车产量下降约1.8%-2.4%。高端手机仍有韧性,低中端安卓和价格敏感型消费品受到内存成本上升的压力更大。若内存涨价继续侵蚀终端需求,存储和成熟制程客户会重新评估扩产回报。
工业端情况更健康。渠道库存已经回到偏低水平,交期短但局部开始延长,工业需求和数据中心电源控制需求改善。半导体公司自身库存约130天,仍高于5年趋势线约122天,说明库存修复尚未完全结束。需求恢复若能带来订单而不重新堆高库存,模拟和工业半导体的盈利上修会更扎实。
市场还要防范设备订单的时间错配。客户为了抢工具档期会提前下单,设备公司因此获得更长能见度;项目延期时,前置订单也可能被推迟。判断订单质量要同时看客户资本开支、洁净室进度、设备交期、预付款和服务收入,单看积压金额容易高估确定性。
七、2H26的定价结论:设备总量强,收益集中在工艺位置
摩根大通把半导体设备的上行周期从2026年延长到2028年,最大的增量证据有3个:2027年云数据中心资本开支升至8600亿美元、台积电2027年资本开支上调至780亿美元、全球WFE在2027年和2028年继续达到2050亿和2370亿美元。需求、客户预算和设备总量已经形成闭环。
设备股的收益不会平均分配。KLA依赖过程控制强度,拉姆研究依赖刻蚀沉积和存储迁移,应用材料依赖DRAM与材料工程的广覆盖,MKS仪器依赖零部件提前备货。估值越高,公司越需要证明收入增速高于行业,并把订单转成利润率和现金流。高WFE只能提供行业水位,工艺位置决定公司获得多少增量。
当前更接近设备盈利上修的中段。客户已经开始提前锁定工具档期,2027年洁净室与绿地厂将集中进场,2028年仍有NAND和更多先进逻辑扩产接力。风险也很具体:云资本开支下修、DRAM扩产失序、消费电子需求被内存价格压低、设备交期拉长却没有利润率改善。后续数据若沿着这4条反证线同时转弱,2370亿美元WFE路径才需要下调。
对2H26的判断可以压缩成一句话:半导体的盈利上修正在从GPU和HBM扩散到晶圆厂设备,设备总量已经得到多家机构交叉验证,下一步要用订单期限、工艺强度和利润率筛选公司,而不能把所有设备股当成同一类资产。
八、机构分歧与同行排序:NAND时点和利润兑现
三家机构对设备上行方向已有共识,分歧集中在增量何时出现、由谁贡献。摩根大通把前半段增量放在台积电N2/N3与DRAM绿地厂,NAND绿地扩产较晚;花旗的牛市情景对周期后段更积极,并额外强调NAND、英特尔和三星代工扩产的上行空间。花旗测算,为缓解DRAM瓶颈并承接KV cache卸载,行业可能需要2-4座新的NAND绿地厂,对应约150亿-300亿美元NAND设备支出。
高盛对日本设备股的判断提供了另一层约束。高盛预计2027年WFE同比增长32%,但设备公司过去半年估值已经明显抬升,后续股价空间更依赖两个条件:收入增速高于行业,收入增长能转成利润率改善。因此,摩根大通和花旗主要回答设备总量还能增长多久,高盛更关注哪家公司能把行业增长留下来。
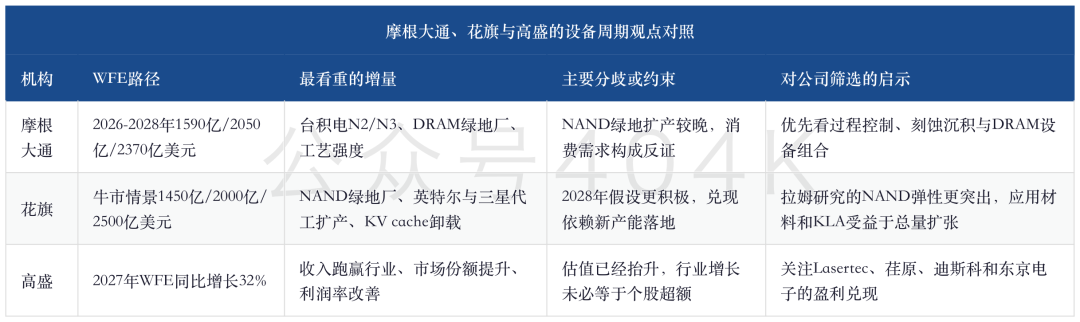
这些预测不能直接当成同口径目标。花旗披露的是牛市情景,摩根大通使用主预测;高盛主要给出增速与公司盈利框架。差额落点更值得跟踪:前半段看先进逻辑和DRAM设备进场,周期后段看NAND绿地厂能否把WFE推至花旗的牛市情景。
把美国和日本同行放在一起,经营证据可以分成4层。第一层是过程控制确定性,KLA和Lasertec受益于缺陷成本上升与检测强度增加;第二层是工艺和存储弹性,拉姆研究、东京电子与迪斯科更容易在DRAM、NAND和先进封装扩产中获得收入加速度;第三层是广覆盖或提前备货,应用材料、MKS仪器与荏原能够受益于总量扩张,但仍要证明订单可以进入利润率;第四层的SCREEN、东京精密和国际电气面临更明显的份额、利润率或NAND扩产时点约束。这个分层只比较经营验证强弱,不比较跨市场目标价。
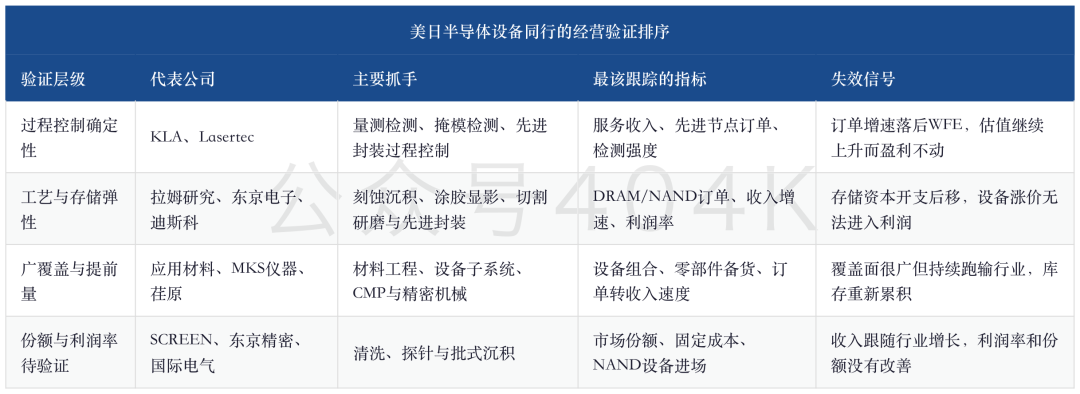
从经营验证看,KLA和Lasertec的确定性更高,拉姆研究、东京电子和迪斯科提供更大的设备周期弹性,应用材料和MKS仪器承担覆盖面与提前量角色。NAND若在2028年如花旗预期加快绿地扩产,拉姆研究与国际电气的盈利弹性会明显上升;若NAND仍以层数迁移为主,摩根大通强调的KLA、应用材料和拉姆研究受益路径更清晰。后续应优先核对3个数:NAND绿地厂设备进场时间、公司收入相对WFE的增速差、经营利润率改善幅度。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


