
台积电CoWoS产能分配更新:190–200kwpm共识、AMD 355k–540k与外部产能50–80kwpm之争

太长不看
1.190–200kwpm仍是最新直接共识。 瑞银5月21日给台积电150kwpm,美国银行6月24日给180kwpm,摩根大通7月10日和摩根士丹利7月8日分别给190kwpm和200kwpm。4个数字带着不同日期,不能当作4份同日预测;最近2份直接估算只差5%。
2.全球供给的可比区间是210–280kwpm。 瑞银、摩根大通、美国银行和摩根士丹利的2027年末全球或行业口径依次为210、240、275和280kwpm。高盛也给280kwpm,但包含WMCM;它说明台积电后端空间更宽,不能混入纯CoWoS高低排名。
3.机构预测正在向上收敛。 摩根大通把2027年末台积电产能从4月的155kwpm上调到7月的190kwpm,摩根士丹利在5月下旬从165kwpm上调到200kwpm,此后维持。高盛也把含WMCM的2027年年产能从2490k上修至2730k;方向比静态高低更一致。
4.外部产能口径扩到50–105kwpm。 摩根大通给OSAT 50kwpm,瑞银给60kwpm,摩根士丹利给80kwpm但包含联华电子,美国银行把日月光投控与Amkor拆成95–105kwpm。区间变宽来自统计边界和报告时间;日月光投控、Amkor的良率与客户认证才决定利润外溢。
5.AMD相关需求落在35.5万–54万片。 统一赛灵思分类后,大摩仍明显高于小摩,Venice CPU是差异最大的单项。后续只需盯住Venice实际出货、MI455/MI450客户拉货以及AMD是否再次修剪预订,就能判断高情景是否成立。
6.CPU正在改写先进封装分工。 2027年Vera约500万颗、Venice约320万–600万颗,服务器CPU开始大规模采用2.5D先进封装;台积电优先保留大面积CoWoS-L加速器,CPU更多交给日月光投控与Amkor。多家机构都认可这种分工,分歧集中在CPU数量与OSAT良率。
7.SoIC与CoPoS不会马上释放供给。 摩根大通判断AP7二期已有50%–60%资源转给CoWoS,SoIC年末产能到2028年才升至65kwpm;CoPoS预计2028年风险生产、2029年量产。英特尔EMIB-T可承接部分TPU项目,但约60%的基板级良率和后续客户不确定性,使它暂时只能局部泄压。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 一、八家机构先分三种口径,190–200kwpm才是真共识
- 摩根大通、摩根士丹利与高盛都在上修
- 二、240kwpm仍然紧,短缺藏在全年有效产出里
- 三、英伟达约120万片,供应链共识已经很强
- 四、AMD可比差额18.5万片,约三分之二由Venice解释
- 五、ASIC方向一致,AWS与封装路线仍有分歧
- 六、
- 七、
- 八、
- 九、
高盛、瑞银、美银、野村、花旗和汇丰纳入后,190–200kwpm仍是最新台积电单体共识,全球口径则为210–280kwpm。差异主要来自日期、WMCM、CoW与OSAT边界;利润外溢取决于50–105kwpm外部名义产能能否变成合格交付。
一、八家机构先分三种口径,190–200kwpm才是真共识
近期机构报告放到同一口径后,产能分歧有了清楚的层次。第一层是台积电单体,最近2份直接估算落在190–200kwpm;第二层是台积电加外部供应,2027年末落在210–280kwpm;第三层是客户分配,汇丰给博通480k wafers,这类数字只能解释需求,不能参与总产能排名。
年度口径也要拆开。野村把完整CoWoS输出与CoW前段目标分列,花旗的历史基准和摩根大通最新报告都指向全年约2000k。窄口径的有效输出大致落在185万–200万;高盛2730k含WMCM,反映更宽的后端能力,不能拿来证明纯CoWoS比其他机构高四成。
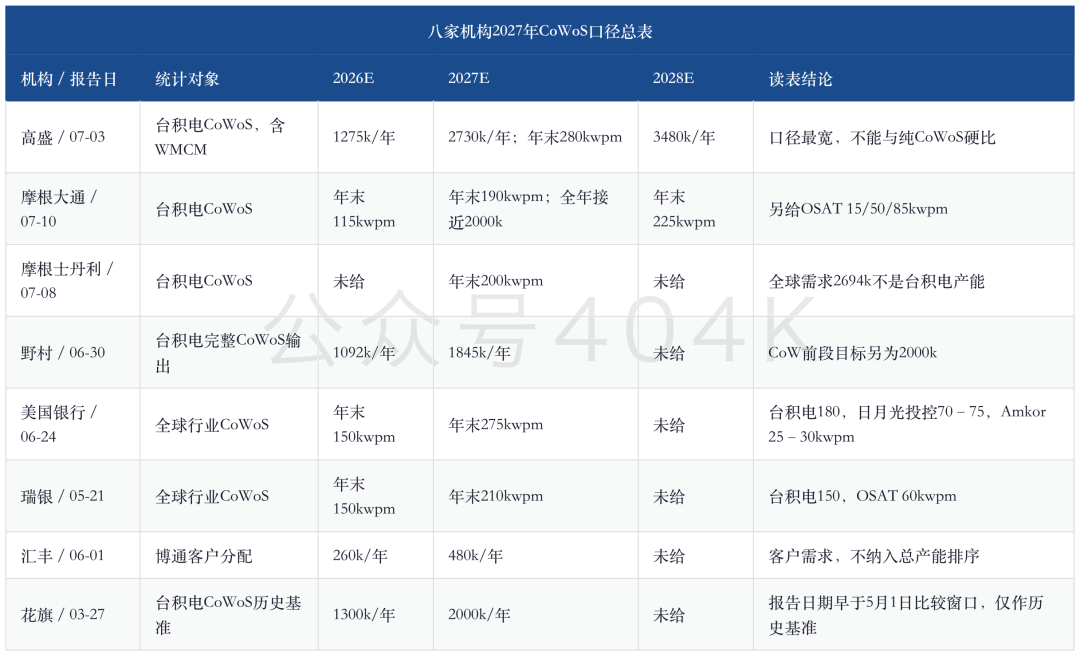
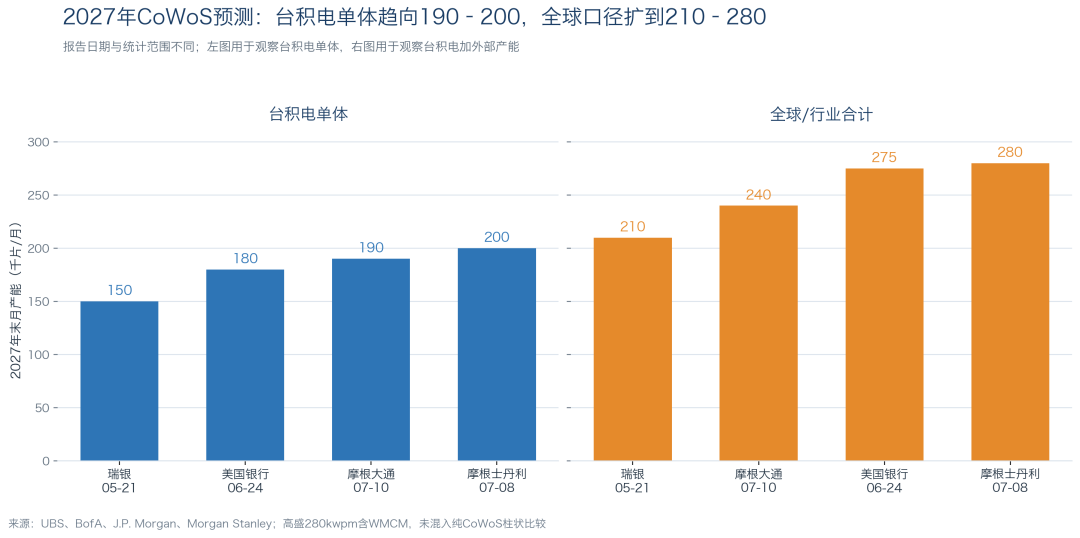
这张表不能按数字大小机械排序。报告越新,机构看到的CPU与ASIC拉货越强;范围越宽,越容易把WMCM、CoW前段或外部类似2.5D封装算进去。可比结论只有两条:台积电最新单体估算已经靠近190–200kwpm,全球供应仍需要50kwpm以上的外部能力才能接住需求。
摩根大通、摩根士丹利与高盛都在上修
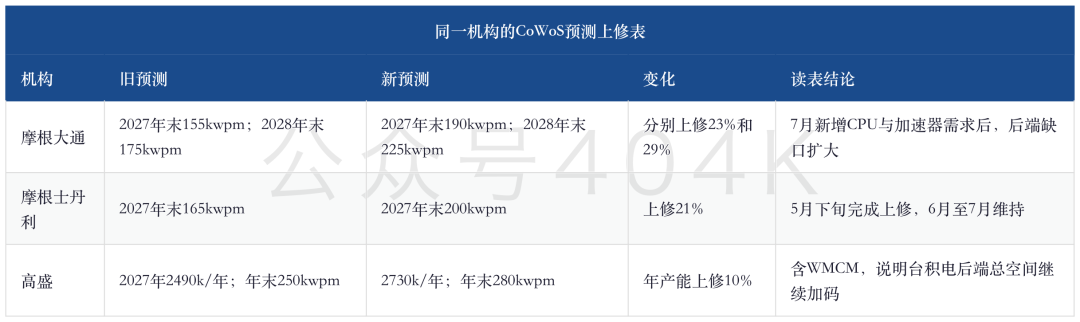
横向比较回答“各家现在怎么看”,时间线回答“供应链在往哪里改”。3家机构都把2027年预测向上推,190–200kwpm由此更像新的台积电单体锚,而非2份报告碰巧报出相近数字。
八家机构给出总量边界,两份7月报告则能继续拆客户与季度。大摩在2026年7月8日列出2027年客户配额;小摩在7月10日补上台积电、OSAT、SoIC和CoPoS的季度产能路径。两份表放在一起,可以把确定性和弹性落到具体客户。
确定性来自两个数字。台积电2027年末自有CoWoS产能落在190–200kwpm,英伟达年度消耗落在1196k–1222k wafers。两组误差都很小,供应链对最大工厂和最大客户已有较强共识。
弹性集中在三处。大摩的非台积电年末产能比小摩的OSAT口径表面上多30kwpm;统一赛灵思分类后,大摩的AMD相关需求比小摩多18.5万片;两家对AWS和部分定制芯片的归类也不同。这些差额直接决定日月光投控、Amkor、世芯、迈威尔科技和相关基板测试公司的收入斜率。
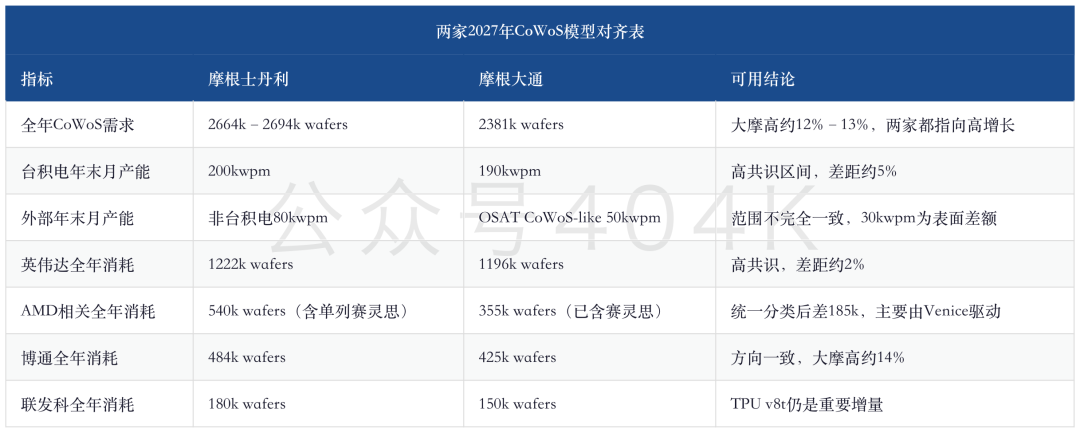
口径边界必须先说清。年度消耗是k wafers/year,产能是kwpm或kwfpm,代表每月名义能力;年末月产能不能直接乘以12,当作全年有效供给。小摩表格还注明客户分配未扣良率,大摩高层客户表与产品明细表也存在30k差额,因此总需求应写成区间。
二、240kwpm仍然紧,短缺藏在全年有效产出里
小摩把2027年末台积电CoWoS产能上调至190kwpm,OSAT增至50kwpm,合计240kwpm;它同时称近期供需缺口已扩大至约20%,这一数字属于机构估算。两句话可以同时成立,因为240kwpm只代表第四季度末的名义能力。
小摩给出的季度路径更能解释压力。台积电从1Q27的130kwpm逐季升至157、175和190kwpm,OSAT从22kwpm升至30、40和50kwpm。以季度末名义产能做简单均值年化的压力测试约2382k片,不等同实际全年产出;客户分配表对应的全年需求为2381k片,名义层面几乎没有冗余。
正常制造体系需要为维护、换线、良率、基板短缺和新品爬坡留出缓冲。Rubin Ultra采用双die,Feynman高端版本可能达到9–10倍光罩面积,MI500更可能达到14–15倍。同样一颗芯片占用的封装面积与工时持续上升,名义片数越来越难代表真实交付能力。
把其它机构纳入后,外部名义产能从50kwpm扩到105kwpm附近。小摩给OSAT 50kwpm,瑞银给60kwpm,大摩给80kwpm但包含联华电子;美国银行把日月光投控与Amkor分别拆到70–75kwpm和25–30kwpm。这里排的是统计边界与扩产假设,无法直接当成同一口径的高低榜。
大摩的供给假设更宽。它预计2027年末台积电200kwpm、非台积电80kwpm,图例把Amkor、联华电子和日月光投控合并计算,但没有披露逐家拆分。小摩给OSAT CoWoS-like产能50kwpm。两者的30kwpm只能视为表面差额;可确认的分歧落在外部承接速度与有效良率。
台积电正在重新分配后段空间。小摩判断AP7二期原先计划全部用于SoIC,如今约50%–60%转给CoWoS;部分interposer wafer制造选择性交给世界先进,CoWoS-R也重新扩张。台积电保留大面积、高复杂度加速器,CPU、网络芯片和少量加速器更多交给OSAT,这是一套清晰的利润分工。
三、英伟达约120万片,供应链共识已经很强
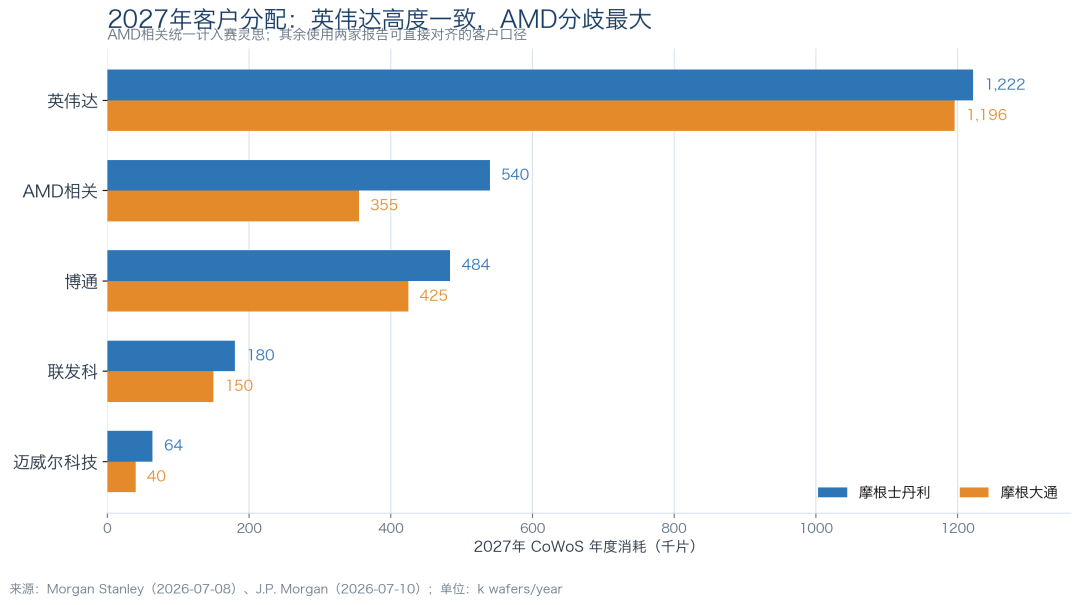
英伟达是两家报告里最稳定的锚。两家预测都落在约120万片,台积电承接接近9成,剩余主要由Amkor等外部厂商分担。绝对差异只有约2%,说明差距主要来自产品定义和取整。
两家的芯片数量却不完全相同。大摩预计Rubin R200约592万颗、Rubin Ultra约104万颗,合计约696万颗;小摩给出的Rubin与Rubin Ultra采用了不同的die等价口径。封装面积、die数量和CoWoS-L版图不同,芯片颗数与晶圆消耗不会线性对应。晶圆分配接近,比单颗芯片预测接近更有价值。
大摩对Blackwell库存的解释也支撑这组排产。芯片、HBM、板卡、网络和整柜交付存在天然时差,芯片先到并不自动等于终端需求减弱。只有云厂资本开支、NVL72柜量与网络订单同时走弱,供应链缓冲才会转成坏库存。
英伟达链条的投资含义很直接。CoWoS-L、HBM4、ABF基板与整柜系统仍有高确定性,台积电继续掌握最难的大面积封装。Amkor承接Vera CPU与部分CoWoS-R,弹性取决于认证和良率;它的确定性低于台积电,利润增速可能更快。
四、AMD可比差额18.5万片,约三分之二由Venice解释
AMD是两家模型差得最远的客户。统一赛灵思分类后,小摩为35.5万片,大摩为54万片。大摩正文里的“24万片”只覆盖GPU组合,不能当作AMD全部先进封装需求。
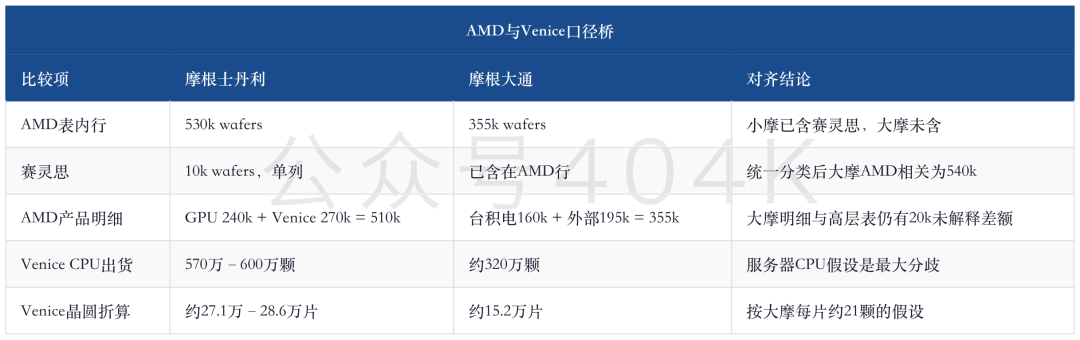
Venice解释了大部分差距。按大摩的单片产出假设,两套CPU路径相差约12万–13万片,解释可比总差额约67%。剩余部分来自GPU组合与大摩表内尚未解释的口径差。
这段判断把CPU从配套零件推到封装增量。Vera与Venice都需要更高带宽、更复杂互连和更多chiplet协同,传统服务器CPU封装开始向2.5D靠拢。台积电优先处理Rubin、Feynman、MI系列等大面积加速器,日月光投控与Amkor承接CPU,OSAT因而获得比GPU份额更高的机会。
大摩高情景仍有明确风险。AMD曾在2026年修剪CoWoS预订;Venice是AMD首款采用CoWoS的服务器CPU;MI455/MI450还要证明微软、AWS、甲骨文和Meta的真实拉货。Venice低于500万颗、AMD再次减单或OSAT良率停在试产阶段,54万片相关需求都可能回到小摩附近。
五、ASIC方向一致,AWS与封装路线仍有分歧
两家对谷歌TPU和博通的方向基本一致。博通与联发科的分配差距都在20%以内,TPU v8i Sunfish与v8t Zebrafish仍是2027年最大的定制芯片项目。分歧主要来自芯片数量、封装面积和其它网络项目的归类,精确数值已在前文对齐表中列示。
AWS的差距更值得跟踪。大摩把AWS/Annapurna与AWS/世芯分别列为9万片和3.6万片,小摩给世芯+AWS 17.5万片,并允许部分Trainium 3溢出给迈威尔科技。小摩预计Trainium 3在2027年约350万颗,大摩约238万颗。AWS若按小摩路径放量,世芯、迈威尔科技、HBM与OSAT都会获得额外斜率。
谷歌TPU也提供了替代路线的真实试验。小摩预计联发科设计的TPU v9 Humufish采用英特尔EMIB-T,成本约为CoWoS-L的50%,并支持更大封装。其基板级良率约60%,基板build-up和硅桥嵌入仍处爬坡期;TPU v10若加入SoIC逻辑堆叠,联发科可能重新回到台积电CoWoS-L以简化制造。
EMIB-T能够承接特定TPU、CPU和少量Trainium项目,短期难以覆盖英伟达、AMD与多家云厂同时扩张的高端需求。投资上可把英特尔先进封装视为泄压阀,把台积电CoWoS-L视为主干;TPU v9良率、TPU v10路线与后续客户数量会决定泄压阀能否扩成第二条主路。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


