
Meta更新:5340亿美元AI资本开支、Instagram短视频广告涨价59%与815美元目标价

太长不看
1.广告主业仍在加速。 高盛预计Meta 2026年第二季度收入达到602亿美元,同比增长26.8%,全年收入增长27.0%。美国广告平均千次展示成本环比上涨26%、同比上涨8%,说明增长既来自用户和时长,也来自广告主愿意为更高转化率支付更高价格。
2.短视频开始贡献价格。 Instagram短视频广告价格同比上涨59%,显著快于信息流的2%和限时动态的11%。短视频约占Instagram使用时长的52%,广告展示占比也已接近53%,过去最担心的“短视频挤压高价信息流广告”正在转向新的收入增量。
3.未来3年要花5340亿美元。 模型预计Meta 2026—2028年资本强度从54.9%升至60.2%。收入增速虽足以支撑营业利润增长,但折旧摊销会快速追上来,利润率和自由现金流都将承受压力。
4.现金流是估值最敏感的一环。 2027年自由现金流降至295亿美元,扣除股权激励后为46亿美元;同期收入仍增长20.1%,GAAP营业利润达到1068亿美元。利润表看起来稳健,股东真正可支配的现金却很薄,这种错位决定了股价波动会明显放大。
5.815美元依赖2套估值同时成立。 高盛把GAAP营业利润估值与远期扣除股权激励自由现金流估值各赋予50%权重。按报告基准股价600.29美元计算,815美元目标价对应约36%的上行空间。
6.算力出租更像建设时差。 Meta从2026年下半年开始向外部释放部分算力,高盛倾向于把它解释为数据中心建成时间与内部模型需求错位,而非公司已经具备长期云服务优势。后续若外租规模持续扩大、内部广告回报没有改善,这一判断就需要下修。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 一、二季度先看广告回报
- 二、Instagram短视频跨过了最难的商业化阶段
- 三、5340亿美元资本开支会先压现金流
- 四、自由现金流揭示了投入回报的时间差
- 五、815美元目标价怎样算出来
- 六、
- 七、
- 八、
- 九、
Meta二季度广告收入仍有望保持20%以上增长,Instagram短视频的价格和使用时长也在同步改善。问题转向这轮AI投入能否持续抬高广告回报,并在折旧和资本开支压低现金流之前,证明新增算力确实能带来足够多的收入与利润。
一、二季度先看广告回报
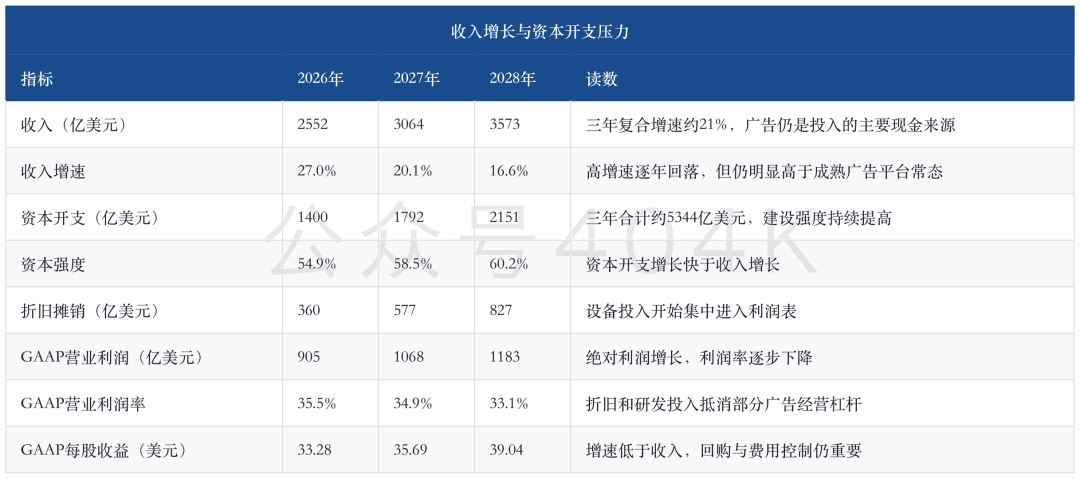
Meta现在最有价值的信号来自广告价格。 高盛预计公司2026年第二季度收入为602.42亿美元,同比增长26.8%;2026年全年收入为2551.76亿美元,同比增长27.0%。在全球大型互联网平台普遍增加人工智能投入的阶段,Meta仍能保持20%以上收入增长,说明广告排序、内容推荐和创意生成正在转化成商业结果,而不只是增加服务器需求。
高盛跟踪的美国广告价格显示,Meta平均千次展示成本环比上涨26%、同比上涨8%。广告价格上涨通常有两种来源:广告主竞争更激烈,或平台能够交付更高的点击、转化和销售回报。若只看单个季度,很难完全拆开这两个因素;结合Instagram使用时长、短视频广告价格和公司收入预测,平台效率改善的解释更有说服力。
这种变化对估值很重要。Meta的人工智能资本开支已经进入1000亿美元级别,市场不会只奖励“模型更强”或“推荐更准”。投资者需要看到每一单位新增算力带来更多广告展示、更高广告价格,或更低的获客成本。二季度的收入增速和广告价格,正好是检验投入回报的第一组数据。
二、Instagram短视频跨过了最难的商业化阶段
短视频的流量占比和广告占比已经接近。 高盛引用的行业数据表明,Instagram短视频在2026年第一季度约占平台使用时长的52%,在2025年第四季度约占广告展示的53%。两者接近,意味着Meta已经把短视频流量大体装进广告系统,商业化密度不再明显落后于用户注意力。
更强的信号来自价格。2026年第二季度,Instagram信息流广告价格同比上涨2%,限时动态上涨11%,短视频上涨59%。短视频价格大幅领先,说明广告主对这一版位的接受度正在提高。早期短视频增长会挤占信息流时长,却无法按相近价格变现;现在这项拖累开始反转,使用时长增长可以更直接地转化为收入。
Instagram用户每天使用时长也在抬升。美国用户日均约58分钟,全球用户约75分钟,2021年第二季度分别只有37分钟和52分钟。2026年第二季度,Instagram总使用时长预计全球同比增长15%、美国增长13%,全球月活跃用户增长3%。用户增速并不快,收入增长因而更依赖人均时长、广告密度和价格提升。
这组数据给Meta提供了三层收入杠杆:推荐系统提高用户时长,短视频增加可出售的展示量,广告模型再把新增展示卖出更高价格。风险也很清楚。如果后续短视频广告价格增速快速回落,而时长和广告密度已经接近上限,收入增长就会重新依赖宏观广告需求。
三、5340亿美元资本开支会先压现金流
收入增长暂时覆盖得住投资,现金流覆盖不住。 Meta仍在加快数据中心、服务器、网络和相关基础设施建设。
3年总投入约5344亿美元。 模型预计年度资本强度从54.9%升至60.2%,每轮设备更新都需要更多现金。
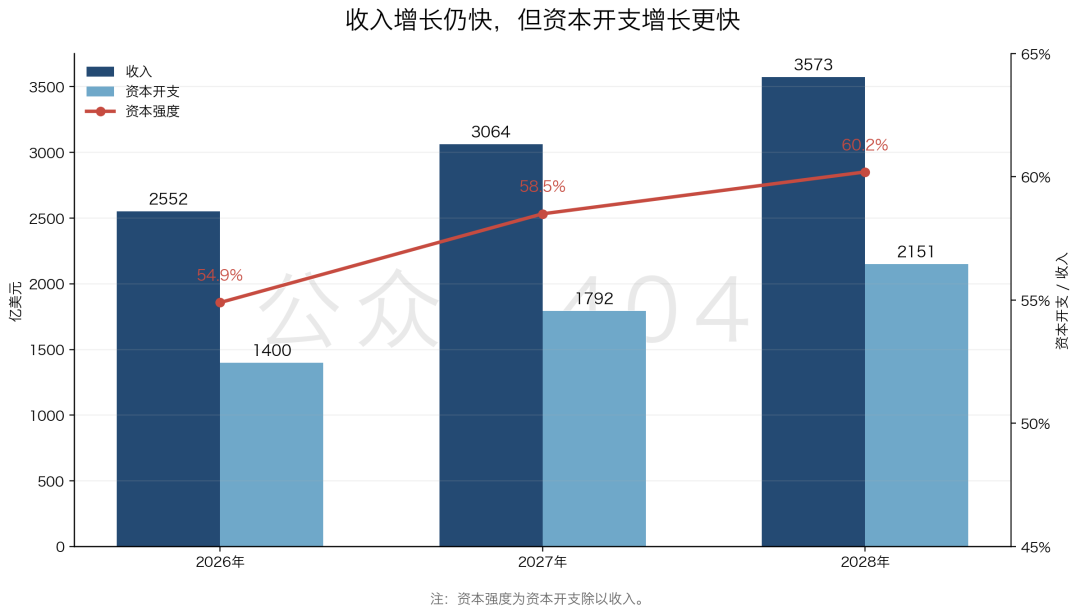
资本开支先进入资产负债表,再随着设备和数据中心使用年限逐步折旧。因此,现金流压力先出现,利润率压力随后变得更明显。模型预计折旧摊销从2026年的360亿美元升至2028年的827亿美元,接近翻倍;同期GAAP营业利润仍在增长,但营业利润率逐步下降。
资本开支与折旧之间存在时间差,这也是模型最容易被低估的地方。
四、自由现金流揭示了投入回报的时间差
2027年是模型里的现金流低点。 高盛预计Meta当年自由现金流降至295亿美元,扣除股权激励后只剩46亿美元,随后才缓慢回升。收入和营业利润仍在增长,现金流却显著下降,原因正是资本开支先于新增收入兑现。
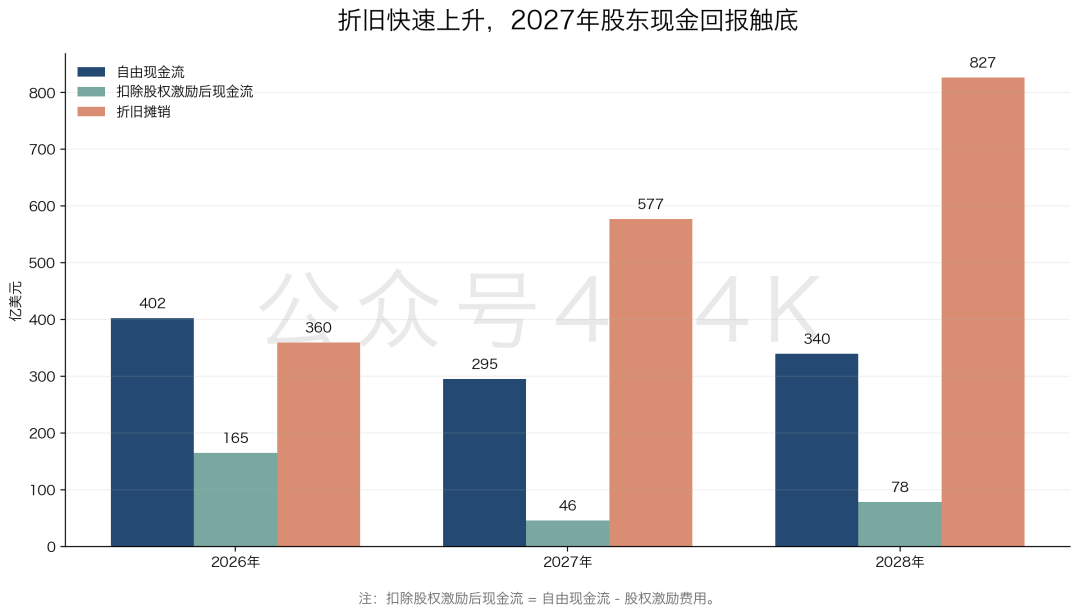
扣除股权激励后的现金流值得单独看。股权激励当期不付现金,却会增加流通股、稀释每股价值;把它从自由现金流中扣掉,更接近普通股东获得的经济收益。2027年这项指标只有46亿美元,对一家市值超过1万亿美元的平台公司而言非常薄,因此高盛不得不使用更远期的现金流做估值。
市场愿意容忍短期现金流下降,需要满足两个条件。第一,广告收入继续以接近20%的速度增长,证明内部部署算力的回报真实存在;第二,2028年以后资本开支增速逐步低于收入增速,让自由现金流重新扩张。任何一个条件缺失,45倍远期现金流估值都会显得过于昂贵。
五、815美元目标价怎样算出来
目标价同时押注利润韧性和远期现金流修复。 高盛把Meta目标价从830美元下调至815美元,仍维持买入评级。报告使用两套企业价值法,各占50%权重:一套看未来12个月后一年GAAP营业利润,另一套看未来12个月后四年扣除股权激励的自由现金流。
营业利润法给予26倍企业价值/GAAP营业利润倍数,高于此前的24倍;远期现金流法给予45倍企业价值/扣除股权激励自由现金流倍数,高于此前的40倍,再按12%的折现率折现三年。倍数上调而目标价下降,反映模型对近期现金流和费用压力更谨慎,估值框架则愿意为人工智能带来的长期增长支付更高溢价。
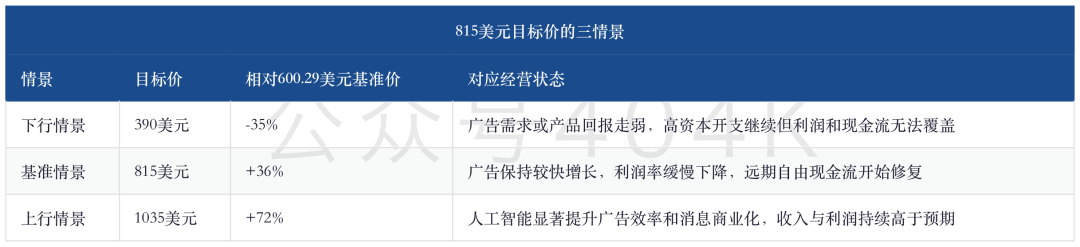
这个估值方法的优点是把争议摆在台面上:营业利润代表广告主业当前的赚钱能力,扣除股权激励后的自由现金流代表重投入之后真正留给股东的钱。缺点也很明显,远期现金流对资本开支、折旧年限、股权激励和终端倍数都非常敏感,任何小幅调整都可能带来较大的目标价变化。
按报告基准价计算,815美元对应36%的上行空间,但它不等于低风险收益。390美元下行情景仍低于基准价35%,说明这是一项回报和风险都较高的投资。二季度业绩若只超收入、没有改善资本开支效率,股价可能先交易利润,再重新担心现金流。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
加密货币价格
更多


