
JPMorgan Chase Q2 2026财报前瞻:分析师上调目标价,净息收入与投行复苏成关键!
 2026/07/13 05:11
1. 投资要点速览
JPMorgan Chase(JPM)将于7月14日公布2026年第二季度财报。华尔街共识预期每股收益(EPS)达$5.59(较去年同期的$5.24增长约6.7%),营收预计同比增长超过13%至$51.09亿美元。
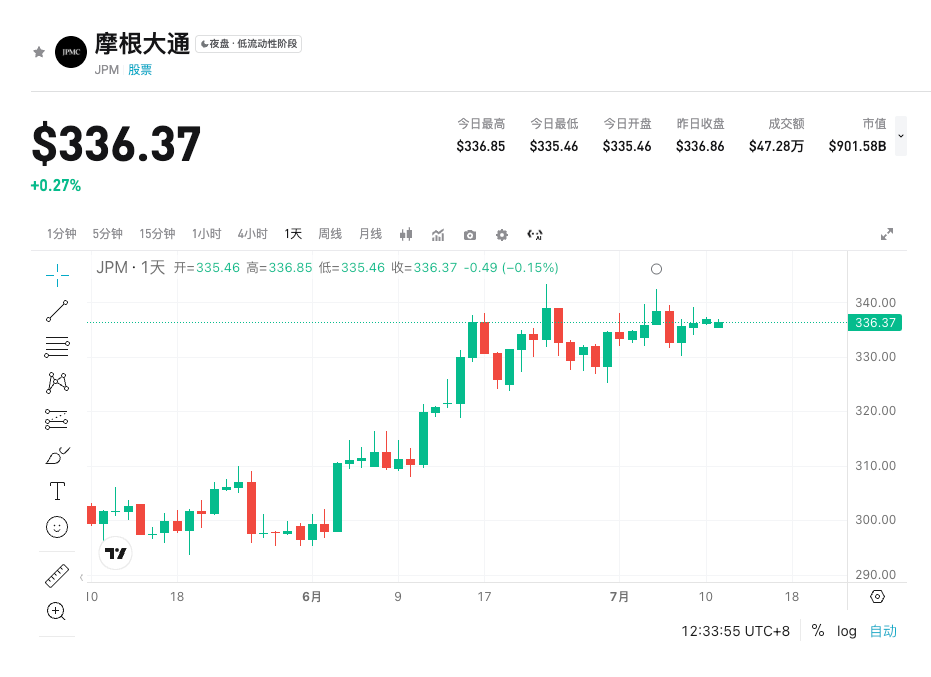
当前背景下,银行板块整体乐观,受益于净息收入维持韧性及资本市场活动回暖,分析师纷纷上调JPM目标价,平均目标价$353.57,较当前水平隐含约5.4%上行空间。JPM股价今年以来累计涨幅约4%,在宏观不确定性有所缓解的环境下,财报将成为观察银行盈利持续性的重要窗口。
2. 四大关注焦点
焦点1:净息收入(NII)韧性
净息收入仍是大型银行盈利核心驱动力。市场预期在高利率环境延续下,JPM的NII有望保持稳定增长,这直接支撑整体盈利能力。管理层对未来利率路径的指引将成为关键,投资者将评估其对全年盈利的支撑力度。 关键指标:净息收入环比/同比变化、净息差(NIM)趋势。
可能影响:若NII超预期强劲,市场将强化银行板块“利率红利”叙事,推动股价上行;反之则可能引发对资产负债表压力的担忧。
焦点2:资本市场与投行业务复苏
资本市场活动回暖为投行手续费和交易收入提供额外提振。JPM作为全能型银行,在投资银行、交易及资产管理领域的表现将反映整体市场风险偏好恢复程度。 关键指标:投行收入环比增长、交易收入表现。 可能影响:强劲的资本市场收入有望带动EPS上修,增强投资者对2026下半年及2027年业绩的信心。
焦点3:贷款增长与资产质量
投资者将重点关注贷款余额增长趋势及信用成本状况。高利率环境下,贷款需求是否企稳回升是判断经济韧性的重要信号。 关键指标:总贷款余额变化(近期季度数据)、不良贷款率及拨备情况。 可能影响:贷款增长稳健叠加信用成本可控,将强化JPM作为优质银行的估值支撑。
焦点4:财富管理与手续费收入
财富管理流入强劲有望成为新的增长引擎。分析师看好该业务对中长期盈利的贡献。 关键指标:财富管理资产规模增长及相关手续费收入。 可能影响:若该领域表现突出,将支撑分析师进一步上调2026-2027年盈利预测。
3. 风险与机会并存
上行催化剂:
- 净息收入与资本市场收入双双超预期,带动整体EPS大幅beat;
- 管理层对全年指引乐观,上调2026年盈利展望;
- 分析师持续上调目标价(如Keefe Bruyette上调至$370,BofA上调至$408),强化市场多头信心。
下行风险:
- 贷款增长不及预期,或信用成本出现超预期上升;
- 利率路径指引不及市场乐观,导致NII预期回落;
- 整体财报未能兑现华尔街对大型银行的乐观预期,引发板块回调。
4. 交易策略建议
多头逻辑:若EPS与营收双超预期,NII和投行收入表现强劲,同时管理层指引积极,JPM股价有望突破近期区间,挑战更高目标价。
空头风险:若出现显著miss,或指引保守,叠加宏观数据波动,股价可能出现4%左右的波动(期权市场隐含波动高于历史均值)。
关键数据:
- EPS与营收(共识$5.59 / $51.09B)
- 净息收入及净息差
- 投行/交易收入
- 贷款增长与信用成本
操作建议:
- 积极情景:财报后强势开盘可考虑顺势做多,关注$353-$370目标区间。
- 谨慎情景:若数据偏弱,建议观望或设置严格止损。
- 建议结合仓位管理,关注期权隐含波动率变化。
股票限时活动进行中:七月新用户福利:购买美国股票即可获赠英伟达股票 现在交易更划算!
免责声明:以上内容仅供参考,不作为投资建议。请结合自身风险承受能力及专业咨询做出决策。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
经济学家:CPI存在先天缺陷,道指黄金比才是真实通胀标尺

加密货币价格
更多


