
如何打破存储超级周期?抑或根本无解?

太长不看
1.几天前,SK集团董事长表示,客户要求的供应量是当前的4-5倍。但到2030年,晶圆供应只能增长到约2倍,后续重点看政策节奏、订单价格、资金风险和市场预期是否继续同向验证。
2.这引出了1个值得验证的问题:这一判断是否真的经得起测算。以下分析以此为出发点,尽量采用现实的数学关系和假设,从零开始建立模型,后续重点看政策节奏、订单价格、资金风险和市场预期是否继续同向验证。
3.核心变量需要验证。首先考察当前DRAM供给,以及未来4年预期能够实现。乃至潜在可以实现的增长。后续要看订单、价格、成本、资金和政策执行是否继续同向验证。后续要看需求节奏、供给释放、政策执行和反向风险是否改变主线判断。
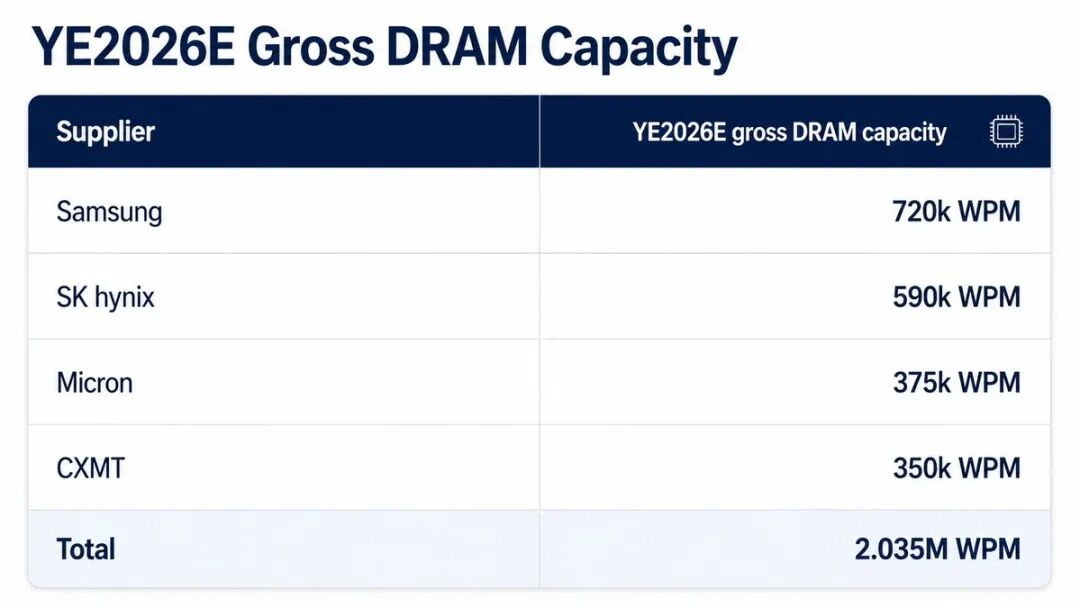
4.到2026年底,四大厂商将拥有约2000000片/月的DRAM产能。预计到2030年,这一规模将增至4800000片/月,主要由1a、10亿、1c和1d制程构成。0a预计要到2030年末或2031年才会进入市场。
5.三星将在2026年底拥有约720000片/月DRAM产能。这一判断需要回到需求、供给、资金和政策执行验证,后续重点看订单价格、资金风险、估值盈利和仓位变化是否继续同向。
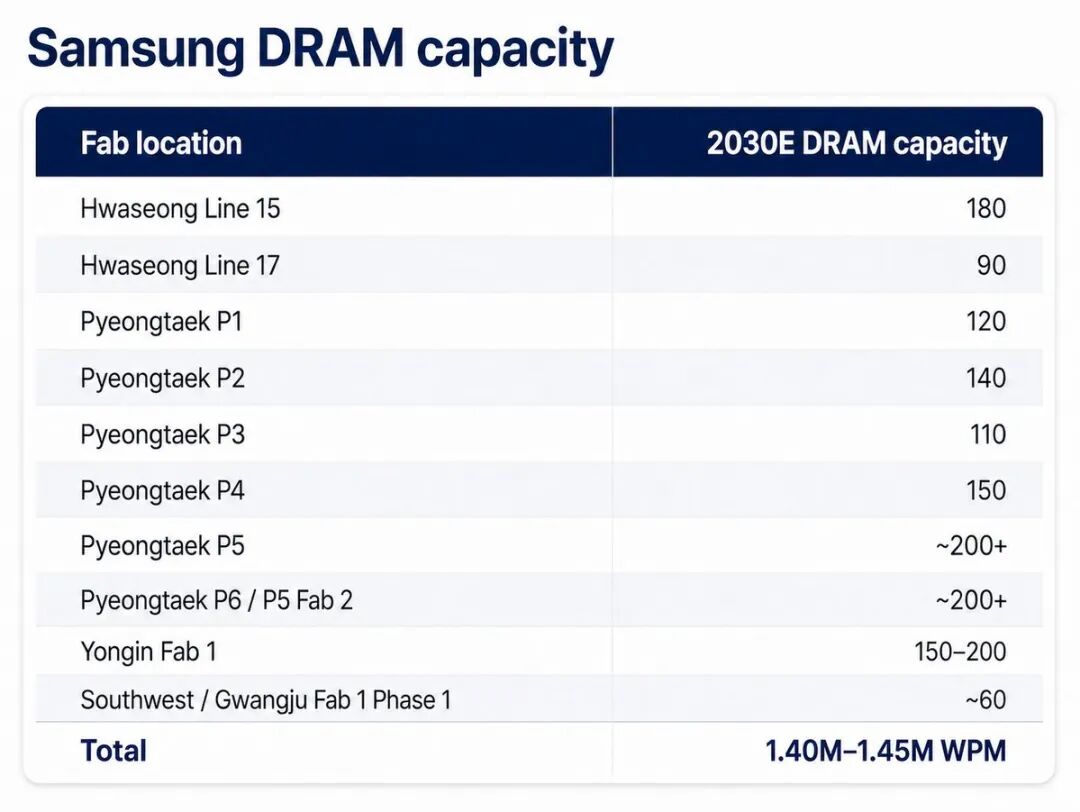
6.到2027年,三星将在P4新增约70000片/月产能。使该厂总产能达到150000片/月。P5和P6/P5 Fab 2均为铭牌产能300000片/月的超级晶圆厂,可同时支持DRAM和NAND生产。
7.三星可能按照2:1的比例配置DRAM/HBM与NAND产能。即200000片/月用于DRAM,100000片/月用于NAND。P5预计在2028年或2029年初全面爬坡,P6/P5 Fab 2将在2029年或2030年初完成爬坡。
几天前,SK集团董事长表示,客户要求的供应量是当前的4-5倍,但到2030年,晶圆供应只能增长到约2倍。这引出了一个值得验证的问题:这一判断是否真的经得起测算?以下分析以此为出发点,尽量采用现实的数学关系和假设。
一、从当前DRAM供给开始测算
几天前,SK集团董事长表示,客户要求的供应量是当前的4-5倍,但到2030年,晶圆供应只能增长到约2倍。
这引出了一个值得验证的问题:这一判断是否真的经得起测算?以下分析以此为出发点,尽量采用现实的数学关系和假设,从零开始建立模型。
首先考察当前DRAM供给,以及未来4年预期能够实现、乃至潜在可以实现的增长。
到2026年底,四大厂商将拥有约200万片/月的DRAM产能。预计到2030年,这一规模将增至480万片/月,主要由1a、10亿、1c和1d制程构成。0a预计要到2030年末或2031年才会进入市场。
二、三星的产能扩张路径
三星将在2026年底拥有约72万片/月DRAM产能。
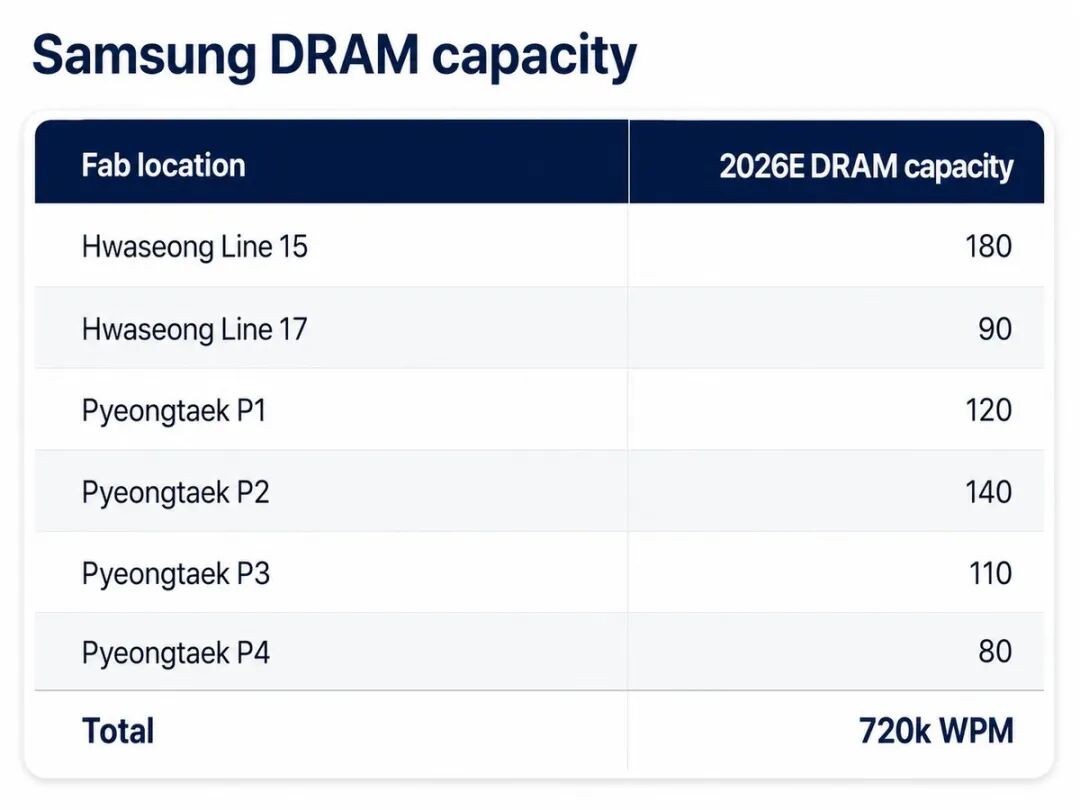
到2027年,三星将在P4新增约7万片/月产能,使该厂总产能达到15万片/月。P5和P6/P5 Fab 2均为铭牌产能30万片/月的超级晶圆厂,可同时支持DRAM和NAND生产。
三星可能按照2:1的比例配置DRAM/HBM与NAND产能,即20万片/月用于DRAM,10万片/月用于NAND。P5预计在2028年或2029年初全面爬坡,P6/P5 Fab 2将在2029年或2030年初完成爬坡。
到2030年,三星龙仁Fab 1预计拥有约15万-20万片/月DRAM产能。三星及韩国有关部门也可能加快西南/光州Fab 1一期项目建设,使其到2030年至少形成6万片/月产能。
预计2027-2030年,三星将新增约68万-73万片/月DRAM产能,使DRAM总产能达到140万-145万片/月。
三、SK海力士的产能扩张路径
SK海力士将在2026年底拥有约59万片/月DRAM产能。
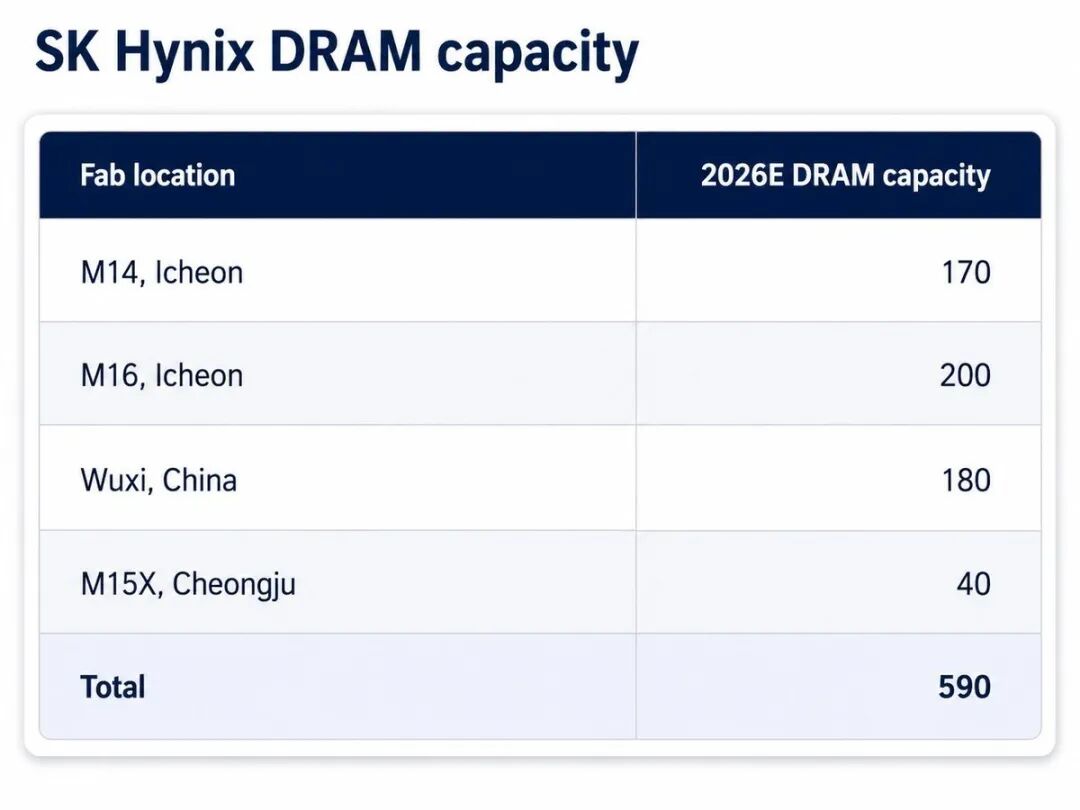
M15X将新增约5万片/月产能,使该厂总产能达到9万片/月。龙仁Y1超级晶圆厂将配备6座洁净室,每座支持6万片/月DRAM产能。
预计SK海力士还会加快龙仁Y2超级晶圆厂建设,到2030年至少准备好2座洁净室,每座贡献6万片/月产能。SK海力士及韩国有关部门也可能加快西南/光州Fab 1一期项目,使其到2030年至少形成6万片/月产能。
预计到2030年,SK海力士将新增约59万片/月产能,基本实现总产能翻倍,达到118万片/月。
四、美光的产能扩张路径
美光将在2026年底拥有约37.5万片/月DRAM产能。
美光将把广岛晶圆厂提升至15万片/月,并将Manassas厂,即原D1a产线,提升至3万片/月。爱达荷Fab 1预计拥有约8万片/月DRAM产能,爱达荷Fab 2同样约为8万片/月。
力积电铜锣Fab 1将增加约4.5万片/月产能,Fab 2再增加约4万-4.5万片/月。预计美光还会加快纽约超级晶圆厂建设,到2030年至少准备好2座洁净室,每座贡献5万片/月产能。
到2030年,美光预计新增约40万-40.5万片/月产能,使DRAM总产能达到约77.5万-78万片/月。
五、长鑫存储与中国市场的供给弹性
长鑫存储将在2026年底拥有约35万片/月DRAM产能。
中国市场的建模难度更高,同时也拥有最大的产能增长潜力。一个重要原因是,当地洁净室建设周期约为12个月,而其他地区通常需要21-24个月。
对于长鑫存储和YMTC而言,资本并不是主要问题。由于当前存储晶圆厂的投资回报率极高,融资相对容易,银行和各类产业基金都有参与意愿。
情况的复杂之处还在于,为缓解供应短缺,长鑫存储可能需要向JHICC、Swaysure以及YMTC旗下XMC转移DRAM技术。Swaysure刚刚完成深圳14万片/月产能的建设;JHICC晋江晶圆厂拥有足以支持12万片/月产能的洁净室空间,不过到2026年底预计只有一期6万片/月完成建设并搬入设备。YMTC武汉Fab 3预计拥有约5万片/月DRAM产能。
坦率地说,中国市场扩大产能的最大约束是光刻设备的可获得性。如果MATCH Act获得通过并禁止DUV设备销售,长鑫存储及其他厂商的存储扩张计划将受到干扰。
不过,SMEE的DUVi设备已于去年交付长鑫存储和中芯国际,Beta测试接近完成,预计从2026年末或2027年初开始量产。Yuliangsheng/SiCarrier的DUVi设备预计在2028年进入量产。
预计2028年以后,对于逻辑制程5nm/7nm及以上节点,以及存储制程D1a、D1b和D1z,光刻设备不再构成主要限制,但MATCH Act仍可能打乱近期扩产计划。Citrini Research几天前发布了一份关于中国存储产业的报告,提供了更多相关信息。
基于上述因素,中国市场模型需要保留较大的区间。
最低情景下,长鑫存储预计将扩建合肥Fab 3,形成10万片/月产能,并可能进一步开发同为10万片/月的Fab 4。上海晶圆厂预计从5万片/月扩至2030年的40万片/月,市场上也存在扩至60万片/月的传闻。北京晶圆厂预计扩至20万片/月,也有传闻称其可能达到40万片/月。
上海60万片/月和北京40万片/月的情景,很大程度上取决于中国市场的算力需求以及长鑫存储HBM技术的成熟度。长鑫存储正在建设一条新的研发线,这将释放合肥Fab 1和Fab 2合计约5万片/月的产能。
长鑫存储可能新增60万-110万片/月DRAM产能,使总产能达到约95万-145万片/月。其中绝大多数将采用D1a和D1b制程,并可能借助3D DRAM形成约10万-15万片/月D1c产能。
YMTC的规划已经延伸至Fab 8,并在快速推动更多洁净室上线。预计其还会建设一座5万片/月DRAM工厂,但上行潜力很难精确判断。YMTC的DRAM产能最终可能达到20万片/月。
Swaysure和JHICC得到华为支持,并直接向华为供应DRAM。华为拥有很强的投资动力。到2030年,两者最低将形成26万片/月DRAM产能。其上行空间同样难以判断,因为SiCarrier/Yuliangsheng本身也是一体化晶圆制造设备厂商,对设备稀缺的敏感度相对较低。
六、2030年全球DRAM产能情景
汇总全部产能后,2030年DRAM产能在基准情景下约为480万片/月。如果中国市场完全不受约束,且长鑫存储的HBM路线图顺利执行,全球产能最高可能达到568万片/月。
这一测算尚未包括Elon的Terafab,也未纳入三星和SK海力士在美国的投资。相关美国投资更可能集中在HBM封装,而不是新建存储晶圆厂,以换取韩国半导体产品免受关税影响。
在这种模式下,HBM晶圆将从韩国运往美国,在当地封装设施中完成堆叠,随后送往台积电亚利桑那工厂。
七、AI算力如何推动DRAM需求
接下来进入需求测算。
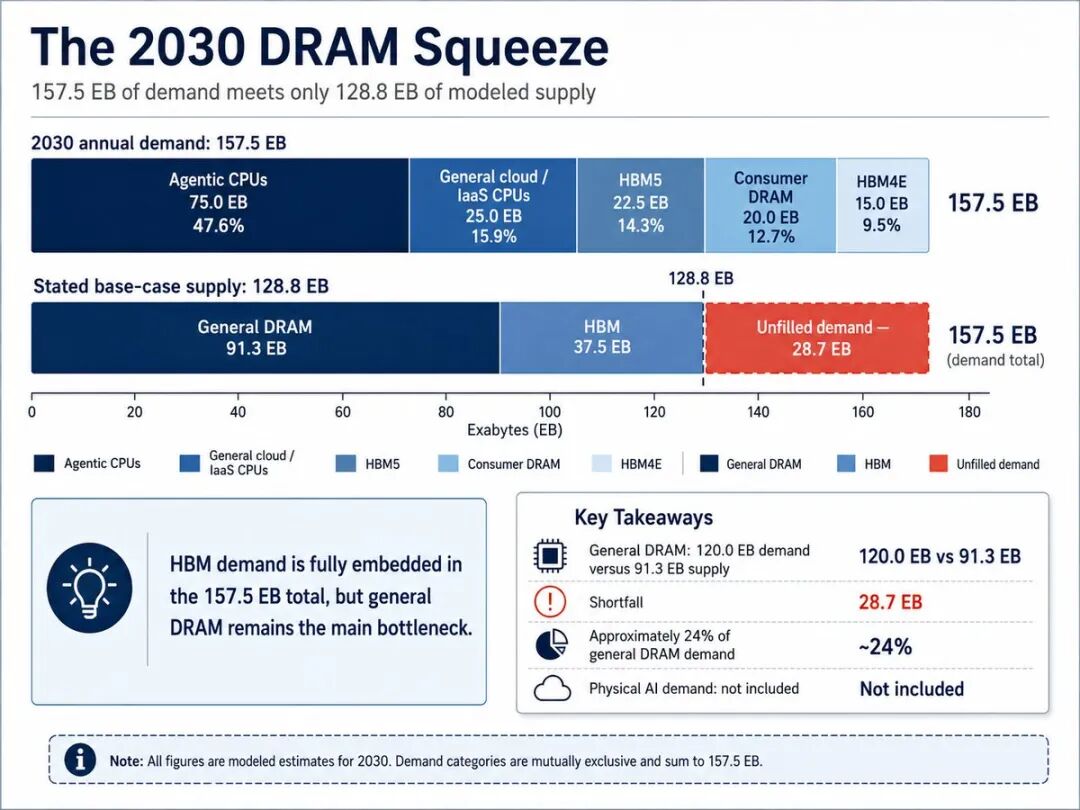
到2030年,加速器销量预计达到3000万颗。其中,1500万颗加速器平均配置1TB HBM4E,另外1500万颗平均配置1.5TB HBM5。
由此产生的总需求分别为15EB HBM4E和22.5EB HBM5。
Agentic CPU,包括头节点和独立节点,预计将达到CPU与GPU为1:1的配置比例,每颗CPU平均搭载约2.5TB DDR6内存,对应约75EB需求。
通用云计算与IaaS CPU的年销量也将从2026年的2000万颗增长至2500万颗,平均每颗配置1TB DDR6内存,对应约25EB需求。
2026年消费级DRAM需求约为17-18EB,预计到2030年增长至20EB。这样的增速实际上意味着AI PC和AI智能手机并未真正大规模起量。届时,消费终端必须与AI数据中心争夺供应,而消费终端大概率无法在竞争中占据优势。
因此,到2030年,DRAM总需求约为157.5EB,具体包括75EB、25EB、22.5EB、15EB和20EB。
这一模型尚未纳入物理AI,包括人形机器人和自动驾驶汽车的DRAM需求。因此,即使数据中心与AI需求预测过高——本文并不认为这些预测过高——物理AI需求也可能抵消相应偏差。
ASML对2030年DRAM需求的预测约为130EB,对应位元需求26%的年复合增长率。2025年DRAM供给约为37EB,预计2026年增长至44EB。
八、供给模型的制程与密度假设
首先考察不同制程节点的密度:
D1a为0.32Gb/mm²,D1b为0.43Gb/mm²,D1c为0.56Gb/mm²,D1d为0.7Gb/mm²。
预计到2030年,0a仍不会形成有意义的量产规模,因此将其排除在模型之外。
在480万片/月的基准情景中,预计250万片/月产能将用于D1c,以支持HBM4E和HBM5,且这250万片/月全部来自三大厂商。
另有60万片/月用于D1d;87万片/月用于D1a,包括Swaysure和JHICC的26万片/月、美光3万片/月、长鑫存储40万片/月,以及SK海力士无锡18万片/月;70万片/月用于D1b,包括长鑫存储40万片/月、YMTC 20万片/月和三星10万片/月。
此外,长鑫存储还可能通过3D DRAM形成约15万片/月D1c产能。
九、HBM为何吞噬更多有效晶圆产能
相同容量下,HBM裸片面积通常比DDR5裸片大35%-45%,因为TSV和超宽I/O会占用更多硅面积。单片晶圆能够容纳的裸片数量更少,TSV加工和堆叠又会显著降低净良率。
综合这些因素,为了交付相同数量的合格存储位元,HBM3E所需的有效DRAM晶圆产能约为普通DRAM的2.7倍。到了HBM4E,这一倍数将升至4倍;随着接口宽度从2048位翻倍至4096位,HBM5所需的倍数还会进一步上升。
为简化计算,模型统一采用4倍系数。
在D1c良率为95%的情况下,要生产约37.5EB HBM4E和HBM5,每年需要约3191万片晶圆投片量,即约266万片/月D1c产能。
预计三大厂商将分配约250万片/月产能,三星还可以把10万片/月D1b产能转换为D1c。
十、不同制程下的通用DRAM供给测算
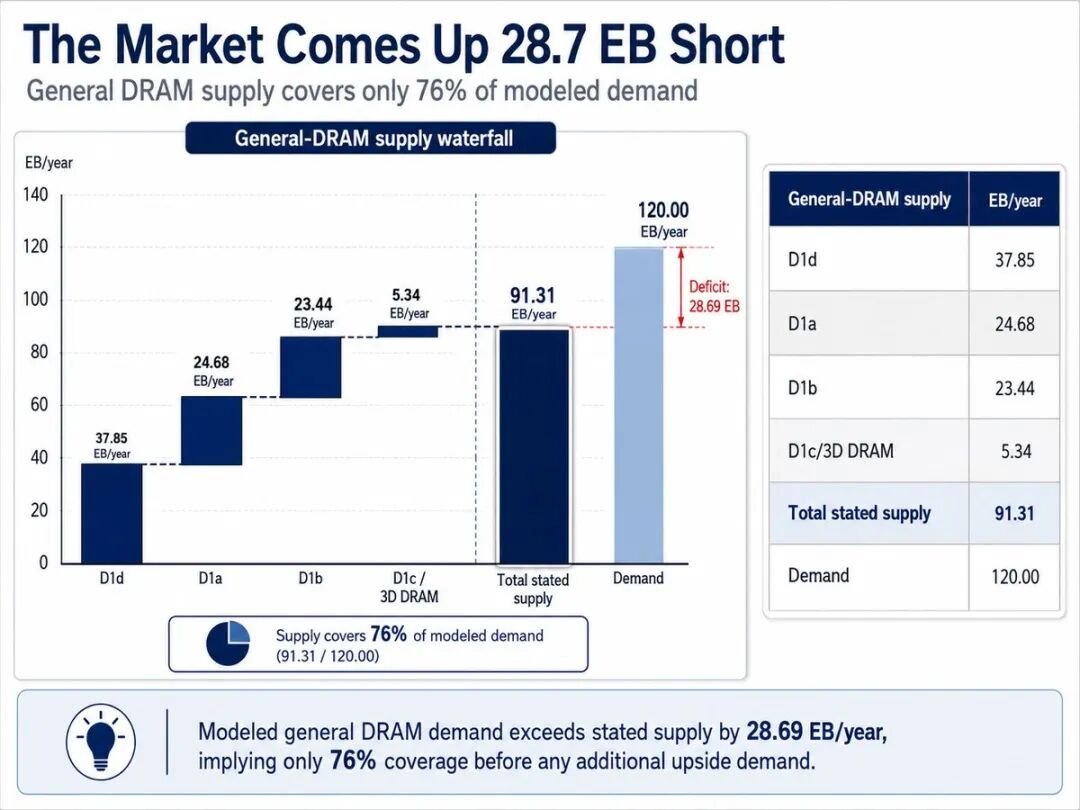
在D1d良率为85%、产能为60万片/月的情况下,每月可以生产3.15EB,即每年37.85EB。
在D1b良率为70%、产能为60万片/月的情况下,其中产能来自长鑫存储和YMTC,每月可以生产1.596EB,即每年19.14EB。
在D1b良率为95%、产能为10万片/月的情况下,每月可以生产0.36EB,即每年4.3EB。
在D1a良率为80%、产能为66万片/月的情况下,其中包括长鑫存储40万片/月、JHICC 12万片/月和Swaysure 14万片/月,每月可以生产1.493EB,即每年17.91EB。
在良率为95%、产能为21万片/月的情况下,其中包括SK海力士无锡18万片/月和美光Manassas 3万片/月,每月可以生产0.564EB,即每年6.77EB。
在D1c良率为60%、产能为15万片/月的情况下,即长鑫存储3D DRAM产能,每月可以生产0.445EB,即每年5.34EB。
将这些供给全部相加,通用DRAM年供应量约为91.31EB,而通用DRAM年需求约为120EB。
十一、中国市场进一步扩产的上行情景
中国市场存在进一步加快扩产的可能,至少相关传闻已经出现。
这一情景包括长鑫存储把上海晶圆厂扩大至60万片/月、北京晶圆厂扩大至40万片/月,并建设合肥Fab 4;YMTC分别在Fab 7和Fab 8增加5万片/月DRAM产能;JHICC落实Fab 2规划,新增12万片/月;Swaysure再建设一座14万片/月晶圆厂。
这些项目合计将增加86万片/月D1b产能。按照70%的良率计算,对应每年约27.54EB DRAM产能。
这将使DRAM市场的供给缺口从28.69EB缩小到1.19EB。
但此前测算并未真正讨论中国市场的HBM需求,而长鑫存储上海厂、北京厂以及YMTC/XMC产能的扩张,在很大程度上取决于这部分需求。
预计中国市场每年至少拥有7EB-10EB HBM需求,而新增的86万片/月产能大约只能满足其中7EB。
十二、对产业链的含义
这一情景对晶圆制造设备需求极为利好。要增加约280万-366万片/月DRAM产能,晶圆制造设备将成为最大的供给约束。
其次,中国厂商也将进入西方服务器DRAM供应链。除非三星、SK海力士和美光以更快速度扩产,否则三大厂约70%的晶圆产能都将用于满足HBM需求。上述模型已经计入了三大厂加速扩产的情景。
十三、2030年DRAM市场规模
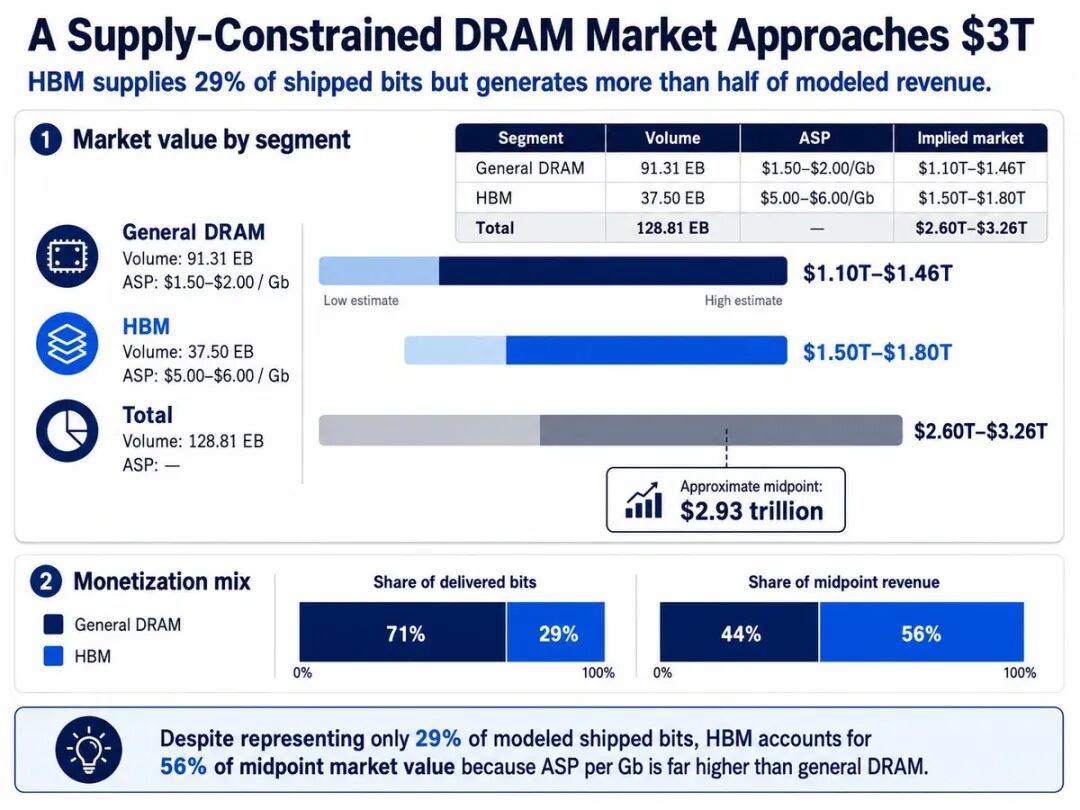
预计2030年通用DRAM市场将存在约25%的供给缺口,年供给约91EB,年需求约120EB。
DRAM平均售价将维持高位,可能保持在1.5-2.0美元/Gb区间。到2030年,HBM价格可能达到5-6美元/Gb。
据此计算,通用DRAM市场规模约为1.10万亿-1.46万亿美元,HBM市场规模约为1.50万亿-1.8万亿美元。
整个DRAM市场规模将达到约2.60万亿-3.26万亿美元,中值约为2.93万亿美元。如果平均售价进一步上涨,市场规模还将继续扩大。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
经济学家:CPI存在先天缺陷,道指黄金比才是真实通胀标尺

加密货币价格
更多


