
AI硬件2Q26财报前瞻:数百EB存储缺口、智能体CPU与光互连的利润接力

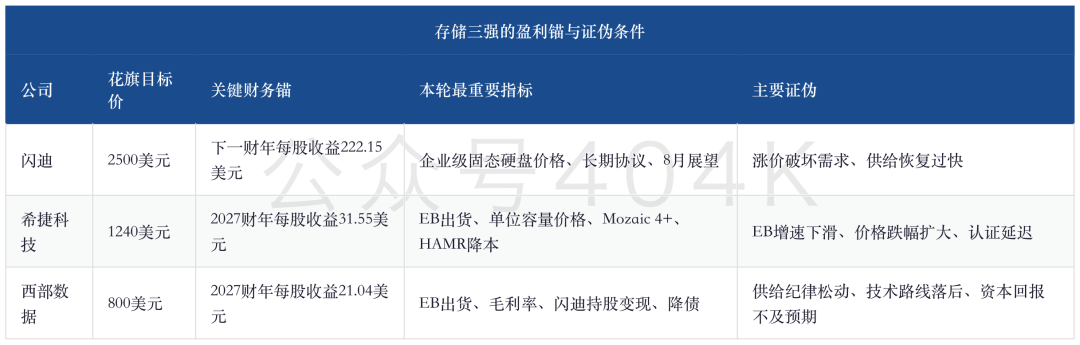
1.存储仍是这轮财报胜率最高的环节。 花旗预计企业级硬盘EB需求进入约25%的复合增长,2026年需求比供给高出数百EB,紧张状态可能延续至2028年;闪迪、希捷科技和西部数据因此排在组件组合前三。财报后最关键的不是“AI需求很好”这句话,而是EB出货、单位容量价格、毛利率和供给纪律能否同时兑现。
2.CPU是数据生产的入口,存储才是智能体长期运行的账单。 美银此前把2030年服务器CPU市场空间上调至1700亿美元以上,核心依据是推理与智能体工作负载回到通用服务器;花旗这份前瞻进一步补上后半段:24小时运行的智能体会持续生成、复制和版本化数据,带动本地固态硬盘、企业级固态硬盘、对象存储和近线硬盘一起增长。
3.光互连和高速连接器是第二层利润接力。 2026年AI服务器预计只占服务器出货约24.3%,却占服务器支出约71.4%,高密度系统需要更多高速连接器、光纤和交换机。康宁的重点是光通信和利润率,安费诺的重点是AI连接器内容量与并购整合,泰科电子则必须证明数据中心增长能抵消汽车下行。
4.AI收入不等于股东利润,超微电脑是最清楚的反例。 花旗对其2027财年收入预测达到636.13亿美元,明显高于一致预期的513.74亿美元,但每股收益3.15美元仍略低于市场3.17美元;低毛利、客户集中和股本稀释决定了收入能否真正落到每股收益。
5.最大的风险不是AI突然消失,而是高价格、高估值与高拥挤度互相强化。 花旗对2026年NAND综合平均售价和企业级固态硬盘价格的假设非常激进,个人电脑与智能手机出货却分别面临约15%和17%的下滑。只要终端需求被涨价破坏、硬盘厂商放松产能纪律,或财报仅仅符合预期,热门存储与光互连标的都可能先杀估值。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 这次财报季,市场真正要验证什么
- CPU不是存储的替代逻辑,而是需求放大器
- 存储为什么排第一:不是“数据更多”,而是供给跟不上
- 闪迪:企业级固态硬盘的价格弹性最大
- 希捷科技:最纯粹的“容量、价格、降本”组合
- 西部数据:硬盘景气之外多一层资本配置
- 光互连与连接器:第二层增长,关键在利润率
- 康宁:收入不是主角,利润率才是
- 安费诺:终端分散让AI增量更可持续
- 泰科电子:AI增长必须先填汽车的坑
- 5. 剩余章节
- 6. 剩余章节
- 7. 剩余章节
- 8. 剩余章节
- 9. 剩余章节
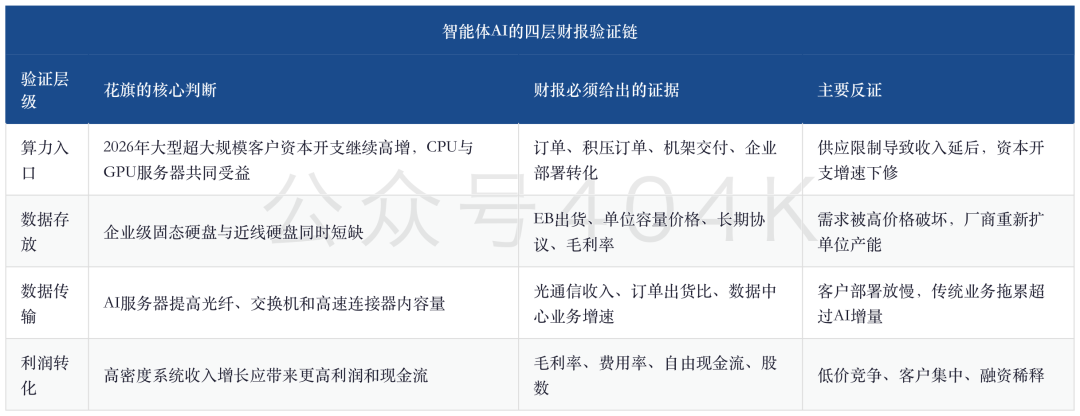
这轮财报最重要的不是AI资本开支还高不高,而是新增算力能否沿着CPU服务器、存储和光互连,真正变成价格、利润率与现金流。
这次财报季,市场真正要验证什么
过去两年,市场一直在验证图形处理器(GPU)够不够;接下来要验证的是,AI系统其他部分能不能跟上。 花旗覆盖的硬件与组件公司年初至今平均上涨110%,同期标普500上涨10%。如此大的超额收益意味着“AI资本开支增长”已经不是新信息,下一轮盈利上修必须来自更具体的供需缺口、价格能力和利润转化。
花旗给出的优先级很清楚:存储第一,受益于AI部署和企业服务器更新的原始设备制造商第二,连接器与光网络第三。这个排序表面上仍在讲AI硬件,实质上已经从“卖多少机器”转向“每台机器带来多少持续消耗”。智能体AI不是一次训练完就停下的模型,而是全天运行、反复推理、调用外部工具并留下大量中间状态。计算发生的次数越多,键值缓存、日志、向量数据、用户上下文、模型检查点和结果版本就越多。服务器不再只是算力设备,也变成数据生产设备。
这也是美银CPU报告与花旗本轮前瞻最值得合并看的地方。美银把2030年服务器中央处理器(CPU)市场空间上调至1700亿美元以上,认为推理、智能体和企业现代化会重新提高CPU在服务器中的价值;花旗则指出,服务器支出不仅继续受GPU推动,基于CPU的智能体服务器需求同样在增加。CPU是让更多企业工作负载进入AI时代的入口,而存储、网络和连接器决定这些工作负载能否持续运行。
摩根士丹利7月13日的英伟达路演反馈提供了另一项交叉验证:供电、机房空间和关键部件的约束仍然存在,存储短缺可能持续多年。 这意味着2026年下半年最值得跟踪的并非某一家云厂商是否略微调整资本开支,而是受限环节能否扩产、价格能否维持、客户是否愿意签长期协议。需求总量仍强,但价值会向最难增加供给的部分集中。
CPU不是存储的替代逻辑,而是需求放大器
把CPU报告并入这轮财报前瞻,最容易犯的错误是把它理解成“CPU股也会上涨”。 更有价值的做法,是把CPU视为整条数据生产链的起点。传统训练集群的负载相对集中,数据写入节奏也较容易规划;智能体在企业内部落地后,大量任务会分散到通用服务器,既要调用模型,也要访问数据库、企业软件和用户文件。每增加一次推理,不只多一次计算,还多一次读取、缓存、写入、备份和归档。
花旗的服务器模型直观展示了这种价值密度变化。2026年AI服务器预计占总出货约24.3%,却占服务器总支出约71.4%;到2028年,出货占比可能升至34.3%,支出占比达到78.1%。2026年AI服务器平均售价约11.2万美元,非AI服务器约1.44万美元。高价格并非只来自GPU,还包括更高规格CPU、内存、本地固态硬盘、网卡、交换连接和供电散热。
更重要的是,CPU服务器扩张会把AI需求带到原先没有部署大规模GPU的企业。客服、代码生成、数据分析和流程自动化不需要每一步都在昂贵GPU上完成,很多任务由CPU负责调度、检索和后处理。戴尔科技与慧与在花旗OEM排序中位列前二,正是因为它们还能附加企业存储、网络和服务。
所以CPU需求上调真正强化的是“数据基础设施扩散”而不是单一芯片替代。 即使CPU份额在厂商之间重新分配,企业部署智能体带来的存储与连接需求也不会消失。CPU服务器订单与企业项目转入生产环境,是判断存储景气能否向更广市场扩散的重要先行指标。
存储为什么排第一:不是“数据更多”,而是供给跟不上
存储成为最强主线,靠的是需求增长与供给纪律同时出现。 花旗在行业访谈中得到的结论是,NAND闪存、企业级固态硬盘和机械硬盘(HDD)需求都显著超过供给。超大规模客户获得优先供货,消费、个人电脑与渠道客户被挤压。若只是AI数据量增加,而厂商可以迅速扩产,利润率未必改善;现在的不同之处,是硬盘厂商明确不增加单位产能,主要依靠面密度提升,而NAND厂商也更强调利润、长期协议与谨慎资本开支。
花旗预计硬盘行业EB需求进入约25%的复合增长。EB即艾字节,是衡量海量存储容量的单位。2026年需求比供给高出数百EB,紧张状态可能延续至2028年。高企的NAND价格还让固态硬盘替代机械硬盘变得更不经济,于是两条存储路线并非零和竞争:企业级固态硬盘受益于低延迟推理、键值缓存卸载和高性能数据访问,近线硬盘则承担大规模对象存储、数据副本和长期归档。
这套逻辑中,最重要的指标不是硬盘出货“台数”,而是EB出货、单位EB价格与毛利率。高容量产品可以在盘数相对稳定的情况下推动总容量上升,热辅助磁记录(HAMR)和更高面密度又能降低单位容量成本。如果厂商一边提高EB交付,一边保持价格纪律并通过新技术降本,收入、毛利率和自由现金流就能同时向上;如果EB增长依赖大幅降价,或者良率爬坡不顺,景气叙事会迅速失去盈利支撑。
闪迪:企业级固态硬盘的价格弹性最大
闪迪的核心不是消费闪存复苏,而是企业级固态硬盘在推理架构中承担更高价值。 键值缓存从高成本内存层卸载到固态硬盘,可以缓解推理的内存瓶颈;超大规模客户的训练和推理服务又需要高速读取大量数据。花旗预计NAND供需偏紧延续至2028年,并认为厂商会通过提价、长期协议和资本开支纪律改善利润。
花旗对闪迪2026财年第四季度收入预测为86.95亿美元,高于一致预期83.22亿美元,也高于公司77.5亿—82.5亿美元指引上端;每股收益预测36.64美元,高于一致预期34.10美元。下一季度收入预测122.75亿美元、每股收益51.40美元,显示价格弹性极强。问题也正在这里:花旗预计2026年NAND综合平均售价同比上涨236%,企业级固态硬盘平均售价上涨330%,如此高的涨幅不可能只看供给端,必须同时验证订单量、客户接受度和长期协议覆盖。
希捷科技:最纯粹的“容量、价格、降本”组合
希捷科技是最典型的硬盘供需交易。 花旗把目标价从1150美元上调至1240美元,估值从2028财年每股收益23倍提高到24倍,并把2027财年收入与每股收益预测分别提高到177.12亿美元和31.55美元,均高于市场一致预期。牛市逻辑是EB出货更高、价格降幅更小、HAMR带来更多成本改善;熊市逻辑则完全相反。
Mozaic 4+从3月季度开始放量,并将在2027财年进一步爬坡,是财报中必须单独核对的产品指标。花旗认为公司仍在“低于行业需求供货”,这有利于价格,但也意味着认证、良率或供应链只要出现问题,收入兑现就会延后。以花旗情景测算,希捷科技牛市目标价1618美元、基准1240美元、熊市740美元,上下跨度很大。高弹性来自同一组变量,也意味着判断错EB增速或HAMR降本会带来双重损失。
西部数据:硬盘景气之外多一层资本配置
西部数据的硬盘逻辑与希捷科技相似,但多了出售闪迪持股、降债和提升股东回报的催化。 花旗把目标价从685美元提高到800美元,对2027财年收入预测192.36亿美元、每股收益21.04美元,分别高于一致预期175.69亿美元和17.80美元。若持股变现顺利,资产负债表改善可以把行业景气更快传导到股东回报。
不过,西部数据并不因此变成低风险标的。花旗的牛市、基准和熊市目标价分别为1064美元、800美元和495美元,核心变量同样是企业级硬盘EB销量、价格降幅和利润率。公司还要面对HAMR路线追赶问题:如果希捷科技先发优势持续扩大,西部数据的产品组合与成本改善可能落后。财报后应把资本配置与经营验证分开看,不能用卖股降债掩盖硬盘业务的价格或技术问题。
光互连与连接器:第二层增长,关键在利润率
AI服务器数量增长只是第一步,机柜内部和机柜之间的连接密度增长得更快。 高密度系统需要把更多CPU、GPU、内存和存储连在一起,数据中心交换机市场因此可能从2025年的410亿美元增至2026年的600亿美元、2027年的840亿美元和2028年的1110亿美元。连接器与光纤不是可有可无的配件,而是算力能否形成集群效率的物理基础。
康宁:收入不是主角,利润率才是
康宁最值得关注的是“收入低于市场、利润高于市场”的组合。 花旗预计2027财年核心收入215.29亿美元,低于一致预期223.68亿美元;但毛利率预计41.8%,明显高于市场39.1%,每股收益4.30美元也高于市场4.21美元。这说明康宁的估值逻辑不是单纯追逐光纤收入,而是光通信产品组合、太阳能业务恢复和利用率改善推动利润率扩张。
花旗把康宁目标价从225美元提高到240美元,按2028年每股收益约35倍市盈率并折现1年。采用2028年盈利说明AI光通信周期可能持续较长,也说明估值对执行非常敏感。财报中应重点核对光通信收入、订单可见度、太阳能产能利用率、毛利率和自由现金流。如果光通信仍强但毛利率不升,市场会怀疑新增收入被扩产、产品切换或成本吃掉;如果收入略低而利润率持续超预期,反而更能证明盈利质量。
安费诺:终端分散让AI增量更可持续
安费诺不是纯AI公司,但这恰好是它的优势。 2025年收入结构中,IT数据通信占36%,工业占19%,汽车占14%,商业航空与军工占14%。AI服务器显著提高高速连接器内容量,光连接和CommScope相关业务带来新增量;工业、航空航天与国防又能提供不同周期的支撑。
花旗把目标价从180美元提高到195美元,仍使用2027财年每股收益33倍市盈率,说明上调主要来自盈利而非进一步抬高估值。2026财年每股收益预测由4.70美元升至4.80美元,2027财年由5.44美元升至5.79美元。财报应关注数据中心有机增长、并购业务整合后的利润率、工业订单和苹果折叠产品潜在增量。若并购整合慢于预期,安费诺的估值溢价会首先受到挑战。
泰科电子:AI增长必须先填汽车的坑
泰科电子(TEL)体现了“有AI敞口,不等于整体盈利一定上修”。 公司数字数据网络业务受益于AI和云资本开支,AI服务器连接器价值量也显著高于普通服务器;但交通业务占收入53%,汽车约占总收入40%。花旗把2026年全球汽车产量预测从下降1%下调至下降2.6%,因此将泰科电子目标价从250美元降至230美元,估值从2027财年20倍下调到18倍。
泰科电子仍获买入评级,因为电网现代化、工业电气化、能源和数据中心需求提供支撑。但7月22日财报的及格线不是数据中心业务保持增长,而是数据中心与工业增量能否超过汽车下修。若交通业务恶化幅度继续扩大,连接器行业订单出货比改善也未必能转化为公司层面的盈利上修。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
经济学家:CPI存在先天缺陷,道指黄金比才是真实通胀标尺

加密货币价格
更多


