
美银全球基金经理调查:现金降至3.6%,半导体拥挤度82%,极端乐观中的3条逆向线索

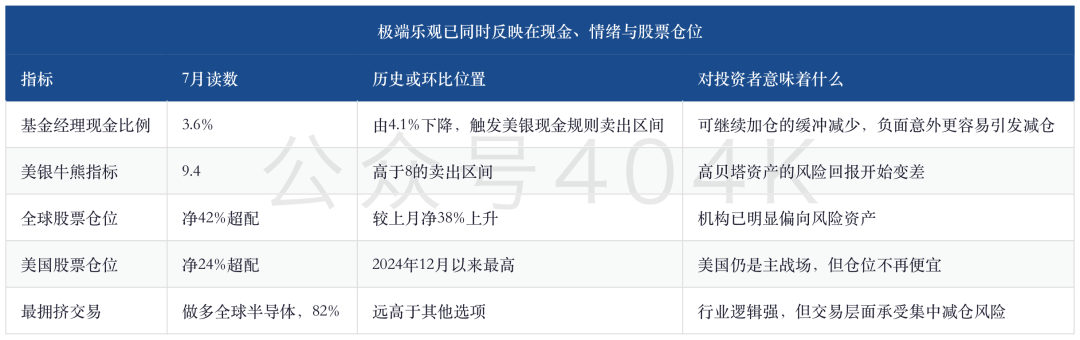
1.赔率已经转差,趋势尚未反转。 受访基金经理把现金比例从4.1%降至3.6%,美银牛熊指标升至9.4,二者都进入历史上的卖出区间。与此同时,全球股票超配升至净42%,美国股票超配升至净24%。基本面仍可能继续兑现,但新增买盘变少,任何低于预期的数据都更容易引发仓位调整。
2.宏观共识接近理想组合,真正的风险在于组合内部互相打架。 54%的受访者预计全球经济“不着陆”,净21%预计经济走强;与此同时,净4%预计通胀下降,83%认为美国中期选举前不会加息。市场实际上同时押注增长强、通胀降、政策松,这种组合一旦少1个条件,工业、银行和高贝塔资产就会重新定价。
3.人工智能的主要风险已经从“有没有需求”转向“谁来承担融资和回报压力”。 82%的受访者把做多全球半导体视为最拥挤交易,45%把人工智能泡沫列为最大尾部风险;但61%仍不相信超大规模云厂商会削减资本开支。更值得警惕的是,48%认为相关资本开支最可能引发下一次系统性信用事件,风险中心正在从盈利表转向资产负债表。
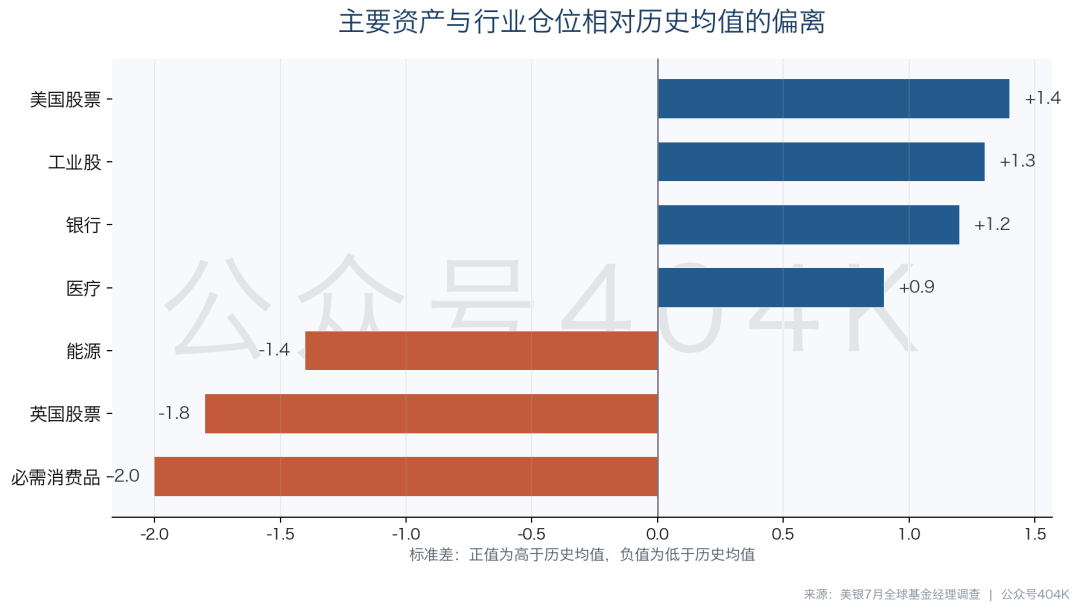
4.极端低配的防御资产提供了更好的逆向赔率。 必需消费品仓位降至净32%低配,较历史均值低2.0个标准差;英国股票净37%低配,低1.8个标准差;能源股净20%低配,低1.4个标准差。它们并非立刻进入趋势行情,但在美联储转鹰、增长见顶或人工智能资本开支预期松动时,拥挤度更低、补仓空间更大。
5.配置上应从“押方向”转向“做条件”。 基准情景仍可保留美国股票、医疗和高质量成长,但不宜继续无差别追逐半导体;若短端利率转鹰,优先观察必需消费品和黄金;若经济动能见顶,久期资产、英国股票和高股息策略的相对胜率上升。未来应持续跟踪现金、资本开支、通胀和信用利差4组变量,依据它们是否同时恶化来调整仓位。
目录加入知识星球,可以查看完整原文报告以及参考研报原文
- 调查真正发生了什么:乐观不是问题,仓位先跑了一步才是问题
- 3.6%的现金比例:市场缓冲垫已经变薄
- “不着陆”成为主流:完美宏观组合里藏着最脆弱的假设
- 人工智能:拥挤的是半导体,脆弱的是融资链
- 仓位轮动:美国、医疗和工业被加仓,英国与消费防御被遗忘
- 6. 剩余章节
- 7. 剩余章节
- 8. 剩余章节
- 9. 剩余章节
好消息已被仓位充分计价,是当前风险资产最需要警惕的矛盾。7月调查显示增长、降息与人工智能资本开支形成强共识,但低现金、半导体拥挤和防御资产低配,正在压缩继续追涨的容错率。
调查真正发生了什么:乐观不是问题,仓位先跑了一步才是问题
美银7月全球基金经理调查覆盖210名受访者,合计管理资产约5550亿美元,其中全球问题由181名受访者回答,相关管理资产约4840亿美元。调查期为7月2日至9日,受访者的加权平均投资期限只有7.1个月,因此它更像一张全球机构的战术仓位地图,而不是未来3至5年的长期价值判断。
这张地图最醒目的变化,是情绪、现金和风险敞口同时向乐观一侧移动。综合情绪指标由6.0升至7.2,为2026年2月以来最高;全球股票仓位升至净42%超配;美国股票升至净24%超配,不仅高于上月的17%,也是2024年12月以来最高。基金经理持有的现金比例则从4.1%降至3.6%,同样回到2026年2月以来最低水平。
单看其中任何一项都不足以说明市场将要下跌。真正需要重视的是3者同时出现:对经济更乐观、股票仓位更重、可继续加仓的现金更少。市场后续仍可能依靠盈利增长上行,但上涨对新信息的要求变高了。此前“结果不错”就能推动股价,现在可能需要“结果显著好于已经很高的预期”才能带来同样幅度的正反馈。
3.6%的现金比例:市场缓冲垫已经变薄
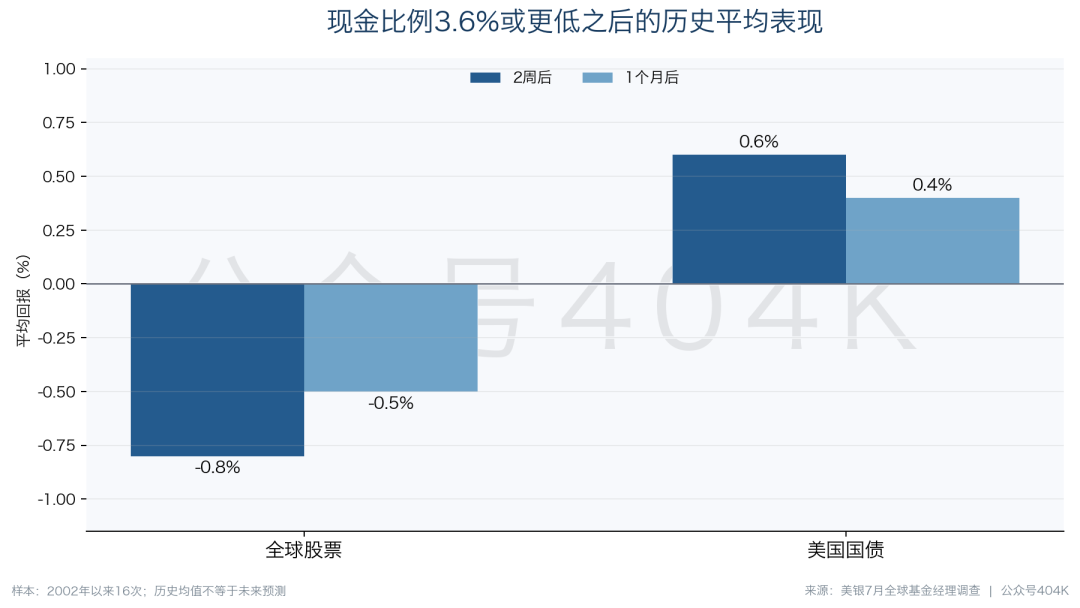
美银把基金经理现金比例不高于4%定义为卖出信号,不低于5%定义为买入信号。7月的3.6%已经明显进入前者。历史上自2002年以来,现金比例处于3.6%或更低的情况出现过16次,此后2周全球股票平均下跌0.8%,1个月平均下跌0.5%;同期美国国债分别上涨0.6%和0.4%。当现金进一步降至3.5%时,股票在1个月后的平均跌幅扩大到1.5%。
这些数字不能机械地当成指数预测。16次样本会受到当时经济周期、估值和政策环境影响,而且平均值掩盖了很大的分布差异。它真正提供的是仓位约束:当现金已经很低,机构面对新利好时可投入的资金有限;面对波动时,又更可能通过卖出现有持仓来恢复流动性。市场由此呈现不对称性:好消息带来的边际买盘下降,坏消息触发的被动减仓却可能放大。
这也是为什么牛熊指标9.4比单纯的高估值更值得关注。高估值可以被盈利增长消化,但低现金与高风险偏好意味着市场已经预先支付了部分增长。只要盈利兑现速度稍慢、通胀重新抬头,或者信用市场开始要求更高回报,价格就要先调整,等待基本面重新追上。
“不着陆”成为主流:完美宏观组合里藏着最脆弱的假设
7月有54%的基金经理预计全球经济“不着陆”,创下调查纪录;预计软着陆的比例为39%,硬着陆只有2%。净21%的受访者预计未来12个月全球经济走强,较此前净1%认为走弱明显改善。与此同时,净4%预计全球通胀下降,上月则是净45%预计通胀上升;短期利率预期也由净34%看升降至净1%看升。
这套共识接近风险资产最喜欢的组合:经济保持韧性,通胀继续回落,央行不必重新收紧。调查中83%的受访者不认为美联储会在美国中期选举前加息,国际油价年末加权预期也从每桶86美元降至71美元。增长、通胀、利率和能源价格几乎同时朝着有利方向移动,解释了为什么美国股票、工业和银行仓位一起走强。
问题在于,“强增长”和“低通胀”并不天然共存。调查的增长与通胀矩阵中,认为处于“繁荣”状态的比例升至41%,为2022年2月以来最高;认为处于“滞胀”的比例仍有47%,只是较上月的58%下降。也就是说,表面上“不着陆”成为主流,底层分歧却没有消失:一部分人相信供给改善能让增长与降通胀共存,另一部分人仍担心需求韧性最终会重新推高价格。
这决定了当下必须把就业与通胀组合起来看。如果增长保持强劲、通胀继续下降,当前风险仓位可以被盈利消化;如果增长强而通胀反弹,美联储转鹰会直接冲击高估值资产;如果通胀下降是因为需求转弱,工业和银行的“繁荣交易”又会失去盈利支撑。市场仍有上涨逻辑,但已经把最友好的分支当成了基准情景。
人工智能:拥挤的是半导体,脆弱的是融资链
人工智能相关问题呈现出非常有意思的分裂。48%的受访者认为人工智能股票不是泡沫,认为是泡沫的比例为43%;61%认为超大规模云厂商不会在2026年削减资本开支,只有28%认为会削减。按基本面共识看,市场仍相信算力建设周期会延续。
但在交易层面,82%的受访者把做多全球半导体列为最拥挤交易,第2名做多美国大型科技龙头只有7%。45%把人工智能泡沫列为市场最大的尾部风险,较上月的28%显著上升。更关键的是,当被问及下一次系统性信用事件可能来自哪里时,48%选择人工智能超大规模云厂商资本开支,超过选择私人信贷的34%。
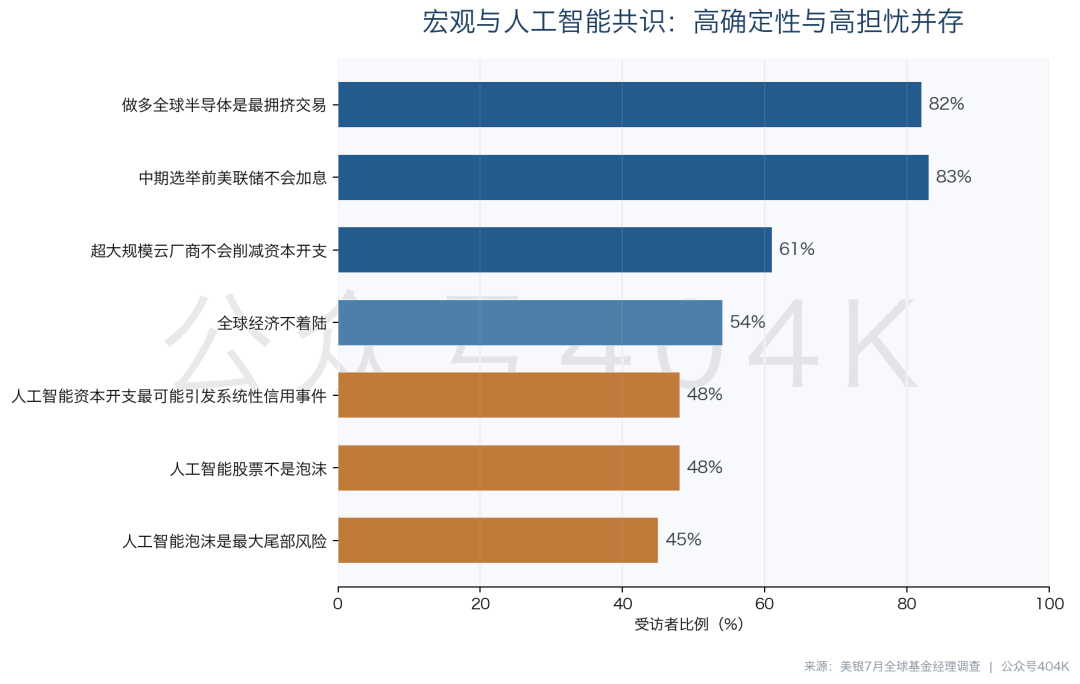
这组答案说明,投资者并不主要怀疑芯片需求是否存在,而是在担心资本开支扩张的财务后果。只要云厂商收入、自由现金流和融资成本能够支撑建设,半导体盈利仍有上修空间;一旦投资回报率下降,或企业开始用更多债务维持资本开支,风险就会从云厂商现金流传导至信用利差、设备订单和芯片估值。
因此,不能把“82%拥挤”简单理解为立即做空半导体。调查同时显示,广义科技股仓位只有净18%超配,较上月的26%下降,相对长期均值还低0.2个标准差。拥挤主要集中在半导体这一条窄赛道,而不是整个科技板块。更合理的做法是区分盈利确定性和融资敏感性:拥有订单可见度、客户结构分散、自由现金流扎实的公司,可以继续享受产业趋势;依赖单一客户、远期估值高、资本开支回报尚未验证的环节,则需要更高的安全边际。
仓位轮动:美国、医疗和工业被加仓,英国与消费防御被遗忘
7月机构继续增加美国股票、欧元区、医疗、工业、日本和债券,减少新兴市场、大宗商品、能源、英国及必需消费品。绝对仓位、当月流向和相对历史位置必须分开看,否则容易得出相反结论。
美国股票净24%超配,较历史均值高1.4个标准差,说明既有持仓和新增资金方向一致,趋势强但交易拥挤度上升。工业股净24%超配,较历史均值高1.3个标准差;银行净25%超配,高1.2个标准差。这两类资产都在表达“不着陆”和经济繁荣预期。医疗股净32%超配,但相对历史均值只高0.9个标准差,既获得当月增配,又保留一定防御属性,是调查里少数兼顾增长与防守的方向。
另一端,必需消费品降至净32%低配,为2014年2月以来最低,较历史均值低2.0个标准差;英国股票净37%低配,为2020年8月以来最低,低1.8个标准差;能源股净20%低配,低1.4个标准差。消费必需品与可选消费合计净53%低配,更是2006年5月以来最低。市场几乎把“增长不出问题、通胀继续下行、能源价格回落”一次性写进了仓位。
极端低配并不等于基本面马上反转。英国市场长期面临增长与行业结构折价,必需消费品也可能继续受盈利下修和估值约束,能源还要面对油价预期下降。它们的价值在于组合保险:当主流叙事受损时,卖压有限而回补需求上升。调查还显示,基金经理自2017年5月以来首次预计低股息股票将跑赢高股息股票,这使高股息策略也成为一个值得观察的逆向信号:共识越偏向低股息和高贝塔,利率或增长意外越可能放大高股息资产的相对表现。
剩余30%章节可以加入知识星球查看,完整原文以及参考报告原文已经发知识星球,欢迎加入
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
加息概率飙至64.2%,ETF却狂吸23.8亿!你站哪边?(09月27日)
Lighter 已确认,交易积分值得跟踪
高盛谈加息:市场押得太狠?美联储或只需再加一次息
经济学家:CPI存在先天缺陷,道指黄金比才是真实通胀标尺

加密货币价格
更多


