
关于美元汇率框架的再思考

Morning FX
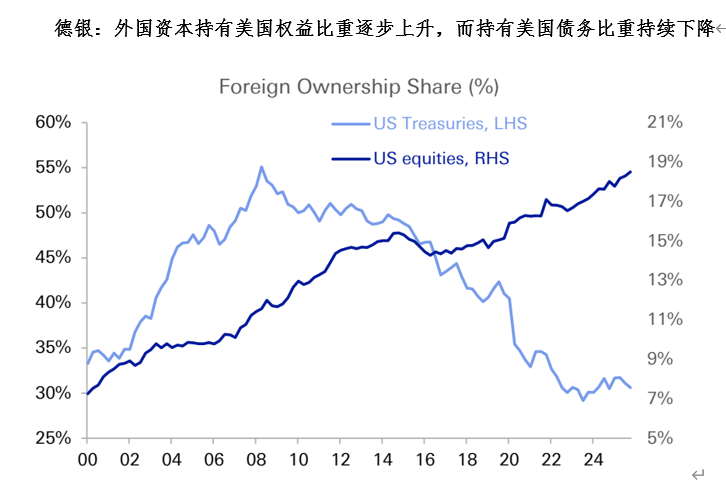
近期,德银研究有一篇很不错的报告The dollar in the long term: Geopolitics vs. technology。这篇报告揭示了美元汇率的两大长期驱动力:科技与财政。
其中,科技是美元的向上驱动力(体现为权益资金流入),而财政是美元的下拉驱动力(体现为债务资金流出)。相关数据清晰的揭示了过去20年这一对驱动力的走向:
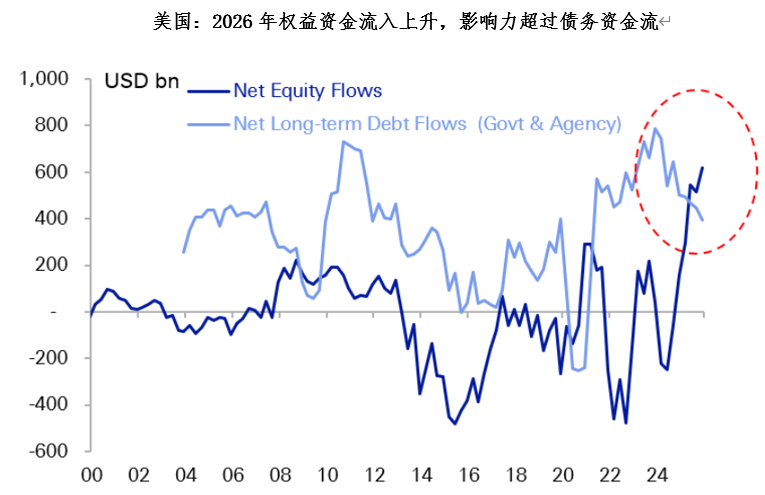
“权益资金流 vs 债务资金流”的演绎,直接影响美元汇率的定价逻辑。今年为什么美元汇率偏强?很直观的一点是,在AI主题加持下,跨境资金大幅流入美股,资金量级已经超过美债。
反观去年,当时受关税战影响,跨境资金(尤其是亚系资金)流出美债,“去美元化”主题应运而生。整体上,美国权益与债券资金流的演绎,背后本质是科技与财政两股驱动力的映射,这两股力量是动态变化的。
进一步的,运用“科技+财政”的分析视角,有助于我们对美元汇率做出展望。下半年美元汇率怎么看?笔者觉得有几点:
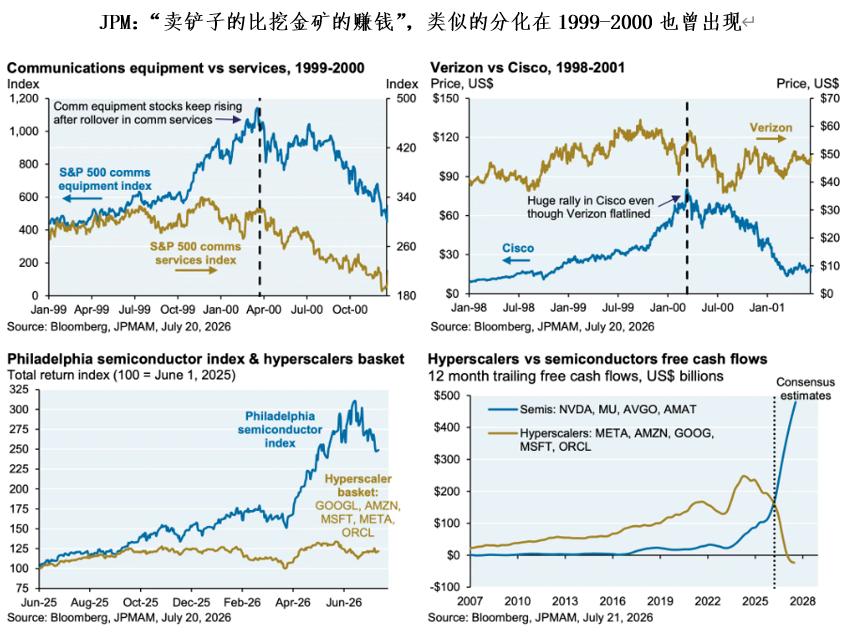
1、科技对美元汇率的提振可能会边际减弱。近期JPM的一组神图很好的说明了这一点——美股愈发分化,半导体股价继续上涨(NVDA、MU等),而云服务商(META、AMZN)股价震荡回落。上周Google财报显示单季度自由现金流转负,两类股票的free cash flow分化愈发明显。
说白了,卖铲子的比挖金矿的赚钱,这种现象在1999-2000年也曾出现过(见JPM的分析)。这也提醒我们,AI与科技对美元汇率的提振可能会边际减弱。
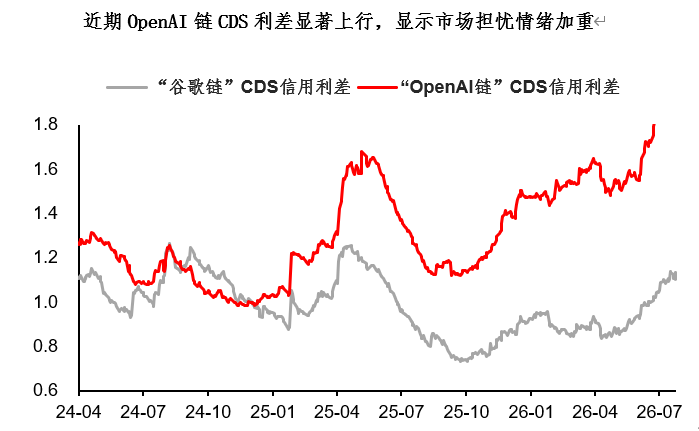
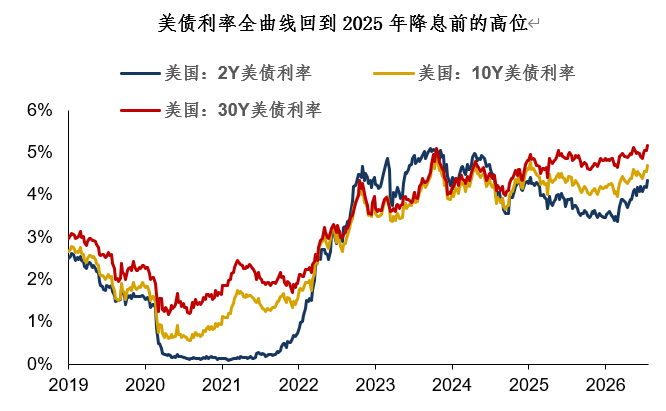
2、随着美债高利率持续,美债财政担忧可能会卷土重来。虽然现在市场不怎么关注美债可持续性问题,但随着美债全曲线回到降息前的高位,美国财政的担忧很可能卷土重来。
这块衍生的一个交易主题是近期的301关税。如果懂王政府借口301调查,对欧洲、加拿大施加更高关税,表面上看利多美元、利空非美。但一旦欧洲祭出“抛售美债”的终极反制武器(亦或市场产生这种预期),则美元汇率无疑将承受更剧烈的压力。
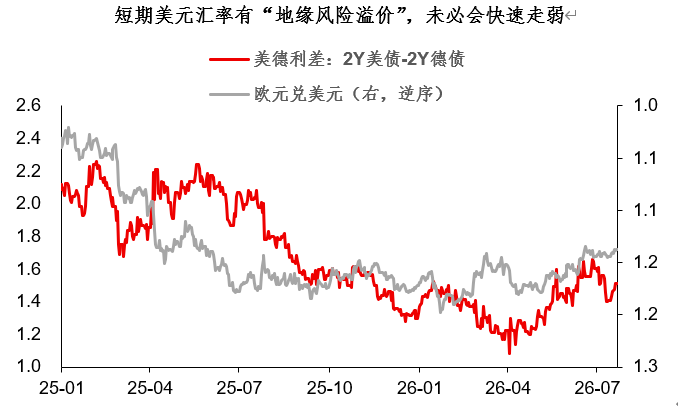
短期看,美元汇率有地缘风险溢价(美伊战争),未必会快速走弱。但随着“科技+财政”两股力量的边际演化,笔者感觉,美元指数的全年高点可能在年中已经见到了。下半年,可以多看看欧元的反弹机会,此外,被压制了半年的贵金属,或将在下半年迎来“意外之喜”。
总结今天的分享:
1、美元汇率的两大长期驱动力:科技与财政。其中,科技是美元的向上驱动力,而财政是美元的下拉驱动力。这两股力量是动态变化的,两者的交错有助于我们理解近年来美元汇率的运行逻辑;
2、运用“科技+财政”的分析视角,有助于我们对美元汇率做出展望:一是科技对美元汇率的提振可能会边际减弱,“卖铲子的比挖金矿的赚钱”;二是随着美债高利率持续,美债财政担忧可能会卷土重来;
3、笔者认为,短期美元汇率有地缘风险溢价,未必会快速走弱。但随着“科技+财政”两股力量的边际演化,美元指数的全年高点可能在年中已经见到了。下半年,可以多看看欧元的反弹机会,此外,被压制了半年的贵金属,或将在下半年迎来“意外之喜”。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
我心中的 DeFi 圣杯
需要担心日元套息交易逆转吗?
交易手续费变 AI 额度, Orbio 20 天市值 9000 万美元,需求仍待验证
Jev 爆火,美股相关标的全梳理
加密货币价格
更多


